WTI vs inflation : mécanique du pass-through aux prix à la consommation

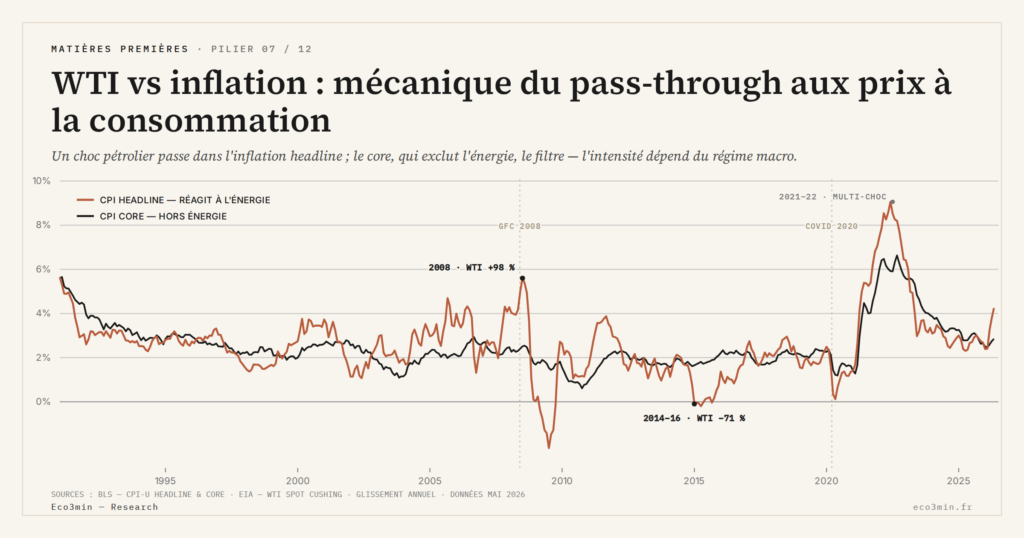
Quand le WTI monte de 30 %, combien d’inflation CPI en résulte ? Le pass-through estimé est de 0,2 à 0,4 du choc transmis au CPI headline sur six mois, plus faible sur le core, et son intensité varie selon le régime macro — pre-GFC, post-GFC, post-COVID.
TL;DR
Selon les calculs Eco3min, la transmission d'un choc WTI au CPI headline est passée de ~0,32 en 1990-2007 à ~0,19 en 2010-2019 : le canal pétrolier s'est nettement affaibli d'un régime macro à l'autre.
- Trois références (Hamilton 2009, Kilian 2014, BIS Working Paper 906 en 2020) situent le pass-through headline entre 0,2 et 0,4 sur six mois, contre 0,05-0,10 seulement sur le core, qui exclut l'énergie.
- L'affaiblissement tient à l'ancrage des anticipations autour de la cible 2 % adoptée par la Fed en 2012 et au déclin d'environ 35 % de l'intensité énergétique du PIB américain entre 1980 et 2020 (EIA, BEA).
- L'épisode 2007-2008 illustre le régime fort : WTI de 67 à 134 dollars (+100 %) avec un CPI headline passant de 2,7 % à 5,0 %, le core restant sous 2,5 %.
Cet article expose la mécanique du pass-through direct WTI → CPI par régime. Il ne traite pas le cas particulier des chocs qui amplifient une inflation déjà installée — Eco3min couvre cet angle dans un article distinct. Pour situer ce constat côté devises, on se reportera au lien entre euro et compétitivité.
1. Le pass-through : définition et estimation littérature
Le pass-through désigne la proportion d’un choc sur le prix du pétrole qui se retrouve, après un délai, dans le prix à la consommation. La mesure standard utilise l’élasticité : si WTI monte de 30 % et que le CPI headline augmente de 1,5 point en six mois, le pass-through estimé sur cette période vaut 0,05 (1,5 / 30). Le même mécanisme appliqué au gaz est traité dans le passage du gaz à l’IPC européen. Empiriquement, l’élasticité de pass-through n’est pas une constante : elle dépend du régime macro, de la composition du panier de consommation, et de la nature du choc lui-même (choc d’offre vs choc de demande).
Trois références académiques convergent sur un ordre de grandeur pour l’économie américaine. Hamilton (2009) estime que le pass-through total sur six mois vaut entre 0,3 et 0,4 du choc sur le CPI headline. L’analyse de la répercussion asymétrique du Brent à la pompe propose un autre éclairage. Kilian (2014) raffine en distinguant les chocs d’offre (pass-through 0,2-0,3) des chocs de demande (pass-through 0,3-0,5), parce que les chocs de demande s’accompagnent typiquement d’une activité économique elle-même expansive qui amplifie la transmission. Le BIS Working Paper 906 (2020) confirme l’ordre de grandeur sur un échantillon élargi de pays développés : pass-through moyen 0,25-0,35 sur le headline CPI, mais avec une dispersion notable selon la composition énergétique du panier. Pour approfondir : notre lecture du cuivre dans la chaîne PPI-CPI.
Pour le CPI core, qui exclut justement l’énergie et l’alimentation, l’élasticité tombe à 0,05-0,10 sur six mois. Angle connexe, la marge de raffinage comme maillon entre le brut et les prix à la pompe. Cette différence n’est pas anecdotique : le CPI headline réagit mécaniquement aux prix de l’essence et du chauffage, tandis que le CPI core ne capte que les effets indirects via les coûts de production amont qui se transmettent avec un délai supérieur (typiquement 12-24 mois). Quand les banques centrales pilotent leur politique monétaire sur le CPI core (cas de la Fed pour le PCE core), c’est précisément pour éviter de réagir aux mouvements transitoires du brut qui ne reflètent pas l’inflation sous-jacente. Dans le même esprit : le pétrole, le gaz et les métaux comme marchés physiques.
Pour comprendre le contexte historique des chocs qui ont alimenté ces estimations, le cluster traite la grille des sept épisodes majeurs dans les chocs historiques et pass-through. Pour la relation entre pass-through et la mécanique macro plus large de l’oil burden, le cluster le détaille dans oil burden et transmission macro.
2. Régime pre-GFC (1990-2007) : pass-through fort
Sur la période 1990-2007, l’élasticité moyenne de pass-through ressort selon les calculs Eco3min (FRED DCOILWTICO, CPIAUCSL pour le headline, CPILFESL pour le core) à 0,32 sur six mois pour le CPI headline. C’est un niveau cohérent avec les estimations de Hamilton et Kilian sur des échantillons proches. Le pass-through core moyen est de 0,08 sur la même période — assez stable et bien ancré.
Trois caractéristiques structurelles expliquent ce régime de pass-through relativement fort. Premièrement, l’intensité énergétique de l’économie américaine reste élevée en début de période : selon les données EIA, un dollar de PIB américain consommait environ 0,75 unité énergétique en 1990 (référence base 1 = 1980) contre 0,55 en 2010. Plus l’économie est énergivore, plus une variation du prix du brut se transmet directement aux coûts de production de l’ensemble du tissu industriel.
Deuxièmement, les anticipations d’inflation sont en cours d’ancrage mais pas encore parfaitement stabilisées. Post-Volcker, la Fed a établi sa crédibilité anti-inflationniste, mais les enquêtes Michigan et les surveys professionnels montrent que les anticipations à 5-10 ans restent autour de 2,5-3 % au début des années 1990, contre 2,0-2,2 % stabilisées post-2000. Ce résidu d’anticipations non-ancrées laisse une marge pour que les chocs énergétiques se traduisent en second-tour de propagation via les négociations salariales et les marges de pricing.
Troisièmement, la part de l’énergie dans le panier CPI américain est passée de 7,3 % en 1990 à 8,4 % en 2007 selon le BLS — pondération significative qui se traduit mécaniquement en headline CPI quand l’énergie monte. Le pass-through observé n’est donc pas qu’un effet de transmission inflationniste profonde ; c’est aussi simplement la composition arithmétique de l’indice. En lien : les matières premières et l’écart d’inflation.
L’épisode 2007-2008 est emblématique de ce régime. Sur juin 2007 à juin 2008, le WTI passe de 67 à 134 dollars (FRED), soit +100 %. Le CPI headline US passe de 2,7 % en glissement annuel à 5,0 % sur la même période — soit une transmission d’environ 2,3 points d’inflation pour 100 % de choc WTI, cohérent avec un pass-through autour de 0,02-0,03 par point de pourcentage WTI sur six mois. Le CPI core, lui, reste sous 2,5 % tout au long de la période, illustrant la séparation analytique entre headline et core. Le carburant, lui, se lit directement au litre, comme les cinq autres postes de six séries mensuelles de prix américains du quotidien.
3. Régime post-GFC (2010-2019) : pass-through affaibli
Sur la période 2010-2019, le pass-through headline moyen tombe à 0,19 selon les calculs Eco3min — soit une réduction d’environ 40 % par rapport à la période pre-GFC. Le pass-through core reste comparable à 0,07-0,09, ce qui suggère que l’affaiblissement est concentré sur la composante directe (énergie pure) plutôt que sur les effets de second tour.
Trois explications candidates structurent la littérature pour expliquer cet affaiblissement. Premièrement, le meilleur ancrage des anticipations d’inflation post-2000. Le régime monétaire devenu pleinement crédible et la cible explicite 2 % adoptée formellement par la Fed en 2012 ont ancré les anticipations à 5-10 ans autour de 2,0-2,2 %, niveau stable malgré les chocs énergétiques. Cet ancrage empêche les chocs de prix d’engendrer une spirale salaires-prix de second tour qui amplifiait historiquement le pass-through total.
Deuxièmement, le déclin de l’intensité énergétique. Selon les données EIA et BEA, l’intensité énergétique du PIB américain (BTU par dollar de PIB) a baissé d’environ 35 % entre 1980 et 2020 grâce aux gains de productivité énergétique, à la délocalisation partielle de l’industrie lourde, et au basculement structurel vers les services et la tech. Un dollar de PIB américain en 2019 consomme moins de pétrole qu’un dollar de PIB américain en 1990 — donc une variation du prix du brut se transmet moins directement aux coûts de production agrégés. À consulter : La grille or-contre-pétrole appliquée aux cycles macro.
Troisièmement, la substitution électrique partielle. La pénétration croissante des véhicules électriques (1 % des ventes neuves US en 2017 selon BloombergNEF), l’électrification progressive du chauffage résidentiel, et le développement des énergies renouvelables dans le mix électrique ont réduit la part du pétrole dans le panier énergétique des ménages américains. Les chocs WTI ont donc un impact moins direct sur la facture énergétique totale des ménages — atténuant le canal 3 du transfert de pouvoir d’achat traité dans le cluster. La facture électrique, elle, se laisse mesurer directement, poste par poste et État par État, dans le prix réel de l’électricité résidentielle américaine depuis 2019.
L’épisode 2014-2016 illustre négativement ce régime. Le WTI passe de 105 dollars en juin 2014 à 26 dollars en février 2016 — chute de plus de 75 %. Mais le CPI core américain reste stable autour de 1,7-2,0 % sur toute la période, et le CPI headline tombe ponctuellement sous 0 % début 2015 sans déclencher de désancrage des anticipations. Les modèles de pass-through pre-GFC auraient prédit une déflation core durable ; elle n’a pas eu lieu. C’est cette robustesse asymétrique qui caractérise le régime post-GFC.
4. Régime post-COVID (2020-2026) : superposition rend l’estimation instable
La période post-2020 est plus difficile à interpréter parce que les chocs COVID puis Ukraine se sont superposés à des dynamiques d’inflation déjà élevées non-pétrolières (perturbations chaînes d’approvisionnement, expansion budgétaire massive 2020-2021, tensions marché du travail post-Great Resignation). Les régressions de pass-through sur cette période deviennent instables et leurs intervalles de confiance s’élargissent considérablement. Les données : notre jeu de données sur les prix à la pompe du gazole américain (en anglais).
Pour le cas particulier des chocs WTI qui amplifient une inflation déjà installée plutôt que la créer, Eco3min a publié un article dédié — amplification d’inflation existante par WTI — qui isole les épisodes 2021-2023 où WTI a contribué à prolonger une inflation déjà élevée. Le présent article se limite au pass-through direct dans des régimes inflationnistes « normaux » ; le cas d’amplification cyclique relève d’un autre cadre analytique.
La leçon méthodologique de la période post-2020 est que le pass-through n’est pas seulement variable selon le régime — il est aussi conditionnel à l’absence d’autres chocs majeurs. En présence de chocs concurrents (perturbations supply chain, choc budgétaire, etc.), la décomposition statistique de l’inflation observée entre composante « pétrolière » et « non-pétrolière » devient un problème d’identification difficile que les modèles simples de pass-through ne peuvent pas résoudre. Les recherches récentes utilisent des modèles structurels (DSGE, VAR identifiés) pour démêler les contributions, avec des résultats sensibles aux choix d’identification.
Pour la lecture macro 2026, le niveau actuel de WTI autour de 70-85 dollars implique mécaniquement un pass-through marginal limité (la dynamique cumulative depuis fin 2023 est plate). Le canal pétrolier ne contribue ni à amplifier ni à atténuer l’inflation actuelle — il est essentiellement neutre dans le panier de transmission inflationniste. Éclairage complémentaire : la singularité macro de l’uranium.
Pour le rôle plus large du WTI comme baromètre macro, on revient au WTI comme transmetteur d’inflation du cluster, qui couvre les trois fonctions analytiques (récession, inflation, géopolitique) du baril américain. Hors du cluster, la lecture du pass-through s’inscrit dans le matières premières et grandes économies mondiales et dans la géoéconomie des matières premières énergétiques qui structure l’analyse Eco3min des marchés physiques.
- Pass-through WTI → CPI headline = 0,2 à 0,4 du choc sur 6 mois (Hamilton 2009, Kilian 2014, BIS WP 906) ; pass-through core 0,05-0,10 — beaucoup plus faible parce que le core exclut l’énergie
- Régime pre-GFC (1990-2007) : pass-through fort (~0,32 headline) — anticipations non encore parfaitement ancrées, intensité énergétique élevée, pondération énergie significative dans le panier
- Régime post-GFC (2010-2019) : pass-through affaibli (~0,19 headline) — ancrage cible 2 % Fed, déclin intensité énergétique (-35 % entre 1980 et 2020), substitution électrique partielle
- Régime post-2020 : superposition rend l’estimation statistique instable — pour le cas spécifique des chocs amplifiant une inflation existante, voir article dédié séparé
Mis à jour le 29 août 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Lire le taux d’utilisation des raffineries : le seuil, la saison, la maintenance
Une raffinerie tourne à plein autour de quatre-vingt-dix pour cent, pas à cent : la dernière tranche de…
IMO 2020 : le choc reglementaire des spreads produits
Une norme environnementale sur le soufre marin peut déplacer un spread de raffinage davantage qu'un mouvement du baril.…
Le golden age du raffinage 2022–2023 : anatomie d’un épisode
En 2022, le prix des carburants raffinés a grimpé plus vite que celui du brut. Cet écart, mesuré…