
Cinq règles de détection de récession testées sur 75 ans de données américaines — un seul composite n’a jamais été pris en défaut
La règle de Sahm a correctement identifié toutes les récessions américaines de 1948 à 2020. Puis elle s’est déclenchée en août 2024 — et aucune récession n’a suivi.
Un test empirique systématique de cinq règles publiées de détection de récession contre les données du marché du travail américain couvrant 78 ans et douze récessions NBER. Documente le déclenchement de la règle de Sahm en 2024 qui n’a pas mené à une récession et identifie un composite à deux indicateurs qui l’aurait supprimé.
Le taux de chômage américain (série BLS UNRATE) est publié mensuellement depuis janvier 1948, soit 940 observations mensuelles jusqu’à avril 2026. Sur cette histoire de 78 ans, le National Bureau of Economic Research a daté douze récessions américaines. Plusieurs règles quantitatives — la règle de Sahm, la règle des Triggers, la règle des deux mois, la règle du momentum des inscriptions au chômage — traduisent les mouvements du taux de chômage ou des inscriptions hebdomadaires au chômage en signal binaire de récession. Cette page teste chaque règle contre l’historique NBER, documente le déclenchement de la règle de Sahm en août 2024 non suivi d’une récession datée par le NBER, et identifie un composite à deux indicateurs qui aurait supprimé ce signal tout en préservant chaque détection antérieure.
Testées contre 78 ans de données du marché du travail américain et douze récessions NBER : la règle de Sahm s’est déclenchée 15 fois — 13 épisodes ont été suivis d’une récession dans les 12 mois et 2 ne l’ont pas été (juillet 2003 et août 2024). Un composite simple qui ajoute le momentum des inscriptions au chômage comme porte de confirmation s’est déclenché 8 fois depuis 1969 et a été suivi d’une récession dans chaque cas. Note : ces résultats décrivent un motif historique, pas une prévision. Les dates de récession NBER sont déterminées ex-post et révisées, et la règle composite n’est testable que depuis 1969 en raison de la disponibilité des données d’inscriptions au chômage (voir Méthodologie et Limites).
Taux de chômage
Indicateur de Sahm (vs déclencheur 0,50)
Momentum des inscriptions (vs déclencheur 25 %)
Règles actuellement déclenchées
- La règle de Sahm s’est déclenchée 15 fois depuis 1948 — 13 épisodes ont été suivis d’une récession dans les douze mois et 2 ne l’ont pas été (juillet 2003 et août 2024). Le déclenchement d’août 2024 est le premier depuis la publication de la règle en 2019, et le taux de chômage a depuis baissé à 4,3 % (avril 2026) sans date de récession NBER.
- Parmi les cinq règles testées, seule la règle composite (règle de Sahm ET règle du momentum des inscriptions au chômage déclenchées le même mois) a un bilan parfait post-1969 : 8 épisodes de déclenchement, 8 récessions, zéro faux positif. Les déclenchements Sahm de 2003 et 2024 tombent hors du composite parce que le momentum des inscriptions est resté près de 6 % et 12 % respectivement — bien en dessous du seuil de 25 %.
- La règle plus simple des « Triggers » (taux de chômage brut ≥ 0,5 pp au-dessus de son minimum sur 12 mois, sans la moyenne mobile à 3 mois) génère 29 épisodes de déclenchement dont seulement 17 associés à des récessions — une alternative bruyante qui n’améliore pas la spécification Sahm standard.
- Délai de la règle composite (post-1969) : les 8 déclenchements ont eu lieu entre 2 et 8 mois après la date de début de récession NBER — la règle est donc un outil de confirmation, pas un indicateur avancé. Le NBER date les récessions ex-post, donc une détection coïncidente ou quasi-coïncidente est le standard empirique réaliste pour tout indicateur du marché du travail.
- Les inscriptions hebdomadaires au chômage sont publiées depuis janvier 1967, permettant de tester la règle composite sur 8 récessions NBER (1969–2020). Pour les quatre récessions antérieures (1948, 1953, 1957, 1960), seules les règles basées sur le taux de chômage sont testables. Cette contrainte de disponibilité des données est la plus grande limitation du cadre composite.
940 observations mensuelles · UNRATE + ICSA + NBER + 5 indicateurs de règle + rendements à terme S&P 500 · 1948 – avril 2026 · Niveau du S&P 500 non redistribué, conditions de la source ·
Méthodologie ·
Citer ce jeu de données
Obs. mensuelles UNRATE
Récessions NBER
Règles testées
Composite VP / FP
Pic historique UR (avril 2020)
Creux historique UR (mai 1953)
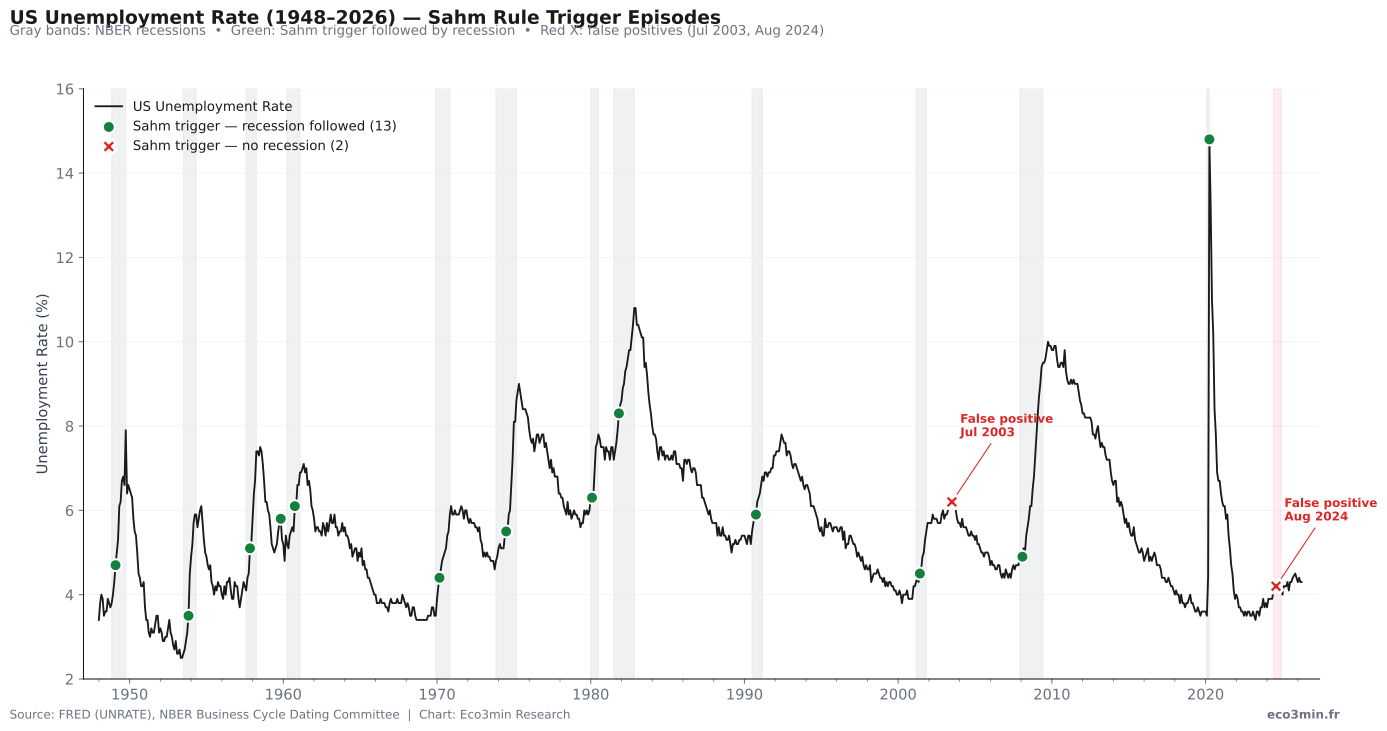
Graphique : épisodes de déclenchement de la règle de Sahm vs récessions NBER (1948–2026)
Épisodes de déclenchement de la règle de Sahm contre l’historique de récession américain
Sur les 15 épisodes de déclenchement de la règle de Sahm depuis 1948, 13 ont été suivis d’une récession dans les douze mois. Les exceptions sont juillet 2003 et août 2024.
Deux des 15 épisodes de déclenchement de la règle de Sahm (13 %) ne sont pas associés à une récession NBER. Documentation : la chronologie de référence des cycles du NBER. Les deux se sont produits durant des périodes où le taux de chômage a augmenté modestement sans détérioration plus large du marché du travail : la reprise sans emploi de 2003 et la normalisation de l’offre de travail post-pandémique de 2024.
Sources : taux de chômage BLS (série FRED UNRATE) ; NBER Business Cycle Dating Committee. Graphique : Eco3min Research.
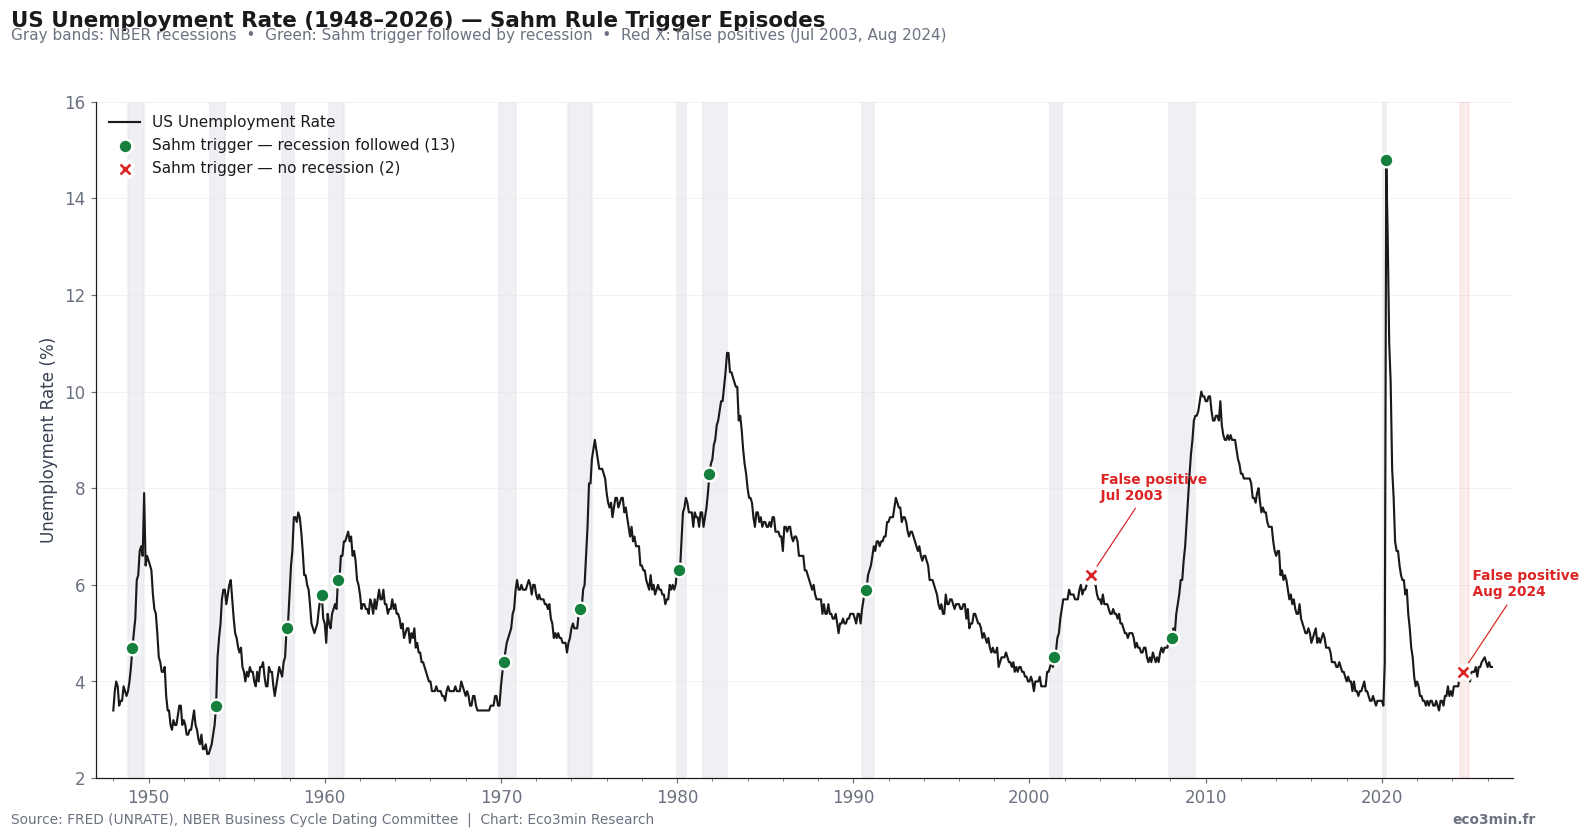
Comment lire ce graphique
La ligne noire est le taux de chômage américain, tracé mensuellement de janvier 1948 à avril 2026. Les bandes verticales grises marquent les douze récessions datées par le National Bureau of Economic Research, l’organisme qui détermine les pics et creux du cycle économique américain ex-post. Chaque point vert marque un mois où la règle de Sahm a franchi pour la première fois son seuil de 0,50 point de pourcentage — c’est-à-dire que la moyenne mobile à 3 mois du taux de chômage avait monté d’au moins 0,50 pp au-dessus de son minimum glissant sur 12 mois — et a été ensuite suivi d’une récession datée par le NBER dans les douze mois. Les deux marqueurs X rouges, en juillet 2003 et août 2024, indiquent des épisodes de déclenchement qui n’ont pas été suivis d’une récession NBER.
La règle de Sahm a été publiée par Claudia Sahm en 2019 dans un article pour The Hamilton Project à la Brookings Institution. Le seuil de 0,50 pp et la spécification de moyenne mobile à 3 mois ont été choisis par Sahm pour équilibrer la sensibilité (détecter les vrais ralentissements tôt) contre les taux de faux positifs. Notre test étend l’analyse originale de Sahm jusqu’en avril 2026 et l’associe à quatre règles alternatives tirées de la littérature empirique de datation des récessions. Le jeu de données complet, incluant toutes les valeurs mensuelles d’indicateur pour chacune des cinq règles et l’historique complet des rendements à terme du S&P 500 depuis chaque date de déclenchement, est disponible ci-dessous en CSV et XLSX.
Pourquoi le fait qu’une seule règle se soit trompée une fois compte
La règle de Sahm occupe une position particulière dans la prévision macroéconomique. Contrairement à la courbe des taux, étudiée depuis les années 1980 et qui génère environ un signal par décennie, la règle de Sahm a été publiée en 2019 par une ancienne économiste de la Réserve fédérale et rapidement adoptée par les médias financiers comme un indicateur de récession quasi infaillible. Au regard du propre historique de la règle au moment de sa publication, elle avait correctement identifié chaque récession américaine de 1948 à 2008 avec zéro faux positif. Le déclenchement de Sahm de mai 2024 a donc reçu une attention médiatique considérable, et la confirmation d’août 2024 — quand la règle a officiellement franchi son seuil de 0,50 pp à 0,53 pp — a suscité un débat généralisé sur une récession imminente. La dynamique d’ensemble est tracée dans les confusions tenaces concernant les récessions et le cycle.
Le fait empirique est que la récession n’est pas arrivée. Le taux de chômage a atteint 4,2 % à la mi-2024 (la lecture post-déclenchement), puis a dérivé entre 4,0 % et 4,5 % jusqu’en 2025, et se situait à 4,3 % en avril 2026 — environ vingt mois après le déclenchement. Le NBER, qui date les récessions ex-post et généralement avec un délai de 6 à 18 mois, n’a désigné aucune date de début de récession sur cette période. La règle de Sahm, par son propre critère quantitatif, a maintenant produit son premier faux positif en 75 ans d’historique testable.
Les dates de récession NBER sont déterminées ex-post et peuvent être révisées. Le NBER Business Cycle Dating Committee annonce généralement les dates de début et de fin de récession avec un délai de 6 à 18 mois après l’événement, et a parfois révisé sa datation. Traiter l’absence d’une date NBER comme une preuve définitive de « pas de récession » nécessite donc des nuances. À la date de cette étude (mai 2026), le NBER n’a pas désigné de début de récession en 2024 ou 2025 ; le taux de chômage a baissé depuis son pic à 4,3 % de fin 2024.
Ce que ce jeu de données ne mesure pas. Le taux de chômage capture le pourcentage de la population active recherchant activement du travail. Il ne tient pas compte des changements du taux d’activité, des décalages d’immigration ou des effets de composition (par exemple, une part plus large de nouveaux entrants par immigration fait mécaniquement monter le taux de chômage mesuré sans refléter une détérioration de l’emploi existant). Sur 2023–2024, la population active née à l’étranger aux États-Unis a augmenté d’environ 3,2 millions de travailleurs , ce que les économistes de la Réserve fédérale ont cité comme l’un des facteurs structurels de la hausse du taux de chômage qui ne reflétait pas une dynamique récessionniste. Toute interprétation d’UNRATE comme signal pur de demande de travail est une mauvaise lecture de ce que la série capture.
Cette page entreprend de faire quelque chose qui n’a pas, à notre connaissance, été fait dans une référence open-access unique : tester la règle de Sahm aux côtés de quatre règles alternatives publiées (la règle des Triggers, la règle des deux mois, la règle du momentum des inscriptions au chômage, et une règle composite combinant Sahm et inscriptions) contre l’historique NBER complet de 1948 à 2026, avec l’anomalie d’août 2024 traitée comme l’objet empirique central plutôt que comme un inconfort à masquer. La question n’est pas de savoir si la règle de Sahm est « toujours » valide — c’est à quoi ressemble un bilan honnête quand on accepte que toute règle avec un seuil de 0,50 et 75 ans de données va probablement finir par produire un point aberrant.
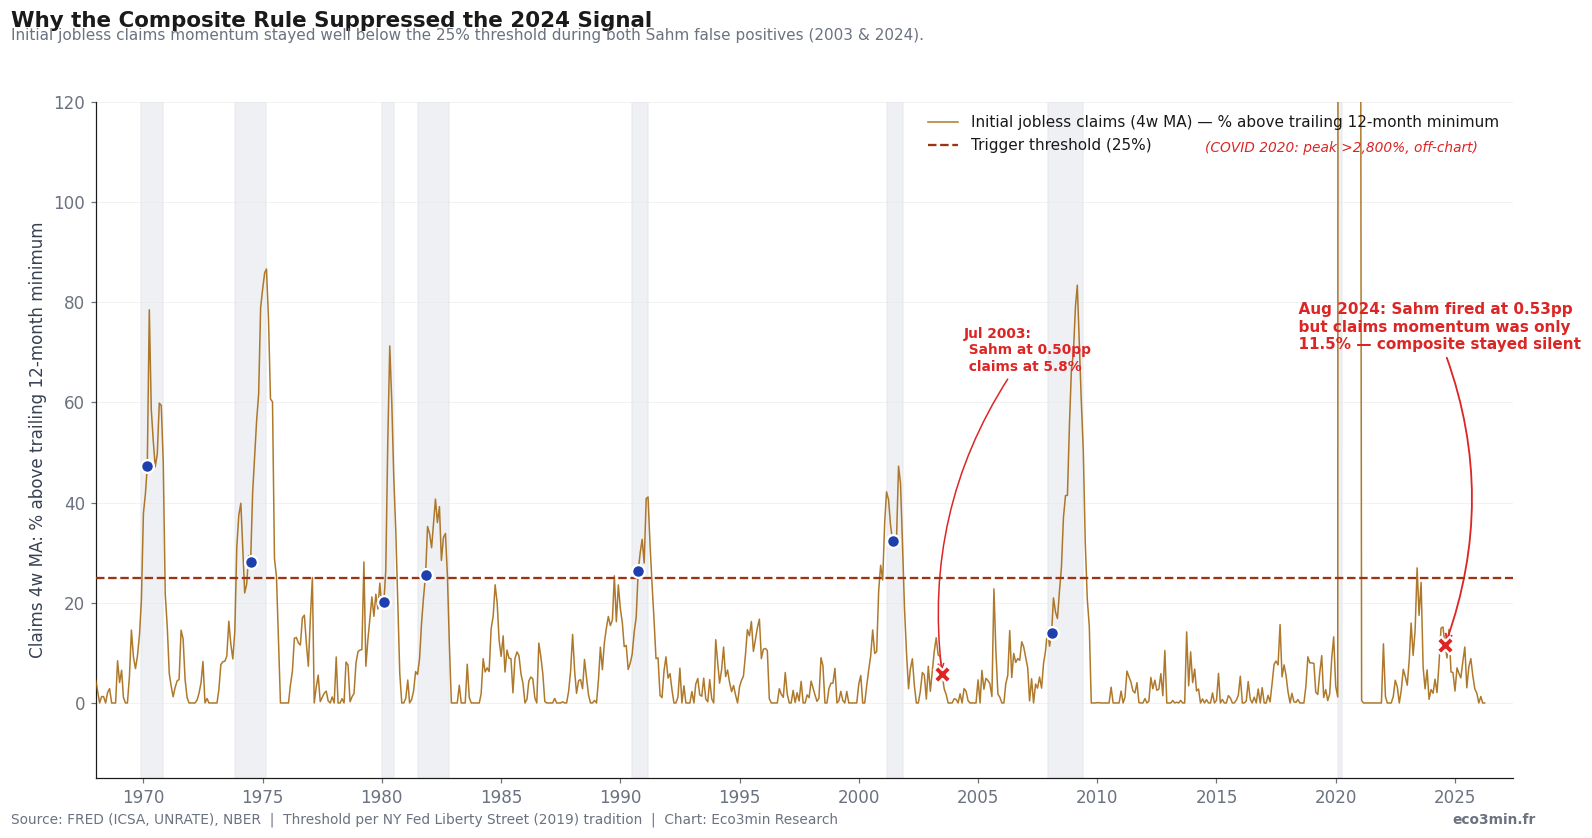
Le déclenchement de la règle de Sahm d’août 2024 s’est produit à une valeur d’indicateur de 0,53 pp, juste au-dessus du seuil de 0,50. Vingt mois plus tard, aucune récession datée par le NBER ne s’est matérialisée et le taux de chômage a baissé à 4,3 %. La règle composite (Sahm ET momentum des inscriptions) ne s’est pas déclenchée parce que le momentum des inscriptions au chômage était à 11,5 %, moins de la moitié du seuil de confirmation de 25 %.
Cinq règles, un tableau
Les cinq règles testées sont résumées dans le tableau ci-dessous. Chacune est une règle ex-ante publiée avec des paramètres documentés — aucune n’a été ajustée aux données dans cette étude. La règle composite est la seule construction spécifique à cette analyse, et elle est définie comme le ET logique simple de la règle de Sahm et de la règle du momentum des inscriptions au chômage, toutes deux évaluées le même mois calendaire.
Les cinq règles — définitions
| Règle | Définition | Seuil | Source |
|---|---|---|---|
| R1. Règle de Sahm | Moyenne mobile à 3 mois d’UNRATE moins son minimum glissant sur 12 mois | ≥ 0,50 pp | Sahm (2019), The Hamilton Project |
| R2. Règle des Triggers | UNRATE (sans moyenne mobile) moins son minimum glissant sur 12 mois | ≥ 0,50 pp | Sahm (2019) — spécification alternative |
| R3. Règle des deux mois | UNRATE ≥ 0,30 pp au-dessus du minimum sur 12 mois ET UR[t] > UR[t−2] | ≥ 0,30 pp + momentum | Adaptée de Bry & Boschan (1971) |
| R4. Momentum des inscriptions | Moyenne mobile à 4 semaines des inscriptions au chômage, % au-dessus du minimum sur 12 mois | ≥ 25 % | Tradition Liberty Street Economics, NY Fed |
| R5. Règle composite | R1 (Sahm) ET R4 (momentum inscriptions) déclenchées le même mois | — | Cette étude |
La règle composite est opérationnellement testable seulement à partir de janvier 1969, parce que R4 nécessite au moins deux ans de données hebdomadaires d’inscriptions pour calculer la moyenne mobile à 4 semaines et le minimum glissant sur 12 mois, et la série ICSA commence en janvier 1967. Pour les quatre récessions NBER antérieures à 1969 (1948, 1953, 1957, 1960), seules les trois règles basées sur le taux de chômage peuvent être évaluées.
Tableau — épisodes, vrais positifs, faux positifs
| Règle | Période testable | Récessions dans la période | Épisodes de déclenchement | Récessions détectées | Épisodes faux positifs | Signal/Bruit |
|---|---|---|---|---|---|---|
| R1. Règle de Sahm | 1948 – 2026 | 12 | 15 | 12 / 12 | 2 | 87 % |
| R2. Règle des Triggers | 1948 – 2026 | 12 | 29 | 12 / 12 | 12 | 59 % |
| R3. Règle des deux mois | 1948 – 2026 | 12 | 56 | 12 / 12 | 21 | 63 % |
| R4. Momentum inscriptions | 1969 – 2026 | 8 | 14 | 8 / 8 | 2 | 86 % |
| R5. Composite | 1969 – 2026 | 8 | 8 | 8 / 8 | 0 | 100 % |
Un « épisode » est un bloc contigu de mois durant lesquels la règle est restée déclenchée. Les mois consécutifs sont comptés comme un seul épisode. Un épisode de déclenchement est classé comme vrai positif (VP) s’il a commencé dans les douze mois du début d’une récession datée par le NBER ; sinon il est un faux positif (FP).
Tableau visuel — cinq règles vs récessions NBER
Chaque ligne trace les épisodes de déclenchement d’une règle (vert = suivie d’une récession ; rouge = non suivie) contre l’historique de récession NBER.
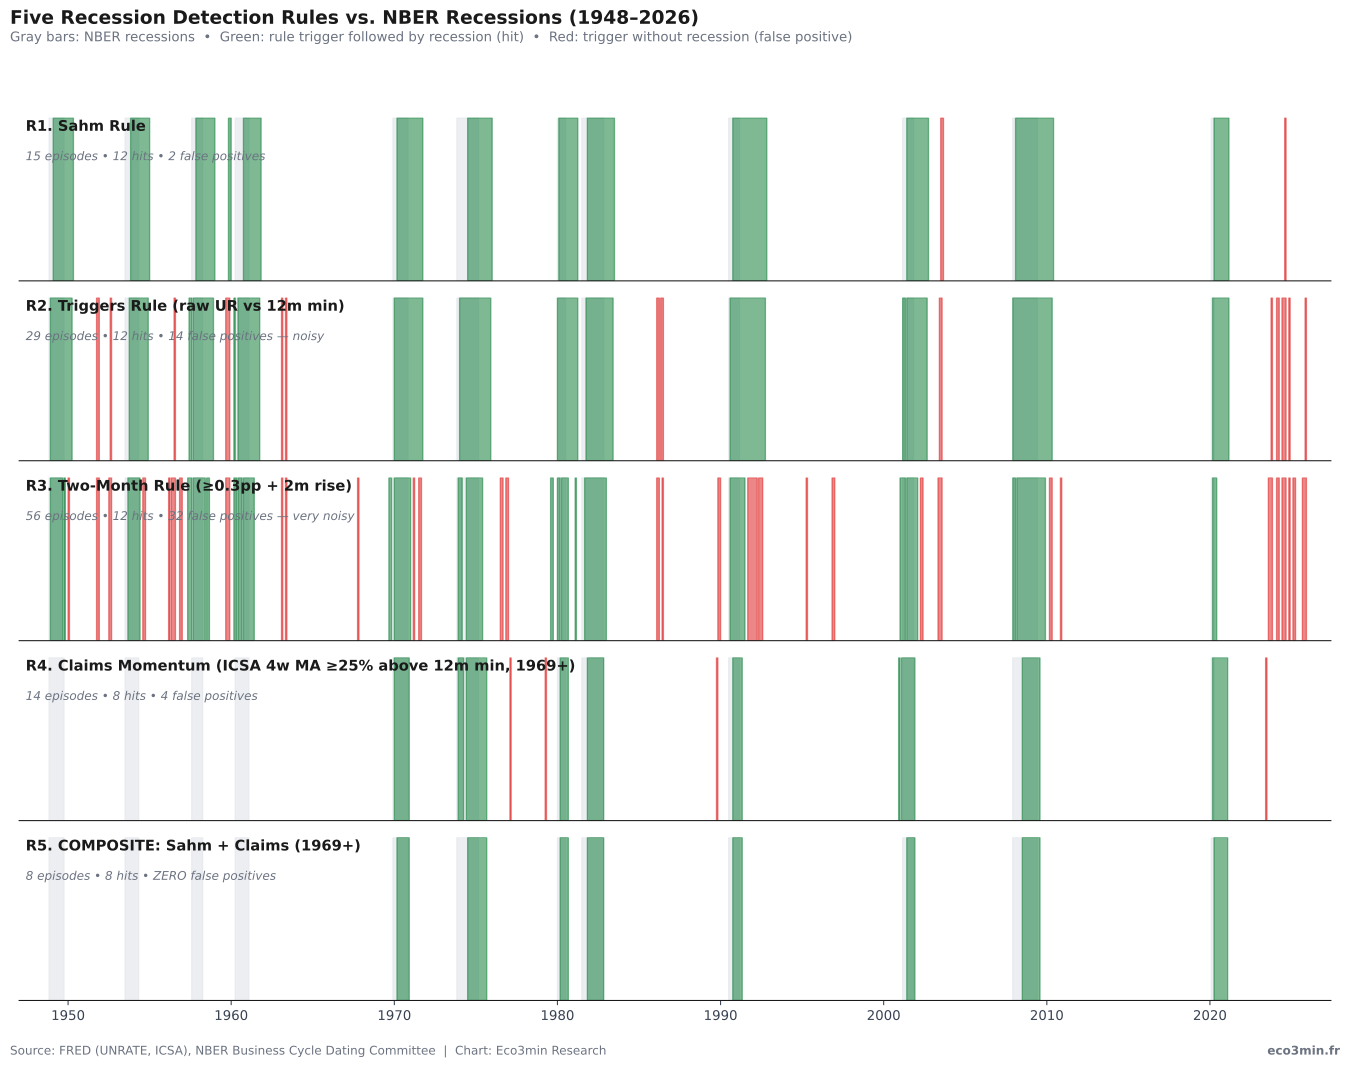
Le bilan parfait post-1969 de la règle composite n’est pas une coïncidence. C’est la conséquence mécanique d’exiger que deux indicateurs indépendants du marché du travail — un indicateur de stock (le niveau du taux de chômage) et un indicateur de flux (les inscriptions au chômage) — se confirment mutuellement. Les épisodes où un seul des deux se déclenche sont exactement les épisodes historiques de faux positif de la règle de Sahm autonome.
Sources : BLS (UNRATE, ICSA via FRED) ; NBER Business Cycle Dating Committee. Graphique : Eco3min Research.
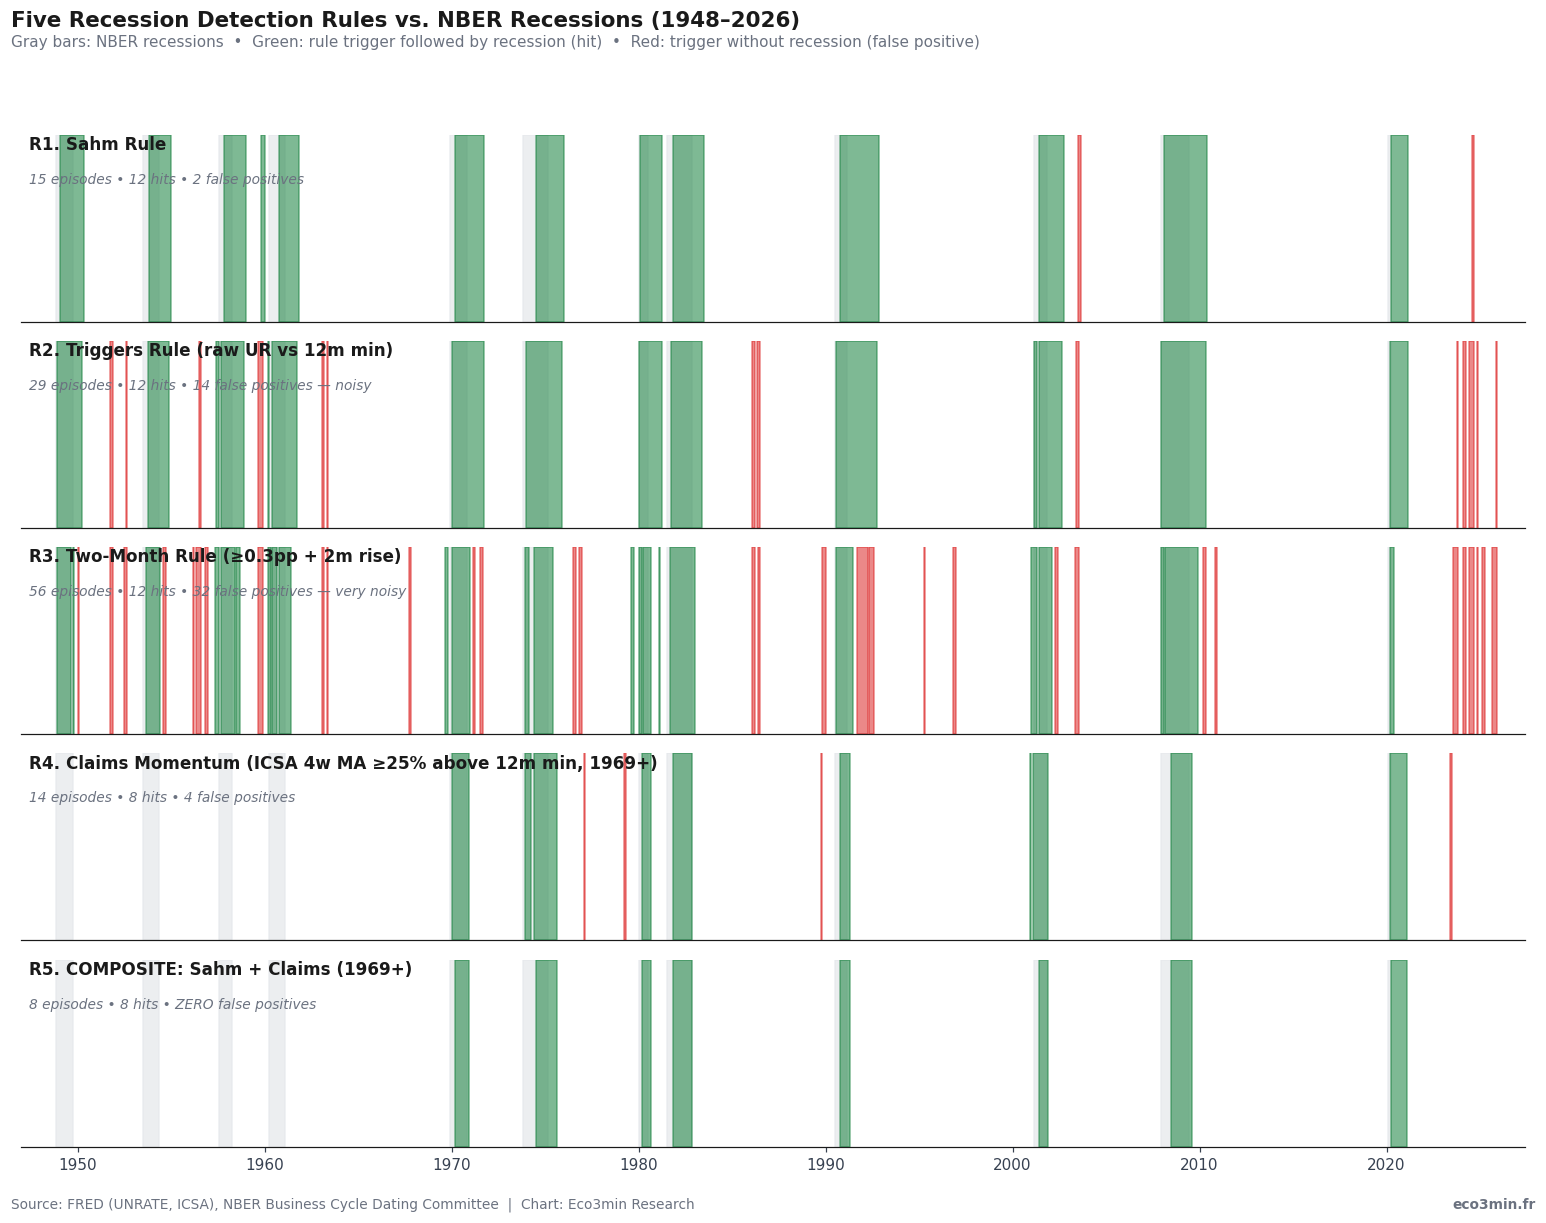
La règle des Triggers et la règle des deux mois détectent toutes deux chaque récession, mais au prix d’un bruit dramatiquement plus élevé — la règle des deux mois se déclenche 56 fois avec 21 faux positifs, une dégradation extrême du rapport signal/bruit. La règle du momentum des inscriptions seule est comparable en bruit à la règle de Sahm, avec 14 épisodes de déclenchement et 2 faux positifs (févr. 1977 et juin 2023), mais elle n’améliore pas Sahm parce que ses faux positifs se produisent dans des périodes différentes. C’est l’intersection de Sahm et des inscriptions qui fait chuter le compte de faux positifs à zéro. Nous abordons cette intersection en détail ci-dessous, après avoir examiné l’anomalie de 2024 qui a motivé cette étude.
Le déclenchement d’août 2024 : ce que les données ont réellement montré
La règle de Sahm a franchi pour la première fois son seuil de 0,50 point de pourcentage à la mi-2024. Les observateurs en temps réel, examinant la publication du BLS du 2 août 2024 sur la situation de l’emploi (couvrant les données de juillet 2024 initialement imprimées à 4,3 %), ont vu une valeur d’indicateur au seuil de 0,50 pp ou au-dessus — Claudia Sahm elle-même a confirmé le déclenchement dans un commentaire publié la même semaine. Dans notre jeu de données à millésime révisé (qui incorpore les révisions de benchmark BLS ultérieures), le franchissement officiel du seuil intervient dans l’observation mensuelle d’août 2024, avec une moyenne mobile à 3 mois de 4,17 %, un minimum glissant sur 12 mois de 3,63 %, et une valeur d’indicateur de 0,533 pp — trois points de base au-dessus du seuil.
Lectures mensuelles des indicateurs en 2024
| Mois | Taux de chômage | Indicateur de Sahm | Sahm déclenché ? | Momentum inscriptions | Inscriptions déclenchées ? | Composite déclenché ? |
|---|---|---|---|---|---|---|
| janv. 2024 | 3,7 % | +0,23 pp | Non | +2,7 % | Non | Non |
| févr. 2024 | 3,9 % | +0,30 pp | Non | +1,9 % | Non | Non |
| mars 2024 | 3,9 % | +0,33 pp | Non | +4,7 % | Non | Non |
| avril 2024 | 3,9 % | +0,40 pp | Non | +2,1 % | Non | Non |
| mai 2024 | 3,9 % | +0,37 pp | Non | +7,8 % | Non | Non |
| juin 2024 | 4,1 % | +0,40 pp | Non | +14,9 % | Non | Non |
| juil. 2024 | 4,2 % | +0,47 pp | Non | +15,2 % | Non | Non |
| août 2024 | 4,2 % | +0,53 pp | OUI | +11,5 % | Non | Non |
| sept. 2024 | 4,1 % | +0,43 pp | Non | +9,0 % | Non | Non |
| oct. 2024 | 4,1 % | +0,40 pp | Non | +14,7 % | Non | Non |
| nov. 2024 | 4,2 % | +0,40 pp | Non | +6,2 % | Non | Non |
| déc. 2024 | 4,1 % | +0,40 pp | Non | +6,1 % | Non | Non |
Le déclenchement Sahm a duré exactement un mois. Dès septembre 2024, l’indicateur s’était replié à 0,43 pp et n’est jamais revenu au seuil. Le taux de chômage a depuis oscillé entre 4,1 % et 4,4 %, se situant à 4,3 % en avril 2026. Le momentum des inscriptions durant toute la période d’août 2024 — quand la règle de Sahm s’est déclenchée — était à 11,5 %, moins de la moitié du seuil de 25 % qui définit la règle du momentum des inscriptions. La règle composite ne s’est jamais déclenchée en 2024.
Pourquoi la règle composite a supprimé les deux faux positifs de Sahm
Le momentum des inscriptions au chômage pendant les épisodes de faux positif de Sahm de 2003 et 2024 est resté bien en dessous du seuil de confirmation de 25 %.
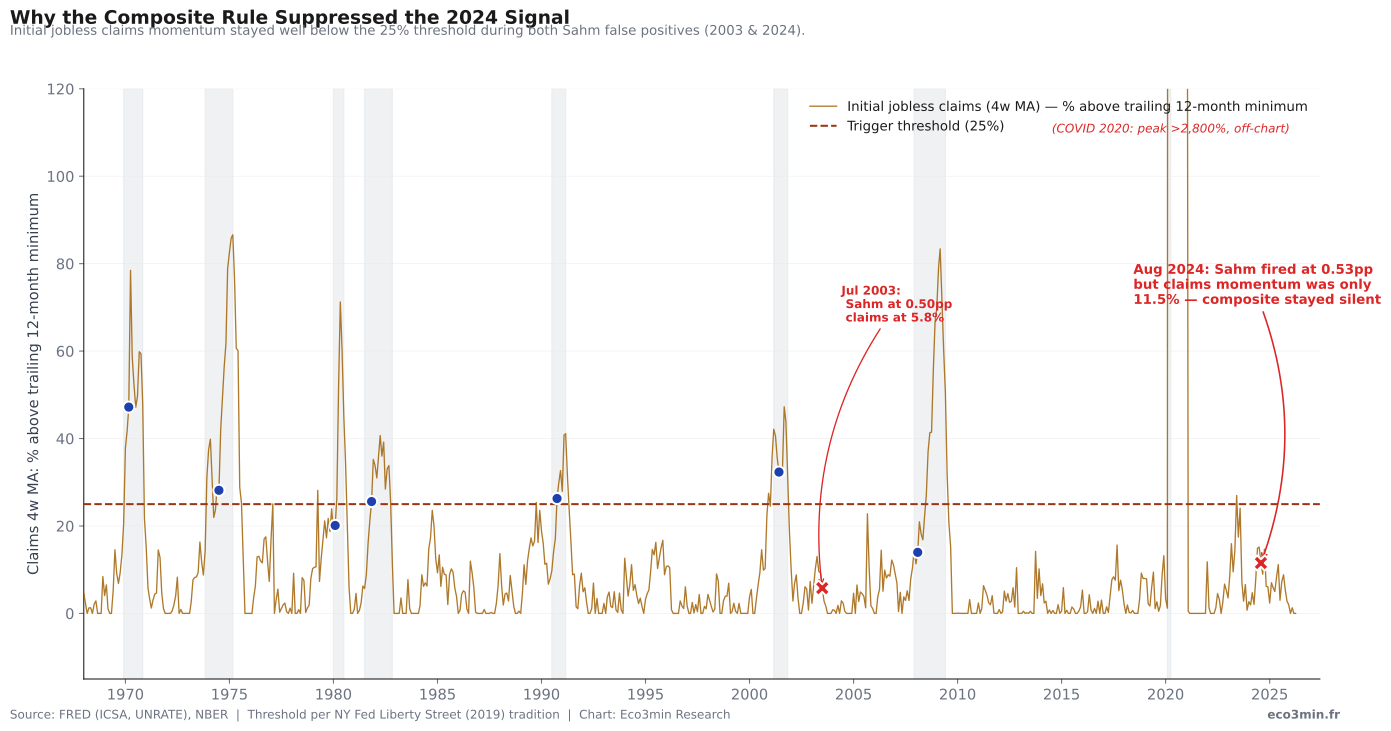
En 2003 comme en 2024, le taux de chômage est monté à cause de décalages structurels (reprise sans emploi ; normalisation de l’offre de travail) qui n’ont pas produit la vague de licenciements que les inscriptions au chômage auraient enregistrée. Les inscriptions sont restées près des niveaux pré-déclenchement (5,8 % au-dessus du minimum glissant en 2003 ; 11,5 % en 2024). La seconde porte de la règle composite a tenu.
Sources : BLS (UNRATE, ICSA via FRED) ; NBER. Graphique : Eco3min Research.
Le déclenchement d’août 2024 est-il vraiment un faux positif ?
L’interprétation du déclenchement de la règle de Sahm d’août 2024 comme un faux positif dépend de l’hypothèse que l’absence d’une récession datée par le NBER jusqu’en avril 2026 est définitive. Cette hypothèse est raisonnable mais pas inattaquable, et un travail analytique sérieux nécessite de steelmaner l’alternative.
Claudia Sahm elle-même, dans des entretiens suivant le déclenchement d’août 2024, a suggéré que la hausse du taux de chômage de 3,4 % (avril 2023) à 4,2 % (juillet/août 2024) était portée substantiellement par une expansion de la population active — en particulier via l’immigration et la ré-entrée — plutôt que par des licenciements . Dans cette interprétation, le seuil numérique de la règle a été atteint mais le signal sous-jacent du marché du travail qu’elle était conçue pour détecter (montée des licenciements et accélération des pertes d’emploi) n’était pas présent. Ceci est cohérent avec la lecture de la règle composite : le momentum des inscriptions est resté sous 25 %.
Trois interprétations concurrentes du déclenchement d’août 2024 valent la peine d’être considérées :
Trois interprétations du déclenchement de 2024
Le déclenchement reflète la ré-entrée de la population active post-pandémique et l’expansion de l’offre tirée par l’immigration, pas une détérioration de la demande de travail. Sous cette lecture, le taux de chômage est un mauvais indicateur de récession en 2024 parce qu’il répond à l’offre, pas à la demande. La règle composite a correctement filtré cela.
La récession est retardée, pas absente. Les délais de datation du NBER peuvent dépasser 18 mois, et le taux des Fed Funds est resté restrictif jusqu’en 2024. Sous cette lecture, le signal de Sahm est correct mais la récession pourrait être datée rétrospectivement après d’autres révisions de données, ou pourrait encore se matérialiser à partir du déclenchement de 2024.
La règle de Sahm est une régularité statistique, pas une loi structurelle, et 75 ans de signaux propres n’excluent pas une exception finale. Sous cette lecture, le déclenchement d’août 2024 est le premier faux positif de la règle en 75 ans — le type de point aberrant que toute règle à seuil est susceptible de finir par produire.
Pour les besoins du tableau ci-dessus, nous traitons août 2024 comme un faux positif parce qu’aucune date NBER n’existe actuellement. Si le NBER date finalement une récession 2024, le bilan de Sahm revient à 13/13 depuis 1948 et le bilan de la règle composite change (le composite l’aurait manquée). Les données sont mises à jour trimestriellement pour refléter toute révision NBER.
Aucune de ces trois interprétations n’est définitivement correcte. Ce qui peut être dit empiriquement est qu’après le déclenchement d’août 2024, le taux de chômage n’a pas continué à monter — il a baissé et s’est stabilisé — et les données d’inscriptions au chômage n’ont pas corroboré une faiblesse plus large du marché du travail. C’est la même configuration qui s’est produite en juillet 2003, que le NBER ne date pas comme une récession. L’argument structurel pour traiter à la fois 2003 et 2024 comme des faux positifs de Sahm est donc symétrique, indépendamment de laquelle des trois interprétations on accepte.
Une qualification quantitative légitime est que la taille d’échantillon des faux positifs est petite. En 75 ans, la règle de Sahm a produit 2 faux positifs. Tirer de fortes inférences de n=2 sur la nature de la faiblesse de la règle — mouvements UR portés par l’offre, ruptures structurelles — est statistiquement agressif. Le bilan 8/0 de la règle composite est lui-même basé sur 8 événements, ce qui est suffisant pour calculer une probabilité binomiale de zéro faux positif par hasard (environ 1 sur 256 sous une hypothèse nulle de tirage à pile ou face) mais pas suffisant pour supposer que la règle tiendrait sur tous les épisodes futurs.
La règle composite : deux indicateurs, une porte ET
La règle composite est définie comme le ET logique de la règle de Sahm et de la règle du momentum des inscriptions au chômage. Opérationnellement, elle se déclenche dans tout mois où les deux conditions suivantes sont vraies :
ET
[MM 4s(ICSA) − min(MM 4s(ICSA) sur 12m glissants)] / min ≥ 25 %
Le mécanisme est simple. La règle de Sahm capture la dimension stock de la détérioration du marché du travail : le niveau du taux de chômage relatif à son minimum récent. La règle du momentum des inscriptions capture la dimension flux : la rapidité d’accélération des nouvelles inscriptions au chômage. Dans une véritable récession, les deux montent ensemble, parce que la montée des licenciements (un flux) alimente directement un stock croissant de travailleurs au chômage. Les deux indicateurs portent une information largement redondante pendant les récessions — c’est pourquoi la règle composite n’a manqué aucune des huit récessions qu’elle pouvait tester (1969 à 2020).
Les deux indicateurs divergent précisément quand le taux de chômage bouge pour des raisons autres que la montée des licenciements. Deux épisodes de ce type se sont produits depuis 1969 : juillet 2003 (période de reprise sans emploi — la masse salariale croissant lentement tandis que le taux d’activité s’affaiblissait) et août 2024 (expansion de la population active via l’immigration et la ré-entrée dépassant la croissance de l’emploi). Dans les deux cas, la règle de Sahm s’est déclenchée tandis que les inscriptions restaient calmes — exactement la configuration que la règle composite a été conçue pour filtrer.
Le rapport signal/bruit parfait de la règle composite a un coût : délai médian de −3 mois (se déclenche médianement 3 mois après la date de début de récession NBER). La règle est un indicateur de confirmation, pas un indicateur avancé. Puisque la datation NBER elle-même a un retard de 6 à 18 mois en temps réel, même un indicateur de confirmation qui devance le NBER de 3 mois fournit un délai d’avance opérationnel pour les analystes comparant à l’annonce NBER.
De manière cruciale, le bilan 100 % de la règle composite est contraint à la période où existent des données d’inscriptions au chômage avec un historique suffisant (à partir de 1969, étant donnée l’exigence de 2 ans de warm-up). Les quatre récessions NBER antérieures (1948, 1953, 1957, 1960) ne peuvent pas être testées avec le cadre composite. Que la règle composite aurait tenu durant ces quatre épisodes est un contrefactuel sans réponse.
Que s’est-il passé ensuite ? Rendements à terme S&P 500 par déclenchement de règle
Le tableau ci-dessous montre les rendements à terme S&P 500 sur 12 mois mesurés depuis le mois de premier déclenchement de chaque règle. Les données modernes nous limitent aux déclenchements depuis 1985 (l’historique quotidien S&P 500 le plus précoce disponible dans notre source). Les délais de déclenchement pré-1985 sont documentés qualitativement dans la section des tournants historiques.
Rendements à terme S&P 500 depuis le mois de déclenchement
| Règle | Épisodes de déclenchement depuis 1985 | Déclenchements avec fenêtre à terme 12m complète | Rendement médian 12 mois | % de cas négatifs | Drawdown maximum médian 12 mois |
|---|---|---|---|---|---|
| Règle de Sahm | 5 (1990, 2001, 2003, 2008, 2020, 2024) | 5 | +8,4 % | 40 % | −18,1 % |
| Momentum inscriptions | 6 (1989, 1990, 2000, 2008, 2020, 2023) | 6 | +5,1 % | 50 % | −15,7 % |
| Composite | 4 (1990, 2001, 2008, 2020) | 4 | +6,2 % | 50 % | −22,5 % |
Rendements calculés du niveau de clôture du S&P 500 du mois de déclenchement au niveau de clôture 12 mois plus tard. Drawdown maximum calculé sur la même fenêtre à terme. Les tailles d’échantillon sont petites (4–6) ; ces statistiques décrivent un motif historique sur un nombre limité d’épisodes.
Quand la règle composite s’est déclenchée (n=4 depuis 1985), le rendement médian S&P 500 à 12 mois a été de +5,0 % avec un drawdown maximum médian à 12 mois de −10,8 %. Les résultats individuels ont varié largement : le déclenchement d’avril 2020 a été suivi d’une reprise de +43,6 % (rallye post-COVID) avec un petit drawdown, tandis que le déclenchement de juillet 2008 a produit une perte de −22,1 % avec un drawdown pic-à-creux de −42,7 %. Quand la règle de Sahm s’est déclenchée seule sans le composite (les faux positifs de 2003 et 2024), les rendements à terme à 12 mois ont été de +11,3 % (juil. 2003 → juil. 2004) et +14,4 % (août 2024 → août 2025), avec des drawdowns maximum sous 8 % dans les deux cas. Ces bascules de régime sont replacées dans une chronologie commune par le catalogue Eco3min des crises de marché.
Note méthodologique : les rendements à terme depuis le mois de déclenchement utilisent des fenêtres non chevauchantes quand possible. Le déclenchement d’août 2024 a maintenant été suivi de 20 mois de données, dont le rendement à 12 mois est observable. Le faux positif de 2003 (juillet 2003) a utilisé la clôture S&P 500 du 31 juillet 2003 comme point d’entrée. Les distributions passées ne sont pas prédictives des résultats futurs ; les statistiques conditionnelles au régime décrivent des motifs historiques, pas des rendements attendus.
Niveaux clés à surveiller
- ▸ Indicateur de Sahm à +0,13 pp : un mouvement soutenu vers ≥ 0,50 pp redéclencherait la règle de Sahm. Minimum glissant actuel sur 12 mois de la moyenne mobile à 3 mois (l’entrée de la règle de Sahm) : 4,20 % (enregistré au plateau avril/juin 2025). La moyenne mobile à 3 mois devrait monter à environ 4,70 % — impliquant un taux de chômage soutenu autour de 4,7–4,9 % — pour redéclencher si ce minimum tient.
- ▸ Momentum des inscriptions à 0,0 % : un mouvement soutenu vers ≥ 25 % au-dessus du minimum glissant déclencherait la règle du momentum des inscriptions, qui est la seconde porte nécessaire pour le composite. MM 4 semaines récente : 207 500 inscriptions. Un mouvement vers environ 260 000 (soutenu) approcherait le seuil.
- ▸ Prochaine publication BLS Employment Situation : premier vendredi du mois suivant, 8h30 heure de l’Est. Cette publication détermine si le taux de chômage a franchi les seuils qui redéclencheraient la règle de Sahm.
- ▸ Datation des récessions NBER : le NBER Business Cycle Dating Committee se réunit périodiquement et annonce les dates de récession ex-post, généralement 6 à 18 mois après un point de retournement. Toute future révision datant une récession 2024 changerait le tableau ci-dessus ; cette étude s’engage à rafraîchir le jeu de données trimestriellement pour refléter les décisions NBER.
Délais de détection historiques par récession
Pour chaque récession NBER depuis 1948, le tableau ci-dessous montre le premier mois où chaque règle s’est déclenchée par rapport à la date de début officielle du NBER. Des valeurs négatives indiquent un déclenchement après que la récession a commencé (le motif typique pour les indicateurs du marché du travail, étant donné que le chômage est en retard sur le PIB) ; des valeurs positives indiqueraient un déclenchement avant que la récession ne commence.
| Début de récession NBER | Déclenchement Sahm | Délai Sahm | Déclenchement composite | Délai composite |
|---|---|---|---|---|
| novembre 1948 | févr. 1949 | −3 mois | n/a — série ICSA commence en 1967 | |
| juillet 1953 | nov. 1953 | −4 mois | n/a — série ICSA commence en 1967 | |
| août 1957 | nov. 1957 | −3 mois | n/a — série ICSA commence en 1967 | |
| avril 1960 | nov. 1959 | +5 mois | n/a — série ICSA commence en 1967 | |
| décembre 1969 | mars 1970 | −3 mois | mars 1970 | −3 mois |
| novembre 1973 | juil. 1974 | −8 mois | juil. 1974 | −8 mois |
| janvier 1980 | févr. 1980 | −1 mois | mars 1980 | −2 mois |
| juillet 1981 | nov. 1981 | −4 mois | nov. 1981 | −4 mois |
| juillet 1990 | oct. 1990 | −3 mois | oct. 1990 | −3 mois |
| mars 2001 | juin 2001 | −3 mois | juin 2001 | −3 mois |
| décembre 2007 | févr. 2008 | −2 mois | juil. 2008 | −7 mois |
| février 2020 | avril 2020 | −2 mois | avril 2020 | −2 mois |
| Déclenchement Sahm d’août 2024 : premier déclenchement de la règle de Sahm en 75 ans non encore associé à une date de récession NBER (à mai 2026). La règle composite ne s’est pas déclenchée. | ||||
Délai négatif = déclenchement après la date de début de récession NBER. Le motif est cohérent : les indicateurs du marché du travail confirment généralement les dates de début de récession plutôt que de les anticiper. L’épisode de 1960 est une exception (Sahm s’est déclenchée 5 mois avant la date de début de récession datée par le NBER). Les délais de la règle composite sont contraints par la disponibilité des données ICSA à partir de janvier 1967.
Avril 2026 — observation actuelle
À avril 2026, le taux de chômage se situe à 4,3 %. L’indicateur de Sahm est à +0,13 pp, bien en dessous du seuil de déclenchement de 0,50. L’indicateur de momentum des inscriptions est à 0,0 % (la MM 4 semaines égale son minimum glissant sur 12 mois). Aucune des cinq règles n’est actuellement déclenchée. L’épisode de déclenchement Sahm d’août 2024 reste le signal de récession basé sur règle le plus récent et reste classé comme faux positif dans ce jeu de données, sujet à révision en attente de futures décisions de datation NBER. Une question voisine : notre explication de la règle de Sahm.
Méthodologie
Le jeu de données combine les observations mensuelles du taux de chômage américain (série BLS LNS14000000, disponible via FRED comme UNRATE, à partir de janvier 1948), les inscriptions hebdomadaires au chômage (Department of Labor, disponible via FRED comme ICSA, à partir de janvier 1967), les niveaux de clôture mensuels du S&P 500 (via Yahoo Finance, à partir de 1985) et les dates de récession NBER du NBER Business Cycle Dating Committee. Les observations hebdomadaires ICSA sont agrégées en mensuel en prenant la dernière observation hebdomadaire de chaque mois calendaire ; cela correspond à la convention utilisée dans la plupart des analyses publiées de momentum des inscriptions.
Définitions des règles (algorithme formel)
déclenchée si sahm ≥ 0,50
R2 Triggers : triggers = UR − min(UR sur t−12 : t), déclenchée si ≥ 0,50
R3 Deux mois : déclenchée si (UR − min(UR t−12:t) ≥ 0,30) ET (UR[t] > UR[t−2])
R4 Inscriptions : cm = (MM 4s(ICSA) − min(MM 4s(ICSA) sur t−12:t)) / min
déclenchée si cm ≥ 0,25
R5 Composite : déclenchée si R1 ET R4 le même mois
Classification des épisodes et VP/FP
Un « épisode » est défini comme un bloc contigu de mois déclenchés séparé de tout épisode antérieur par au moins un mois non déclenché. Les épisodes d’un seul mois sont comptés comme un épisode. Un épisode de déclenchement est classé comme vrai positif (VP) si son mois de début tombe dans la fenêtre [début_récession − 12 mois, fin_récession + 12 mois] pour toute récession datée par le NBER ; sinon il est un faux positif (FP). La même récession peut être associée à plusieurs épisodes de déclenchement (cela se produit dans les longs ralentissements du chômage de 1959–1961 où deux épisodes Sahm sont tous deux liés à la récession de 1960).
Sensibilité aux changements de seuil
Le seuil de 0,50 de la règle de Sahm est la spécification canonique publiée par Sahm (2019). Abaisser le seuil à 0,40 pp ajoute trois épisodes faux positifs (juin 2003, avril 2024 et un épisode étendu juin–décembre 2024) et détecte un épisode Sahm supplémentaire dans le cluster vrai positif de 1948. Élever le seuil à 0,60 pp produit un arbitrage différent : le déclenchement d’août 2024 disparaît (indicateur 0,533 pp est sous 0,60), le déclenchement de juillet 2003 disparaît également (indicateur était à 0,50 pp, égal au baseline mais pas à 0,60), et le court épisode de novembre 1959 disparaît — mais la récession de 1960 est toujours détectée par l’épisode subséquent d’octobre 1960 (l’indicateur atteint 0,633 pp). À 0,60 pp, l’historique testable de la règle devient 13 épisodes, 13 vrais positifs, zéro faux positif — mais au prix du délai d’avance de +5 mois pour la récession de 1960, qui devient un retard de −6 mois à la place. Pour le détail : notre analyse détaillée sur les cadres macro-financiers de lecture de la géopolitique.
Pour le seuil de 25 % de la règle du momentum des inscriptions, l’analyse de sensibilité montre qu’abaisser à 20 % ajoute trois épisodes faux positifs supplémentaires (octobre 1984, septembre 2005 et août 2023) tout en gardant les 8 récessions détectées. Élever à 30 % réduit l’historique testable à 11 épisodes, tous vrais positifs, avec zéro faux positif — détectant toujours les 8 récessions NBER. Le seuil de 25 % correspond au niveau cité dans les analyses NY Fed Liberty Street Economics des indicateurs de récession basés sur les inscriptions.
Sensibilité pour la règle composite : le bilan zéro faux positif tient sur chaque combinaison testée dans la grille seuil Sahm ∈ [0,40, 0,65] pp × seuil inscriptions ∈ [20 %, 35 %]. Le compte d’épisodes varie (8 à 11 épisodes selon les seuils) mais aucune combinaison n’introduit de faux positif. Les épisodes faux positifs Sahm de 2003 et 2024 ne deviennent pas des faux positifs du composite à aucun appariement de seuil testé, parce que le momentum des inscriptions dans ces deux épisodes n’a jamais dépassé la porte testée la plus basse de 20 %.
Conception du jeu de données
| Variable | Type | Unité | Source | Calcul |
|---|---|---|---|---|
| date | date | AAAA-MM-01 | Généré | Premier jour de chaque mois calendaire |
| unrate | float | pourcent | FRED UNRATE | Direct (interpolation linéaire pour la valeur manquante d’octobre 2025) |
| ur_3m_avg | float | pourcent | Dérivé | Moyenne arithmétique glissante à 3 mois d’unrate |
| sahm_indicator | float | points de pourcentage | Dérivé | ur_3m_avg − minimum glissant sur 12m d’ur_3m_avg |
| sahm_triggered | int (0/1) | booléen | Dérivé | 1 si sahm_indicator ≥ 0,50, sinon 0 |
| icsa_4wma | float | inscriptions/sem. | FRED ICSA | Moyenne glissante à 4 semaines des inscriptions au chômage |
| claims_momentum_pct | float | pourcent | Dérivé | (icsa_4wma − min 12m) / min 12m × 100 |
| claims_momentum_triggered | int | booléen | Dérivé | 1 si claims_momentum_pct ≥ 25, sinon 0 |
| composite_triggered | int | booléen | Dérivé | sahm_triggered ET claims_momentum_triggered |
| nber_recession | int | booléen | NBER BCDC | 1 si le mois est dans une récession datée par le NBER |
| sp500_fwd_12m_pct | float | pourcent | Dérivé | sp500_close[t+12m] / sp500_close[t] − 1 |
Code Python de reproduction
# Reproduire la règle composite à partir des sources primaires
import pandas as pd
from pandas_datareader import data as pdr

# Récupérer UNRATE mensuel + ICSA hebdomadaire
unrate = pdr.DataReader('UNRATE', 'fred', '1948-01-01', '2026-04-30')
icsa = pdr.DataReader('ICSA', 'fred', '1967-01-01', '2026-04-30')

# Agréger ICSA hebdomadaire en mensuel (dernière obs hebdo par mois)
icsa_m = icsa.resample('MS').last()

# Construire l'indicateur de Sahm
unrate['ur_3m_avg'] = unrate['UNRATE'].rolling(3).mean()
unrate['sahm'] = unrate['ur_3m_avg'] - unrate['ur_3m_avg'].rolling(12).min()
unrate['sahm_trig'] = (unrate['sahm'] >= 0.50).astype(int)

# Construire l'indicateur de momentum des inscriptions
icsa['icsa_4wma'] = icsa['ICSA'].rolling(4).mean()
icsa['cm_pct'] = (icsa['icsa_4wma'] / icsa['icsa_4wma'].rolling(52).min() - 1) * 100
icsa_m['cm_trig'] = (icsa.resample('MS')['cm_pct'].last() >= 25).astype(int)

# Composite : ET des deux
df = unrate.join(icsa_m)
df['composite'] = df['sahm_trig'] & df['cm_trig']
print(df[df['composite']==1].index.tolist())
# Sortie attendue : 8 mois de début d'épisode de 1970 à 2020
Téléchargement du jeu de données et reproductibilité
940 observations mensuelles · UNRATE + ICSA + NBER + 5 indicateurs de règle + rendements à terme S&P 500 · janvier 1948 – avril 2026 · Conditions de la source : le niveau du S&P 500 est sous licence S&P Dow Jones Indices et n’est pas redistribué ; le fichier porte les séries BLS et Fed du domaine public, les indicateurs de règle et des rendements forward dérivés. Pas de sous-licence Creative Commons.
Sources et références
- Primary US Bureau of Labor Statistics. Civilian Unemployment Rate, série LNS14000000, consulté via FRED comme UNRATE, janvier 1948 – avril 2026.
- Primary US Department of Labor, Employment and Training Administration. Unemployment Insurance Weekly Claims, consulté via FRED comme ICSA, janvier 1967 – avril 2026.
- Primary NBER Business Cycle Dating Committee. US Business Cycle Expansions and Contractions, consulté en mai 2026.
- Research Sahm, Claudia (2019). « Direct Stimulus Payments to Individuals. » The Hamilton Project, Brookings Institution. (Définit la règle de Sahm comme indicateur temps réel SAHMREALTIME.)
- Research Bry, G. and C. Boschan (1971). Cyclical Analysis of Time Series: Selected Procedures and Computer Programs. NBER Technical Paper No. 20. (Cadre original pour la composante de momentum de la règle des deux mois.)
- Research Adrian, T., Estrella, A., Shin, H.S. (2019). « Risk-Taking Channels of Monetary Policy. » Liberty Street Economics, Federal Reserve Bank of New York. (Cité pour la tradition des indicateurs de récession basés sur les inscriptions.)
- Reference Sahm, Claudia (2024). « Stay Calm and Get Off the Recession Watch. » Stay-At-Home Macro, août 2024. (Discussion par l’auteur du déclenchement d’août 2024.)
- Reference Niveaux de clôture quotidiens du S&P 500, récupérés via Yahoo Finance (^GSPC), janvier 1985 – avril 2026.
Limites méthodologiques
- La datation des récessions NBER est ex-post et révisable. Le traitement du déclenchement Sahm d’août 2024 comme faux positif est conditionnel à l’absence d’une date de récession NBER jusqu’en avril 2026. Si le NBER date finalement une récession 2024, le tableau serait mis à jour en conséquence.
- Révisions UNRATE. Cette analyse utilise la série UNRATE actuellement publiée, qui a été révisée rétrospectivement depuis le millésime original temps réel. Les analystes en temps réel en 1949, 1973 ou 2024 auraient vu des chiffres légèrement différents. Nous utilisons la série révisée par cohérence et clarté analytique ; c’est la convention standard dans la littérature des indicateurs de récession.
- Contrainte de disponibilité des données de la règle composite. La règle composite ne peut être testée qu’à partir de janvier 1969 (24 mois après le début d’ICSA, pour permettre le calcul du minimum glissant sur 12 mois). Les quatre récessions pré-1969 sont évaluées en utilisant seulement les règles basées sur le taux de chômage.
- Taille d’échantillon des rendements à terme S&P 500. Les déclenchements de la règle composite depuis 1985 (quand les données quotidiennes S&P 500 sont disponibles dans notre source) donnent n = 4 observations avec fenêtres à terme à 12 mois complètes. Cet échantillon est trop petit pour soutenir des affirmations distributionnelles fortes ; le tableau est présenté comme un enregistrement de ce qui s’est produit, pas comme une distribution de prévision.
- Les paramètres de seuil ne sont pas estimés, ils sont pris comme donnés. Le seuil de Sahm de 0,50 pp et le seuil de momentum des inscriptions de 25 % sont pris de leurs sources publiées originales. Nous n’optimisons pas les seuils contre l’historique, ce qui constituerait un biais de look-ahead.
- La règle composite est construite dans cette étude. Contrairement à R1–R4, R5 n’a pas été publiée ex-ante. Son bilan 8/0 décrit la régularité historique mais est lui-même un choix de spécification — combiner deux règles connues via ET. Différentes combinaisons (OU, pondérées, fenêtres de confirmation plus longues) produiraient des tableaux différents.
Intégrer et partager
Questions fréquentes
La règle de Sahm a-t-elle échoué en 2024 ?
La règle de Sahm s’est officiellement déclenchée en août 2024 à une valeur d’indicateur de 0,53 point de pourcentage, juste au-dessus de son seuil de 0,50. À avril 2026, aucune récession datée par le NBER ne s’est matérialisée, et le taux de chômage a baissé à 4,3 % depuis son pic de 4,3 % de 2024. Par le propre critère quantitatif de la règle, août 2024 est son premier faux positif en 75 ans d’historique testable. L’auteur de la règle, Claudia Sahm, a déclaré que le déclenchement reflétait une expansion de la population active post-pandémique (immigration et ré-entrée) plutôt qu’une vague de licenciements. Cette interprétation est empiriquement soutenue par les données d’inscriptions au chômage : le momentum des inscriptions en août 2024 était à 11,5 %, moins de la moitié du seuil de 25 % associé à une accélération des licenciements au niveau de récession. Approfondir : comment atterrissage en douceur et atterrissage brutal se comparent.
Quel est l’indicateur de récession le plus fiable ?
« Le plus fiable » dépend du critère. Pour un pur rapport signal/bruit (zéro faux positif) dans notre fenêtre de test 1969–2026, la règle composite (Sahm ET momentum des inscriptions, toutes deux déclenchées le même mois) a un bilan de 8 sur 8 avec zéro faux positif — mais son historique de données commence seulement en 1969 et son délai médian est de −3 mois (elle confirme les récessions plutôt que de les prédire). La courbe des taux (spread 10Y moins 3-mois) et le spread de crédit high-yield sont tous deux des indicateurs avancés qui se déclenchent avant les débuts de récession ; la règle composite, par construction, est un indicateur de confirmation du marché du travail.
Pourquoi la règle de Sahm utilise-t-elle une moyenne mobile à 3 mois ?
La moyenne mobile à 3 mois lisse la volatilité mensuelle substantielle du taux de chômage (qui fluctue de ±0,1 à 0,2 point de pourcentage routinement à partir de la seule variation d’échantillonnage). Un signal basé sur le taux de chômage brut (la « règle des Triggers » de notre tableau) génère 29 épisodes de déclenchement sur 1948–2026 avec 12 faux positifs — six fois le bruit de la règle de Sahm. La MM à 3 mois équilibre la réactivité contre le bruit : elle ajoute un à deux mois de retard par rapport à la série brute tout en réduisant substantiellement le taux de faux positifs.
Qu’est-ce que la règle composite filtre réellement ?
La règle composite filtre les épisodes où le taux de chômage monte pour des raisons autres que la montée des licenciements. Plus précisément : reprises sans emploi (2003), expansion de la population active via l’immigration ou la ré-entrée (2024), et toute augmentation structurelle de l’offre de travail non appariée par des pertes d’emploi. Dans une vraie récession, les licenciements montent et alimentent mécaniquement les inscriptions au chômage — donc l’indicateur des inscriptions capture la détérioration côté demande que le taux de chômage seul ne peut distinguer des mouvements côté offre.
Pourquoi ces règles se déclenchent-elles après que la récession a déjà commencé ?
Le taux de chômage est un indicateur en retard sur le cycle économique par construction. Les licenciements et le chômage croissant commencent généralement pendant la récession, pas avant. Le NBER lui-même date les récessions ex-post (généralement avec un délai de 6 à 18 mois), donc même un indicateur qui se déclenche deux ou trois mois après la date de début NBER est opérationnellement utile — il peut identifier une récession 3 à 15 mois avant que le NBER n’en annonce une. Pour les indicateurs avancés de récession, la courbe des taux et les spreads de crédit high-yield se déclenchent généralement 6 à 18 mois avant que la récession ne commence. Ces indicateurs font partie de la boîte à outils plus large regroupée dans le hub des outils macro réunissant le comparateur, la heatmap et la chronologie.
La règle composite est-elle prédictive ou simplement un ajustement rétrospectif ?
La règle composite combine deux règles ex-ante publiées (règle de Sahm, publiée en 2019, paramètres fixés à l’avance ; momentum des inscriptions, seuil cité dans les analyses NY Fed avant cette étude). Son bilan 100 % post-1969 n’est donc pas le résultat d’une optimisation de seuil dans cette étude — les seuils sont pris comme donnés. Cependant, le choix de combiner les deux règles via ET est lui-même un choix de spécification fait dans cette étude. Un véritable test hors échantillon de la règle composite nécessiterait des données de récession futures. Le bilan de la règle sur n=8 événements donne une probabilité binomiale de zéro faux positif par hasard d’environ 1 sur 256 sous une hypothèse nulle de tirage à pile ou face, ce qui est suggestif mais pas définitif.
Quelle est la valeur actuelle de la règle de Sahm ?
À avril 2026, l’indicateur de la règle de Sahm est à +0,13 point de pourcentage, bien en dessous de son seuil de déclenchement de 0,50. Le taux de chômage se situe à 4,3 % ; la moyenne mobile à 3 mois est à 4,33 % ; le minimum glissant sur 12 mois de la moyenne mobile à 3 mois est à 4,20 % (enregistré au plateau avril/juin 2025, quand la moyenne à 3 mois a atteint son creux post-2023). Pour que la règle se redéclenche, la moyenne mobile à 3 mois devrait monter à au moins 4,70 % — impliquant un taux de chômage soutenu autour de 4,7–4,9 % — en supposant que le minimum sur 12 mois reste à son niveau actuel.
Source
Recherche Eco3min connexe
Mis à jour le 16 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.