
Du cuivre à l’inflation : comment le prix du métal se transmet aux prix (PPI, CPI)

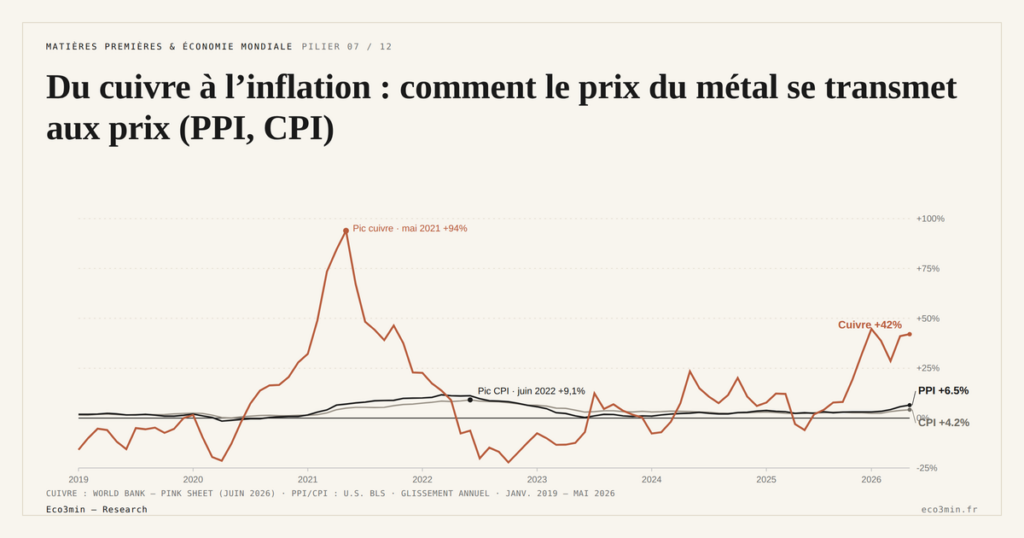
Le cuivre est un intrant industriel : son prix entre dans le coût de production avant d’atteindre le consommateur. Une hausse, surtout d’origine d’offre, peut donc nourrir l’inflation par les coûts sans qu’une demande vigoureuse soit en cause.
TL;DR
Quand le cuivre monte sous l'effet d'une offre contrainte, l'inflation par les coûts s'accroît au moment même où l'activité peut faiblir : une même hausse de prix qui ne dit rien d'une demande robuste.
- Le prix du cuivre s'imprime d'abord dans l'indice des prix à la production (PPI) : selon une analyse RBC Economics de juin 2026, un bond du cuivre ou de l'aluminium renchérit la fabrication des appareils électroménagers, que le producteur répercute.
- La répercussion à la consommation est plus modeste et différée : en mai 2026, le cuivre gagnait 42 % sur un an, les prix à la production américains 6,4 % en première estimation et les prix à la consommation 4,2 % (Banque mondiale, BLS).
- Un choc d'offre change le sens de la hausse : selon la Réserve fédérale de New York (février 2025), l'essentiel de la poussée persistante de l'inflation mondiale venait de chocs d'offre, qui obligent les banques centrales à arbitrer entre inflation et activité.
Comprendre ce canal éclaire un point souvent confondu : une inflation tirée par un choc de matière première n’est pas le signe d’une économie en surchauffe. L’évaluation Euro faible, euro fort et inflation importée prolonge ce point sur le terrain des changes. Le mécanisme, sa portée et ses limites méritent d’être décomposés.
Le cuivre est un coût, pas un produit fini
Le consommateur n’achète jamais de cuivre directement. Il achète des appareils électroménagers, des véhicules, du logement, de l’électronique : des biens dans lesquels le métal n’est qu’un composant parmi d’autres. Le prix du cuivre intervient donc en amont, comme un coût d’intrant pour les fabricants, et non comme un prix final. Cette position dans la chaîne de valeur détermine la façon dont une variation de cours se propage : elle frappe d’abord les marges et les prix de production, puis, éventuellement, atténuée et différée, les prix à la consommation. Le même raisonnement, appliqué à l’argent, est exposé dans l’argent et le cuivre confrontés comme métaux industriels.
Cette mécanique de transmission est l’une des raisons pour lesquelles les rendements obligataires sont restés élevés alors que la croissance faiblissait, un point central pour comprendre pourquoi le ratio cuivre/or a décroché. Si un choc de cuivre alimente l’inflation par les coûts, les taux longs intègrent cette inflation indépendamment du cycle. Replacée dans les régimes de cycles des matières premières, la question n’est pas seulement de savoir si le cuivre monte, mais comment et à quelle vitesse sa hausse se diffuse dans les prix.
Du cuivre au PPI : la première marche
La première empreinte d’une hausse du cuivre apparaît dans l’indice des prix à la production (PPI), qui mesure les prix reçus par les producteurs. L’exemple est concret : selon une analyse de RBC Economics publiée en juin 2026, lorsque les prix du cuivre ou de l’aluminium bondissent, fabriquer un appareil électroménager devient plus coûteux, et le fabricant répercute tout ou partie de ce surcoût, faisant monter le PPI des appareils concernés. Le PPI agit ainsi comme un signal précoce : les tensions de prix se manifestent au niveau du producteur avant d’atteindre le consommateur, ce qui en fait un indicateur avancé du CPI. Suivre les prix du cuivre dans le temps en regard du PPI éclaire cette première marche.
Les séries publiques montrent cette hiérarchie. Sur un an, le cuivre (Banque mondiale, Pink Sheet, moyenne mensuelle) a culminé à +94 % en mai 2021 ; les prix à la production américains (BLS, demande finale) ont plafonné à +11,6 % en mars 2022, les prix à la consommation à +9,1 % en juin 2022. En mai 2026, le cuivre progressait de 42 % sur un an, la demande finale du PPI de 6,4 % en première estimation (5,9 % après révision) et le CPI de 4,2 %. En août 2026, dernier mois commun aux trois séries, le métal atteint 14 326 $ la tonne, un record en moyenne mensuelle (+48 % sur un an), l’indice BLS des demi-produits en cuivre et laiton +20,9 %, la demande finale du PPI +5,4 % et le CPI +3,4 %, dont 2,4 % hors alimentation et énergie.
Les travaux académiques confirment cette hiérarchie. Les études sur la transmission des prix des matières premières trouvent une répercussion partielle vers les prix à la production, les chocs sur l’énergie et les métaux montrant les effets les plus marqués à ce niveau. C’est précisément ce que documente le lien entre matières premières et inflation : le métal n’enclenche pas une inflation généralisée, mais il déplace le coût de fabrication d’un large éventail de biens, du câblage aux équipements électriques. La force du signal au stade du producteur tient à l’omniprésence du cuivre dans l’appareil productif.
La transmission suit des étages successifs. Le cuivre brut alimente d’abord le prix des produits semi-finis (fils, tubes, composants), puis celui des biens intermédiaires intégrant ces composants, et enfin celui des biens finis. À chaque étage, un délai s’ajoute et une partie du surcoût est absorbée. C’est pourquoi l’indice des prix à la production se décompose lui-même en stades (matières premières, biens intermédiaires, biens finis), et c’est le suivi de ces sous-indices qui permet de pister la progression d’un choc le long de la chaîne. Plus le bien final est éloigné du métal brut, plus la part du cuivre dans son prix est diluée.
Du PPI au CPI : un passage partiel et retardé
Le passage du PPI au CPI (les prix à la consommation) est nettement plus amorti. Dans les économies avancées, la part du cuivre dans le prix final d’un bien est faible : l’essentiel de la valeur ajoutée se trouve en aval, dans la main-d’œuvre, la distribution et les services. La répercussion à la consommation est donc plus modeste et différée que la répercussion à la production. La littérature note d’ailleurs qu’il n’existe pas de lien durable entre le niveau des prix des matières premières et le niveau des prix à la consommation, mais une relation entre les prix des matières premières et le taux d’inflation : un choc de cuivre déplace temporairement le rythme de hausse, pas le niveau permanent. La nature de cette répercussion dépend aussi de la composition de la demande de cuivre, selon que la hausse traduit un emballement ou une rareté.
L’ampleur du passage dépend du contexte. Une étude de la Banque de France (Lemaire et Vertier, novembre 2022) estime la transmission des prix des matières premières aux prix à la consommation à environ 30 % en Afrique, sur dix-sept produits alimentaires, énergétiques et engrais qui n’incluent pas les métaux, un chiffre d’autant plus élevé que la part alimentaire et de matières premières dans le panier est importante. Dans les économies avancées, où cette part est faible, la transmission au CPI est bien moindre. Autre limite : seuls les chocs marqués se diffusent réellement ; les variations modérées sont largement absorbées dans les marges des entreprises avant d’atteindre l’étiquette. Le cuivre n’est donc un moteur d’inflation à la consommation que lorsque sa hausse est forte, durable et concentrée.
Concrètement, le cuivre se diffuse vers le consommateur par quelques canaux identifiables : l’électroménager, l’automobile, le logement (via le câblage et les équipements électriques) et l’électronique grand public. Mais dans chacun de ces biens, le métal ne représente qu’une fraction du prix de vente, le reste tenant à l’assemblage, à la conception, à la marque et à la distribution. Un doublement du cours du cuivre ne double donc jamais le prix d’un réfrigérateur ou d’une voiture : il en relève le coût de quelques points, étalés dans le temps. Cette dilution explique pourquoi un choc spectaculaire sur les marchés métalliques ne se traduit, à la consommation, que par une contribution modeste à l’inflation globale. Dans la même veine : notre analyse de l’exposition aux matières premières.
La transmission présente enfin une asymétrie. Les prix finaux montent plus volontiers qu’ils ne baissent : une fois répercuté sur l’étiquette, un surcoût de cuivre tend à y rester même lorsque le métal reflue, les entreprises préférant reconstituer leurs marges. Cette rigidité à la baisse signifie qu’un choc transitoire sur le cours peut laisser une empreinte plus durable sur le niveau des prix à la consommation que ne le suggérerait la seule trajectoire du métal.
Qui absorbe le surcoût dépend du pouvoir de fixation des prix. Les fabricants disposant d’une position forte le répercutent rapidement ; ceux soumis à une concurrence vive le contiennent dans leurs marges, du moins un temps. La transmission du cuivre à l’inflation n’est donc pas mécanique : elle dépend de la santé des marges, de l’état de la demande finale et de la concurrence sectorielle. Le mécanisme est décomposé dans la transmission macro des matières premières. Dans une économie où les entreprises ont retrouvé du pouvoir de prix, un même choc se diffuse plus vite et plus complètement que dans un environnement concurrentiel tendu.
Choc d’offre ou choc de demande : la nuance décisive
La distinction la plus importante porte sur l’origine de la hausse. Une inflation par les coûts, déclenchée par un choc d’offre, n’a pas la même signification qu’une inflation par la demande. Lorsque le prix du cuivre monte parce que l’offre minière est contrainte plutôt que parce que la demande s’emballe, l’inflation augmente alors même que l’activité réelle peut faiblir. Une analyse de la Réserve fédérale de New York (Liberty Street Economics, 27 février 2025) attribue l’essentiel de la poussée persistante de l’inflation mondiale à des chocs d’offre globaux, qui imposent aux banques centrales un arbitrage entre stabilisation de l’inflation et de l’activité. Selon ses estimations, un resserrement plus vigoureux dès la mi-2021 n’aurait réduit l’inflation que modestement, tout en pesant nettement sur la production mondiale. La hausse du cuivre vue à travers la divergence du cuivre et de ses pairs prend ici tout son sens : si elle est idiosyncratique et liée à l’offre, elle pousse les prix sans signaler de surchauffe. Point connexe : notre étude sur formation des prix des matières premières.
Un canal indirect mérite d’être ajouté. Même lorsque la répercussion directe sur les prix reste faible, une flambée très visible d’une matière première peut déplacer les anticipations d’inflation des ménages et des marchés, lisibles dans les enquêtes de confiance ou dans les points morts d’inflation tirés des obligations indexées. Or des anticipations qui se dérèglent peuvent devenir auto-réalisatrices, en alimentant les négociations salariales et les comportements de fixation des prix. Le cuivre n’a pas besoin de peser lourd dans le panier pour influencer la perception de l’inflation, et cette perception compte autant que la mesure pour la politique monétaire. Sur le même thème, voir les matières premières et l’écart d’inflation totale.
Cette configuration éclaire le contexte de 2025-2026. L’inflation américaine a réaccéléré au printemps 2026, de 2,4 % sur un an en février à 4,2 % en mai (BLS), sous l’effet de l’énergie (+23,5 %) plus que du reste du panier (2,9 % hors alimentation et énergie). La proclamation présidentielle du 30 juillet 2025 ajoute une couche de coût : elle taxe à 50 % les demi-produits de cuivre importés et prévoit d’examiner un droit de 15 % sur le cuivre raffiné en 2027, puis de 30 % en 2028. Une partie du consensus lit toute reprise de l’inflation comme le symptôme d’une demande robuste ; le canal des coûts montre qu’il n’en est rien lorsque la source est un choc d’offre. Plusieurs forces peuvent toutefois limiter la diffusion : la substitution par d’autres matériaux, les gains de productivité et la compression des marges absorbent une part du surcoût avant qu’il n’atteigne les prix finaux.
C’est ce dilemme qui referme la boucle avec le ratio cuivre/or. Face à une inflation par les coûts d’origine d’offre, la banque centrale ne peut pas relâcher franchement sa politique sans risquer d’ancrer l’inflation, ni la durcir sans aggraver le ralentissement. Les taux longs restent alors élevés, portés par une prime d’inflation et de terme, quand bien même la croissance faiblit. Le ratio, lui, peut s’effondrer parce que l’or monte. Les deux séries divergent non par accident, mais parce qu’un choc d’offre métallique agit simultanément sur l’inflation et sur la lecture du cycle, exactement là où l’indicateur supposait que demande et prix évoluaient de concert.
Conclure qu’une inflation alimentée par la hausse du cuivre signale une économie en surchauffe. Lorsque la source est un choc d’offre, l’inflation par les coûts augmente précisément quand l’activité ralentit : confondre inflation de coûts et inflation de demande conduit à un contresens sur l’état réel du cycle. À relier à : le fer comme baromètre chinois alternatif.
Le cuivre transmet donc de l’inflation, mais selon un canal précis : fort et rapide au stade de la production, atténué et retardé à la consommation, et chargé d’un sens différent selon qu’il s’agit d’un choc d’offre ou de demande. Lire cette transmission pour ce qu’elle est (un déplacement de coûts, pas nécessairement un signal de croissance) reste la condition pour ne pas se tromper sur ce que dit la hausse du métal, ni sur ce qu’elle implique pour les taux.
Questions fréquentes
La hausse du cuivre fait-elle monter l’inflation ? Indirectement et partiellement. Le cuivre étant un intrant, son prix se répercute d’abord sur les prix à la production, puis, atténué et différé, sur les prix à la consommation, surtout lors de chocs marqués et durables.
Pourquoi le cuivre pèse-t-il plus sur le PPI que sur le CPI ? Parce qu’il intervient en amont, comme coût de fabrication. À la consommation, sa part dans le prix final est faible, l’essentiel de la valeur ajoutée résidant dans la main-d’œuvre, la distribution et les services.
Une inflation tirée par le cuivre signale-t-elle une économie forte ? Pas nécessairement. Si la hausse provient d’un choc d’offre, l’inflation par les coûts peut augmenter alors même que l’activité ralentit, à l’inverse d’une inflation de demande.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Le ratio cuivre/or comme signal macro : un baromètre des rendements obligataires encore fiable en 2024-2026 ?
Le ratio cuivre/or oppose un métal de croissance à une valeur refuge ; leur rapport a longtemps anticipé…
Raffineurs purs contre majors intégrées : l’exposition à la marge aval
Le raffineur pur ne possède que l'aval : son résultat épouse la marge de raffinage. La major intégrée…
Kérosène, la marge oubliée : le crack jet et le lien aviation
Le crack spread 3-2-1 résume la marge de raffinage à deux produits, l'essence et le gazole. Le kérosène…