
Délais de transmission monétaire : pourquoi les effets des taux sont longs, variables et asymétriques
Entre la décision d'une banque centrale et son impact sur l'économie réelle, les délais ne sont ni fixes ni symétriques. Ils dépendent du système bancaire, du contexte financier et des anticipations, au point qu'une part significative des effets observés aujourd'hui reflète encore des décisions prises plusieurs trimestres auparavant.

La politique monétaire ne produit que rarement des effets immédiats. Entre la décision d’une banque centrale et son impact observable sur l’économie réelle, les délais sont longs, hétérogènes et de durée difficile à prévoir. Cette caractéristique structurelle n’est pas un défaut d’efficacité : c’est la conséquence directe du fait que les instruments monétaires agissent sur des canaux intermédiaires (banques, anticipations, prix d’actifs) avant d’atteindre la consommation, l’investissement ou l’emploi.
TL;DR
Les effets des taux sur l'économie sont longs, variables et asymétriques : un resserrement freine l'activité plus nettement qu'un assouplissement ne la relance, et les délais s'écartent souvent du repère conventionnel de 12-18 mois.
- Le système bancaire amortit et étale les décisions : une part du stock de crédits reste indexée sur des conditions anciennes (immobilier à taux fixe long en France et en Allemagne), si bien que les volumes ralentissent encore après l'arrêt des hausses.
- L'asymétrie est documentée : un resserrement freine l'activité plus nettement qu'un assouplissement ne la relance, et la politique monétaire est moins puissante en récession (Tenreyro et Thwaites, 2016).
- En 2026, les effets des baisses de taux de juin 2024 à juin 2025 se diffusent encore quand la BCE relève de nouveau ses taux (2,25 % en juin, 2,50 % en septembre) : la conjoncture observée mêle des impulsions de sens opposé, ce qui brouille la lecture de l'écart de production.
Le point de départ est institutionnel. Quand une banque centrale modifie sa politique, elle n’agit pas directement sur la demande agrégée. Elle agit sur le coût de la liquidité bancaire, sur les conditions de refinancement, sur les anticipations. Ce sont ces canaux intermédiaires qui introduisent des délais, et qui en font varier la longueur d’un cycle à l’autre, selon l’état du bilan bancaire, le niveau d’endettement des agents et le degré de crédibilité monétaire perçu.
Ce mécanisme général est détaillé dans l’analyse de référence sur la manière dont la politique monétaire se transmet à l’économie réelle. L’angle traité ici est plus précis : comprendre pourquoi ces délais ne sont ni constants, ni symétriques entre resserrement et assouplissement, ni fiables d’un cycle à l’autre.
Le premier filtre : pourquoi le système bancaire absorbe et étale dans le temps
Entre la décision monétaire et l’économie réelle, le système bancaire joue un rôle d’amortisseur. Une hausse ou une baisse de taux modifie immédiatement le coût marginal du refinancement, mais elle n’affecte pas instantanément les encours de crédit existants. Fin 2025, une part significative des prêts aux entreprises et aux ménages restait indexée sur des conditions fixées plusieurs années auparavant, notamment en France et en Allemagne, où le crédit immobilier à taux fixe long domine le bilan des banques de détail.
Ce décalage explique pourquoi les volumes de crédit peuvent continuer à ralentir alors que les taux cessent d’augmenter, ou inversement rester dynamiques après un premier assouplissement. Le fil est suivi jusqu’au bout dans le décryptage de la propagation BCE-Fed vers les comptes de résultat. La transmission dépend du rythme de renouvellement des prêts, de la structure des bilans bancaires et de l’appétit au risque, qui évoluent lentement.
Le système bancaire n’absorbe pas seulement : il filtre. Une banque dont la rentabilité prospective se dégrade peut durcir ses critères d’octroi indépendamment du niveau des taux directeurs, ce qui prolonge la transmission restrictive bien après le pic. Cette dimension est documentée trimestriellement par le Bank Lending Survey de la BCE, qui suit le solde net des banques durcissant leurs conditions d’octroi.
Quatre horloges pour une même décision
Si leur durée varie d’un cycle à l’autre, l’ordre dans lequel les effets apparaissent change peu. Une décision de taux touche les marchés financiers en quelques minutes à quelques heures, les conditions de crédit en quelques semaines à quelques mois, l’activité réelle en plusieurs trimestres et l’inflation en bout de chaîne. Dans son évaluation par modèles du resserrement engagé en décembre 2021, la BCE situait le pic d’effet sur la croissance du PIB en 2023 et le pic d’effet sur l’inflation en 2024, soit un an d’écart (Bulletin économique 3/2023). Cette dernière place tient aux inerties nominales qui retardent l’ajustement des prix. Les salaires sont renégociés sur des cycles annuels ou pluriannuels, les contrats d’approvisionnement fixent les prix pour plusieurs mois et les loyers commerciaux s’indexent avec retard.
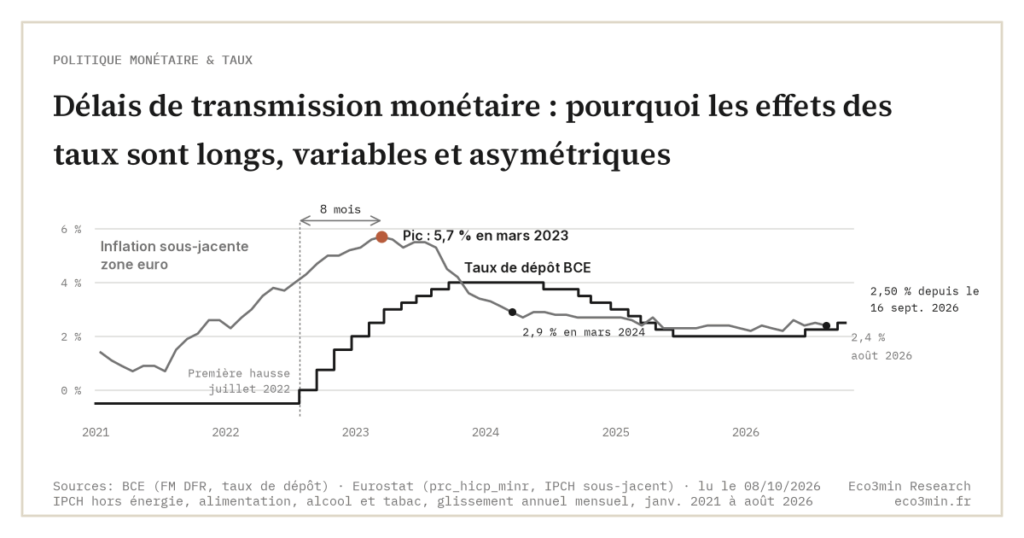
Les données de la zone euro sont compatibles avec cette séquence, sans suffire à la démontrer, car le niveau de l’inflation mêle l’effet des taux et le reflux du choc énergétique. Le PIB a reculé au quatrième trimestre 2022 (−0,1 %) et au premier trimestre 2023 (−0,2 %), dans les deux trimestres qui ont suivi la première hausse de juillet 2022. L’inflation sous-jacente a continué de monter jusqu’à 5,7 % en mars 2023. Elle n’est repassée sous 3 % qu’en mars 2024 et s’établissait à 2,2 % en janvier 2026 (Eurostat).
Les marchés, eux, devancent les décisions. L’indice Euro Stoxx large a gagné 10 % entre janvier et mai 2024 en moyenne mensuelle (BCE), avant la première baisse de taux du 6 juin. L’activité sortait alors à peine de la stagnation, avec 0,0 % au quatrième trimestre 2023 et +0,4 % au premier trimestre 2024. Un rebond boursier qui précède ou suit une baisse de taux traduit une anticipation de profits. Elle ne se vérifie que si la transmission passe ensuite par le crédit et l’investissement.
Le retour aux hausses en 2026, après un an de baisses puis un an de plateau, relance la séquence. La BCE a relevé son taux de dépôt à 2,25 % en juin 2026, puis à 2,50 % avec effet au 16 septembre. En août 2026, l’inflation totale de la zone euro atteignait 3,2 % et l’inflation sous-jacente 2,4 % (Eurostat), puis 3,8 % et 2,5 % en septembre selon l’estimation rapide, après un PIB stable au premier trimestre et en hausse de 0,6 % au deuxième. Dans la séquence observée en 2022-2024, les marchés intègrent une hausse dès son annonce, le crédit dans les mois qui suivent, l’activité puis l’inflation au-delà de plusieurs trimestres. Les chiffres de PIB et d’inflation publiés en 2026 ne mesurent donc pas encore ces deux hausses. Les prochaines décisions de politique monétaire de la BCE s’appuient ainsi sur des chiffres qui précèdent l’effet de ses propres relèvements.
Pourquoi le délai « moyen » de 12-18 mois est trompeur
Le scénario central de la modélisation macro standard suppose que la politique monétaire agit avec un décalage moyen relativement stable, souvent estimé entre 12 et 18 mois. Cette convention facilite la projection des cycles et l’usage des modèles DSGE. Elle masque toutefois une variabilité considérable autour de la moyenne.
Les délais ne sont pas seulement longs : ils sont variables et asymétriques. Ils s’allongent quand le système financier est fragilisé, quand la confiance des agents est faible, ou quand les anticipations intègrent un retournement rapide qui pousse à attendre. Ils peuvent se raccourcir en phase d’euphorie ou de forte crédibilité monétaire, où chaque décision est immédiatement intégrée dans les comportements. L’asymétrie entre hausse et baisse de taux porte d’abord sur la puissance plutôt que sur la vitesse. Sur données américaines, un resserrement freine nettement l’activité, alors que la capacité d’un assouplissement à la relancer apparaît beaucoup plus limitée (Angrist, Jordà et Kuersteiner, 2018 ; Tenreyro et Thwaites, 2016, qui montrent aussi que la politique monétaire est moins puissante en récession). La BRI documente de son côté des rendements décroissants de l’assouplissement prolongé à taux très bas (Rapport économique annuel 2024, chapitre II).
Le délai n’est donc pas un paramètre fixe à insérer dans une équation. C’est un résultat endogène du contexte (bilan bancaire, niveau d’endettement, état des anticipations) qui doit être ré-évalué à chaque cycle.
Le rôle amplificateur des anticipations
Cette variabilité s’explique en grande partie par le rôle des anticipations monétaires dans la transmission de la politique monétaire, qui modifient les comportements des agents bien avant que les ajustements comptables ou statistiques ne deviennent visibles dans les agrégats.
Quand les entreprises anticipent des conditions financières durablement restrictives, elles ajustent leurs décisions d’investissement avant même que les taux effectifs ne pèsent sur leur trésorerie. Les enquêtes sur les intentions d’investissement, comme celles de l’Insee en France ou de l’ifo en Allemagne, servent à repérer ces reports avant qu’ils n’apparaissent dans les comptes : l’effet psychologique précède l’effet comptable.
À l’inverse, des anticipations d’assouplissement peuvent retarder l’impact d’un resserrement. Des acteurs qui pensent que les taux vont baisser dans six mois préfèrent attendre plutôt qu’ajuster immédiatement leurs comportements, ce qui dilue l’effet du resserrement courant et oblige parfois la banque centrale à prolonger sa posture pour préserver la crédibilité de son engagement.
Pourquoi la lecture conjoncturelle est plus difficile quand les cycles se chevauchent
Quand une banque centrale change d’orientation avant que ses décisions précédentes aient produit tous leurs effets, l’économie se trouve dans une zone d’incertitude particulière. Les décisions passées continuent de se diffuser (refixation progressive du stock de crédits, ajustement retardé des comportements d’investissement) alors que les nouvelles commencent à agir. Ce décalage entre action passée et effets présents rend la lecture des signaux conjoncturels plus complexe qu’au cours de cycles plus linéaires. À rapprocher : le décalage taux de marché / taux servi.
Le cycle de la BCE illustre ce chevauchement. Après les hausses de juillet 2022 à septembre 2023 (de −0,50 % à 4,00 % pour le taux de dépôt), puis les baisses de juin 2024 à juin 2025 (jusqu’à 2,00 %), le Conseil des gouverneurs a relevé ses taux en juin et en septembre 2026 face aux pressions inflationnistes liées au conflit au Moyen-Orient. L’écart de production estimé en 2026 reflète donc à la fois les effets résiduels de l’assouplissement 2024-2025 et les premiers effets des hausses de 2026, qui ne toucheraient l’activité qu’avec plusieurs trimestres de décalage si l’on s’en tient aux délais du cycle précédent.
La vraie question : où en est le stock d’effets en cours de transmission ?
Derrière la question des délais, la préoccupation centrale est d’identifier si l’économie réagit encore à des décisions anciennes, ou si elle est déjà entrée dans un nouveau régime monétaire. L’interrogation pertinente n’est pas la prochaine décision de la banque centrale, mais le stock d’effets encore en cours de propagation, un agrégat invisible dans les statistiques courantes mais déterminant pour le pricing forward.
Impacts concrets observables aux trois échelles
Pour les entreprises, ces délais se traduisent par une visibilité réduite sur le coût du capital. Les décisions d’embauche et d’investissement sont prises dans un environnement où le signal monétaire est partiellement brouillé : le taux effectif payé sur la dette nouvelle n’est plus aligné sur le taux moyen du stock, et la trajectoire anticipée diverge parfois du niveau courant.
Pour les ménages, l’impact se manifeste souvent plus tardivement, via le crédit immobilier (refixation à la marge sur les nouveaux contrats) et la consommation durable. Les économies à dominante de crédit à taux variable (Royaume-Uni, pays nordiques, plusieurs économies émergentes) transmettent plus rapidement que les économies à crédit à taux fixe long.
Sur les marchés financiers, cette temporalité explique des phases de déconnexion entre données macro immédiates et valorisations. Les acteurs tentent d’anticiper où se situe l’économie dans la chaîne de transmission, ce qui produit des mouvements de spread parfois découplés des publications économiques courantes.
Trois indicateurs pour lire les délais en temps réel
- Rythme de renouvellement des encours de crédit (échéanciers de refixation), indicateur direct du temps de propagation du stock vers les conditions nouvelles.
- Conditions de crédit déclarées par les banques (Bank Lending Survey de la BCE, Senior Loan Officer Opinion Survey de la Fed), souvent en avance de plusieurs trimestres sur les statistiques agrégées de volumes.
- Écart entre décisions monétaires et réactions des volumes, calculé par lissage glissant sur les agrégats de crédit, révélateur d’un allongement ou d’un raccourcissement des délais effectifs.
Ce qui pourrait modifier la lecture standard
Ce cadre suppose une stabilité relative du cadre institutionnel et financier. Un choc exogène majeur, une crise financière ou une rupture réglementaire pourraient accélérer brutalement la transmission, en obligeant les banques à ajuster simultanément leurs bilans, ce qui compresse les délais habituels. À l’inverse, une politique budgétaire très expansionniste, du type observé aux États-Unis post-2020, peut neutraliser partiellement l’effet monétaire, en absorbant le durcissement des conditions de financement via la demande publique. Le résultat est un allongement des délais observés, parfois jusqu’à brouiller la lecture du cycle.
Une caractéristique structurelle, pas une anomalie
Les délais longs et variables de la politique monétaire ne sont pas une anomalie : ce sont une caractéristique structurelle qui découle des canaux intermédiaires par lesquels les instruments monétaires opèrent. Cette dimension est rarement mise en avant dans les commentaires de marché (où la décision d’une réunion compte plus que la chronologie cumulée des décisions précédentes) mais c’est elle qui explique pourquoi certaines décisions semblent inefficaces, ou au contraire excessives lorsqu’elles produisent enfin leurs effets.
Pour replacer cette analyse dans un cadre plus large, la page pilier consacrée à la politique monétaire et les taux permet de situer ces délais parmi les autres canaux de transmission.
3 idées à retenir
- La politique monétaire agit d’abord sur des canaux intermédiaires (banques, anticipations, prix d’actifs), ce qui crée des délais incompressibles entre la décision et ses effets sur l’économie réelle.
- Ces délais varient selon le contexte financier, le niveau d’endettement et l’état des anticipations, et l’asymétrie entre resserrement et assouplissement, qui porte sur l’ampleur des effets, est documentée.
- Une part des effets observés aujourd’hui reflète encore des décisions passées, parfois de sens opposé aux décisions actuelles, ce qui complique l’évaluation de l’orientation monétaire.
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Transmission de la politique monétaire : mécanismes, délais et hétérogénéités
La politique monétaire ne produit ses effets ni immédiatement ni uniformément. Les décisions des banques centrales modifient d'abord…
DTWEXBGS : lire le dollar broad index comme signal de force systémique
Le DTWEXBGS, indice broad publié par la Réserve fédérale, mesure le dollar contre 26 devises partenaires pondérées par…
FEDFUNDS et le taux directeur Fed : signal central de la politique monétaire et lecture du cycle 2024-2026
Le Federal Funds Rate effectif n'est ni la cible annoncée par le FOMC ni une moyenne arithmétique :…