
Durée du prêt immobilier : l’arbitrage caché entre mensualité et coût total

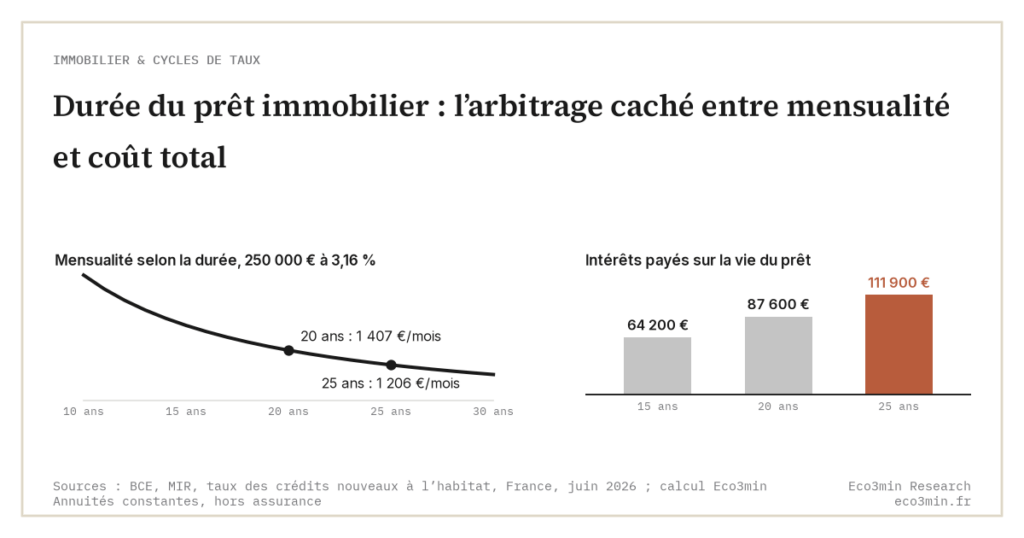
Allonger la durée d’un prêt réduit la mensualité, donc augmente le capital qu’un revenu peut porter. L’opération paraît gagnante. Elle l’est sur l’instant, et coûteuse sur la durée.
La durée est le levier le plus visible de la capacité, et le plus mal lu. Elle ne crée pas de budget : elle en déplace une part du présent vers un coût futur.
Allonger la durée abaisse la mensualité et rehausse le capital finançable, mais gonfle le coût total des intérêts, un arbitrage que le plafond réglementaire de vingt-cinq ans encadre.
- L’effet de la durée sur la mensualité est décroissant : les premières années gagnées comptent plus que les dernières.
- Le plafond de durée est fixé à vingt-cinq ans, porté à vingt-sept avec un différé de deux ans (VEFA, construction, ancien avec travaux d’au moins 10 % du coût), pour empêcher d’étirer le crédit afin de baisser artificiellement le taux d’effort.
- Passer de vingt à vingt-cinq ans augmente la capacité d’environ 17 %, au prix d’environ 24 000 € d’intérêts supplémentaires sur 250 000 € empruntés à 3,16 %.
Durée et mensualité, la relation décroissante non linéaire
La durée abaisse la mensualité, mais pas de façon proportionnelle. Sur un crédit à annuités constantes, chaque année ajoutée réduit la mensualité d’un montant plus faible que la précédente. Passer de dix à quinze ans allège nettement la charge mensuelle ; passer de vingt-cinq à trente ans, là où c’est permis, ne la baisse plus que marginalement. La courbe s’aplatit, parce qu’au fil de l’allongement, une part croissante de la mensualité paie de l’intérêt plutôt que du capital.
Un exemple chiffre la mécanique. Un capital de 250 000 € emprunté sur vingt ans au taux moyen des crédits nouveaux à l’habitat de juin 2026, 3,16 % selon la BCE (statistiques MIR), correspond à une mensualité d’environ 1 407 € hors assurance. Étalé sur vingt-cinq ans au même taux, le même capital se rembourse autour de 1 206 €, soit 200 € de moins par mois. Cette baisse desserre le taux d’effort et rehausse donc le capital compatible avec le plafond de 35 %. C’est là que naît le renversement : l’idée qu’un prêt plus long serait une meilleure affaire. Allonger la durée gonfle la capacité aujourd’hui et la facture demain.
Le caractère décroissant de l’effet mérite d’être expliqué. Dans les premières années d’un crédit long, la mensualité paie surtout des intérêts, calculés sur un capital encore presque intact ; le remboursement du principal ne s’accélère qu’ensuite. Rallonger la durée revient donc à ajouter des années où la part d’intérêt domine, ce qui explique que le gain sur la mensualité s’épuise : chaque année supplémentaire abaisse l’échéance de moins en moins, tandis qu’elle prolonge d’autant la période où l’emprunteur paie surtout de l’intérêt. La durée agit fort au début de la courbe et faiblement au bout, une asymétrie qui structure tout l’arbitrage.
Un exemple gradé le montre. Sur un même capital, réduire la durée de vingt-cinq à vingt ans relève la mensualité de façon sensible, mais la ramener de vingt à quinze ans la relève bien davantage, et la faire passer de quinze à dix ans plus encore. Le voyage se fait dans les deux sens à la même pente : ce sont toujours les années courtes qui coûtent cher en mensualité et rapportent gros en économie d’intérêts. L’emprunteur qui allonge capte le confort mensuel là où il est le moins cher, mais paie l’intérêt là où il s’accumule le plus.
Le coût total des intérêts
La contrepartie se lit dans le coût total. Une mensualité plus faible sur une durée plus longue signifie que le capital est remboursé plus lentement, donc que les intérêts s’accumulent davantage. Sur le capital de 250 000 € précédent, l’allongement de vingt à vingt-cinq ans porte les intérêts versés sur la vie du prêt de 87 600 € à 111 900 €, soit environ 24 300 € de plus, alors même que la mensualité baisse. Le confort mensuel se paie en coût cumulé, et l’écart croît avec le niveau de taux : plus le taux est élevé, plus l’allongement coûte cher.
Cette asymétrie explique l’illusion de la mensualité abordable. Un emprunteur qui compare deux durées à la seule aune de la mensualité conclut naturellement que la plus longue est préférable, puisqu’elle pèse moins chaque mois. Le raisonnement omet la dimension temporelle : la durée ne supprime pas le coût, elle l’étale et l’augmente.
L’ordre de grandeur mérite d’être posé. Sur le capital de 250 000 € au taux retenu, le total des intérêts versés sur vingt-cinq ans dépasse nettement celui d’un remboursement sur vingt ans, l’écart dépassant 24 000 €. Plus la durée s’allonge, plus l’intérêt cumulé croît vite, parce que le capital reste élevé plus longtemps et continue de porter des intérêts. Le même mécanisme joue à l’envers pour l’apport ou un remboursement anticipé, qui réduisent le capital porteur d’intérêts et compriment le coût total. La durée est le seul des grands leviers à jouer systématiquement contre le coût cumulé.
La durée initiale n’est du reste pas figée. En France, la renégociation ou le rachat de crédit permet, quand les taux baissent, de raccourcir la durée à mensualité constante ou d’abaisser la mensualité à durée égale, deux façons de reprendre une partie du coût concédé au départ. À l’inverse, aucune mécanique ne rallonge un prêt en cours sans le refinancer. La durée choisie à la signature engage donc durablement, ce qui renforce l’intérêt de la lire comme un arbitrage assumé plutôt que comme un simple réglage de mensualité.
Le lien entre coût du crédit et niveau des taux, qui commande l’ampleur de cet effet, relève des taux directeurs et le crédit.
Le plafond de durée et sa logique
La durée n’est pas libre. Le Haut Conseil de stabilité financière la plafonne à vingt-cinq ans, avec une tolérance portant la limite à vingt-sept ans quand un différé de remboursement s’impose : achat en VEFA, construction, ou achat dans l’ancien avec des travaux d’au moins 10 % du coût de l’opération. Cette borne n’est pas arbitraire : elle empêche d’étirer indéfiniment le crédit pour faire baisser artificiellement le taux d’effort et loger un dossier sous les 35 %.
Sans ce plafond, la durée deviendrait une variable d’ajustement pour contourner le plafond d’endettement, au prix d’un surendettement latent et d’un coût total dérivant. Le HCSF traite donc les deux limites ensemble, durée et taux d’effort, comme les deux mâchoires d’une même contrainte. La logique rejoint celle du taux d’effort plafonné par le HCSF : borner la durée, c’est refermer la porte que l’allongement pourrait entrouvrir.
Ce plafond a une histoire. Avant 2022, la durée n’était encadrée que par une recommandation, souvent débordée pendant la décennie de taux bas, où des crédits sur vingt-cinq voire trente ans se multipliaient. En rendant la limite contraignante, le HCSF a voulu éviter que l’allongement ne serve de soupape à la hausse des prix, chaque tension supplémentaire étant absorbée par une durée plus longue plutôt que par un ajustement des prix. La tolérance à vingt-sept ans répond à une logique distincte : elle couvre la période de différé pendant laquelle le bien se construit et n’est pas encore livré, sans allonger la durée réelle d’amortissement au-delà de vingt-cinq ans. Le plafond de durée et le plafond de taux d’effort forment ainsi un couple : desserrer l’un sans borner l’autre reviendrait à rendre la contrainte inopérante.
Ce que gagner en capacité coûte
L’arbitrage se formule alors clairement. Passer de vingt à vingt-cinq ans augmente le capital finançable d’environ 17 % à revenu constant (16,6 % au taux de 3,16 %), ce qui ouvre l’accès à un bien plus cher ou à une marge de sécurité. Mais ce gain de capacité se paie en intérêts additionnels, versés sur cinq années de plus. La durée ne fabrique pas de richesse : elle échange du budget présent contre un coût futur, dans un rapport que le niveau de taux rend plus ou moins défavorable.
Ce constat est une observation, pas une prescription : il n’existe pas de durée universellement supérieure. Un emprunteur qui privilégie la capacité d’achat immédiate et un autre qui privilégie le coût total ne feront pas le même arbitrage, et aucun des deux n’a tort au regard de ses priorités.
Le niveau de taux incline toutefois l’arbitrage. En régime de taux bas, l’allongement coûte peu en intérêts additionnels, et le gain de capacité l’emporte souvent ; en régime de taux hauts, comme celui installé depuis 2023, la même année supplémentaire alourdit fortement la facture, ce qui rend le transfert vers le futur plus onéreux. La durée n’est donc pas un paramètre neutre : sa valeur réelle dépend du taux auquel elle s’applique, si bien qu’un arbitrage sensé en 2021 ne l’est plus nécessairement en 2026. C’est le contexte de taux, autant que la durée elle-même, qui détermine ce que gagner en capacité coûte vraiment.
L’apport modifie d’ailleurs cet arbitrage, comme le montre l’apport et le coût du crédit, tout comme le revenu, qui fixe le plafond décrit dans la capacité d’emprunt et ses variables.
Croire qu’un prêt plus long est une meilleure affaire. C’est confondre mensualité et coût : la durée plus longue allège chaque échéance mais alourdit le total payé. Elle n’abaisse pas le prix du crédit, elle l’étale et l’augmente, en transférant du budget d’aujourd’hui vers des intérêts de demain.
Un transfert dans le temps, pas une remise
La durée est un instrument de transfert temporel, non de réduction. Elle déplace de la capacité vers le présent et du coût vers le futur, sous un plafond réglementaire qui borne l’exercice. La lire comme un arbitrage, et non comme une remise, évite l’illusion de la mensualité et replace la durée parmi les leviers dont l’effet passe par les autres déterminants de la capacité d’achat. En régime de taux hauts, cette lecture est d’autant plus utile que le coût de l’allongement, discret sur l’échéance, devient lourd sur la vie du prêt.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Prime de risque locative : ce que le rendement paie au-dessus de l’OAT
Un rendement locatif de 5 % paraît attractif. Mais 5 % comparé à quoi ? Un placement sans risque, l’OAT de…