
Apport personnel : le levier discret de la capacité d’achat immobilière

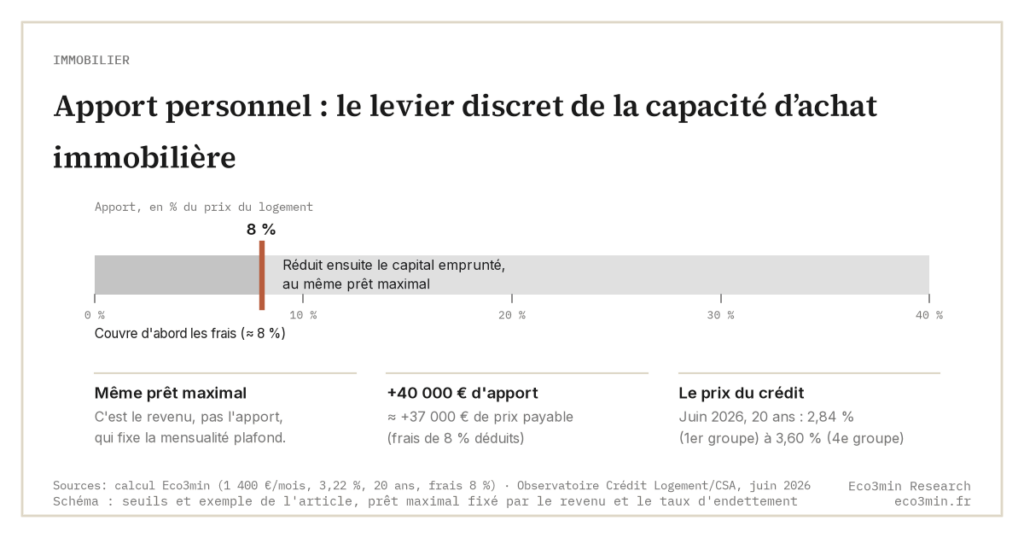
L’apport personnel passe pour le nerf de la guerre : plus il est élevé, plus le budget grandirait. La réalité est plus subtile. Son effet premier ne porte pas sur le montant finançable, mais sur le prix du crédit.
Confondre apport et capacité d’emprunt conduit à surestimer le premier. L’apport s’ajoute au prix payable une fois les frais couverts, mais il n’agrandit pas le crédit : il l’obtient à de meilleures conditions.
L’apport agit d’abord sur les frais, le taux et le coût total du crédit, et seulement de façon indirecte sur le capital finançable, commandé par le revenu et le taux d’endettement.
- Un apport couvre en priorité les frais de notaire et de garantie, de l’ordre de 8 à 10 % du prix dans l’ancien, avant de réduire le capital emprunté.
- L’Observatoire Crédit Logement/CSA ne publie pas de taux par niveau d’apport ; ses groupes d’emprunteurs en donnent l’ordre de grandeur, avec un taux nettement plus élevé pour le groupe parmi les moins bien dotés en apport.
- Au-delà d’un certain seuil, chaque euro supplémentaire réduit surtout la dette, sans desserrer le plafond de mensualité.
Les trois rôles de l’apport
L’apport remplit trois fonctions distinctes, que le langage courant confond. Il couvre d’abord les frais annexes de l’acquisition, notaire et garantie, qui ne sont pas finançables sans alourdir le dossier. Il réduit ensuite le capital emprunté, donc la mensualité pour un même bien. Il agit enfin comme signal de solvabilité : un apport conséquent rassure la banque, améliore le taux proposé et facilite le respect du taux d’endettement. L’apport n’agrandit pas le crédit, il le rend moins cher.
Cette distinction dément une intuition tenace : l’idée que plus d’apport permet d’emprunter davantage. En réalité, le montant maximal du prêt reste commandé par le revenu et par le seuil de taux d’endettement, que l’apport ne modifie pas directement. Son effet sur la capacité est indirect, canalisé par le taux qu’il permet d’obtenir. C’est ce que met en évidence comment le revenu commande le capital finançable : l’apport entre en scène après, pour affiner les conditions, pas pour repousser le plafond.
Un chiffre illustre la hiérarchie. Deux ménages aux revenus identiques, l’un avec 20 000 € d’apport, l’autre avec 60 000 €, se voient offrir le même prêt maximal si leur taux d’endettement est saturé au même niveau : c’est le revenu, pas l’apport, qui fixe la mensualité plafond. Le second peut payer un bien plus cher, d’environ 37 000 € avec 8 % de frais, sans emprunter un euro de plus ; le reste de la différence se joue sur le taux consenti. En France, l’apport personnel moyen a augmenté de 47,9 % entre le quatrième trimestre 2019 et le premier semestre 2026 selon l’Observatoire Crédit Logement/CSA, qui y voit la réponse au plafonnement du taux d’effort ; il s’est stabilisé depuis 2023. À revenu égal, l’apport plus élevé du second ménage se traduit par un bien plus cher à crédit identique, par un meilleur taux ou par une dette plus faible, jamais par un prêt plus gros. Encore faut-il situer ce « meilleur taux » : le taux effectivement contracté sur les crédits à l’habitat en donne la moyenne mensuelle, tous dossiers confondus.
Frais couverts vs capital financé
La première destination de l’apport est rarement le bien lui-même. Les frais de notaire, mal nommés puisqu’ils sont surtout composés de droits de mutation, représentent environ 8 % du prix dans l’ancien (24 000 € pour un bien de 300 000 € au barème 2026, droits départementaux à 5 %), contre 2 à 3 % dans le neuf. S’y ajoutent les frais de garantie, caution mutualiste ou hypothèque, de l’ordre de 1 à 2 %. Un apport présenté comme « 10 % du prix » couvre en pratique surtout ces frais, sans réduire beaucoup le capital emprunté.
Ce détail change la lecture des dossiers sans apport, dits à 110 %, qui financent à la fois le bien et ses frais. Leur recul date de la recommandation du HCSF de 2019, devenue contraignante en janvier 2022 : selon l’Observatoire Crédit Logement/CSA, les accédants dont le taux d’apport est inférieur à 10 % ont nettement reculé entre 2019 et 2025. Ces dossiers supposent un profil solide et un taux moins favorable, car la banque prête au-delà de la valeur du bien et supporte un risque accru. La frontière entre « apport qui couvre les frais » et « apport qui réduit la dette » est donc le premier seuil à repérer : tant qu’il n’a pas dépassé les frais, l’apport ne diminue pas encore le capital financé.
La composition de ces frais mérite un mot. Les droits de mutation, cœur des frais de notaire dans l’ancien, sont perçus par les départements et ont été relevés de 4,5 à 5 % dans 88 départements sur 101 au 1er juin 2026. La loi de finances pour 2025 l’autorise pour les actes signés d’avril 2025 à mars 2028, et les primo-accédants qui achètent leur résidence principale échappent à la hausse. Cette dimension géographique, souvent ignorée, signifie qu’un même apport couvre plus ou moins de frais selon le lieu d’achat. À l’inverse, certains dispositifs jouent le rôle d’un quasi-apport : le prêt à taux zéro finance une fraction du bien sans intérêt et sans mobiliser d’épargne, ce qui, du point de vue du plan de financement, se rapproche d’un apport sans en avoir la nature.
La garantie mérite elle aussi une distinction. La caution d’un organisme mutualiste, souvent moins coûteuse qu’une hypothèque, donne parfois lieu à une restitution partielle en fin de crédit, ce qui en réduit le coût réel a posteriori. L’hypothèque et le privilège de prêteur de deniers, à l’inverse, impliquent des frais d’acte non récupérables. Le choix de garantie ne change pas la capacité, mais il modifie le montant de frais que l’apport doit d’abord couvrir, et donc le seuil à partir duquel l’apport commence réellement à réduire la dette.
Effet sur le taux et le coût total
Passé le seuil des frais, l’apport agit sur le taux. La banque prête alors sur un ratio hypothécaire plus prudent et ajuste son taux au profil. L’Observatoire Crédit Logement/CSA ne publie pas de taux par niveau d’apport, mais ses quatre groupes d’emprunteurs en donnent l’ordre de grandeur : en juin 2026, sur 20 ans, le quatrième groupe, que l’Observatoire range parmi les moins bien dotés en apport, emprunte à un taux sensiblement plus élevé que le premier. L’écart paraît modeste ; il ne l’est pas. Par la non-linéarité déjà décrite dans l’effet de la durée sur le coût, un dixième de point se répercute sur le capital finançable et, plus encore, sur le coût total des intérêts sur vingt ou vingt-cinq ans.
L’apport interagit aussi avec les dispositifs d’aide. Le prêt à taux zéro, ouvert au neuf, collectif comme individuel, sur tout le territoire depuis avril 2025, joue un rôle voisin : il finance une part du bien sans intérêt, réduisant la mensualité du prêt principal. Combiné à un apport, il déplace le point d’équilibre entre effort mensuel et coût total. L’effet net se lit toujours dans la même grille : ce qui abaisse le taux ou le capital emprunté allège la facture, sans pour autant relever le plafond de mensualité fixé par le revenu.
Le coût total mérite d’être chiffré pour saisir l’enjeu. Sur un prêt de 250 000 € sur vingt ans à un taux moyen de marché, un dixième de point en moins économise environ 3 000 € d’intérêts sur la durée ; 25 000 € d’apport supplémentaire à taux inchangé en économisent environ 8 900 €. Le gain de taux ne l’emporte sur la baisse de capital que lorsqu’il est large : l’écart entre le premier et le quatrième groupe de l’Observatoire représente plusieurs fois le gain d’un dixième de point sur le même prêt. À cette optimisation s’ajoute un levier voisin, la délégation d’assurance emprunteur : ouverte par les lois Lagarde puis Lemoine, elle réduit un poste qui pèse dans le taux effectif et, comme l’apport, améliore les conditions sans toucher au plafond réglementaire. Les deux agissent sur le prix du crédit, pas sur sa taille maximale.
Le seuil au-delà duquel l’apport ne rend plus
L’apport connaît des rendements décroissants. Les premiers pour cent servent les frais ; les suivants améliorent le taux ; mais passé un certain point, le gain sur le taux s’aplatit. Le schéma en tête d’article place ce point vers 25 % du prix, à titre illustratif : aucune statistique publique française ne le chiffre. Les banques réservent leurs meilleures conditions à partir d’un apport jugé confortable, et au-delà, un euro supplémentaire réduit la dette sans plus faire bouger le taux.
Ce seuil a une conséquence rarement formulée : sur-apporter a un coût d’opportunité. L’épargne immobilisée dans l’apport n’est plus disponible pour d’autres usages, ni pour constituer le matelas de précaution que les banques apprécient par ailleurs. L’arbitrage n’est donc pas « le plus d’apport possible », mais le point où l’apport a couvert les frais, capté l’essentiel de la baisse de taux, et préservé une réserve de liquidité. Au-delà, l’apport ne rend plus en capacité ; il ne fait que transformer de l’épargne en désendettement, ce qui est un choix, pas une nécessité mécanique.
Ce coût d’opportunité se mesure. Immobiliser 40 000 € d’apport supplémentaire au-delà du seuil utile, c’est renoncer au rendement que cette somme aurait produit ailleurs, et réduire d’autant la réserve mobilisable en cas d’imprévu. Les banques valorisent d’ailleurs cette réserve : un dossier qui conserve une épargne de précaution après l’achat rassure autant qu’un apport maximal. L’arbitrage se pose donc en termes de rendement comparé, entre le gain de taux marginal offert par l’apport et l’usage alternatif de la même épargne. Formuler l’apport comme une simple maximisation ignore cette symétrie, et conduit souvent à en immobiliser plus que la mécanique ne le justifie.
- L’apport agit sur trois plans : frais couverts, taux obtenu, respect du ratio ; l’effet sur le prêt maximal est indirect.
- Les frais de notaire et de garantie, 8 à 10 % du prix dans l’ancien, absorbent souvent l’essentiel d’un apport de 10 %.
- Le gain sur le taux s’épuise au-delà d’un apport jugé confortable, vers 25 % dans le schéma, sans mesure publique en France ; sur-apporter réduit la dette mais pas le plafond de mensualité.
Un levier de conditions, pas de plafond
L’apport est un levier de conditions bien plus que de plafond d’emprunt. Il détermine le prix du crédit, rarement sa taille maximale, laquelle reste bornée par le revenu et le taux d’endettement. Le lire ainsi évite de sacrifier toute son épargne pour un gain de taux qui s’épuise, et replace l’apport à sa place réelle dans la mécanique. Il recentre aussi la question sur les seuils qui déplacent vraiment de l’argent : le point où l’apport a couvert les frais, celui où il a capté la baisse de taux, et la réserve que la banque regarde encore après l’achat. Cette mécanique s’inscrit dans le cycle du crédit immobilier et se décline dans les autres leviers de la capacité d’achat.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Prime de risque locative : ce que le rendement paie au-dessus de l’OAT
Un rendement locatif de 5 % paraît attractif. Mais 5 % comparé à quoi ? Un placement sans risque, l’OAT de…