Plafond de taux d’endettement HCSF : le seuil qui borne la capacité d’emprunt

Un dossier solide ne garantit pas un grand prêt. Avant d’examiner un profil, la banque française vérifie un ratio réglementaire : la part des revenus que les charges de crédit peuvent absorber, plafonnée à 35 %.
Ce plafond n’est pas une préférence d’établissement, c’est une norme macroprudentielle. Il agit en amont du profil, et c’est lui qui borne le capital finançable.
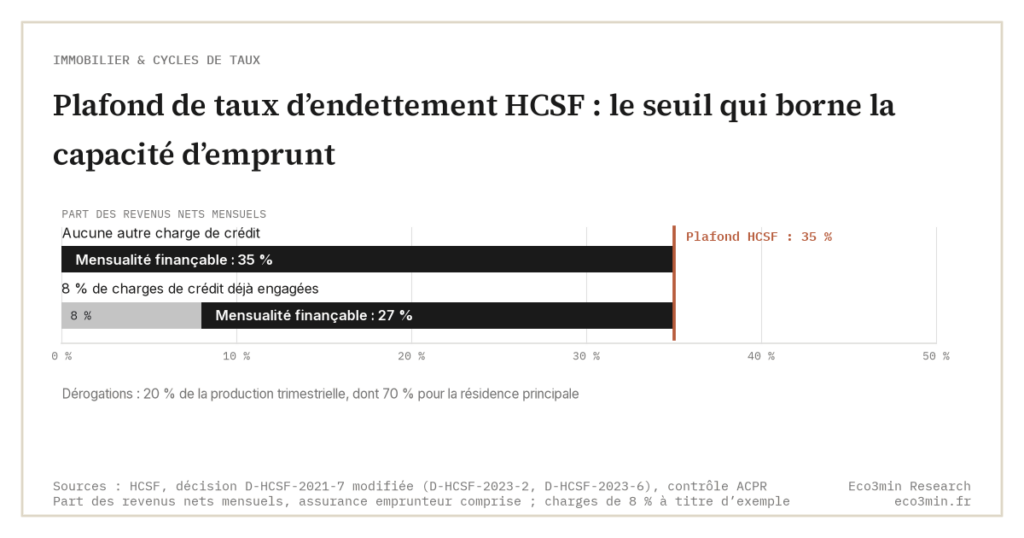
Le taux d’endettement plafonné à 35 % par le HCSF borne la capacité d’emprunt avant tout examen de profil : au-delà du ratio, la porte se ferme.
- La formule rapporte l’ensemble des charges de crédit, assurance emprunteur comprise, aux revenus nets.
- Une marge de dérogation de 20 % de la production trimestrielle existe, réservée à 70 % à la résidence principale ; les prêts hors critères en représentaient 18,1 % au deuxième trimestre 2026.
- Un second plafond, le seuil de l’usure, s’établit à 5,40 % sur les prêts de 20 ans et plus au quatrième trimestre 2026.
Le ratio, sa formule exacte
Le taux d’effort se calcule simplement : on rapporte la somme des charges de crédit mensuelles, assurance emprunteur incluse, aux revenus nets. Depuis janvier 2022, ce ratio ne peut dépasser 35 %, une limite fixée par le Haut Conseil de stabilité financière et devenue juridiquement contraignante, sous contrôle de l’ACPR. Le HCSF ne fixe pas un prix, il ferme une porte au-dessus d’un ratio.
Cette bascule change la lecture du crédit. L’intuition courante veut que la banque prête selon le profil de l’emprunteur, sa stabilité, son épargne, son historique. Ces éléments comptent, mais ils interviennent après. La contrainte première est une norme macroprudentielle qui plafonne le ratio ; le profil ne joue qu’à la marge, pour obtenir ou non une dérogation. La différence est structurante : un très bon dossier au-dessus de 35 % passe moins facilement qu’un dossier ordinaire à 33 %. C’est cette hiérarchie que la mécanique de la capacité d’emprunt met en évidence.
Deux précisions donnent au ratio sa forme réelle. D’abord, l’assurance emprunteur entre au numérateur : elle ne finance aucun capital mais pèse sur le taux d’effort, de sorte qu’une prime élevée réduit la mensualité disponible pour le remboursement. Une délégation d’assurance, permise par les lois Lagarde puis Lemoine, peut alléger ce poste et desserrer le ratio sans toucher ni au revenu ni au taux du crédit. Ensuite, le plafond de 35 % ne vit pas seul : il s’accompagne d’une limite de durée de vingt-cinq ans, portée à vingt-sept sur le neuf en VEFA. Les deux bornes agissent de concert, car allonger la durée abaisse la mensualité et donc le ratio, ce que le plafond de durée empêche de pousser à l’infini. Le seuil de 35 % lui-même a succédé à une recommandation de 33 % émise en décembre 2019 et relevée à 35 % en janvier 2021, avant de devenir juridiquement contraignant en janvier 2022.
Ce qui entre dans les charges
Le numérateur du ratio agrège toutes les charges de crédit, pas seulement l’emprunt immobilier projeté. Un crédit à la consommation, un prêt auto, un crédit renouvelable, une pension alimentaire versée s’ajoutent et réduisent d’autant la mensualité disponible. Un ménage qui rembourse déjà 300 € par mois voit sa capacité immobilière amputée en proportion, indépendamment de son revenu. C’est aussi par ce canal que l’effet de levier sur la capacité se trouve borné.
Le dénominateur, les revenus retenus, obéit à ses propres règles. Il correspond au net imposable ; les primes et bonus ne sont intégrés que s’ils présentent une récurrence prouvée, souvent lissée sur trois ans. Les revenus locatifs futurs, eux, sont retenus à 70 % de leur montant brut, décote destinée à couvrir vacance et charges : un loyer attendu de 800 € ne compte que pour 560 €. La banque ne s’en tient pas aux déclarations : elle lit les relevés bancaires, où un découvert récurrent ou un crédit non déclaré apparaissent et modifient le calcul, et consulte le FICP de la Banque de France, qui ne recense que les incidents de remboursement caractérisés et les mesures de surendettement.
Le cas de l’investissement locatif illustre la finesse du calcul. Certaines banques appliquent la méthode dite du taux d’endettement différentiel, qui ne retient que l’écart entre la nouvelle mensualité et le loyer perçu, plutôt que d’ajouter mécaniquement la charge aux dettes existantes. Cette approche, non imposée par le HCSF, desserre nettement le ratio pour un investisseur déjà propriétaire de sa résidence principale. À l’inverse, l’investisseur qui reste locataire de son logement voit son propre loyer compté comme une charge, ce qui pèse sur sa capacité. La composition du dossier, autant que le revenu, façonne le ratio final.
La nature du revenu compte autant que son montant. Un salaire en CDI hors période d’essai est retenu sans décote ; un CDD, un statut d’indépendant ou une activité récente sont appréciés plus prudemment, souvent sur une moyenne de deux ou trois exercices. Les revenus fonciers déjà perçus entrent au dénominateur, mais eux aussi après abattement. Deux emprunteurs affichant le même revenu brut peuvent ainsi présenter des revenus retenus sensiblement différents, selon la stabilité et la forme de leurs ressources, et donc des capacités distinctes à taux et charges égaux.
La marge de dérogation et qui en bénéficie
La règle des 35 % n’est pas absolue. Les établissements disposent d’une marge de flexibilité de 20 % de leur production trimestrielle pour déroger au seuil. Cette marge est fléchée : au moins 70 % doit bénéficier à l’acquisition d’une résidence principale, et 30 % aux primo-accédants. Le reste, une fraction résiduelle, peut financer l’investissement locatif ou les résidences secondaires.
Cette flexibilité ne se distribue pas uniformément. Elle se mesure par trimestre civil, l’ACPR en appréciant le respect sur trois trimestres glissants depuis décembre 2023, et son accès dépend du moment : une banque qui a consommé son quota en début de période n’accordera plus de dérogation aux derniers dossiers. Le calendrier devient alors une variable à part entière. La marge, du reste, n’est pas saturée : au deuxième trimestre 2026, les prêts hors critères atteignaient 18,1 % de la production, contre 16,0 % un an plus tôt selon le suivi trimestriel publié par le HCSF, signe d’un recours croissant sans pour autant toucher le plafond de 20 %. Le critère qui départage, à ratio comparable, est souvent le reste à vivre, cette somme disponible après toutes les charges fixes.
La marge se comprend mieux en la ramenant à son assiette. Les 20 % portent sur la production trimestrielle de nouveaux crédits à l’habitat, hors rachats, renégociations, regroupements de crédits et prêts relais. À l’intérieur de cette enveloppe, la priorité donnée à la résidence principale et aux primo-accédants reflète l’objectif du HCSF : préserver l’accès au logement des ménages qui achètent pour habiter, plutôt que l’investissement patrimonial. La fraction résiduelle, une fois ces priorités servies, laisse peu de place aux résidences secondaires et à l’investissement locatif, qui absorbent donc l’essentiel du risque de refus en période de quota tendu.
Effet sur le capital finançable
L’effet du plafond est mécanique. Le ratio de 35 % fixe une mensualité maximale, et de cette mensualité se déduit le capital finançable, compte tenu du taux et de la durée. Toute charge qui entre dans le numérateur ampute directement ce capital : un crédit à la consommation de 300 € par mois retranche, selon le taux et la durée, plusieurs dizaines de milliers d’euros de capacité immobilière. Le plafond ne pénalise pas un profil, il soustrait un montant. Le simulateur de taux d’endettement fait le chemin inverse : d’un montant, d’un taux et d’une durée, il tire la mensualité puis le ratio.
La chaîne se chiffre. Un ménage à 4 500 € de revenus nets dispose d’une mensualité plafond de 1 575 €, assurance comprise. S’il ne porte aucun autre crédit, cette mensualité finance sur vingt ans, au taux moyen des crédits nouveaux à l’habitat de juin 2026 (3,16 %, Banque de France), de l’ordre de 280 000 € de capital, en négligeant l’assurance. Qu’il rembourse déjà 250 € d’un prêt auto, et la mensualité immobilière tombe à 1 325 €, le capital finançable à environ 235 000 €. Le même revenu, la même durée, le même taux : quarante-cinq mille euros de capacité effacés par une seule ligne de charge. C’est cette arithmétique, insensible au mérite du dossier, que le plafond impose. Le taux retenu dans le calcul, lui, varie avec le marché : l’historique du taux des crédits immobiliers à taux fixe depuis 2014 en donne la trajectoire mensuelle.
Un second plafond complète le dispositif et agit sur le taux plutôt que sur le ratio : le seuil de l’usure. La Banque de France le fixe chaque trimestre en majorant d’un tiers la moyenne des TAEG du trimestre précédent. Au 1er octobre 2026, il atteint 5,40 % sur les prêts à taux fixe de vingt ans et plus, pour un taux effectif moyen de 4,05 % pratiqué au troisième trimestre (5,29 % au trimestre précédent). Ce TAEG maximal, assurance et frais compris, interdit d’accorder un crédit au-delà, et peut bloquer un dossier pourtant solvable dès que le coût de l’assurance alourdit le taux effectif, un effet ciseau détaillé dans le taux d’usure comme plafond du TAEG. Le niveau de taux lui-même, qui commande l’écart avec ce plafond, se lit dans la construction du taux hypothécaire de référence.
Croire qu’un revenu élevé garantit un grand prêt. C’est confondre le niveau et le ratio : deux ménages aux revenus identiques n’ont pas la même capacité si l’un porte déjà des crédits. Le plafond raisonne en part des revenus absorbée, pas en euros gagnés, et la porte se ferme au-dessus du ratio, quel que soit le salaire.
Un seuil, pas un jugement
Le plafond de taux d’endettement est une contrainte arithmétique, appliquée avant toute appréciation du dossier. Le comprendre évite deux erreurs symétriques : surestimer sa capacité parce que le revenu est confortable, ou la sous-estimer en oubliant la marge de dérogation. Il déplace aussi la question pratique : pour un même revenu, solder un crédit à la consommation libère souvent plus de capacité qu’une hausse de salaire, puisque c’est le ratio, et non le montant gagné, qui borne l’emprunt. Le détail des autres variables, apport, durée, taux, se retrouve dans l’ensemble du sous-pilier capacité d’achat.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier.
Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Taux réels et valorisation immobilière : le canal que l’inflation ne compense pas
La valeur d’un bien locatif est son revenu net capitalisé au taux exigé par le marché, taux adossé…
Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Prime de risque locative : ce que le rendement paie au-dessus de l’OAT
Un rendement locatif de 5 % paraît attractif. Mais 5 % comparé à quoi ? Un placement sans risque, l’OAT de…