
Taux d’intérêt et capacité d’achat immobilière : la mécanique décisive
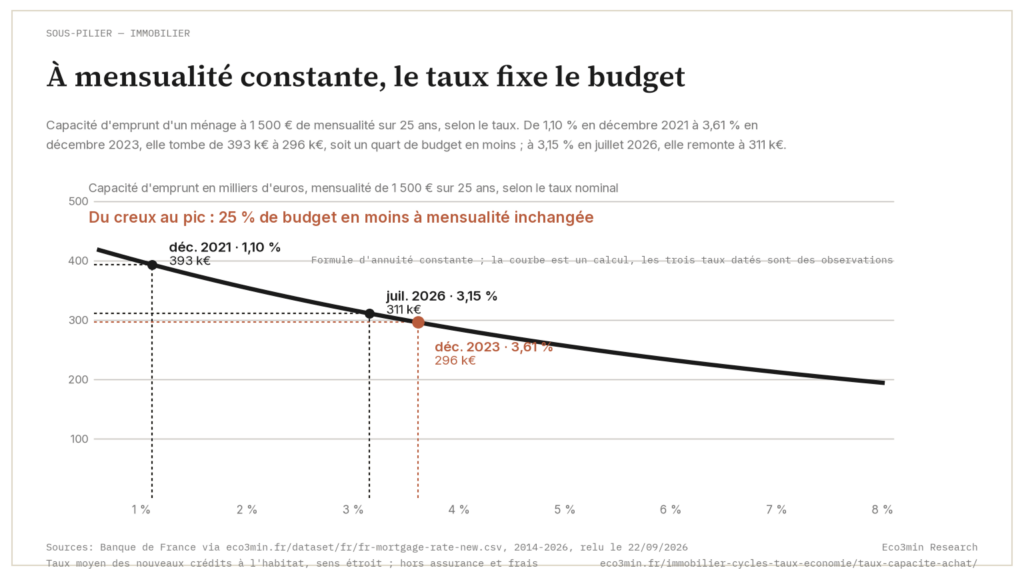
Cette page développe un volet analytique du pilier Immobilier. Elle formalise la relation arithmétique entre taux d’intérêt et capacité d’achat immobilière : le mécanisme de transmission le plus direct entre les décisions des banques centrales (analysées dans le pilier Politique monétaire) et l’économie des ménages. Le sous-pilier Cycle du crédit traite la séquence complète du cycle ; celui-ci traite le mécanisme fondamental qui le déclenche.
Les prix sont une conséquence. La capacité d’emprunt est la cause. Le prix d’un bien immobilier ne reflète pas sa « valeur intrinsèque » : il reflète le montant maximum que les acheteurs peuvent emprunter à un taux donné. La chaîne d’effets est suivie dans le cadre Eco3min sur ce sujet : Taux vs prix immobiliers. Quand les taux baissent, la capacité d’emprunt augmente mécaniquement, et les prix montent pour absorber cette capacité supplémentaire. Quand les taux montent, la capacité se contracte, et les prix finissent par s’ajuster, avec retard. Cette relation est arithmétique, pas conjoncturelle. Elle ne dépend ni de la confiance des ménages, ni du narratif ambiant, ni de la « pénurie de logements ». Elle dépend d’une formule d’annuité que chaque banque applique mécaniquement : à mensualité constante, +100 points de base sur le taux hypothécaire = -10 à -15 % de capacité d’emprunt. C’est le mécanisme de transmission le plus direct entre la politique monétaire et le patrimoine des ménages, et c’est le mécanisme le plus systématiquement sous-estimé par ceux qui raisonnent en prix au mètre carré.
L’arithmétique taux-capacité : le mécanisme fondamental
Le lien entre taux hypothécaires et capacité d’emprunt relève des mathématiques financières élémentaires : la formule d’annuité constante. Pour une mensualité donnée, le capital empruntable diminue mécaniquement lorsque le taux augmente. La relation n’est pas linéaire : plus les taux sont bas, plus une hausse donnée produit un effet proportionnellement important. Un angle complémentaire : comment distinguer la croissance réelle de la croissance dopée par le crédit.
France. Un ménage disposant de 1 500 € de mensualité sur 25 ans pouvait emprunter environ 400 000 € à 1,0 %, un taux de l’ordre de ceux de 2021. À 4,0 % (taux moyen fin 2023), sa capacité tombe à 285 000 €, soit une perte de pouvoir d’achat de 29 % pour une hausse de 300 points de base. À 4,5 %, la capacité descend à 265 000 € : perte de 34 %. Les vendeurs qui affichent un bien à 380 000 € face à des acheteurs dont le budget maximal est passé de 400 000 à 285 000 € comprennent mécaniquement pourquoi leur bien ne trouve plus preneur, mais la plupart raisonnent en prix nominal et attribuent la situation à un « attentisme temporaire ».
États-Unis. Le 30-year fixed mortgage rate est passé de 2,65 % (janvier 2021, record historique, Freddie Mac, via FRED) à 7,79 % (octobre 2023, Freddie Mac, via FRED) : +514 points de base en moins de 3 ans. Chiffre relevé dans l’enquête hebdomadaire de Freddie Mac sur les taux hypothécaires américains. Pour un ménage américain avec un revenu médian de 80 000 $/an et un ratio d’effort de 28 % (norme FHA), la capacité d’emprunt est passée d’environ 480 000 $ à 290 000 $ : une perte de 40 %. L’indice d’accessibilité de la National Association of Realtors (housing affordability index) s’est fortement dégradé, et les ventes de logements anciens ont nettement reculé.
Royaume-Uni. Le marché britannique illustre une vulnérabilité supplémentaire : environ 25-30 % des prêts hypothécaires sont à taux variable ou à taux fixe de courte durée (2-5 ans, Bank of England). Quand le Bank Rate est passé de 0,10 % à 5,25 % (Bank of England), les ménages en refinancement ont subi des hausses de mensualité de 40 à 60 % d’un coup, sans avoir changé de logement. Environ 1,6 million de ménages britanniques ont dû refinancer à des taux supérieurs de 3-4 points en 2023-2024 (UK Finance). La hausse des taux n’affecte pas seulement les nouveaux acheteurs : elle affecte les propriétaires existants dès que leur fixation arrive à échéance.
Une remise sur le prix ne neutralise pas symétriquement une hausse de taux. Le taux agit sur le capital empruntable lui-même, alors que le prix ne joue que sur la part du projet que ce capital couvre ; une remise laisse par ailleurs en partie inchangés les frais annexes et l’apport exigé. Dans le calcul de la banque, le prix sert de test en sortie, pas de variable d’entrée.
+100 points de base sur les taux hypothécaires ≈ -10 à -15 % de capacité d’emprunt à mensualité constante. Cette règle empirique fonctionne sur tous les marchés : France, États-Unis, Royaume-Uni, zone euro. Elle permet d’estimer l’ampleur de l’ajustement nécessaire des prix face à toute variation de taux.
Le délai de transmission : volumes d’abord, prix ensuite
La contraction de la capacité d’emprunt est instantanée : elle opère dès que les taux montent. La transmission aux prix affichés, en revanche, prend 12 à 24 mois. Ce décalage est structurel : il résulte de l’illiquidité du marché immobilier, de la psychologie des vendeurs et de l’ancrage nominal documenté dans le sous-pilier Biais comportementaux.
Un propriétaire qui a acheté à 350 000 € et observé des ventes à 400 000 € dans son quartier ancre sa valeur à ce niveau. Accepter une offre à 340 000 €, même si c’est le maximum que les acheteurs peuvent désormais emprunter, revient à reconnaître une perte patrimoniale. La plupart repoussent cette reconnaissance aussi longtemps que possible : ils retirent le bien de la vente, attendent « que les taux rebaissent », ou maintiennent un prix de présentation déconnecté de la réalité du marché. Le résultat est une séquence invariable : les volumes s’effondrent d’abord (les transactions qui ne se font pas à l’ancien prix ne se font tout simplement pas), les prix s’ajustent ensuite (quand les vendeurs contraints (divorce, mutation, succession, besoin de liquidité) acceptent le prix du marché réel).
En France, cette séquence s’est déroulée avec précision entre 2022 et 2024. La production de crédits immobiliers a chuté de 50 % entre le pic de 2022 et le point bas de 2023 (Banque de France). Les transactions dans l’ancien sont passées de 1,2 million à moins de 850 000 (notaires de France) : effondrement des volumes en 12 mois. Les prix n’ont commencé à corriger visiblement qu’en 2023-2024 : -5 à -10 % en moyenne nationale, -15 % sur le segment parisien haut de gamme (notaires de France). Aux États-Unis, le mécanisme a été atténué par l’effet lock-in (les propriétaires ayant emprunté à 2-3 % refusent de vendre pour racheter à 7 %, contractant l’offre et soutenant les prix) mais l’accessibilité s’est fortement dégradée. En Suède, la correction a été plus rapide (-15 %, SCB) en raison de la prépondérance des taux variables. En Allemagne, -10 à -14 % (Destatis). La vitesse d’ajustement dépend de la structure du marché hypothécaire, mais la direction est la même partout. Pour le marché français, cette vitesse se mesure sur le flux mensuel de crédits nouveaux à l’habitat, publié depuis 2003.
Les volumes de transactions précèdent toujours les prix. Quand les volumes s’effondrent alors que les prix affichés semblent stables, le marché n’est pas « résilient » : il est illiquide. La correction des prix est en gestation ; seul le calendrier reste incertain. Le sous-pilier Cycle du crédit développe la séquence complète et les signaux de chaque phase.
Le taux d’usure : le verrou réglementaire français
En France, le taux d’usure, plafond légal du taux effectif global (TAEG) que les banques peuvent appliquer, ajoute une contrainte supplémentaire au-delà de l’arithmétique taux-capacité. Calculé trimestriellement par la Banque de France (mensuellement depuis février 2023 en période de remontée rapide des taux), il intègre le taux nominal, l’assurance emprunteur, les frais de dossier et de garantie.
Le problème surgit quand les taux de marché remontent plus vite que le taux d’usure ne s’ajuste. Au second semestre 2022, l’écart entre le taux de marché + assurance et le plafond d’usure s’est réduit à quelques dizaines de points de base, excluant mécaniquement les profils d’emprunteurs les plus fragiles : primo-accédants jeunes (assurance plus chère), emprunteurs à risque de santé (surprime d’assurance), acheteurs en zone moins valorisée (frais fixes proportionnellement plus élevés). La Banque de France a estimé que le taux d’usure avait bloqué 15 à 20 % des demandes de crédit éligibles sur les critères de solvabilité classiques au pic de la contrainte (Banque de France, enquête conditions d’octroi). Le cacao en donne un exemple concret : la reformulation des recettes par les chocolatiers. Le passage à une révision mensuelle en février 2023 a partiellement desserré l’étau, mais la mécanique reste : en phase de remontée rapide des taux, le taux d’usure agit comme un verrou supplémentaire qui amplifie la contraction du crédit au-delà de ce que l’arithmétique taux-capacité produirait seule. L’analyse détaillée est développée dans notre étude consacrée au taux d’usure. Point connexe : la lecture Eco3min du couple SCPI-taux.
Taux fixes et taux variables : deux architectures, deux vulnérabilités
La structure du marché hypothécaire, prépondérance des taux fixes ou des taux variables, détermine la vitesse et l’amplitude de la transmission monétaire aux ménages. C’est la variable qui explique pourquoi le même resserrement de la BCE produit des effets radicalement différents selon les pays de la zone euro.
Marchés à dominante taux fixes (France, Belgique, Allemagne). En France, plus de 95 % des crédits immobiliers sont à taux fixe (Banque de France). Les ménages déjà endettés sont protégés : leur mensualité ne change pas. Mais les nouveaux entrants subissent de plein fouet la hausse des taux. Le marché se segmente en deux populations : les propriétaires existants, verrouillés à des taux historiquement bas (1-2 %), qui n’ont aucune incitation à vendre et racheter (effet lock-in), et les acheteurs potentiels, dont la capacité d’emprunt a chuté de 30 %. La transmission est lente mais crée un blocage durable : le marché se fige plutôt que de corriger rapidement. Côté flux nouveaux, en revanche, l’ajustement est immédiat : le taux moyen des crédits immobiliers nouveaux en France ne concerne que les dossiers signés après le mouvement de taux.
Marchés à dominante taux variables (Suède, Espagne, Royaume-Uni partiel). En Suède, environ 70 % des prêts hypothécaires sont à taux variable (Sveriges Riksbank). Chaque hausse du taux directeur se transmet en quelques mois aux mensualités de l’ensemble des emprunteurs, pas seulement les nouveaux. Quand la Riksbank a monté ses taux de -0,25 % à 4,0 %, les ménages suédois déjà endettés ont subi des hausses de mensualité de 60-80 %. La correction des prix a été rapide et brutale : -15 % en 12 mois (SCB). En Espagne, environ 35-40 % des prêts sont à taux variable (Banco de España) : la part a diminué après la crise de 2008, mais reste significative. Voir aussi la mécanique de la capacité d’emprunt qui se joue avant le prix. Au Royaume-Uni, le système hybride (fixes de 2-5 ans puis refinancement) crée des vagues de refinancement synchronisées : environ 1,6 million de ménages ont dû refinancer à des taux supérieurs de 3-4 points en 2023-2024 (UK Finance), créant un choc de trésorerie échelonné dans le temps.
États-Unis : le modèle 30 ans fixe. Le marché américain est dominé par le prêt hypothécaire à taux fixe de 30 ans : refinançable à tout moment sans pénalité. Ce modèle, adossé aux agences fédérales (Fannie Mae, Freddie Mac), protège les ménages existants mais crée un effet lock-in massif quand les taux montent. En 2024, environ 60 % des prêts hypothécaires américains portent un taux inférieur à 4 % (Federal Reserve) : ces emprunteurs n’ont aucune incitation à déménager. L’offre de biens se contracte, les volumes chutent, mais les prix résistent plus longtemps qu’en Suède ou au Royaume-Uni. Le coût de cette rigidité est la paralysie du marché : un marché où personne ne vend et peu achètent n’est pas un marché sain, même si les indices de prix affichent une stabilité apparente.
Le marché français reste à dominante taux fixe, mais la question de l’évolution de cette architecture n’est pas théorique. L’article sur la fin des taux fixes bancaires analyse les pressions structurelles (marges bancaires, réglementation européenne, alignement progressif sur les modèles voisins) qui pourraient modifier cet équilibre, et les conséquences d’un tel basculement sur la sensibilité du marché français aux variations de taux.
Durée du prêt et taux longs : les paramètres que le taux affiché masque
La durée est le levier le moins commenté de la capacité d’emprunt. À taux constant, passer de 20 à 25 ans augmente le montant empruntable d’environ 15 %. En France, la durée moyenne des prêts pour l’achat d’une résidence principale est passée de 20,9 ans fin 2014 à 23,3 ans fin 2025 (Banque de France). Cet allongement a partiellement compensé la hausse des prix sur la décennie. Le HCSF plafonne désormais la durée à 25 ans, avec une marge dérogatoire de 20 % des dossiers : un degré d’ajustement automatique disparaît, et l’ajustement se reporte sur la mensualité.
La décennie précédente montre le mouvement dans l’autre sens. Entre 2015 et 2021, les taux moyens des crédits immobiliers français sont passés d’environ 2,5 % à 1,1 % (Banque de France), ce qui accroissait la capacité d’emprunt de 15 à 20 % à mensualité constante. Les prix de l’ancien ont progressé d’environ 25 % sur la même période (indices Notaires-INSEE). Ni les revenus ni une pénurie aiguë de logements n’expliquent l’essentiel de cette hausse : elle traduit, presque mécaniquement, la capacité d’emprunt accrue dans les prix d’équilibre.
Reste le taux qui fixe les conditions. Les crédits à l’habitat français sont majoritairement adossés aux OAT 10 ans et aux swaps, et non au taux de refinancement de la BCE. Quand les deux divergent, la transmission vers l’immobilier passe par la branche longue, plus lente. La persistance de taux longs élevés explique pourquoi les baisses de taux directeurs engagées depuis juin 2024 se sont si peu retrouvées dans les conditions de prêt immobilier.
Le ratio d’effort : la contrainte ultime de solvabilité
Au-delà du taux nominal, c’est le ratio d’effort, la part du revenu consacrée au remboursement du crédit, qui détermine in fine l’accès au financement. En France, le Haut Conseil de stabilité financière (HCSF) a fixé le plafond à 35 % des revenus nets, assurance comprise (décision contraignante depuis 2022). Aux États-Unis, la norme FHA est de 28 % pour le logement et 36 % dette totale. Au Royaume-Uni, la Financial Conduct Authority impose un stress test à +3 points au-dessus du taux contractuel.
Le ratio d’effort crée une asymétrie structurelle entre territoires et entre générations. Dans les métropoles où les prix ont augmenté plus vite que les revenus pendant 20 ans, le ratio d’effort théorique dépasse les plafonds réglementaires, excluant mécaniquement les primo-accédants. À Paris, un ménage aux revenus médians (environ 4 500 €/mois nets à deux, INSEE) devrait consacrer plus de 50 % de ses revenus pour emprunter le prix médian d’un appartement familial (70 m² à ~9 000 €/m² = 630 000 €, notaires de France) à un taux de 3,5 % sur 25 ans : proportion manifestement incompatible avec le plafond HCSF de 35 %. Ce ménage est arithmétiquement exclu de l’accès à la propriété à Paris, non par manque de revenus, mais par le niveau des prix hérité du régime de taux bas. À l’échelle de l’ensemble des ménages plutôt que d’un seul budget, la course des prix devant les revenus se suit sur la courbe de Friggit.
Le ratio d’endettement agrège toutes les charges de crédit du ménage : un crédit à la consommation en cours consomme une part du plafond avant même le prêt immobilier. L’assurance emprunteur pèse dans la mensualité sans financer de capital, et sa délégation, ouverte par les lois Lagarde puis Lemoine, reste l’un des rares leviers dont dispose l’emprunteur. Les loyers d’un bien locatif ne sont retenus qu’après décote, et certaines banques pratiquent un calcul différentiel, non imposé par le HCSF, qui desserre le ratio.
La marge dérogatoire se rationne trimestre par trimestre : un quota épuisé tôt pénalise les derniers dossiers de la période. Au-delà du ratio, la banque examine le reste à vivre. L’accord de principe exprime enfin un plafond, que beaucoup d’acheteurs lisent à tort comme un budget cible.
La tension entre valorisations héritées et contraintes de solvabilité actuelles est le moteur fondamental de l’ajustement en cours. Les prix ne peuvent durablement rester à des niveaux que les acheteurs ne peuvent plus financer, mais l’illiquidité du marché et l’ancrage des vendeurs étirent l’ajustement sur des années. Notre évaluation du levier immobilier en régime de resserrement développe pourquoi l’endettement modifie la lecture du risque selon la phase du cycle monétaire.
Les prix sont une conséquence : la capacité d’emprunt est la cause. +100 points de base sur les taux hypothécaires = -10 à -15 % de capacité d’emprunt, sur tous les marchés. Le resserrement 2022-2023 a démontré cette arithmétique en temps réel : France -29 % de capacité (Observatoire Crédit Logement/CSA), États-Unis -40 % (2,65 % → 7,79 %, Freddie Mac, via FRED). La vitesse de transmission dépend de l’architecture hypothécaire : lente en marché taux fixe (France, États-Unis ; effet lock-in, blocage du marché), rapide en marché taux variable (Suède -15 % en 12 mois, SCB ; Royaume-Uni, 1,6 million de refinancements forcés, UK Finance). Mais la direction est identique partout : les volumes s’effondrent d’abord (signal avancé), les prix s’ajustent ensuite (12-24 mois de retard). Quand les volumes chutent alors que les prix semblent stables, le marché n’est pas résilient : il est illiquide. L’ajustement en cours est gouverné par la tension structurelle entre des valorisations héritées du régime de taux bas et des contraintes de solvabilité actuelles que l’arithmétique rend incompressibles. À relier à : Les villes qui refroidissent.
Pour approfondir
Hausse des taux et prix immobiliers : Le mécanisme de transmission complet entre taux directeurs, taux hypothécaires et prix.
Le taux d’usure, verrou du crédit immobilier : Comment le plafond réglementaire amplifie la contraction du crédit.
La fin des taux fixes bancaires : Pressions structurelles sur l’architecture hypothécaire française.
Investissement immobilier et nouveau régime de taux : Implications patrimoniales du changement de régime.
Levier immobilier en régime de resserrement : Pourquoi la dette modifie la lecture du risque.
← Retour vers Immobilier
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Apport personnel : le levier discret de la capacité d’achat immobilière
L’apport personnel passe pour le nerf de la guerre : plus il est élevé, plus le budget grandirait. La…
Durée du prêt immobilier : l’arbitrage caché entre mensualité et coût total
Allonger la durée d’un prêt réduit la mensualité, donc augmente le capital qu’un revenu peut porter. L’opération paraît…
Plafond de taux d’endettement HCSF : le seuil qui borne la capacité d’emprunt
Un dossier solide ne garantit pas un grand prêt. Avant d’examiner un profil, la banque française vérifie un…