
Épargne, placement, investissement : pourquoi ces trois mots ne désignent pas la même chose

Épargne, placement et investissement désignent trois fonctions financières distinctes. Comprendre leurs différences de risque, de temps et de liquidité.
TL;DR
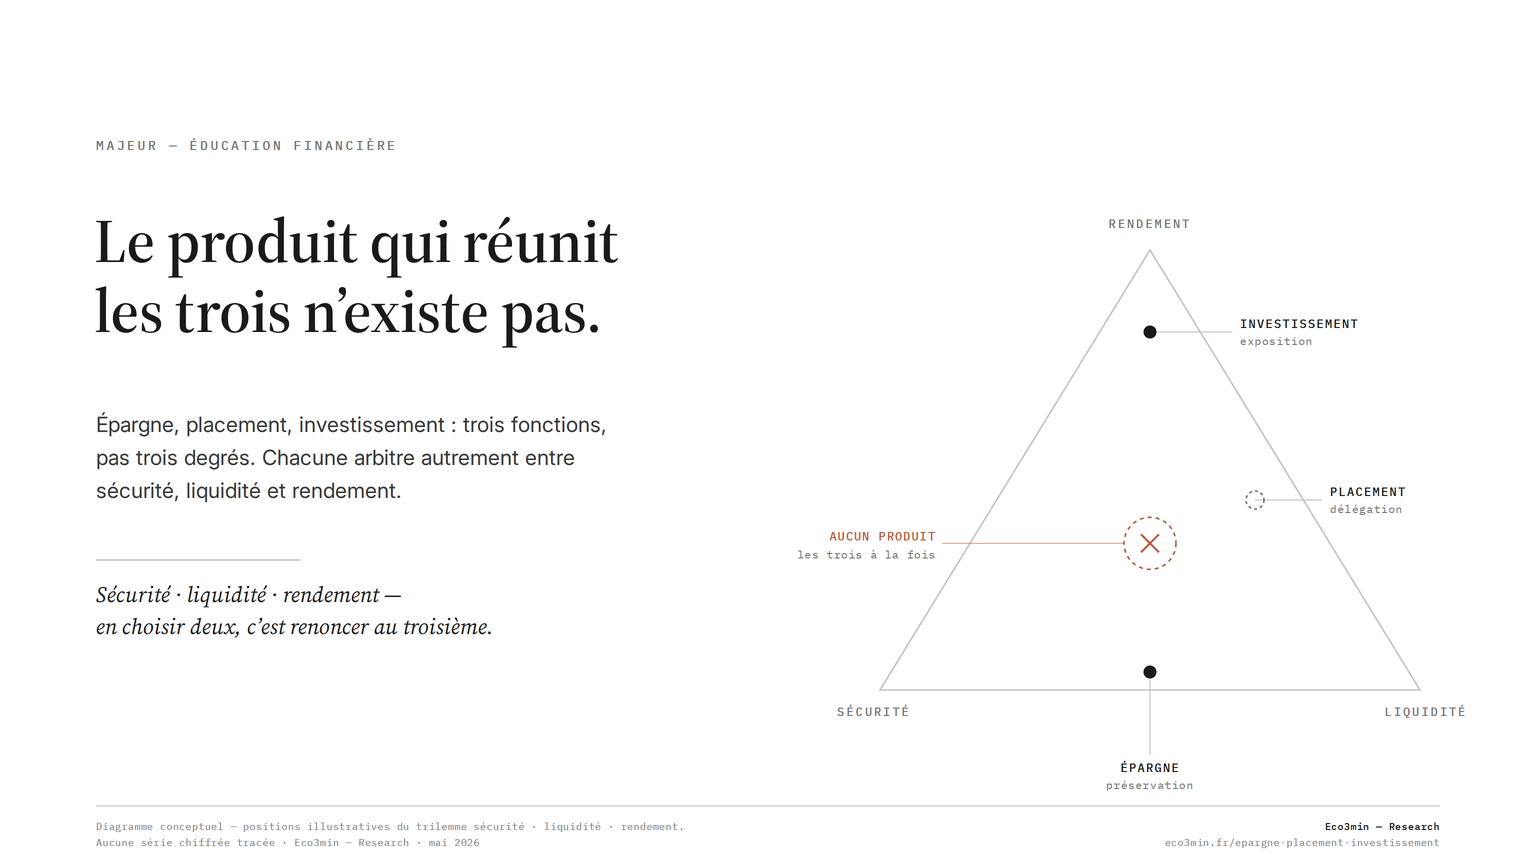
Trois fonctions financières (épargne, placement, investissement) se répartissent le trilemme sécurité-liquidité-rendement dont le centre reste vide : aucun produit ne réunit les trois à la fois. Contexte : notre étude de la déduction fiscale du PER.
- Le placement occupe la zone intermédiaire mal définie du trilemme : on délègue son argent avec une attente de rendement, mais le mot euphémise le risque de taux, de marché ou d'inflation.
- 61 % des Français déclarent mal connaître les produits d'épargne et de placement, et 13 % seulement répondent correctement aux trois questions de culture financière posées (Baromètre AMF de l'épargne et de l'investissement, édition 2025).
- Le taux d'épargne des ménages français était de 17,2 % du revenu disponible brut au deuxième trimestre 2026 selon l'INSEE. Le Livret A, le LDDS et le LEP portaient 688 milliards d'euros fin 2025 (Banque de France).
- Les ménages de la zone euro gardent 31,3 % de leurs actifs financiers en dépôts et numéraire fin 2025, soit 11 011 Md€ sur 35 132 Md€ (Eurostat), une proportion en légère baisse sur dix ans (32,1 % fin 2015).
Épargner, placer, investir : trois verbes que le langage courant utilise comme des synonymes, mais qui engagent des logiques financières distinctes. Le détail figure dans le cadre Eco3min sur ce sujet. Chacun implique un rapport différent au risque, au temps et à la liquidité, trois dimensions que le langage courant dissocie rarement. Pour comprendre comment ces différences se traduisent concrètement selon les décisions des banques centrales, voir l’effet des décisions de taux sur les patrimoines. Cette confusion conduit à évaluer un produit financier sans comprendre la fonction qu’il remplit. Un livret n’a pas vocation à générer du rendement, tout comme un investissement en actions n’a pas vocation à protéger le capital à court terme. Poser ces distinctions, c’est se doter d’un cadre de lecture avant de s’intéresser aux produits eux-mêmes.
L’aspect que peu d’analyses de produits financiers mettent en avant : la confusion entre ces trois fonctions ne produit pas seulement des déceptions individuelles, elle déforme le comportement agrégé de l’épargne. Quand des millions de ménages traitent un livret comme un investissement ou un fonds actions comme une réserve de précaution, les flux financiers se dirigent vers des usages pour lesquels ils ne sont pas conçus. L’ordre dans lequel les ménages remplissent leurs enveloppes relève d’une logique d’étapes, exposée dans la séquence de remplissage des enveloppes. Ce décalage structurel a un coût collectif rarement mesuré.
Trois fonctions, trois logiques distinctes
L’épargne, au sens strict, remplit une fonction de préservation. Son objectif est de maintenir un capital disponible, liquide et nominalement stable. Le Livret A ou un compte à terme de courte durée en sont les expressions les plus directes : le capital est garanti en valeur nominale, la disponibilité est immédiate ou quasi immédiate. Le Baromètre de l’épargne et de l’investissement de l’AMF (édition 2025, terrain du 19 septembre au 3 octobre 2025 auprès de 2 120 personnes) mesure l’écart autrement : 61 % des Français déclarent mal connaître les produits d’épargne et de placement, contre 59 % en 2024, et 13 % seulement répondent correctement aux trois questions de culture financière posées. Le vocabulaire n’est pas la cause de cette méconnaissance, il en est le véhicule le plus visible. Un angle complémentaire : les avantages et les limites de l’investissement progressif. Dans la même veine : l’outil de budget personnel en environnement incertain.
Le placement introduit une délégation. Le terme suggère que l’on confie son argent à un véhicule ou à un gestionnaire, avec l’attente implicite d’un rendement supérieur à l’épargne pure. Mais cette attente masque une réalité : tout placement expose à un risque (de taux, de marché ou d’inflation) que le mot lui-même tend à euphémiser. Comprendre ce que le mot placement masque revient à identifier l’écart entre la perception et la fonction réelle du produit. Point connexe : fonds actifs, fonds indiciels et titres en direct, trois manières de déléguer.
L’investissement, enfin, est une exposition délibérée à l’aléa. L’investisseur accepte une perte possible en échange d’un rendement espéré. C’est la frontière entre préservation et exposition qui structure la différence fondamentale : épargner, c’est refuser le risque ; investir, c’est l’accepter sous conditions. Refuser le risque n’explique pourtant pas pourquoi le montant mis de côté reste inférieur aux prédictions, décalage qui relève de l’énigme de l’épargne des ménages.
Risque, temps, liquidité : un trilemme structurel
Chaque fonction financière se définit par la combinaison de trois variables. L’épargne privilégie la liquidité et la sécurité nominale, au prix d’un rendement faible ou nul en termes réels. Le coût cumulé de cette sécurité nominale est documenté dans le vrai coût de l’inertie de l’épargne face à l’inflation. L’investissement accepte l’illiquidité temporaire et le risque de perte, en échange d’un rendement potentiellement supérieur sur longue durée. Le placement occupe une zone intermédiaire, souvent mal définie, où l’attente de rendement coexiste avec une tolérance au risque rarement explicitée.
Une confusion courante consiste à chercher les trois à la fois : un produit liquide, sans risque et performant. Ce produit n’existe pas. Selon les comptes nationaux trimestriels (Eurostat, données corrigées des variations saisonnières), le taux d’épargne des ménages français s’élevait à 17,2 % du revenu disponible brut au troisième trimestre 2025, derrière l’Irlande (19,6 %), l’Allemagne (19,5 %) et les Pays-Bas (17,4 %), mais loin devant l’Italie (11,5 %) et l’Espagne (12,0 %). Il tenait encore 17,4 % au premier trimestre 2026. Notre étude des encours de l’épargne réglementée revient en détail sur ce sujet. Mais une part significative de cette épargne reste concentrée sur des supports à capital garanti, et l’agrégat ne dit pas quelle part de ce stock répond à un besoin de précaution. À relier à : frais de gestion : pourquoi 1 % par an peut amputer fortement le capital sur 20 ans.
Le consensus dominant traite souvent cette concentration comme un signe de prudence excessive des ménages français. L’analyse est plus nuancée : elle traduit aussi une absence de cadre pour distinguer ce qui relève de la réserve de précaution, du placement intermédiaire et de l’exposition délibérée au risque. La prudence n’explique pas tout : la segmentation fonctionnelle peut faire défaut. La répartition adaptée à un épargnant donné dépend de sa situation, qu’aucun agrégat ne renseigne. Complément : le Livret A n’est ni bon ni mauvais : c’est une fonction.
Croire qu’un produit peut être à la fois liquide, performant et sans risque. Cette attente repose sur une confusion entre les trois fonctions financières. En pratique, tout produit financier arbitre entre ces dimensions sans jamais les cumuler. La résidence principale appliquée à ce cadre est un cas particulier traité dans notre étude sur les trois logiques patrimoniales appliquées à la résidence principale. Évaluer un livret sur son rendement ou un portefeuille actions sur sa sécurité, c’est appliquer le mauvais critère à la mauvaise fonction. C’est précisément le passage d’une fonction à l’autre que chiffre le coût après impôt d’un arbitrage cash-actions.
Ce que pèse l’épargne à capital garanti en France
Fin 2025, selon le rapport annuel de la Banque de France sur l’épargne réglementée (juillet 2026), le Livret A portait 439,6 milliards d’euros, le LDDS 164,9 milliards et le LEP 83,7 milliards, soit 688 milliards pour les trois livrets. L’ensemble de l’épargne réglementée atteignait 746 milliards hors plans d’épargne-logement et 948 milliards en les incluant. En 2025, l’encours du Livret A a progressé par les seuls intérêts capitalisés : 9,2 milliards d’intérêts pour une collecte nette négative de 2,1 milliards (Caisse des dépôts, encours tous guichets).
La garantie couvre le montant en euros, et le pouvoir d’achat dépend de l’écart entre le taux servi et l’inflation. Le taux du Livret A est passé de 3 % à 2,4 % en février 2025, puis à 1,7 % en août 2025 et à 1,5 % en février 2026, avant de remonter à 1,7 % au 1er août 2026. En août 2026, les prix à la consommation progressaient de 2,4 % sur un an (INSEE). Rapproché de cette inflation passée, le rendement réel du Livret A ressort à environ −0,7 point. Celui du LEP, rémunéré à 2,5 %, est à peu près nul. Ce calcul donne un ordre de grandeur et ne dit rien des mois à venir. Le cycle de taux a aussi brouillé les repères : à 3 % entre 2023 et 2025, la rémunération visible des livrets a rapproché l’épargne de ce qu’on attend d’un placement.
Le fonds en euros est un cas limite. Il se situe à la frontière de l’épargne et du placement. L’assureur garantit le capital, et le rendement dépend du portefeuille qu’il gère. En cas de menace grave pour le système financier, la loi Sapin 2 permet au Haut Conseil de stabilité financière de limiter temporairement le paiement des rachats, par périodes de trois mois renouvelables, six mois consécutifs au plus (article L631-2-1 du Code monétaire et financier). Le rendement moyen des fonds en euros a été de 2,63 % en 2025 pour les contrats individuels, net de frais de gestion (ACPR). L’assurance-vie, tous supports confondus, représentait 2 107 milliards d’euros d’encours fin 2025 (France Assureurs).
Le taux d’épargne mesuré dépend de la source. L’INSEE, qui ne couvre que les ménages, le situe à 17,2 % du revenu disponible brut au deuxième trimestre 2026, après 17,9 % au premier. Eurostat, qui ajoute les institutions sans but lucratif au service des ménages et corrige autrement les variations saisonnières, donnait 17,4 % au premier trimestre. En décembre 2025, l’INSEE prévoyait 18,0 % à la mi-2026, soit un repli de 0,7 point en un an. Le repli observé est du même ordre, 0,8 point, mais la révision de mai 2026 a abaissé toute la série : le deuxième trimestre 2025 est passé de 18,7 % à 18,0 %.
Le temps : la variable la plus sous-estimée
La dimension la plus négligée dans cette confusion est le temps. Un horizon de deux ans et un horizon de vingt ans n’exposent pas aux mêmes risques. L’articulation des décisions dans le temps, qui complète cette distinction, est traitée dans notre étude sur la structuration temporelle des décisions patrimoniales. L’écart change la nature même du risque acceptable, au-delà de sa quantité. C’est le rôle structurant de l’horizon qui permet de comprendre pourquoi un même produit présente des propriétés différentes selon la durée envisagée.
D’après les scénarios de long terme de l’OCDE publiés en septembre 2025, la croissance potentielle du PIB par habitant dans la zone OCDE ressort à 1,5 % par an en moyenne jusqu’en 2050, et la croissance potentielle mondiale passe de 2,9 % aujourd’hui à 2,7 % au début des années 2030. Dans ce contexte, la distinction entre épargne et investissement prend une importance accrue pour lire les effets d’accumulation. C’est l’effet multiplicateur du temps qui explique pourquoi l’écart entre deux capitaux placés à des taux différents se creuse de façon exponentielle avec la durée.
Ce que cette confusion change concrètement
Une illusion courante concerne le rendement. Certains épargnants cherchent un « bon placement » en évaluant uniquement le rendement passé, sans distinguer la fonction que le produit est censé remplir. Ils projettent sur un produit d’épargne les attentes d’un investissement, ou inversement. Ce décalage alimente l’illusion du rendement garanti, un concept que la théorie financière elle-même tient pour une convention fragile.
D’après les comptes financiers d’Eurostat, les ménages de la zone euro détenaient fin 2025 pour 11 011 Md€ de dépôts et de numéraire sur 35 132 Md€ d’actifs financiers, soit 31,3 %, contre 32,1 % fin 2015. La part s’érode lentement, elle ne bascule pas, malgré des taux réels négatifs pendant plusieurs années. Ce comportement agrégé suggère que la confusion entre les fonctions ne se corrige pas spontanément par les conditions de marché.
Si cette grille de lecture devait être invalidée, ce serait par l’émergence de produits financiers réellement capables de cumuler liquidité, sécurité et rendement, un scénario que ni les conditions de marché actuelles ni l’évolution réglementaire ne rendent probable. À l’inverse, un environnement de taux réels durablement bas renforcerait encore la nécessité de distinguer clairement ces fonctions pour comprendre ce que chaque véhicule produit réellement. Pour aller plus loin : où se situe chaque support dans le cycle.
Confondre épargne et investissement crée un risque individuel et déforme aussi l’allocation agrégée du capital à l’échelle d’une économie.
Épargne, placement, investissement : trois fonctions, trois rapports au risque, au temps et à la liquidité. Les spécificités sont documentées dans le catalogue d’outils de simulation et d’analyse d’Eco3min. Poser ce cadre ne résout pas les décisions, mais il empêche de les prendre sur la base d’une confusion. Plusieurs trajectoires restent possibles selon le contexte macro, fiscal et personnel. La distinction proposée ici est un filtre de lecture. Elle s’applique à chaque arbitrage concret que l’on rencontre dans les arbitrages financiers du quotidien.
- L’épargne préserve le capital en valeur nominale ; l’investissement l’expose au risque en échange d’un rendement espéré : ce sont deux fonctions distinctes.
- Le mot « placement » masque l’exposition au risque en suggérant une mise à l’abri, ce qui fausse l’évaluation du produit.
- Aucun produit financier ne combine liquidité totale, sécurité nominale et rendement élevé : ce trilemme structure toute décision financière et se déforme selon le régime de prix, comme le montre le guide complet sur l’inflation.
- L’horizon de temps détermine la nature du risque acceptable, au-delà de son degré, ce qui en fait la variable qui départage les supports.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…
PEL : un taux figé à l’ouverture, la mécanique des générations
Le PEL est l’inverse mécanique du Livret A : un taux fixé une fois pour toutes à l’ouverture…