
DCA (investissement progressif) : ce que le lissage fait, et ce qu’il ne fait pas
Le DCA lisse le prix d’entrée moyen mais ne supprime ni le risque de marché ni la dépendance à un horizon long. Sa vraie valeur ajoutée est comportementale.

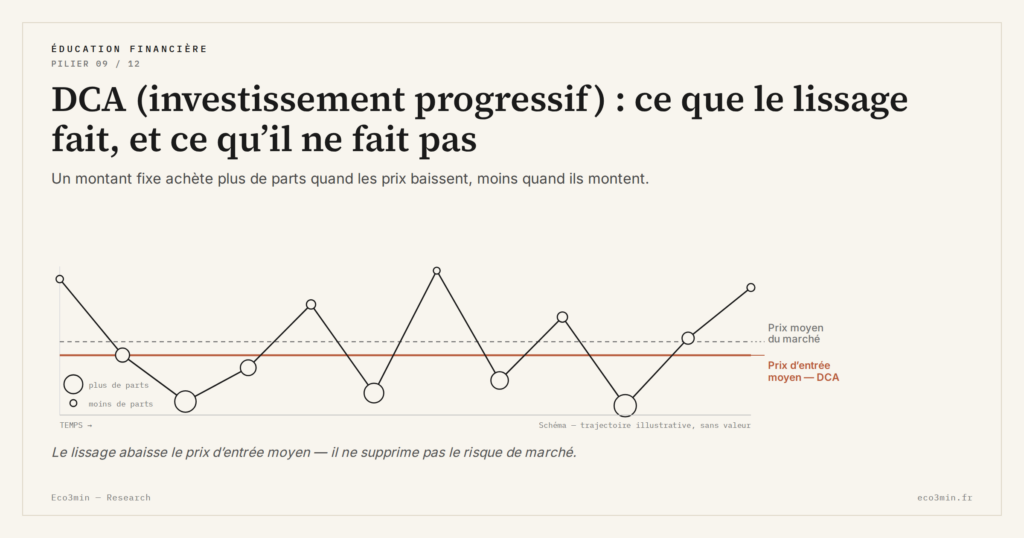
Le DCA consiste à investir un montant fixe à intervalles réguliers. Cette stratégie lisse le prix d’entrée, mais son efficacité dépend d’un horizon long et d’un rebond final du marché.
TL;DR
Le DCA coûte en rendement moyen mais désamorce la peur de timing : seuls 14 % des Français jugent la période favorable aux placements en actions (Baromètre AMF 2025), et c'est là que porte son apport.
- Sur des périodes glissantes de dix ans, l'investissement en une fois bat un DCA étalé sur douze mois environ deux fois sur trois, aux États-Unis, au Royaume-Uni et en Australie (Vanguard, 2012 et mise à jour de février 2023) : la prime de risque actions est captée plus longtemps.
- Le lissage n'agit que sous deux conditions cumulatives, un horizon long ET un marché qui finit par se redresser ; sur une décennie perdue comme le Japon 1990-2010 ou le S&P 500 réel 2000-2013, il n'aurait étalé que des pertes.
Le Dollar Cost Averaging (DCA, ou investissement progressif) consiste à investir un montant fixe à intervalles réguliers, indépendamment du niveau des marchés. Le principe est connu : acheter plus de parts quand les prix sont bas, moins quand ils sont hauts, et obtenir mécaniquement un prix d’entrée moyen inférieur au prix moyen du marché. Ce que les présentations grand public mentionnent rarement : ce lissage ne produit son effet qu’à deux conditions strictes, un horizon suffisamment long, et un marché qui finit par se redresser. Sans elles, le DCA n’est qu’un étalement de pertes.
Le débat se joue d’ailleurs ailleurs que là où on l’attend. La littérature compare DCA et lump sum comme un problème de pure arithmétique. Or l’avantage décisif du DCA n’est pas mathématique. Il est comportemental, et les modèles quantitatifs ne le voient pas.
La mécanique du lissage : un effet arithmétique simple
Le principe tient en une phrase : un montant fixe achète plus de parts quand le marché baisse, moins quand il monte. L’étude de Vanguard « Dollar-Cost Averaging Just Means Taking Risk Later » (2012) ne chiffre pas ce lissage en réduction de dispersion du prix d’entrée : elle en mesure le coût, puisque étaler un capital sur six à trente-six mois laisse une partie de la somme en liquidités pendant la période. Le lissage est réel ; sa portée est bornée. Lecture connexe : ce que disent 150 ans de données sur le timing.
Cette mécanique s’inscrit dans une logique d’investissement, pas d’épargne. Le DCA suppose une exposition délibérée au risque de marché — il en lisse le point d’entrée, il ne le supprime pas. Confondre les deux revient à ignorer la distinction entre épargne, placement et investissement, qui structure toute allocation. Les simulateurs Eco3min permettent de chiffrer cet écart sur un horizon donné.
Un avantage comportemental que la quantification rate
Sur le plan strictement mathématique, la recherche académique converge : le lump sum surperforme le DCA dans environ deux tiers des cas. L’étude Vanguard de 2012 l’établit sur des périodes glissantes de dix ans aux États-Unis, au Royaume-Uni et en Australie (62 à 68 % des cas pour un portefeuille 100 % actions, DCA sur douze mois), et sa mise à jour de février 2023, « Cost averaging: Invest now or temporarily hold your cash? », retrouve environ 68 %. Le raisonnement est mécanique — l’investissement immédiat de la totalité du capital capte plus longtemps la prime de risque actions, qui est en moyenne positive sur longue durée. En parallèle de : Notre analyse de l’ERP.
Mais ce raisonnement suppose une hypothèse rarement remplie : que l’investisseur dispose du capital, et qu’il l’engage sans hésitation. Le Baromètre de l’épargne et de l’investissement 2025 de l’AMF ne mesure pas le report des décisions, mais il en décrit le terrain : seuls 14 % des Français jugent la période favorable aux placements en actions, 33 % la jugent défavorable et 20 % ne savent pas. Le DCA répond précisément à ce blocage. En automatisant l’investissement, il supprime la décision de timing et neutralise le risque d’inaction prolongée, qui coûte historiquement plus cher qu’un point d’entrée médiocre.
Cette inaction repose le plus souvent sur l’idée qu’un « bon moment » d’entrée se reconnaît à la performance récente. C’est le biais classique de la lecture rétrospective : extrapoler le passé pour anticiper le futur conduit à entrer après les hausses et à sortir après les baisses.
Les limites : un mécanisme qui suppose un marché coopératif
Le DCA ne protège pas contre un marché durablement baissier. Si les cours chutent sur la totalité de l’horizon d’investissement, le lissage étale les achats à des niveaux successivement plus bas sans rebond compensateur. Le narratif dominant présente le DCA comme une stratégie universelle ; l’évidence empirique nuance ce constat. Son efficacité dépend d’un horizon long ET d’un marché qui finit par se redresser. Les deux conditions, cumulativement. Prolongement : Comment DCA et investissement unique se comparent.
Le scénario qui invaliderait la pertinence du DCA serait celui d’une décennie perdue — Japon 1990-2010, ou S&P 500 entre 2000 et 2013 en termes réels. Dans ces configurations, le lissage aurait produit un résultat médiocre malgré la discipline. Ce scénario n’est pas le plus fréquent dans l’historique des marchés développés, mais il reste possible : la mécanique du DCA tient à ce qu’on accepte cette possibilité.
Croire que le DCA garantit un rendement positif. Le DCA lisse le prix d’entrée moyen, il ne supprime pas le risque de marché. Sur un horizon trop court ou dans un marché durablement baissier, le lissage peut n’être qu’un étalement de pertes : la régularité du geste ne compense pas l’inclinaison du terrain.
Le DCA est un mécanisme d’entrée, pas une stratégie complète. Sa puissance vient de ce qu’il neutralise la paralysie décisionnelle et installe une discipline. Sa limite vient de ce qu’il dépend, comme tout véhicule d’investissement, d’un horizon défini en amont et d’un marché qui finit par jouer son rôle de capitalisation — un point qui s’inscrit dans la grille des arbitrages financiers courants.
- Le DCA lisse le prix d’entrée moyen et neutralise le risque de timing, sans supprimer le risque de marché.
- Son avantage décisif est comportemental : il désamorce la paralysie décisionnelle qui peut coûter plus cher qu’un mauvais point d’entrée.
- Son efficacité suppose un horizon long ET un marché qui se redresse sur la durée : deux conditions cumulatives, pas alternatives.
Mis à jour le 29 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Épargne, placement, investissement : pourquoi ces trois mots ne désignent pas la même chose
Le trilemme sécurité-liquidité-rendement : chaque fonction occupe un compromis, le centre reste vide. Épargne, placement et investissement désignent…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…