PER : sortir en capital, en rente ou les deux, la fiscalité de chaque porte

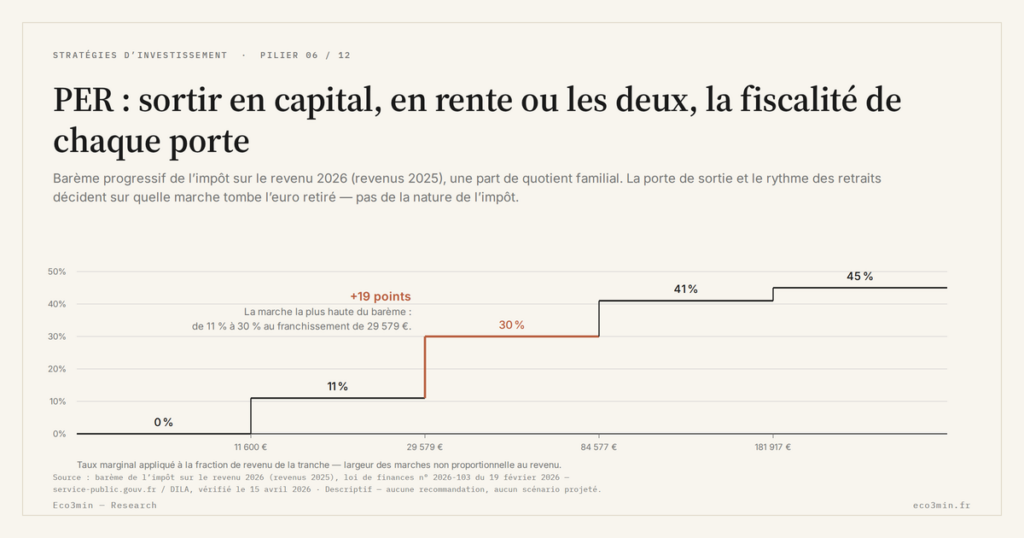
Le choix de la porte de sortie du PER paraît administratif. Il fixe pourtant l’addition fiscale de l’échéance : capital, rente ou retraits fractionnés n’activent ni les mêmes règles ni le même impact sur la tranche du retraité.
À la sortie, le pari ouvert par la déduction se dénoue. La porte retenue ne change pas seulement la forme du revenu, mais la fiscalité qui s’y applique et l’année où elle frappe.
Chaque porte de sortie du PER a sa fiscalité : le capital croise barème et PFU, la rente dépend des versements, le fractionné pilote la tranche.
- En capital, les versements déduits reviennent au barème de l’impôt sur le revenu, les plus-values au prélèvement forfaitaire unique : deux assiettes, jamais la même somme deux fois.
- En rente viagère, le régime diffère selon que les versements ont été déduits (RVTG) ou non (RVTO) à l’entrée.
- La sortie fractionnée échelonne les retraits, donc la tranche marginale, année après année.
Au moment de liquider un PER, l’épargnant coche une case qui ressemble à une formalité : capital, rente, ou une combinaison des deux, éventuellement étalée. Cette case discrète emporte des effets différés considérables, car chaque porte active une mécanique fiscale propre qui ne se révèle qu’à l’échéance. Le risque le plus sous-estimé tient à cette invisibilité : une sortie en capital massive peut faire franchir une tranche supérieure l’année du retrait, transformant un choix perçu comme neutre en surcoût. Cet article cartographie chaque porte et sa fiscalité, sans désigner la bonne, car elle dépend de la tranche du retraité, de son besoin de revenu et de son horizon. Il s’inscrit dans l’enveloppe à double détente dont il décrit le versant sortie.
Trois portes de sortie, une même échéance
La loi Pacte a fait de la sortie en capital une option ouverte pour l’essentiel des cas, là où les anciens produits imposaient souvent la rente. Trois voies coexistent désormais. La sortie en capital restitue l’épargne en une ou plusieurs fois. La rente viagère convertit le capital en un revenu versé jusqu’au décès. La sortie fractionnée, à mi-chemin, permet de retirer le capital par tranches sur plusieurs années. Ces trois portes ne sont pas exclusives : un même titulaire peut combiner une part en capital et une part en rente. Le contenant assurantiel ou bancaire du plan peut restreindre l’accès à la rente, mais ne modifie pas la fiscalité de sortie elle-même.
Le choix n’est pas qu’une question de fiscalité : il engage aussi la gestion du revenu de retraite, c’est-à-dire l’arbitrage entre la sécurité d’une rente à vie et la souplesse d’un pilotage autonome du capital. Cet arbitrage de gestion, distinct de la mécanique fiscale, est traité à part : rente ou gestion autonome du revenu en pose les termes, et le rythme des retraits soutenables renvoie aux taux de retrait et valorisations de départ. Le présent article reste sur la fiscalité des portes, qui suffit déjà à distinguer nettement les trois voies.
La sortie en capital : barème sur les versements, PFU sur les plus-values
La sortie en capital d’un PER alimenté par des versements déduits obéit à une règle en deux assiettes. La fraction correspondant aux versements, qui avaient réduit le revenu imposable à l’entrée, revient au barème de l’impôt sur le revenu à la sortie : c’est la reprise programmée de l’avantage accordé. La fraction correspondant aux plus-values, elle, relève du prélèvement forfaitaire unique. Ces deux régimes s’appliquent à des sommes distinctes et ne se superposent jamais sur le même euro. L’arbitrage entre le barème à la sortie et le prélèvement forfaitaire n’emporte donc pas les mêmes conséquences selon le niveau de revenu du retraité.
C’est cette structure en deux assiettes qui nourrit le mythe le plus tenace du PER, celui d’une double imposition. La confusion naît de voir deux prélèvements distincts à la sortie et d’en conclure que la même somme est taxée deux fois. Or les versements n’avaient jamais été imposés, puisqu’ils avaient été déduits ; les plus-values n’avaient pas non plus été taxées pendant la phase d’épargne. Chaque euro n’est imposé qu’une seule fois, selon deux régimes appliqués à deux natures de sommes. Ce qui ressemble à une double peine n’est que le règlement différé de deux impositions reportées, non dupliquées. Sur le même thème : notre lecture du choix d’un PER.
Le poids relatif des deux assiettes n’est pas fixe : il dépend de la durée de détention. Sur un plan récent, les versements dominent le capital et l’essentiel de la sortie relève du barème ; sur un plan ancien, la part des plus-values a crû et la fraction relevant du prélèvement forfaitaire pèse davantage. La composition du capital à la sortie n’est donc pas la même à cinq ans qu’à trente ans, ce qui modifie la répartition de l’impôt entre les deux régimes. Raisonner sur la fiscalité de la sortie en capital sans tenir compte de cette proportion revient à ignorer que le même montant retiré ne se ventile pas de la même façon selon l’âge du plan. Lecture connexe : les arbitrages entre leviers fiscaux.
Croire que la sortie en capital du PER est « doublement imposée ». La confusion vient de deux prélèvements visibles à la sortie : barème sur les versements, forfait sur les plus-values. Mais ce sont deux assiettes distinctes, chacune imposée une seule fois, jamais la même somme deux fois.
La rente viagère : RVTG ou RVTO selon les versements
La sortie en rente convertit le capital en un revenu périodique versé à vie, et sa fiscalité dépend du sort fiscal des versements à l’entrée. Lorsque les versements avaient été déduits, la rente est imposée selon le régime des rentes viagères à titre gratuit : elle entre dans le revenu imposable au barème, après l’abattement applicable aux pensions, et supporte des prélèvements sociaux. Lorsque les versements n’avaient pas été déduits, la rente relève des rentes viagères à titre onéreux : seule une fraction, fonction de l’âge du crédirentier au premier versement, est soumise à l’impôt.
Cette bifurcation a une portée directe : le même produit ne se dénoue pas de la même façon selon la décision prise à l’entrée de déduire ou non. Elle explique aussi pourquoi la rente n’est pas un choix fiscalement neutre par rapport au capital : le régime des rentes viagères, l’abattement, l’assiette des prélèvements sociaux diffèrent de ceux du capital. Le choix entre les deux ne se résume donc pas à une préférence pour un revenu régulier ou un montant disponible, il croise aussi deux fiscalités que le titulaire doit lire ensemble.
Les prélèvements sociaux ajoutent une couche propre à la rente. Dans le régime des rentes viagères à titre onéreux, ils ne portent que sur la fraction imposable de la rente, elle-même fonction de l’âge au premier versement : plus le crédirentier est âgé au départ de la rente, plus cette fraction est réduite. Cette dépendance à l’âge n’a pas d’équivalent dans la sortie en capital, où l’assiette sociale suit une autre logique. Comparer capital et rente suppose donc de comparer non seulement deux régimes d’impôt sur le revenu, mais aussi deux assiettes sociales, ce que la présentation commerciale, souvent centrée sur le seul montant brut du revenu, laisse dans l’ombre.
La sortie fractionnée : piloter la tranche année après année
La troisième voie échelonne les retraits de capital sur plusieurs exercices. Son intérêt n’est pas de changer la nature de l’imposition, qui reste celle du capital, mais de répartir la fraction imposable sur plusieurs années. Un retrait unique de tout le capital fait entrer une somme importante dans le revenu d’une seule année, avec le risque de franchir une tranche supérieure ; étaler ce même retrait maintient chaque part dans une tranche plus basse. La sortie fractionnée est donc un outil de pilotage de la tranche marginale, dont l’efficacité dépend de la situation fiscale du retraité et de l’évolution du barème. À rapprocher de : la vue du déficit à combler de la retraite.
C’est ici que le pari ouvert à l’entrée se referme concrètement. La déduction « rapportait » au taux de la vie active ; l’impôt de sortie coûte au taux du retraité, et le rythme des retraits agit directement sur ce taux. Un pilotage fin des retraits peut préserver l’écart de tranche favorable, quand un retrait brutal peut l’effacer. Cette même fiscalité de sortie nourrit la comparaison avec les enveloppes concurrentes, développée dans la sortie face à l’assurance-vie. Elle se distingue enfin des portes qui s’ouvrent avant la retraite, quand la sortie intervient avant l’échéance, dont la fiscalité obéit à d’autres règles. Lire ces portes ensemble suppose de replacer chaque décision dans le cycle, comme y invite le cadre pour arbitrer ses placements selon le cycle.
Aucune porte n’est « la bonne » dans l’absolu. Le capital offre la disponibilité au prix d’un pic d’imposition possible ; la rente sécurise un revenu à vie sous un régime distinct ; le fractionné arbitre entre les deux en lissant la tranche. La fiscalité de chaque porte se lit à la tranche du retraité, à son besoin de revenu et à son horizon, trois paramètres personnels qu’aucune règle générale ne peut fixer à sa place. Ce que cet article établit n’est pas une hiérarchie, mais une carte : savoir quelle porte active quelle mécanique permet d’instruire le choix, là où l’argument commercial se contente souvent d’opposer « liberté du capital » et « sécurité de la rente » sans en chiffrer le coût fiscal respectif. Prolongement : le traitement fiscal des distributions de SCPI.
Mis à jour le 26 juillet 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Clause bénéficiaire et abattement de 152 500 € : la mécanique successorale de l’assurance-vie
Au décès, le capital d'une assurance-vie ne passe pas par la succession : il va directement au bénéficiaire…
Frais d’assurance-vie : versement, gestion, UC, la couche qui s’empile
Un contrat d'assurance-vie ne porte pas un frais, mais une pile de frais. Versement, gestion du contrat, frais…
Remplir ses enveloppes dans quel ordre : la hiérarchie que suivent les épargnants, et sa mécanique
La question de l'ordre dans lequel remplir ses enveloppes reçoit souvent une réponse en liste fixe, présentée comme…