
Pourquoi les décisions monétaires mettent six à douze mois à atteindre le crédit
Quand la BCE relève ses taux, le crédit immobilier ne réagit pas en temps réel : six à douze mois s'écoulent avant que la mécanique de transmission produise ses effets, filtrée par le marché obligataire, le refinancement bancaire et les critères d'octroi.

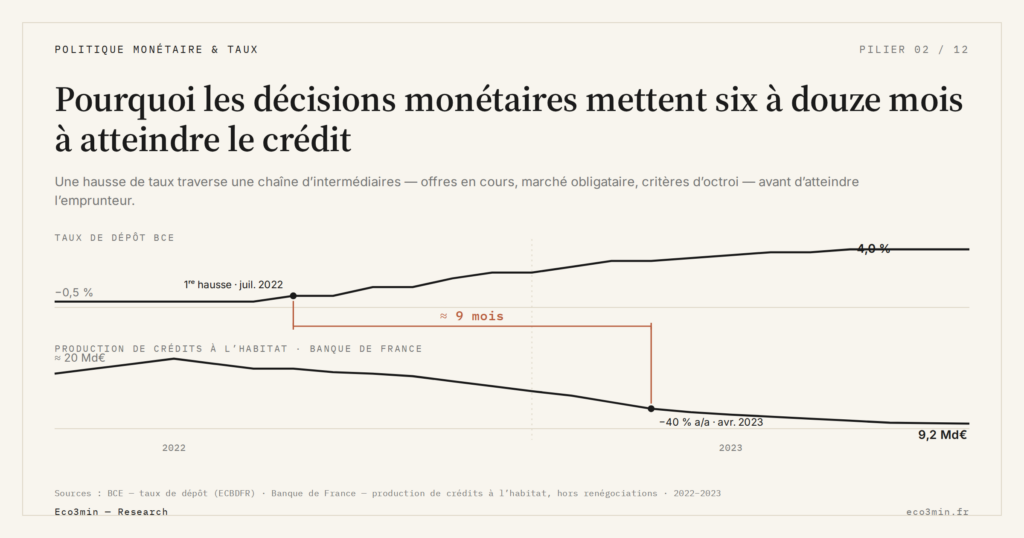
Quand la BCE relève ses taux, l’effet sur le crédit immobilier ne se voit pas avant six à douze mois. Ce décalage n’est pas un défaut du système : c’est sa mécanique réelle, structurée par une chaîne d’intermédiaires qui absorbent et retardent le signal.
TL;DR
Entre juillet 2022 et septembre 2023, la BCE a porté son taux de dépôt de −0,5 % à 4 %, mais le taux affiché en agence n'a suivi qu'avec six à douze mois de retard, quand les volumes, eux, reculaient déjà depuis juin 2022.
- Le marché obligataire price en amont : l'OAT 10 ans est passée de 0,31 % (janvier 2022) à 2,77 % (octobre 2022) alors que le taux de dépôt BCE n'était encore qu'à 0,75 %.
- Le taux moyen des crédits immobiliers aux particuliers a grimpé de 1,12 % début 2022 à 4,24 % en décembre 2023, frais compris (Crédit Logement/CSA), accompagné d'une chute de 47 % de la production sur la même période (Banque de France).
- Le filtre des critères d'octroi pèse autant que le taux : le HCSF impose depuis 2022 un taux d'effort maximal de 35 % et une durée de 25 ans, excluant des dossiers que le taux nominal n'explique pas.
- L'écart entre taux moyen des crédits habitat et OAT 10 ans, dont la médiane est de 64 points de base depuis 2003, s'est inversé fin 2025 et vaut −67 points de base en juillet 2026 : les banques prêtent sous le coût du souverain, ce que l'échelle habituelle de lecture ne prévoit pas.
Le resserrement n’atteint pas le crédit en temps réel
Entre juillet 2022 et septembre 2023, la BCE a relevé son taux de dépôt de −0,5 % à 4 %, soit le cycle de resserrement le plus rapide depuis la création de l’euro. Pourtant, ce sont deux horloges distinctes. Le volume a cédé tôt : la production de crédits à l’habitat culmine en mai 2022, deux mois avant le premier relèvement, recule de 11 % sur un an dès juin 2022 puis de 29 % en décembre, pour toucher −44 % au deuxième trimestre 2023. Le taux affiché en agence, lui, met bien six à douze mois à bouger : 1,12 % en janvier 2022, encore 1,77 % en octobre. Le moteur monétaire est lancé bien avant que le taux du contrat n’atteigne le bilan des ménages.
Ce délai tient à une mécanique d’absorption. Les offres de prêt émises avant la hausse restent valables plusieurs semaines, parfois plusieurs mois. Les dossiers déjà instruits continuent leur parcours sans réindexation. Les banques, engagées sur des objectifs commerciaux trimestriels, maintiennent temporairement leurs conditions pour préserver leurs parts de marché. La chaîne de transmission de la politique monétaire traverse ainsi une série d’intermédiaires qui filtrent le signal initial avant qu’il n’atteigne l’emprunteur final.
Pourquoi le marché obligataire arrive avant la BCE
Le taux directeur n’atteint jamais directement l’emprunteur. Entre la décision de Francfort et le taux affiché en agence, s’intercale le marché obligataire. Les banques se refinancent sur des maturités longues, indexées sur l’OAT 10 ans ou l’Euribor. Or ces taux de marché anticipent souvent les décisions monétaires plusieurs mois avant qu’elles ne soient officialisées — c’est précisément ce que documente la transmission monétaire au compte de résultat bancaire.
L’illustration française est nette. L’OAT 10 ans est passée de 0,31 % en janvier 2022 à 2,77 % en octobre 2022, alors que la BCE n’avait porté son taux de dépôt qu’à 0,75 % à cette date. Le marché obligataire avait donc pricé l’essentiel du cycle restrictif avant son exécution complète. Conséquence paradoxale : le coût du crédit immobilier a commencé à monter avant même que la politique monétaire ne devienne officiellement restrictive.
Le surprise factor, variable invisible mais décisive
La variable déterminante n’est pas le niveau du taux directeur, mais l’écart entre la décision effective et ce que le marché avait déjà intégré. Un relèvement attendu produit moins d’effet qu’un relèvement surprise — c’est le surprise factor, mesuré sur les courbes OIS. La forward guidance des banques centrales, leurs projections d’inflation, leurs minutes : tout cela déplace les taux longs avant toute action concrète. Cette mécanique explique pourquoi certains cycles de hausse produisent des effets rapides quand d’autres mettent des trimestres à se matérialiser.
Le filtre des conditions d’octroi, souvent invisible dans les chiffres de taux
Au-delà du coût de refinancement, les banques disposent d’un levier supplémentaire et peu commenté : leurs critères d’octroi. En France, le Haut Conseil de stabilité financière (HCSF) impose depuis 2022 un taux d’effort maximal de 35 % et une durée maximale de 25 ans. Lorsque les taux montent, ces contraintes excluent mécaniquement une part croissante de dossiers, sans que le taux nominal affiché n’en soit la cause directe.
Le taux moyen des crédits immobiliers aux particuliers atteignait 4,24 % en décembre 2023, frais compris, contre 1,12 % en janvier 2022 : 3,60 % seulement si l’on retient la mesure hors frais de la Banque centrale européenne, d’où l’importance de nommer la base avant de comparer. Mais la chute de 47 % de la production sur la même période reflète un durcissement qualitatif au moins aussi déterminant : exigence d’apport plus élevée, sélection accrue des profils, refus discrets sur dossiers limites. Les statistiques de taux moyens ne capturent que la moitié de l’histoire.
Imputer la chute du crédit immobilier au seul niveau des taux ignore le rôle des critères d’octroi. Un ménage peut théoriquement emprunter à 4 %, et se voir refuser le prêt pour dépassement du taux d’effort. Ce filtre reste invisible dans les statistiques de taux moyens publiées chaque mois.
Le délai qui brouille les projections macro
Ce décalage entre décision et effet complique l’évaluation de la politique de la BCE. Lorsque l’institution observe une contraction du crédit en T+3, elle ne sait pas si celle-ci résulte de sa décision en T ou d’un durcissement autonome des banques. Cette incertitude alimente un biais structurel : les banques centrales maintiennent souvent leurs taux plus longtemps que strictement nécessaire, le temps d’identifier l’effet complet des mesures déjà prises. Le risque inverse, stopper trop tôt et voir l’inflation rebondir, pèse plus lourd dans leur fonction de réaction que le risque de sur-restriction. Ce point est développé dans le rendement servi en retard de cycle.
Le consensus dominant anticipe généralement un effet mécanique et progressif. La réalité observée montre plutôt une propagation par paliers, avec des accélérations soudaines lorsque plusieurs contraintes se cumulent. En France, le point de bascule s’est produit au printemps 2023, quand la hausse des taux de refinancement a coïncidé avec le durcissement des critères HCSF et la fin des offres commerciales pré-négociées. Trois canaux, un même trimestre : l’effet a paru brutal alors que ses composantes étaient identifiables depuis plus d’un an.
Ce qui pourrait invalider cette lecture
Ce cadre suppose que les banques ajustent leurs conditions de façon graduelle, en suivant le marché obligataire et leur coût de refinancement. Plusieurs configurations modifieraient cette dynamique. Une guerre des parts de marché entre établissements accélérerait la répercussion des baisses de taux — hypothèse plausible en 2026 si la concurrence s’intensifie sur le segment primo-accédant. Une intervention réglementaire (assouplissement HCSF, garantie publique sur les premiers achats) contournerait le mécanisme normal de transmission. Une crise de liquidité bancaire produirait l’effet inverse : un gel brutal du crédit indépendamment du niveau des taux, comme observé en 2008.
Le marché regarde principalement les taux nominaux et les volumes de transactions. Mais la variable qui conditionne la trajectoire réelle reste le différentiel entre coût de refinancement et marge bancaire — rarement commenté dans les analyses grand public, alors qu’il pilote l’appétit des banques à prêter.
Sous le mécanisme technique, la vraie question
Ce que beaucoup cherchent à comprendre tient moins au mécanisme technique qu’à une question simple : quand le crédit immobilier redeviendra-t-il accessible ? La réponse dépend moins du niveau absolu des taux que de la stabilisation des anticipations. Tant que le marché obligataire intègre une incertitude sur la trajectoire de la BCE, les banques maintiennent des marges de précaution qui retardent la détente, indépendamment du niveau officiel des taux directeurs.
L’indicateur qui anticipe les autres
Le spread entre l’OAT 10 ans et le taux moyen des crédits immobiliers fournit la mesure la plus directe de la marge bancaire sur le segment habitat. Sa valeur est plus basse et plus mobile qu’on ne le dit : sur 283 mois depuis 2003, la médiane s’établit à 64 points de base, sept mois sur dix passent sous 100 points de base, et le maximum de toute la série vaut 192 points de base, atteint en mars 2015. Un resserrement de l’écart signale que les banques répercutent rapidement les mouvements de marché. Son élargissement traduit à l’inverse un durcissement autonome des conditions d’octroi. Depuis fin 2025 l’écart a changé de signe, à −57 points de base en décembre 2025 puis −67 en juillet 2026 : les banques prêtent au logement sous le coût de l’État à dix ans, une configuration que la grille de lecture habituelle ne couvre pas.
La production mensuelle de crédits à l’habitat, publiée par la Banque de France avec un décalage de six semaines, reste le KPI de référence. Mais son interprétation exige de croiser trois variables : volume, taux moyen, taux de refus. Cette dernière n’est disponible qu’indirectement, via les enquêtes de courtiers comme Cafpi ou Vousfinancer — d’où l’importance de ces remontées de terrain, souvent négligées dans les analyses purement statistiques.
- Le crédit immobilier réagit aux hausses de taux avec un décalage de six à douze mois, le temps que les offres en cours s’épuisent et que les banques ajustent leurs grilles.
- Les taux de marché (OAT 10 ans, Euribor) anticipent les décisions de la BCE — le coût du crédit peut donc monter avant tout relèvement officiel.
- Les critères d’octroi (taux d’effort, apport) jouent un rôle au moins aussi important que le niveau nominal des taux dans la contraction des volumes de prêts.
Pour une vue d’ensemble des mécanismes de transmission entre politique monétaire et économie réelle, consulter l’analyse des effets décalés des décisions économiques. Sur les implications pour l’allocation et les marchés actions, la page actions et ETF propose un cadrage complémentaire.
Mis à jour le 25 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Transmission de la politique monétaire : mécanismes, délais et hétérogénéités
La politique monétaire ne produit ses effets ni immédiatement ni uniformément. Les décisions des banques centrales modifient d'abord…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…