
Uranium : la matière première dont le cycle est piloté par le calcul, pas par l’industrie

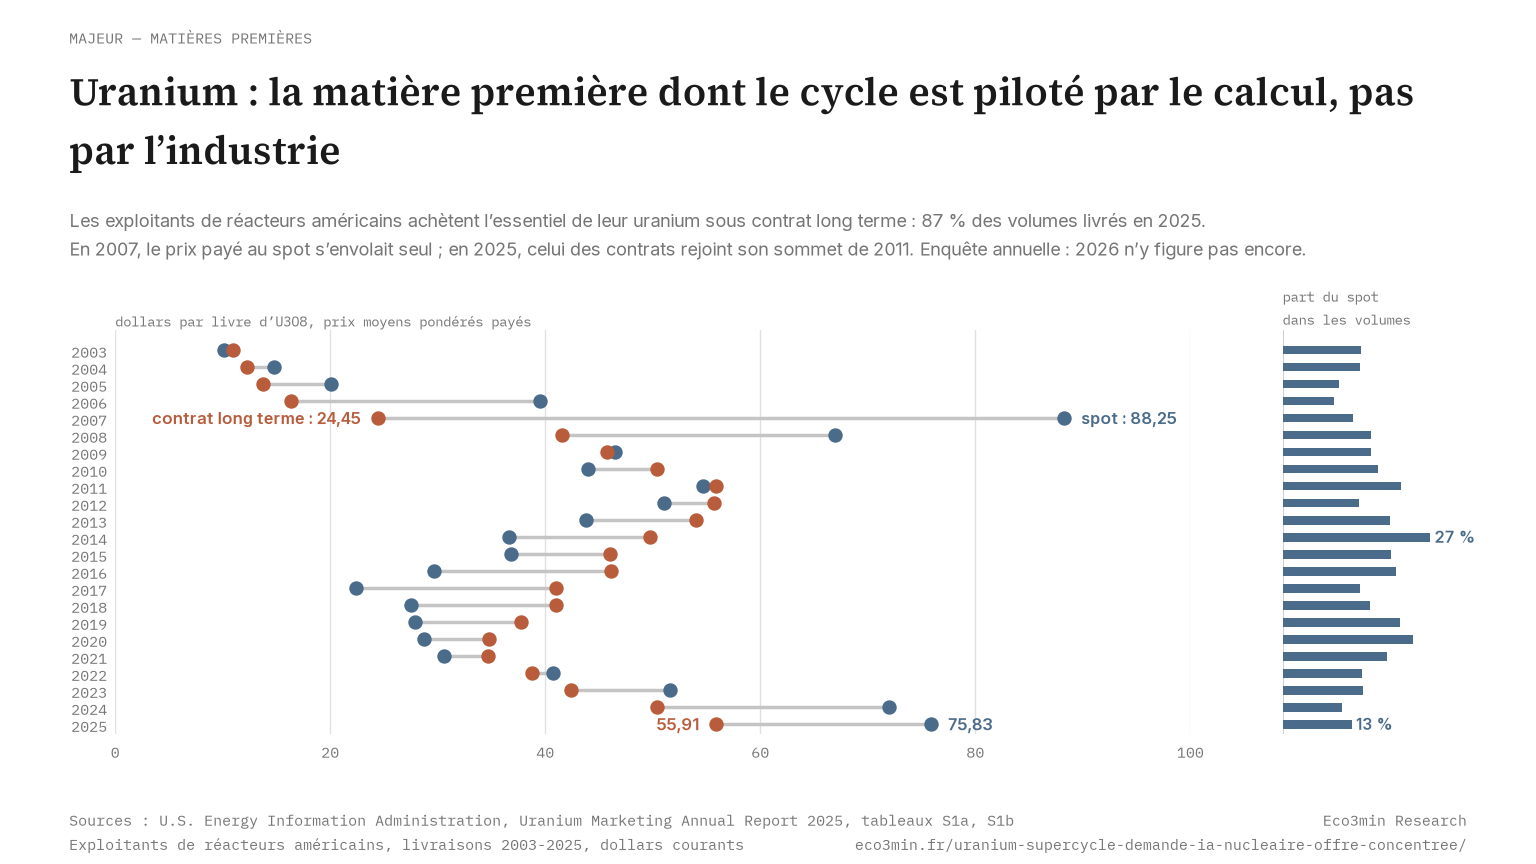
Le prix de l’uranium a brièvement franchi 100 dollars la livre en janvier 2026 sous l’effet de la demande électrique des centres de données, non d’un cycle industriel : le combustible nucléaire devient la première matière première dont le cycle paraît commandé par le calcul.
TL;DR
L’uranium a brièvement franchi 100 dollars la livre fin janvier 2026, propulsé par la demande électrique des centres de données : son cycle paraît désormais commandé par le calcul.
- Le 28 janvier 2026, le spot TradeTech a franchi 100 dollars la livre d’U3O8, avant de refluer nettement dès le 5 février et de finir le trimestre bien en dessous.
- Le signal structurel est ailleurs : le prix des contrats long terme de TradeTech a atteint fin mars 2026 son plus haut depuis plus de dix-huit ans, puis un record nominal fin juin.
- Quatre géants du numérique ont contractualisé près de dix gigawatts de capacité nucléaire depuis 2024, dont Microsoft pour le redémarrage de Three Mile Island (835 MW, visé 2027) via un accord sur vingt ans.
- Le producteur dominant restreint l’offre : Kazatomprom a abaissé son objectif 2026 d’environ 10 %, de 32 777 à 29 697 tonnes, retirant près de 5 % de l’offre primaire mondiale, alors que la production 2025 restait sous la demande.
Cette analyse expose pourquoi la nature de cette demande, continue et concentrée sur quelques fournisseurs, distingue l’uranium des autres énergies, et pourquoi un précédent de déception impose d’emblée la prudence.
Un seuil franchi, puis aussitôt rendu
Le 28 janvier 2026, l’indicateur de prix spot quotidien de TradeTech a franchi 100 dollars la livre d’oxyde d’uranium (U3O8), au terme de sa plus forte progression hebdomadaire en pourcentage depuis mars 2022. C’était la première fois que ce seuil était franchi depuis janvier 2024, où il n’avait tenu que quelques semaines.
Le mouvement n’a pas duré. Dès le 5 février, le spot était retombé nettement sous ce seuil, et il terminait le premier trimestre 2026 bien en dessous, effacé par une bouffée d’aversion au risque et des chocs géopolitiques. Cette volatilité du comptant n’a rien d’anecdotique : elle est au cœur de ce que l’uranium dit, et ne dit pas. Car pendant que le spot faisait l’aller-retour autour de 100 dollars, le prix des contrats long terme, lui, continuait de monter : l’indicateur long terme de TradeTech atteignait fin mars 2026 son plus haut niveau depuis plus de dix-huit ans.
Mise à jour, septembre 2026 : l’indicateur long terme de TradeTech a atteint fin juin 2026 un plus haut historique en valeur nominale, au-dessus de son sommet de 2007, et la moyenne de place publiée par Cameco (fin de mois UxC et TradeTech) le situait encore près de ce sommet fin août 2026, au-dessus du spot. Kazatomprom a de son côté abaissé à nouveau sa fourchette 2026, à 27 500-29 000 tonnes sur base 100 %, sous les 29 697 tonnes annoncées en août 2025.
Deux prix, deux trajectoires, une même direction de fond. La lecture habituelle rattacherait l’ensemble à un cycle industriel classique : reprise de la demande, redémarrage de l’industrie lourde, retour synchronisé de la croissance mondiale. Cette grille n’explique pas l’uranium de 2024-2026. Le moteur n’est pas l’industrie. C’est le calcul.
La rupture de demande : le calcul, pas l’industrie
Pendant deux décennies, la consommation électrique des centres de données a progressé lentement, les gains d’efficacité compensant la croissance des usages numériques. L’entraînement et l’inférence des grands modèles d’intelligence artificielle rompent ce régime. Un cluster de calcul moderne tire une puissance continue qui approche celle d’une petite ville, et les projections d’agences spécialisées révisent la trajectoire à la hausse : la consommation mondiale des centres de données passerait à quelque 945 térawattheures en 2030 dans le scénario de base de l’Agence internationale de l’énergie (Energy and AI, avril 2025). Le rythme de cette révision, plus que son niveau absolu, est ce qui a saisi les marchés de l’énergie.
Surtout, ce courant a une exigence particulière. Il doit être disponible en permanence, ce que l’éolien et le solaire ne garantissent pas seuls. L’exigence de permanence est précisément ce qui a ramené les réacteurs dans les plans d’approvisionnement, ressort de la relance annoncée du nucléaire. Un centre de données qui entraîne un modèle ne peut pas réduire sa charge quand le vent tombe ou que le soleil se couche : il lui faut une base pilotable, décarbonée, fonctionnant vingt-quatre heures sur vingt-quatre. C’est précisément cette contrainte qui ramène le nucléaire dans l’équation, et avec lui l’uranium. Ce qui importe ici est la conséquence de chaîne : une demande d’électricité d’un type nouveau se transmet, en remontant, jusqu’au combustible.
Cette demande n’est pas restée une projection. Elle s’est traduite en contrats. En septembre 2024, Microsoft a signé un accord d’achat d’électricité sur vingt ans avec Constellation Energy pour redémarrer l’unité 1 de la centrale de Three Mile Island, rebaptisée Crane Clean Energy Center, une capacité de 835 mégawatts dont la remise en service est visée pour 2027, avancée d’un an au bouclage du prêt fédéral, le département américain de l’Énergie ayant bouclé un prêt d’un milliard de dollars en novembre 2025 pour en abaisser le coût. Amazon a, de son côté, acquis pour 650 millions de dollars un centre de données adossé à la centrale nucléaire de Susquehanna et mené en octobre 2024 un tour de table de 500 millions dans le développeur de petits réacteurs X-energy. Google a conclu en octobre 2024 le premier contrat d’entreprise pour une flotte de petits réacteurs modulaires auprès de Kairos Power, visant 500 mégawatts à l’horizon 2035, le premier réacteur étant attendu en 2030. Meta a annoncé début 2026 une stratégie d’approvisionnement nucléaire pouvant atteindre 6,6 gigawatts. Au total, les quatre géants du numérique ont contractualisé près de dix gigawatts de capacité nucléaire entre septembre 2024 et janvier 2026.
Deux mesures de ce phénomène sont régulièrement confondues. La première est financière : les dépenses d’investissement des géants du numérique dans l’infrastructure d’intelligence artificielle se chiffrent en centaines de milliards de dollars, un effort dont l’ampleur se compare à celle des plus grands programmes industriels de l’histoire, et que l’on met en perspective dans l’analyse du capex IA des Big Tech. La seconde est physique : ces dollars doivent se convertir en mégawattheures, et ces mégawattheures en combustible. C’est ce second vecteur que l’uranium mesure. Le capital décrit l’intention ; l’électricité et le combustible décrivent la contrainte. Un centre de données peut être financé en quelques mois, mais le réacteur qui l’alimentera, et l’uranium enrichi qui alimentera le réacteur, obéissent à des délais physiques que nul bilan ne raccourcit. C’est cette asymétrie entre la vitesse du capital et la lenteur de la matière qui fait du combustible nucléaire le point de tension le plus révélateur du cycle.
La signification de cette accumulation dépasse chaque accord pris isolément. Des entreprises dont le métier n’a rien de nucléaire engagent des milliards et des horizons de vingt ans pour sécuriser une électricité décarbonée et constante. C’est un signal de demande structurel, et il ne ressemble à aucun de ceux qui ont animé l’uranium par le passé.
Pourquoi le nucléaire redevient la réponse
La transition énergétique a longtemps été pensée comme un basculement vers l’éolien et le solaire. Ces sources sont devenues compétitives en coût, mais elles partagent une limite physique : elles sont intermittentes. Un réseau qui doit alimenter en continu des usages incompressibles a besoin d’une production disponible quel que soit le temps. Le nucléaire occupe exactement cette fonction, décarboné mais constant, ce que l’on désigne par le terme de base pilotable. Le débat n’oppose donc pas le nucléaire aux renouvelables : il les articule, les seconds fournissant l’énergie marginale bon marché, le premier garantissant le plancher du système. Cette articulation, et la raison pour laquelle la demande de courant continu réhabilite le nucléaire comme base pilotable, structure tout le récit qui relie l’IA au combustible.
Encore faut-il distinguer la promesse du calendrier. Une partie de la réponse nucléaire repose sur les petits réacteurs modulaires, présentés comme fabricables en série et déployables près des sites de consommation. Mais la plupart de ces projets ne produiront pas d’électricité avant le début des années 2030, et leur coût reste à démontrer face aux modèles à eau pressurisée existants, dont la construction prend déjà de six à onze ans. L’effet d’annonce doit être séparé de la demande réellement engagée. C’est pourquoi le redémarrage de réacteurs existants, comme Three Mile Island ou Palisades dans le Michigan, soutenu par un prêt fédéral de 1,5 milliard de dollars, offre un chemin vers la puissance bien plus rapide que la construction neuve. La demande d’uranium qui en découle est donc à double détente : immédiate pour les réacteurs prolongés ou redémarrés, différée mais massive pour les capacités nouvelles.
Cette demande s’inscrit dans un cadre plus large où l’énergie redevient une contrainte de premier ordre pour l’économie, un thème que l’on retrouve transversalement dès lors que l’on traite l’énergie comme contrainte systémique. Le nucléaire n’est pas un retour nostalgique : il est la conséquence logique d’un système électrique sommé de fournir, en continu et sans carbone, une puissance que les seules renouvelables ne savent pas garantir.
Du contrat au courant : facteur de charge, raccordement, licences
La fermeté du nucléaire se mesure par le facteur de charge, soit la production réelle d’une installation rapportée à sa capacité maximale. Selon l’Energy Information Administration, le parc nucléaire américain a tourné à 91,0 % de sa capacité en 2025, contre 58,4 % pour le gaz en cycle combiné, 34,2 % pour l’éolien et 24,4 % pour le solaire photovoltaïque. Un gigawatt installé ne délivre donc pas la même énergie selon la source. Les batteries déplacent l’électricité de quelques heures, pas d’une saison.
Signer ne suffit pas à brancher. Les engagements des géants du numérique prennent deux formes : l’achat d’électricité injectée dans le réseau commun, ou la co-localisation du centre de données contre la centrale. Dans les deux cas, le raccordement et la file d’attente des projets d’interconnexion peuvent retarder la mise en service autant que la construction. Le branchement direct a ses frictions propres : à Susquehanna, le régulateur fédéral de l’énergie (FERC) a refusé le 1er novembre 2024 de porter de 300 à 480 mégawatts la charge raccordée derrière le compteur.
Pour les petits réacteurs, l’écart entre l’autorisation d’un modèle et sa construction est documenté. Aux États-Unis, le module de 50 mégawatts de NuScale a obtenu la certification de conception de l’autorité de sûreté en janvier 2023, et le projet phare de l’entreprise a pourtant été abandonné fin 2023 sur des dérives de coûts. La Tennessee Valley Authority n’a obtenu qu’à la fin de septembre 2026 le premier permis de construire d’un SMR commercial américain, et il lui faut encore une licence d’exploitation.
Le combustible ajoute une condition. Beaucoup de concepts avancés, dont ceux de Kairos et de X-energy, requièrent de l’uranium faiblement enrichi à haut dosage (HALEU), dont seule la Russie disposait jusqu’à récemment d’une capacité commerciale. La tension sur l’enrichissement remonte aussi vers la mine : quand le service d’enrichissement devient cher, les opérateurs recourent à la suralimentation (overfeeding), c’est-à-dire davantage d’uranium naturel par unité de travail de séparation, ce qui accroît la demande de minerai.
Une offre rare, concentrée et lente
Face à cette demande d’un type nouveau, l’uranium présente l’une des bases d’offre les plus étroites de toutes les matières premières. La production minière est dominée par un seul pays : le Kazakhstan fournit, selon le Nuclear Fuel Report 2025 de l’Association nucléaire mondiale, de l’ordre de 40 % de l’extraction mondiale. À eux trois, le Kazakhstan, le Canada et la Namibie assurent près des trois quarts de la production mondiale. Cette géographie de l’offre, ses risques et son inélasticité, est cartographiée en détail dans l’étude consacrée à la géographie concentrée de l’offre.
Une telle concentration a deux conséquences. La première est l’exposition à un risque politique localisé : une décision d’exportation, une nationalisation ou une rupture logistique dans l’un de ces pays déplace le marché entier. La seconde est la lenteur de réaction. Ouvrir une mine d’uranium se compte en années, parfois en plus d’une décennie entre la découverte et la première production, et même les producteurs en place se heurtent à des contraintes matérielles : Kazatomprom a invoqué à plusieurs reprises des difficultés d’approvisionnement en acide sulfurique pour expliquer ses retards d’expansion.
Le fait le plus révélateur du moment est pourtant ailleurs. Plutôt que d’accroître sa production pour répondre à la demande, le producteur dominant la restreint. Kazatomprom a annoncé une baisse d’environ 10 % de son objectif 2026, ramené de 32 777 à 29 697 tonnes d’uranium, jugeant que le niveau des prix n’incitait pas à un retour à pleine capacité. Cette coupe retire à elle seule de l’ordre de huit millions de livres, soit près de 5 % de l’offre primaire mondiale, au moment précis où les ajouts de réacteurs accélèrent la demande contractée. Le marché vivait déjà en déficit : en 2025, la production mondiale restait inférieure à une demande primaire d’environ 204 millions de livres, l’écart étant comblé par des sources secondaires, c’est-à-dire des stocks. À cela s’ajoute la pression de la demande chinoise, dont les importations détournent une part substantielle de l’offre des marchés occidentaux. Approfondir : la cartographie des fragilités d’offre des ressources mondiales.
La rareté de l’uranium n’est donc pas un niveau de prix : c’est une caractéristique structurelle de la manière et des lieux où le métal est produit. Une demande qui change de nature se heurte à une offre qui ne peut pas s’ajuster vite, et dont le principal acteur choisit de ne pas le faire.
Cette concentration tient en partie à la méthode. Une large part de la production kazakhe recourt à la lixiviation in situ, qui dissout l’uranium dans le sous-sol sans excavation. La technique est peu coûteuse et adaptée aux gisements de faible teneur, ce qui a fait du pays le producteur le moins cher. La dépendance porte aussi sur les routes. Enclavé en Asie centrale, l’uranium kazakh a longtemps transité en partie par la Russie, et les itinéraires de contournement par la Caspienne sont plus longs et plus coûteux.
Le Niger rappelle que la rareté est autant politique que géologique. Après le changement de régime, le gouvernement militaire a retiré à l’opérateur français le permis du gisement géant d’Imouraren, qui ne produit rien, puis nationalisé sa filiale minière. Remplacer une source perdue suppose d’ouvrir des mines ailleurs, avec les mêmes délais. Pendant ce temps, le coussin de l’offre secondaire s’amincit. Les stocks accumulés pendant la décennie de prix déprimés qui a suivi Fukushima se réduisent, et la dilution de matières d’origine militaire a déjà largement joué son rôle.
Le maillon le plus serré : l’enrichissement
Extraire l’uranium ne suffit pas. Avant d’alimenter la plupart des réacteurs, le métal doit être converti puis enrichi, et cette étape, mesurée en unités de travail de séparation (SWU), est encore plus concentrée que la mine. Le marché de l’enrichissement est dominé par quatre acteurs : le russe Rosatom, le chinois CNNC, le français Orano et l’européen Urenco. Aux États-Unis, seuls Centrus et Urenco sont licenciés. La Russie y occupe une position dominante, héritée de la Guerre froide.
Le prix de l’enrichissement a transformé cette dépendance en signal de marché. Le coût spot du SWU a plus que triplé entre la fin 2021, avant l’invasion de l’Ukraine, et le début de 2026, selon les prix de marché rapportés ; le prix moyen payé par les électriciens américains sous contrat, largement antérieur, restait de 97,66 dollars le SWU en 2024 et de 108,70 dollars en 2025 selon l’EIA. La trajectoire s’est enclenchée avec l’invasion de l’Ukraine en février 2022. Cette hausse n’est pas un simple reflet de la rareté minière : elle traduit le risque politique d’une chaîne dont le maillon central est exposé.
L’horizon réglementaire accentue la contrainte. Une loi votée par le Congrès américain en 2024 interdira les importations d’uranium russe à compter du 1er janvier 2028, alors même que des fournisseurs comme Centrus s’approvisionnent encore largement en Russie. Si la capacité d’enrichissement non russe ne suit pas d’ici là, le déficit devra être comblé par des stocks stratégiques le temps que l’Europe et les États-Unis rebâtissent une capacité domestique, un effort qui se compte lui aussi en années. Le combustible enrichi est ainsi le point où la dépendance géopolitique est la plus aiguë, et où un choc d’offre se propagerait le plus vite à travers le parc de réacteurs.
Le goulot ne se limite pas à l’enrichissement. Avant lui, le yellowcake doit être converti en hexafluorure d’uranium (UF6), un composé gazeux à température modérée, car l’enrichissement ne s’opère que sur un gaz. La conversion forme une industrie concentrée à part entière, souvent négligée : une poignée d’usines seulement, en Amérique du Nord, en Europe, en Russie et en Chine, l’assurent à l’échelle commerciale. L’étape suivante donne l’ordre de grandeur du travail en jeu. Selon l’Association nucléaire mondiale, produire un kilogramme d’uranium enrichi à 5 % requiert de l’ordre de huit SWU, le chiffre exact dépendant de la quantité d’uranium 235 laissée dans les rejets.
Il n’existe pas un prix de l’uranium, mais trois, correspondant à trois maillons distincts de la chaîne : le spot de l’U3O8, qui rémunère le minerai concentré ; le SWU, qui rémunère l’enrichissement ; et le prix des contrats long terme, par lequel les électriciens sécurisent leur approvisionnement sur la durée. Lire le marché suppose de savoir lequel des trois bouge, et pourquoi.
Lire le bon prix : le spot, le contrat et le bruit
Le prix spot, celui que citent les médias, ne représente qu’une fraction des volumes échangés. L’essentiel du marché passe par des contrats long terme, signés des années à l’avance entre producteurs et électriciens. Cette structure n’est pas un détail technique : un exploitant de centrale ne peut pas se permettre une rupture de combustible, dont le coût ne représente qu’une faible part de ses charges d’exploitation, et il sécurise donc son approvisionnement sur la durée, quitte à payer une prime de visibilité. Les données de l’Energy Information Administration (EIA) américaine en donnent l’ordre de grandeur. En 2025, les exploitants de réacteurs américains ont reçu 87 % de leurs livraisons d’uranium au titre de contrats long terme, payées 55,91 dollars la livre en moyenne pondérée, et 13 % au spot, payées 75,83 dollars (Uranium Marketing Annual Report, juillet 2026). Depuis 2003, la part du spot n’a jamais dépassé 27 % des volumes, atteints en 2014. Le prix payé sous contrat monte chaque année depuis 2021, où il valait 34,71 dollars, et rejoint en 2025 son sommet de 2011 (55,90 dollars). En 2007, le spot avait été payé 88,25 dollars en moyenne, plus du triple des 24,45 dollars versés sous contrat. Ces prix, payés au titre de contrats souvent signés des années plus tôt, ne se confondent pas avec les indicateurs de marché des contrats neufs cités plus haut, et l’enquête annuelle de l’EIA s’arrête aux livraisons de 2025. C’est pourquoi le prix des contrats long terme, en atteignant un sommet de dix-huit ans en mars 2026 pendant que le spot refluait nettement, porte davantage d’information sur les anticipations structurelles que les soubresauts du comptant.
Le spot est d’autant plus à manier avec précaution qu’il est étroit, peu liquide et sensible à des flux non industriels. Depuis quelques années, des fonds physiques, dont le plus connu est le trust géré par Sprott, achètent du combustible et le retirent du marché en le stockant. Leur logique est financière, pas industrielle. Au premier trimestre 2026, ce trust est revenu à l’achat de manière agressive après plusieurs mois d’inactivité, acquérant plus de cinq millions de livres et contribuant à repousser brièvement le spot vers 100 dollars. La question dérangeante pour qui lit le prix comme un signal fondamental est donc permanente : quand le spot monte, reflète-t-il une rareté réelle de la demande des électriciens, ou l’effet mécanique d’achats financiers sur un marché mince ? Le signal de prix n’est jamais entièrement propre. Contexte : la financiarisation de l’uranium et la distorsion du spot.
Le mode de financement de ces fonds explique leur effet sur le comptant. Un trust fermé émet de nouvelles parts au fil de l’eau tant que sa part cote au-dessus de la valeur de l’uranium détenu. Il achète aussitôt du métal, ce qui soutient le spot, relève la valeur de l’actif et entretient la prime. La boucle s’inverse quand la prime disparaît. En décote, l’émission n’a plus d’intérêt et l’acheteur se retire au moment où le prix recule. Ces véhicules sont donc procycliques, et un fonds qui a accumulé en phase haussière pourrait, sous pression, céder une partie de ses réserves au plus mauvais moment.
Réduire la thèse au franchissement des 100 dollars par le spot, c’est confondre le symptôme le plus bruyant avec le signal le plus solide. Le comptant est étroit, volatil et sensible aux flux financiers, et il a d’ailleurs reflué dès février 2026. Le marché a connu les rallyes passés qui ont déçu précisément parce que des observateurs avaient pris l’envolée du spot pour une preuve ; le signal structurel se lit plutôt dans le prix des contrats long terme et dans l’écart persistant entre offre et demande primaires.
Le précédent qui impose la prudence
L’enthousiasme autour de l’uranium n’est pas nouveau, et c’est précisément ce qui doit retenir l’attention. En 2007, le prix spot avait connu une envolée spectaculaire avant de s’effondrer : cette année-là, les exploitants américains ont payé leurs achats au comptant 88,25 dollars la livre en moyenne, selon l’EIA. L’accident de Fukushima en mars 2011 a ensuite enfoncé le marché pour une décennie : en 2017, ils ne les payaient plus que 22,36 dollars. À chaque cycle, le même schéma : une thèse de pénurie séduisante, un rallye violent, puis une déception. Plusieurs mécanismes expliquent ces retournements, de la réponse différée de l’offre secondaire à l’élasticité sous-estimée de la demande, en passant par une financiarisation qui se dégonfle. La synthèse critique de ces raisons, confrontée au cycle actuel, est développée à part ; elle n’est pas reprise ici en détail.
La question utile n’est pas de prédire mais de distinguer ce qui, cette fois, diffère de ce qui ne diffère pas. Ce qui diffère : la nature de la demande. Les cycles précédents reposaient sur des prévisions de construction de réacteurs qui ne se sont pas matérialisées au rythme annoncé, ou sur des effets de stockage. Le cycle de 2024-2026 s’appuie sur une demande d’électricité déjà engagée par des acteurs solvables et pressés, dont les centres de données sont l’expression, et sur une offre que le principal producteur choisit de restreindre. Ce qui ne diffère pas : la part décisive du calendrier. Les capacités nucléaires nouvelles mettront des années à se matérialiser, l’offre secondaire peut amortir une partie de la tension, et le spot reste un indicateur trompeur. La prudence n’est pas un démenti de la thèse : elle en est la condition de lecture honnête.
Le sens de l’écart entre les deux prix sert de repère. Un contrat au-dessus du spot, au printemps 2026, traduit une tension future que le comptant ne reflète pas encore. Un spot au-dessus du contrat, comme lors du pic de 2007, signale plutôt une rareté de court terme ou un afflux financier sur un marché mince. Le contrat réagit avec retard, car il se renégocie périodiquement, à prix fixe indexé sur l’inflation ou lié au marché avec plancher et plafond. Faute de marché à terme liquide, son prix tient lieu de courbe des anticipations. Les prix payés par les exploitants américains, relevés par l’EIA, gardent la trace de l’inversion : en 2017, les 22,36 dollars la livre payés au comptant restaient sous les 40,99 dollars versés sous contrat.
À chaque effondrement, le prix de contrat a mieux résisté que le comptant, qui porte l’essentiel de l’excès dans les deux sens. Le pic de 2007 avait été nourri par des chocs d’offre, comme l’inondation de la mine de Cigar Lake fin 2006, et par la spéculation financière. Le premier recul est venu de la crise financière de 2008, avant l’accident de 2011. Sur un marché aussi étroit, l’effet est réflexif : la hausse attire des acheteurs dont les ordres prolongent la hausse, et le flux s’inverse avec la même force.
Une commodité qui ne ressemble pas aux autres
On range l’uranium, le pétrole et le gaz dans la même case, l’énergie, mais ils se comportent très différemment sur le plan macroéconomique. Le pétrole est un marché profond, liquide et mondial, sensible au cycle conjoncturel et aux décisions de l’OPEP, dont le prix réagit en temps quasi réel ; son rôle d’indicateur avancé est analysé sur le marché du pétrole comme signal macro. L’uranium, lui, est un marché étroit, dominé par des contrats long terme, où le combustible ne représente qu’une fraction du coût de production de l’électricité, ce qui rend la demande peu élastique au prix. Quand le pétrole renchérit, la consommation finit par s’ajuster ; quand l’uranium renchérit, un réacteur déjà construit continue de tourner, parce qu’il est bien plus coûteux de l’arrêter que de payer son combustible.
Cette différence d’élasticité est ce qui rend le cycle uranium de 2024-2026 sans analogue propre dans le pétrole ou le gaz. Une demande d’électricité d’un type nouveau, continue et décarbonée, rencontre une offre rare, concentrée et lente, sur un marché où le prix ne discipline pas la consommation à court terme. Aucune grille pensée pour le pétrole ne capture correctement cette configuration. Comprendre cette singularité est la frontière entre lire une matière première et la confondre avec une autre. Dans la même veine : la lecture Eco3min du rôle macroéconomique des matières premières.
C’est aussi ce qui justifie de ne pas cadrer l’uranium comme une simple position dans un supercycle agrégé des matières premières. Le combustible nucléaire raconte une histoire structurelle qui lui est propre, faite d’une rupture de demande et d’une concentration de l’offre, et qui ne se réduit pas à un mouvement d’ensemble des commodités. Replacer l’uranium dans les marchés physiques des matières premières permet de le situer parmi les autres ressources stratégiques sans gommer ce qui le rend singulier.
Au-delà de l’élasticité, trois écarts séparent encore l’uranium des hydrocarbures. Le premier est conjoncturel. La consommation d’uranium suit le parc de réacteurs en service, un stock qui évolue lentement au gré des constructions et des fermetures. Un ralentissement ne ferme pas les réacteurs. La demande de pétrole recule au contraire en récession, à mesure que la mobilité et la production industrielle se contractent, ce qui en fait un baromètre du cycle que l’uranium n’est pas.
Le second tient à l’inflation. Carburants, transport et intrants diffusent le prix du pétrole dans toute l’économie. L’uranium reste un intrant minuscule d’une électricité nucléaire dominée par le coût du capital, et sa flambée n’apparaît pas dans l’indice des prix. Même le coût du combustible réagit tard : après le pic de 2007, la hausse ne s’y est matérialisée que vers 2009-2013, parce que la matière avait été achetée bien en amont et résidait déjà dans les réacteurs. Ranger l’uranium parmi les couvertures contre l’inflation, aux côtés de l’or ou du pétrole, ignore ce canal presque inexistant. Le troisième tient à la transition énergétique, dont le récit peut jouer en sens inverse sur les deux familles : il soutient l’uranium, le nucléaire étant un pilier bas-carbone, tout en pesant à long terme sur la demande d’hydrocarbures.
L’uranium est la première matière première dont la rareté rencontre une demande d’électricité pilotée par le calcul plutôt que par l’industrie.
Conclusion
Le franchissement des 100 dollars par le spot en janvier 2026 n’est ni le début ni la preuve d’un super-cycle ; c’est un symptôme bruyant d’une reconfiguration plus profonde. La demande d’électricité des centres de données réhabilite le nucléaire comme base pilotable, et cette réhabilitation se transmet, en remontant la chaîne, jusqu’à un combustible dont l’offre minière est dominée par un pays, dont l’enrichissement dépend de la Russie, et dont les délais de mise en production se comptent en années. La conjonction d’une demande structurellement nouvelle et d’une offre structurellement rare définit la configuration la plus inhabituelle qu’ait connue l’uranium.
Reste la part irréductible d’incertitude. Le marché a déjà pris des rallyes pour des preuves, et le calendrier des capacités nouvelles demeure le principal facteur de tempérance. Ce qui distingue le cycle actuel n’est pas l’ampleur du mouvement de prix, mais l’identité du moteur : pour la première fois, c’est la puissance de calcul, et non l’industrialisation, qui commande la demande d’une matière première. C’est cette bascule, davantage que le niveau du spot un jour donné, qui mérite d’être observée.
- Le spot de l’uranium a brièvement franchi 100 dollars la livre fin janvier 2026, première fois depuis janvier 2024, avant de refluer nettement ; le prix des contrats long terme, lui, a atteint un sommet de dix-huit ans, signe que les anticipations structurelles se lisent dans le contrat plus que dans le comptant.
- Le moteur de demande est la consommation électrique des centres de données d’intelligence artificielle, qui exige une base pilotable et décarbonée et réhabilite le nucléaire ; les principaux acteurs du numérique ont contractualisé près de dix gigawatts de capacité nucléaire depuis 2024.
- L’offre est doublement rare : le Kazakhstan assure environ 40 % de la mine et restreint sa production en 2026, tandis que l’enrichissement, dont le prix du SWU a plus que triplé depuis fin 2021, dépend d’abord de la Russie, sur fond d’interdiction des importations russes aux États-Unis dès 2028.
- Le précédent de 2007 et de l’après-Fukushima impose la prudence : ce qui diffère cette fois est la nature engagée de la demande, ce qui ne diffère pas est le poids du calendrier des capacités nouvelles et le caractère trompeur du prix spot.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Le golden age du raffinage 2022–2023 : anatomie d’un épisode
En 2022, le prix des carburants raffinés a grimpé plus vite que celui du brut. Cet écart, mesuré…
Diesel contre essence : pourquoi les marges de raffinage divergent
Le crack 3-2-1 mélange essence et distillat en un seul chiffre, et cette commodité masque une chose à…
Le crack 3-2-1 expliqué : la marge de raffinage en une formule
Une raffinerie est, dans sa forme la plus dépouillée, une opération sur spread : elle achète du pétrole…