
WTI : chocs pétroliers 1973-2026 et grandes crises de l’énergie

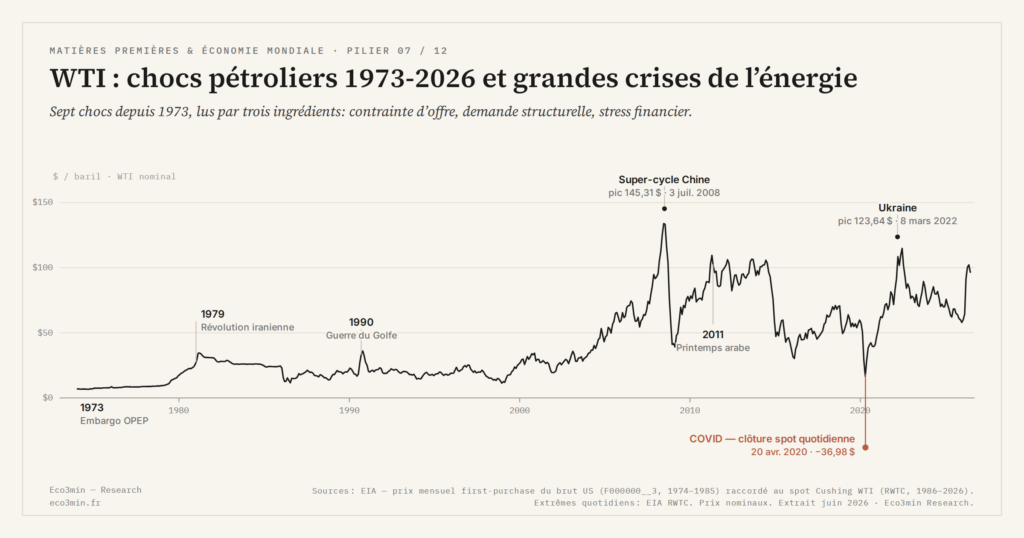
Depuis 1973, le WTI a traversé sept chocs majeurs. Chacun combine à des doses variables trois ingrédients (contrainte d’offre physique, poussée de demande structurelle, stress financier) dont l’identification permet de lire la nature du choc plutôt que sa seule magnitude.
TL;DR
De l'embargo arabe de 1973 au prix négatif d'avril 2020, sept chocs pétroliers se classent par le dosage de trois ingrédients combinés : contrainte d'offre, poussée de demande, stress financier.
- Les chocs d'offre du XXe siècle ont plus que doublé le WTI (embargo 1973 : 4,31 à 10,11 dollars entre septembre 1973 et mars 1974, sous contrôle des prix américain) ou l'ont presque triplé (révolution iranienne : 14,85 dollars en janvier 1979 à 39,50 dollars en avril 1980, FRED WTISPLC), chacun précédant une récession américaine.
- Le super-cycle 2003-2008, seul choc dominé par la demande, porte le WTI spot à 145,31 dollars le 3 juillet 2008 (demande chinoise de 4,7 à 8,0 Mb/j entre 2000 et 2008, EIA), avant un effondrement à 30,28 dollars le 23 décembre 2008, trois mois après Lehman.
- Le 20 avril 2020, le contrat WTI front-month clôture à -37,63 dollars : anomalie de settlement physique à Cushing, jamais touchée par le Brent qui se règle en cash.
Cet article cartographie les sept chocs. L’audit empirique du seuil oil burden propre à chaque récession est traité ailleurs ; ici, on s’intéresse aux chocs eux-mêmes : leurs déclencheurs, leurs magnitudes, leur classification analytique.
La grille des sept chocs : trois ingrédients combinatoires
Selon les données FRED (DCOILWTICO en daily depuis 1986, WTISPLC en monthly depuis 1946), sept épisodes se détachent comme chocs majeurs sur le WTI ou son équivalent contemporain : embargo arabe 1973, révolution iranienne 1979, guerre du Golfe 1990, super-cycle Chine 2003-2008, Arab Spring 2011, choc COVID avril 2020, invasion russe de l’Ukraine mars 2022. Ces sept épisodes ne sont pas l’intégralité des mouvements du WTI sur la période, mais ils en concentrent les variations extrêmes, typiquement plus de 50 % de mouvement sur moins de 12 mois, soit en hausse soit en baisse.
La grille d’analyse mobilise trois ingrédients qui interagissent. Le premier est la contrainte d’offre physique : sanctions, embargos, conflits affectant les capacités de production ou les voies de transport. Le deuxième est la poussée de demande structurelle : industrialisation rapide d’un grand pays consommateur, reprise post-crise, accumulation de stocks stratégiques. Le troisième est le stress financier : positionnement spéculatif, mouvements du dollar, fuite vers les commodities comme classe d’actifs en période d’inflation. Aucun choc majeur n’est mono-causal ; tous combinent les trois ingrédients à des doses variables. Le parallèle historique est détaillé dans le choc pétrolier de 1973.
L’identification du dosage importe pour la lecture macro. Un choc majoritairement offre (1973) appelle une réponse différente d’un choc majoritairement demande (2008) ou d’un choc majoritairement financier (post-2009 normalisation). Pour le signal macro composite du WTI, la nature du choc conditionne la fonction analytique mobilisée (oil burden, pass-through inflation, prime géopolitique).
Une remarque méthodologique. Les magnitudes citées ci-dessous mélangent prix nominal et prix réel selon les sources de référence académique. Pour les comparaisons inter-épisodes les plus rigoureuses, l’utilisation de la série de prix réel CPI-ajustée est recommandée ; elle montre par exemple que le pic de 1980 (39,50 dollars en avril 1980, FRED WTISPLC) vaut environ 107 dollars de juillet 2008 une fois ajusté du CPI : le pic de juillet 2008 à 145 dollars reste le record, en nominal comme en réel. Les chiffres ci-dessous sont les prix nominaux constatés.
Les chocs d’offre du XXe siècle (1973, 1979, 1990)
Le premier choc pétrolier moderne est l’embargo arabe d’octobre 1973. Le 17 octobre 1973, les pays membres arabes de l’OPEP (OAPEC) décident un embargo sur les exportations vers les pays soutenant Israël pendant la guerre du Kippour. Selon la série FRED WTISPLC (prix posté du WTI), le baril passe de 4,31 dollars en septembre 1973 à 10,11 dollars en mars 1974 : multiplication par 2,3 en six mois, alors même que le prix domestique américain restait encadré par le contrôle des prix de 1971-1981 ; le brut OPEP a fait davantage. Cet épisode est presque pur offre : la demande mondiale ne change pas significativement, mais l’accès physique au brut moyen-oriental est volontairement restreint. La conséquence macro est la stagflation des années 1974-1975 : récession aux États-Unis et inflation à deux chiffres, première démonstration empirique du canal pass-through.
Le deuxième choc majeur est la révolution iranienne de 1979. Entre janvier 1978 et février 1979, le régime du Shah s’effondre et la production iranienne s’effondre avec lui, passant de 5,5 à moins de 2 millions de barils par jour selon les données EIA. La guerre Iran-Irak qui débute en septembre 1980 amplifie le choc. Le WTI posté passe de 14,85 dollars en janvier 1979 à 39,50 dollars en avril 1980 (FRED WTISPLC) : multiplication par 2,7 en quinze mois. Comme en 1973, c’est un choc dominé par l’offre, avec une dimension géopolitique régionale qui prolonge l’effet. La récession américaine 1980-1982 et l’inflation à plus de 14 % en 1980 confirment la grille pass-through et oil burden.
Le troisième choc d’offre du XXe siècle est la guerre du Golfe de 1990-1991. Le 2 août 1990, l’Irak envahit le Koweït et les exportations cumulées de ces deux pays (environ 4,3 millions de barils par jour selon EIA) sont retirées du marché par les sanctions ONU. Le WTI passe d’environ 18,6 dollars en moyenne en juillet 1990 (FRED WTISPLC) à un plus haut quotidien de 41,07 dollars le 11 octobre (DCOILWTICO) : pic court de magnitude limitée comparé à 1973 et 1979. La rapidité de la coalition militaire et le déclenchement de l’opération Tempête du Désert en janvier 1991 résorbent le choc en quelques mois : le WTI revient sous 20 dollars en mars 1991. Cet épisode démontre que la magnitude d’un choc d’offre dépend non seulement du volume retiré mais de la durée perçue de la perturbation.
Pour chacun de ces trois épisodes, l’oil burden américain est passé au-dessus du seuil critique 4-5 % du PIB, ce qui a contribué à précéder ou approfondir les récessions américaines de 1973-1975, 1980-1982, et 1990-1991. La oil burden et seuil de récession du cluster détaille la mécanique quantitative ; pour le panorama empirique côté francophone, la FAQ Eco3min sur le pic du pétrole avant les récessions couvre ces épisodes en synthèse.
Le super-cycle et l’Arab Spring (2003-2008, 2011)
Le quatrième choc (qui est aussi le seul vraiment dominé par la demande dans la grille des sept) est le super-cycle 2003-2008. Sur cinq ans, le WTI passe d’environ 30 dollars en début 2003 à un pic historique de 145,31 dollars le 3 juillet 2008 (FRED DCOILWTICO, prix spot). La dynamique est inédite : l’industrialisation chinoise accélérée post-OMC (la Chine rejoint l’organisation en décembre 2001) tire massivement la demande mondiale de pétrole. Selon les chiffres EIA (International Energy Statistics), la consommation chinoise de pétrole et liquides passe de 4,7 Mb/j en 2000 à 8,0 Mb/j en 2008. Cette progression structurelle se croise avec une offre OPEP+ qui tarde à investir et avec un dollar faible (l’indice dollar de la Fed contre les grandes devises, FRED DTWEXM, série arrêtée fin 2019, recule de 113 en janvier 2002 à 69 en mars 2008), ce qui amplifie mécaniquement la hausse en dollars du brut.
La dimension financière du super-cycle est significative. Les flux d’investisseurs institutionnels vers les commodities comme classe d’actifs (les indices S&P GSCI et BCOM connaissent un afflux massif sur 2003-2008) ajoutent une couche de demande non-physique qui amplifie le mouvement. Quand la crise financière éclate en 2008 (Lehman Brothers, septembre 2008), le WTI s’effondre de 145 à 30 dollars (30,28 dollars le 23 décembre 2008) en moins de six mois : chute confirmant que la hausse contenait une composante financière surajoutée qui a inversé brutalement. Cet épisode est l’illustration la plus nette d’un choc combiné demande structurelle + stress financier. Ces épisodes sont replacés dans une chronologie commune par la chronologie des crises macro-financières.
Le cinquième choc est l’Arab Spring de 2011. Suite aux soulèvements en Tunisie, Égypte, Libye et Syrie début 2011, le WTI remonte de 85 dollars en janvier 2011 à 113 dollars en mai 2011. La Libye perd temporairement la quasi-totalité de sa production (1,6 Mb/j retirés du marché entre février et août 2011 selon EIA). Mais le contexte macro est très différent des chocs antérieurs : l’économie mondiale est encore en convalescence post-GFC, les stocks sont reconstitués progressivement, et la réserve stratégique de pétrole américaine libère 30 millions de barils en juin 2011 (programme IEA coordonné). Le WTI spot évolue entre 75 et 113 dollars de 2011 à mi-2014 (FRED DCOILWTICO) et tourne autour de 95 dollars en moyenne sur 2011-2014 (FRED WTISPLC), sans déclencher de récession américaine : l’oil burden reste sous le seuil de 4 %.
La période 2011-2014 voit aussi se développer le différentiel structurel WTI-Brent traité ailleurs dans le cluster, à mesure que le boom du shale américain crée un excédent local qui décolle WTI de Brent. Ces dynamiques de fond modifient durablement la lecture macro du baril américain en 2015 et au-delà. Un éclairage complémentaire figure dans la chronologie du prix de l’or exprimé en barils. Pour la mécanique de transmission inflationniste de ces chocs, le pass-through inflation des chocs du cluster détaille l’élasticité pass-through par régime.
L’ère des chocs croisés (COVID 2020, Ukraine 2022)
Le sixième choc, choc COVID d’avril 2020, est sans précédent dans la grille des sept. Le 20 avril 2020, le contrat WTI front-month mai 2020 clôture à -37,63 dollars (settlement NYMEX ; la série spot FRED DCOILWTICO imprime -36,98 dollars ce jour-là) : pour la première fois dans l’histoire, les détenteurs d’une position long arrivant à expiration doivent payer pour se débarrasser de leur obligation de réception physique à Cushing. Trois facteurs s’additionnent. Premièrement, la demande mondiale s’effondre de plus de 25 Mb/j en avril 2020 (selon EIA), du fait du confinement et de l’arrêt quasi-total du transport aérien. Deuxièmement, l’OPEP+ et la Russie échouent à s’accorder sur une coupe coordonnée début mars 2020 ; l’Arabie saoudite augmente même temporairement sa production. Troisièmement, les stocks Cushing saturent, rendant impossible la réception physique pour les détenteurs long arrivant à expiration.
L’épisode est riche d’enseignements méthodologiques. Le prix négatif est une anomalie de contrat physique, pas un signal sur la valeur fondamentale du brut comme matière première. La série Brent (FRED DCOILBRENTEU), qui fonctionne en settlement cash, n’a jamais touché les prix négatifs malgré le même contexte de demande effondrée. Cet épisode confirme empiriquement le rôle de la mécanique de settlement dans la formation du prix observé. À lire aussi : comment l’offre physique structure les marchés.
Le septième choc est l’invasion russe de l’Ukraine en mars 2022. Le 8 mars 2022, le WTI spot culmine à 123,64 dollars selon FRED DCOILWTICO (pic post-2008). Le choc combine offre (sanctions G7 sur le brut russe, repositionnement européen rapide), géopolitique (élargissement de l’incertitude sur la sécurité énergétique européenne), et stress financier (fuite vers les commodities comme couverture inflation). Mais la magnitude reste inférieure au pic de 2008 (145 dollars), pour deux raisons. D’une part, le shale américain offre une capacité d’ajustement à la marge que l’OPEP+ traditionnelle ne fournissait pas en 2008. D’autre part, le mécanisme du cap de prix G7 sur le brut russe (instauré décembre 2022 à 60 dollars sur le Urals) limite le retrait effectif de l’offre russe, qui continue à circuler vers l’Inde, la Chine et la Turquie au prix capé. Côté gaz, le même événement a déclenché le rationnement industriel du gaz en 2022.
Le retour du WTI dans le corridor 67-88 dollars en 2024 (FRED DCOILWTICO) illustre l’effet stabilisateur conjoint du shale comme producteur swing, du ralentissement structurel de la demande chinoise, et de la discipline OPEC+. La séquence post-2020 est ainsi caractérisée par une volatilité globale plus élevée que la décennie 2010-2020, mais avec une borne supérieure modérée par rapport aux pics historiques.
Point de situation au 22 septembre 2026. Le corridor s’est déplacé vers le bas en 2025 (55,44 à 80,73 dollars, moyenne 65,4), puis 2026 a rouvert la grille des chocs : le WTI spot est monté jusqu’à 114,58 dollars le 7 avril 2026, son plus haut depuis mars 2022, et cotait encore 107,02 dollars le 15 septembre 2026, dernier point publié par FRED. La borne supérieure des pics historiques (123,64 en 2022, 145,31 en 2008) n’est pas atteinte, mais la lecture « volatilité modérée » de 2024 ne décrit plus 2026. Stock d’urgence de l’État fédéral, la réserve stratégique de pétrole américaine a perdu plus de barils en mai puis en juin 2026 qu’en aucun autre mois depuis 1977.
Pour l’audit empirique de l’oil burden propre à chacune des récessions qui ont suivi ces chocs, Eco3min a publié une étude dédiée en couverture anglophone (audit cas par cas avec datavisualisations). Hors du cluster, le suivi des chocs WTI s’inscrit dans le panorama plus large des cycles des matières premières dans l’économie mondiale et dans la géoéconomie de l’énergie qui structure la lecture des marchés physiques chez Eco3min.
- Sept chocs majeurs depuis 1973 : embargo arabe (1973), révolution iranienne (1979), guerre du Golfe (1990), super-cycle Chine (2003-2008), Arab Spring (2011), choc COVID (avril 2020, settlement NYMEX négatif, spot FRED -36,98 dollars), invasion russe Ukraine (mars 2022, pic spot 123,64 dollars) ; et en 2026 un plus haut de 114,58 dollars le 7 avril
- Trois ingrédients combinatoires identifient la nature du choc : contrainte d’offre physique, poussée de demande structurelle, stress financier, chaque choc combine les trois à des doses variables
- Les chocs d’offre du XXe siècle (1973, 1979, 1990) ont précédé des récessions US ; le super-cycle 2003-2008 a aussi porté l’oil burden mondial au-dessus du seuil critique 4 % (≈ 4,9 % en 2008), l’Ukraine 2022 non (≈ 3,4-3,6 % : consommation EIA 99,8 Mb/j, WTI 94,8 / Brent 100,8 dollars en moyenne, PIB mondial 102,9 T$ Banque mondiale)
- L’épisode COVID 2020 illustre la mécanique de settlement physique du contrat NYMEX : le prix négatif est une anomalie de contrat, pas un signal fondamental sur la valeur du brut
Mis à jour le 21 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →WTI : lire le prix du pétrole brut comme signal macro des cycles économiques
Le WTI, baril américain coté à Cushing, n'est pas qu'un prix : c'est un baromètre macroéconomique qui agrège…
Le golden age du raffinage 2022–2023 : anatomie d’un épisode
En 2022, le prix des carburants raffinés a grimpé plus vite que celui du brut. Cet écart, mesuré…
Diesel contre essence : pourquoi les marges de raffinage divergent
Le crack 3-2-1 mélange essence et distillat en un seul chiffre, et cette commodité masque une chose à…