
WTI : mécanique de l’oil burden, du seuil de récession au transfert de richesse

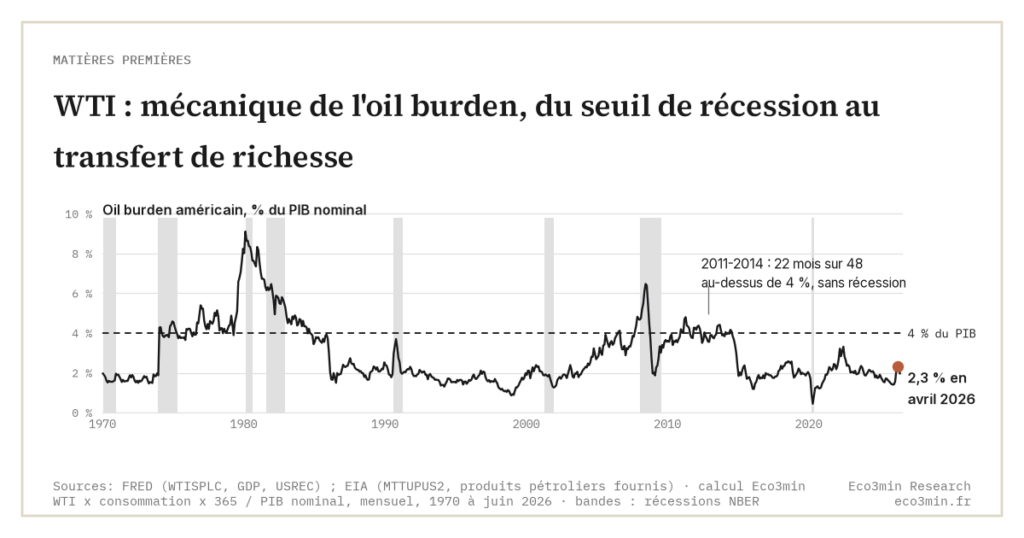
L’oil burden mesure le poids du pétrole dans l’économie : prix WTI × consommation nationale / PIB nominal. Une règle empirique place la zone de danger à 4-5 % du PIB, là où trois canaux de transmission se cumulent. Le relevé Eco3min depuis 1973 montre que ce seuil a précédé trois des sept récessions américaines, pas toutes.
TL;DR
Malgré le choc d'Ormuz, l'oil burden américain a plafonné à 2,3 % du PIB en avril 2026 et se situait à 2,2 % en septembre 2026, loin de la zone de 4-5 %. L'atteindre supposerait un WTI d'environ 173 dollars à consommation et PIB inchangés.
- Le burden a dépassé 4 % du PIB avant trois des sept récessions américaines depuis 1973 (1980, 1981-82, 2007-09) ; il était sous 2,6 % avant les quatre autres (1973-75, 1990-91, 2001, 2020).
- Trois canaux additifs : transfert de richesse vers les producteurs, déformation des termes de l'échange, compression de la demande discrétionnaire.
- Le seuil 4-5 % reste empirique, pas théorique : le burden est resté au-dessus de 4 % pendant 22 mois sur 48 entre 2011 et 2014 sans récession, et 2020 a illustré une récession survenue sans cause pétrolière préalable.
Cet article expose la mécanique en trois canaux. L’audit empirique cas par cas de chaque récession depuis 1970 est traité dans une étude approfondie distincte ; ici, l’angle est la transmission, pas l’épisode.
La métrique : définition et seuil empirique
L’oil burden se calcule simplement : prix du brut × consommation nationale en barils / PIB nominal. Pour les États-Unis, les calculs Eco3min utilisent FRED DCOILWTICO pour le prix, les données EIA pour la consommation (environ 7,6 milliards de barils de produits pétroliers en 2025), et le PIB nominal BEA. La littérature remonte à James Hamilton (UCSD), qui a montré en 1983 que la plupart des récessions américaines d’après-guerre avaient suivi une hausse du prix du pétrole. Le seuil de 4-5 % du PIB n’est pas tiré de cet article : c’est une règle empirique reprise par les analystes de marché.
Selon les calculs Eco3min (WTI mensuel, produits pétroliers fournis selon l’EIA, PIB nominal du BEA), le burden dépassait 4 % du PIB dans les douze mois précédant trois des sept récessions américaines depuis 1973 : 1980 (8,2 % en décembre 1979), 1981-1982 et 2007-2009 (4,8 % en novembre 2007). Il restait sous 2,6 % avant les quatre autres : 2,0 % avant novembre 1973, 2,5 % avant juillet 1990, 2,4 % avant mars 2001 et 2,2 % avant février 2020. En sens inverse, il est resté au-dessus de 4 % pendant 22 mois sur 48 entre 2011 et 2014, sans récession. Pour le détail empirique cas par cas (magnitude du burden, durée du dépassement, output gap associé) Eco3min développe progressivement la couverture francophone de cet audit chronologique ; en attendant, l’étude approfondie reste disponible en couverture anglophone (audit cas par cas avec datavisualisations), et le présent article se concentre sur la transmission mécanique en trois canaux qui sous-tend la régularité empirique.
Le seuil 4-5 % n’est pas inscrit dans la théorie économique au sens dur. C’est une régularité empirique observée sur les données, pas une loi structurelle. Sa robustesse vient de l’observation cumulée, pas d’un modèle dérivé d’axiomes microéconomiques. Cela en fait un signal pratique mais qui demande à être lu avec la conscience de sa nature empirique : un dépassement du seuil ne garantit pas mécaniquement une récession, et quatre des sept récessions depuis 1973 ont commencé sans dépassement préalable.
Selon le calcul Eco3min, le burden se situait à 2,2 % du PIB en septembre 2026 (WTI moyen de 97,3 dollars × environ 7,5 milliards de barils par an au rythme de 2026 / 32 563 milliards de dollars de PIB nominal annualisé au T2 2026). Le choc d’Ormuz a porté le WTI à 114,58 dollars le 7 avril 2026, et le burden mensuel à 2,3 % en avril, son plus haut de l’année. Pour atteindre 4 %, à PIB et consommation constants, il faudrait un WTI d’environ 173 dollars. Lecture complémentaire : WTI : signification, calcul et benchmark spot à Cushing.
Trois canaux mécaniques de transmission
Le mécanisme par lequel un oil burden élevé glisse vers la récession opère via trois canaux distincts qui s’additionnent.
Premier canal : le transfert de richesse vers les producteurs. Quand le prix monte, les pays exportateurs nets de pétrole (OPEP+ historiquement, États-Unis depuis fin 2019 en données mensuelles) reçoivent des revenus accrus. Mais leur propension marginale à consommer ou à investir dans l’économie globale est plus faible que celle des importateurs nets. Une partie significative du transfert est épargnée sous forme de réserves de change, recyclée dans des actifs financiers internationaux (les fameux pétro-dollars des années 1970), ou investie dans des fonds souverains à horizon long. Cette friction d’allocation produit une compression nette de la demande agrégée mondiale. Sur le même thème : l’uranium au regard des énergies fossiles.
Deuxième canal : la déformation des termes de l’échange. Un pays importateur net de pétrole voit sa balance commerciale se détériorer mécaniquement quand le prix monte. La contrepartie macroéconomique est une compression du pouvoir d’achat agrégé domestique. Pour les économies européennes et japonaise, qui importent l’essentiel de leur pétrole, ce canal est particulièrement fort : la hausse du prix gonfle directement leur facture d’importation. Pour les États-Unis, exportateurs nets en moyenne annuelle depuis 2020, ce canal est partiellement neutralisé au niveau agrégé, mais reste actif au niveau régional, les États producteurs (Texas, Dakota du Nord, Nouveau-Mexique) gagnant au détriment des États importateurs nets (Côte Est, Côte Ouest, Midwest hors producteur).
Troisième canal : la contraction de la demande discrétionnaire des ménages. Selon le BEA, la part de l’énergie (biens et services) dans la consommation des ménages américains est passée de 6,4 % en 1970 à un pic de 9,2 % en 1981, est redescendue à 4,4 % en 1998, est remontée à 6,1 % en 2008 et à 4,7 % en 2022, puis est revenue à 3,7 % en 2025. Quand l’énergie dévore une part croissante du budget, les ménages compriment les dépenses discrétionnaires (restauration, loisirs, biens durables) qui sont précisément les composantes les plus cycliques du PIB. Cette contraction discrétionnaire amplifie le ralentissement induit par les deux premiers canaux.
Les trois canaux n’agissent pas avec la même intensité selon les contextes. Dans une économie net importatrice, le canal 2 domine ; dans une économie net exportatrice, le canal 1 s’inverse partiellement (le pays bénéficie du transfert) et le canal 3 reste structurellement actif sur les ménages. Pour la lecture macro contemporaine des États-Unis devenus exportateurs nets, l’oil burden conserve un pouvoir prédictif via le canal 3, atténué par la neutralisation partielle des canaux 1 et 2.
Pourquoi 4-5 % et pas un autre seuil
Le seuil 4-5 % ne sort pas d’un modèle théorique, et le relevé ci-dessus montre qu’il ne départage pas à lui seul les années de récession. Trois mécanismes expliquent pourquoi un burden élevé pèse sur l’activité.
Premièrement, le seuil correspond approximativement à la part de l’énergie dans le budget des ménages qui devient prohibitive pour la dépense discrétionnaire. En 1980, quand le burden dépassait 8 % du PIB, l’énergie absorbait 7,8 % du revenu disponible des ménages selon le BEA, contre 3,3 % en 2025. Cette articulation est traitée plus largement dans notre décryptage de la géoéconomie des ressources. Au-delà, la compression discrétionnaire devient brutale et amplifie les autres canaux. À confronter à : l’arbitrage implicite entre réserve de valeur et matière énergétique.
Deuxièmement, le seuil correspond historiquement au moment où les anticipations d’inflation commencent à se désancrer. Les chocs pétroliers de 1973-1974 et 1979-1980 ont produit des inflations à deux chiffres précisément parce que le pass-through s’est combiné à des anticipations qui n’étaient pas encore ancrées par une politique monétaire crédible. Post-Volcker, l’ancrage est meilleur : le burden a dépassé 4 % pendant 22 mois entre 2011 et 2014 sans inflation à deux chiffres ni récession.
Troisièmement, le seuil correspond aux limites pratiques de substitution énergétique de court terme. Une économie peut se réorienter vers d’autres sources d’énergie (gaz, électricité, énergies renouvelables) mais ces substitutions prennent des années et exigent du capital. Sur un horizon trimestriel, la substitution est limitée ; l’économie subit le choc à proportion de sa dépendance pétrolière, et c’est cette inélasticité de court terme qui produit la dynamique de récession quand le burden franchit le seuil. Pour la grille historique des chocs pétroliers et de leurs dépassements, le cluster traite la question dans les chocs pétroliers et oil burden historique. Pour le pass-through inflation qui se croise avec l’oil burden, le cluster détaille la mécanique dans inflation et pass-through pétrole.
Lire le burden actuel sans le surinterpréter
À 2,2 % du PIB en septembre 2026, le burden reste loin de la zone de 4-5 %, y compris après le choc d’Ormuz. C’est à la fois rassurant et insuffisant pour une lecture macro complète : un burden faible n’exclut pas une récession produite par d’autres canaux (resserrement monétaire, déséquilibre financier, contraction externe), comme l’a illustré la récession COVID 2020 qui n’a pas eu de cause pétrolière préalable.
La lecture analytique consiste donc à utiliser le burden comme un baromètre composite parmi d’autres, pas comme un indicateur unique. Pour le rôle plus large du WTI dans la macro américaine, on revient au WTI comme signal macro upstream du cluster. Pour les couches publiques en français, la FAQ Eco3min sur le pétrole et récessions couvre les principaux épisodes en synthèse. La couverture francophone de l’audit empirique chronologique sera développée progressivement par Eco3min ; en attendant, l’étude approfondie EN reste la référence empirique cas par cas.
Hors du cluster, la lecture du burden s’inscrit dans le matières premières et cycles économiques mondiaux et dans le panorama géoéconomique des ressources qui structure l’analyse Eco3min des marchés physiques de l’énergie.
- Oil burden = prix WTI × consommation nationale / PIB nominal, dans le prolongement des travaux de James Hamilton (UCSD) sur pétrole et récessions (1983)
- Seuil empirique de 4-5 % du PIB : dépassé avant trois des sept récessions américaines depuis 1973 (1980, 1981-82, 2007-09), pas avant les quatre autres (1973-75, 1990-91, 2001, 2020)
- Trois canaux mécaniques : transfert de richesse vers les producteurs, déformation des termes de l’échange, contraction de la demande discrétionnaire des ménages
- Niveau de septembre 2026 : 2,2 % du PIB, après un pic à 2,3 % en avril ; atteindre 4 % supposerait un WTI d’environ 173 dollars
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →WTI : lire le prix du pétrole brut comme signal macro des cycles économiques
Le WTI, baril américain coté à Cushing, n'est pas qu'un prix : c'est un baromètre macroéconomique qui agrège…
Raffineurs purs contre majors intégrées : l’exposition à la marge aval
Le raffineur pur ne possède que l'aval : son résultat épouse la marge de raffinage. La major intégrée…
Kérosène, la marge oubliée : le crack jet et le lien aviation
Le crack spread 3-2-1 résume la marge de raffinage à deux produits, l'essence et le gazole. Le kérosène…