
Marchés vs économie réelle : pourquoi le décalage est mécanique
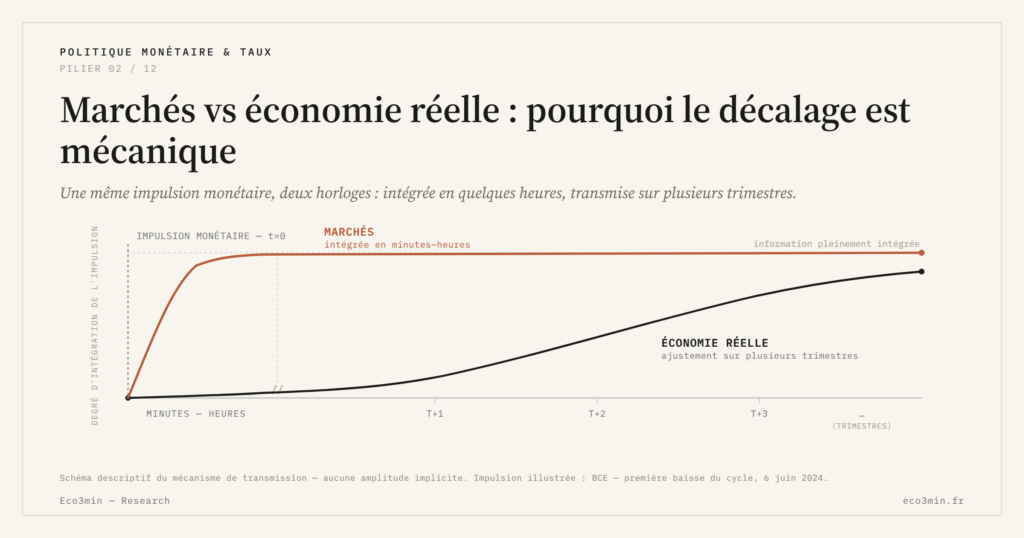
Les marchés intègrent les annonces monétaires en quelques minutes ; l'économie réelle met des trimestres à répondre. Ce décalage n'est pas un bug du système monétaire, c'est sa signature.

TL;DR
D'octobre 2023 à l'été 2024, les actions européennes ont rallié de plus de 20 % sur des baisses de taux anticipées quand le crédit aux entreprises reculait encore : près d'un an à deux horloges sans rapport.
- Un prix de marché actualise des flux futurs au taux de la trajectoire monétaire projetée ; un rallye traduit une révision à la hausse des profits anticipés, pas une hausse équivalente de l'activité réelle.
- L'essentiel de l'ajustement des prix à une annonce monétaire s'opère pendant le communiqué et la conférence de presse qui le suit ; le crédit aux entreprises, lui, met des trimestres à changer de direction.
- Le 6 juin 2024, jour de la première baisse de la BCE du cycle, le rendement à dix ans de la zone euro a monté de 5 à 6 points de base (courbe BCE) : la baisse était acquise, les projections d'inflation révisées en hausse ont dominé la séance.
Le prix d’un actif intègre des décisions futures, pas l’instant présent
Un prix de marché est par construction une anticipation. Il actualise les flux de trésorerie attendus à un taux qui dépend lui-même de la trajectoire monétaire projetée. Lorsque la BCE modifie son taux de dépôt ou révise ses projections, ces deux composantes, flux futurs et taux d’actualisation, bougent simultanément, et le prix se reformule en quelques secondes. L’essentiel de l’ajustement des prix à une annonce de la BCE s’opère pendant la publication du communiqué et la conférence de presse qui le suit ; les heures suivantes n’ajoutent que du bruit. Cette efficience n’est pas un caprice spéculatif : c’est l’agrégation simultanée, par des millions d’opérateurs, d’une même information dans un prix unique. Le 6 juin 2024, jour de la première baisse de taux de la BCE de ce cycle, le rendement souverain à dix ans de la zone euro a monté de 5 à 6 points de base (courbe des taux BCE : 2,57 % à 2,62 % pour les emprunteurs AAA, 3,09 % à 3,15 % toutes notations) et l’euro a à peine bougé face au dollar (1,0872 à 1,0865, cours de référence BCE). La baisse de 25 points de base était intégrée depuis des semaines ; ce sont les projections d’inflation révisées en hausse, publiées le même jour, que les marchés ont valorisées. Quelques heures pour digérer ; plusieurs trimestres avant que la même information ne se lise dans les bilans d’entreprise.L’économie réelle fonctionne sur des engagements, pas sur des révisions
Un industriel ne renégocie pas son plan d’investissement le jour d’une baisse de taux. Un ménage ne refinance pas son crédit immobilier dans la semaine. Un employeur ne déclenche pas une vague de recrutements parce que les conditions financières se sont détendues la veille. Le rôle des anticipations dans la transmission monétaire permet aux marchés d’absorber l’information en continu, mais l’économie réelle, elle, est faite de contrats signés, de cycles budgétaires, de chaînes de validation. Le délai n’est pas un retard administratif : c’est la nature même de l’investissement productif. Notre étude sur les marchés en hausse en régime de courbe inversée documente cette dissociation jusqu’à sa forme la plus paradoxale : des indices qui montent pendant que la courbe signale un ralentissement à venir. La cohabitation est possible parce que les deux variables n’observent pas le même horizon.Le rallye boursier n’est pas un certificat d’efficacité
Un rebond de 15 % du Stoxx 600 ne signifie pas que la croissance va progresser de 15 %. Il signifie que la valeur actualisée des profits futurs anticipés a été révisée à la hausse — projection qui ne devient réalité que si la transmission monétaire se déroule effectivement par la suite, à travers le crédit, l’investissement et l’emploi. L’épisode 2023-2024 illustre la fragilité de cette équation. Les marchés actions européens ont entamé leur rallye dès octobre 2023, anticipant des baisses de taux rapides au premier trimestre 2024 : l’Euro Stoxx 50 a gagné 22 % entre octobre 2023 et mars 2024 en moyennes mensuelles (BCE). La BCE n’a finalement abaissé qu’en juin 2024, et le crédit aux entreprises de la zone euro, encore en recul de 0,9 % sur un an en octobre 2023, n’est repassé en croissance positive qu’à l’été 2024 et n’a dépassé 2 % qu’en 2025 (BCE, statistiques monétaires). Pendant près d’un an, prix financiers et activité réelle ont évolué dans des temporalités sans rapport. Le comportement des taux longs dans la chaîne de transmission est la zone de friction entre ces deux horloges. Les rendements obligataires absorbent rapidement les anticipations de politique monétaire ; leurs effets sur le coût du capital nouveau, eux, ne se matérialisent qu’au moment du renouvellement des dettes existantes.Mis à jour le 25 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…