
Politique monétaire et économie réelle : pourquoi le temps de la décision n’est pas celui de la diffusion
Une décision monétaire et son effet réel n'appartiennent pas à la même temporalité. Entre 12 et 24 mois séparent une variation de taux de son impact maximal sur l'activité, délai façonné par les canaux indirects, le filtre bancaire et les rigidités contractuelles. Lire un cycle monétaire en cours sans intégrer ces délais conduit à des diagnostics inversés.

Pourquoi les décisions monétaires mettent du temps à affecter l’économie réelle : canaux indirects, frictions financières et effets différés.
La politique monétaire agit avec un décalage structurel. Entre la décision d’une banque centrale et l’ajustement observable de l’activité, de l’inflation ou de l’investissement, l’économie traverse une chaîne de mécanismes intermédiaires soumis à des frictions financières et contractuelles. Le temps de la décision et le temps de la diffusion appartiennent à deux ordres différents.
TL;DR
Entre une décision de taux et son effet réel s'écoulent 12 à 24 mois ; ce délai asymétrique tient à un filtre bancaire qui redistribue les impulsions selon les bilans plutôt qu'il ne les efface.
- Friedman les a nommés dès les années 1960, les « long and variable lags » : le canal des taux de marché réagit en quelques jours, le canal du crédit bancaire met plusieurs trimestres.
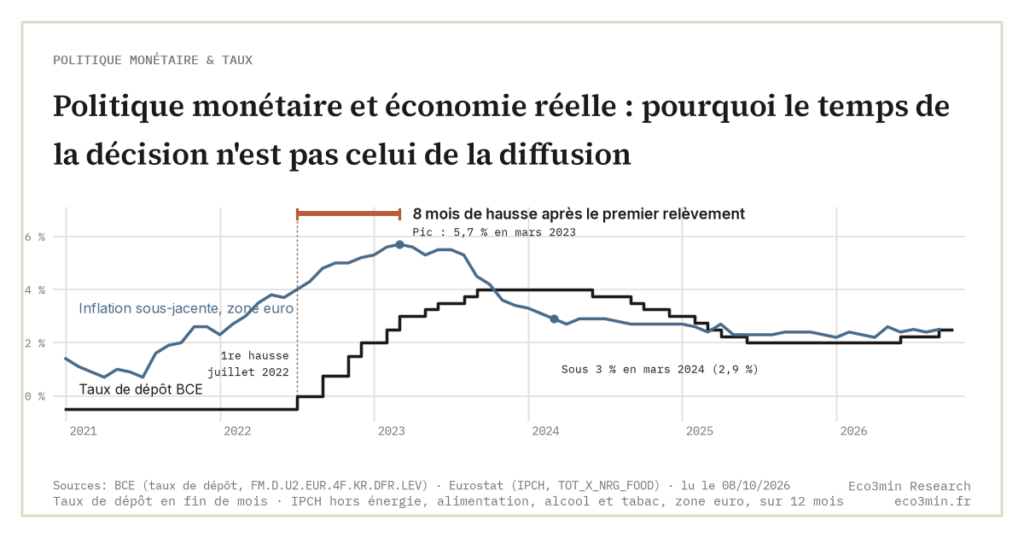
- L'asymétrie est concrète : l'inflation sous-jacente en zone euro a culminé à 5,7 % en mars 2023, huit mois après le début du resserrement de juillet 2022, et n'est repassée sous 3 % qu'en mars 2024 (Eurostat), une bascule qui ne s'inverse pas en miroir lors des baisses.
- Le prix de la liquidité baisse avant sa disponibilité : le Bank Lending Survey de la BCE (T4 2025) et le Senior Loan Officer Opinion Survey de la Fed (janvier 2026) montrent encore un durcissement net des critères d'octroi aux entreprises (solde net de 4,2 % et 5,3 % des banques), après 200 points de base de baisse du taux de dépôt et 175 de la fourchette des fed funds.
- Selon la BRI, le crédit au secteur privé non financier des économies avancées représente 153,9 % du PIB au premier trimestre 2026, 14 points sous son niveau de fin 2019 (167,9 %) : un endettement privé plus bas modifie la sensibilité aux impulsions monétaires.
Comprendre cette temporalité évite d’assimiler lenteur et inefficacité. Les canaux de transmission ne sont ni synchrones ni automatiques : ils dépendent des bilans privés, des structures de financement et des anticipations des agents. La réaction macroéconomique relève d’une propagation séquentielle, jamais d’un effet instantané, et c’est cette séquence, plus que la décision initiale, qui détermine l’impact final.
Les décisions de politique monétaire sont régulièrement jugées sur leurs effets immédiats, alors qu’elles opèrent dans un système économique profondément frictionnel. Entre le moment où une banque centrale agit et celui où l’activité, l’inflation ou l’investissement réagissent, de multiples mécanismes intermédiaires entrent en jeu. Ces canaux de transmission ne sont ni synchrones ni automatiques : ils dépendent des bilans, des structures financières et des anticipations.
Cette réalité nourrit une incompréhension fréquente, où l’absence de réaction rapide est assimilée à une inefficacité. Replacer ces délais et ces asymétries dans leur logique économique permet de saisir la véritable temporalité macrofinancière de la politique monétaire. Les données mobilisées dans la suite proviennent des publications de la BCE, de la Réserve fédérale, de la Banque des règlements internationaux et d’institutions statistiques nationales.
Ce qui rend le sujet plus stratégique qu’il n’y paraît tient au décalage croissant entre la vitesse des annonces monétaires et la lenteur des ajustements réels. Dans un environnement où les baisses de taux engagées depuis 2024 alimentent déjà des anticipations de reprise, la temporalité effective de la transmission devient déterminante pour interpréter correctement la phase du cycle, et pour éviter de prendre une accélération boursière pour une amélioration des fondamentaux.
Une architecture de diffusion fragmentée
La politique monétaire ne se transmet pas par un canal unique. La cartographie détaillée des canaux de transmission monétaire permet de comprendre pourquoi les effets observés sont étalés dans le temps. Les taux directeurs fixés par une banque centrale influencent d’abord les conditions interbancaires, puis se propagent vers les taux obligataires, les conditions de crédit, les prix d’actifs et les taux de change. Chacun de ces vecteurs obéit à sa propre temporalité : le canal des taux de marché réagit en quelques jours, le canal du crédit bancaire met plusieurs trimestres à produire des effets tangibles sur la consommation ou l’investissement.
Cette intuition remonte aux travaux de Milton Friedman dans les années 1960 sur les « long and variable lags », délais longs et variables, qui restent une référence dans la modélisation monétaire moderne. Le délai moyen entre une action monétaire et son impact observable sur l’activité réelle oscille entre 12 et 24 mois, un ordre de grandeur que les cycles récents n’ont pas fondamentalement remis en cause. Ces délais ont été particulièrement visibles lors du cycle récent de hausse des taux et de ses effets retardés, où l’impact sur l’activité réelle s’est matérialisé bien après le pic des taux directeurs. La cartographie des différents canaux permet de saisir pourquoi ces rythmes ne s’additionnent pas de manière linéaire : ils s’enchaînent, parfois s’amplifient, parfois se neutralisent.
Le rôle des conditions de liquidité et financières dans cette séquence est déterminant : elles constituent le premier maillon observable de la chaîne, bien avant les ajustements de l’économie réelle. Pour le mapping détaillé de ce maillon initial, voir comment Eco3min lit la liquidité et les conditions financières.
Le filtre du crédit et des bilans bancaires
La transmission monétaire passe en grande partie par le système bancaire, comme détaillé dans notre analyse de la transmission monétaire par le crédit bancaire. Or les banques ne répercutent pas mécaniquement les variations de taux directeurs. Leurs décisions d’octroi de crédit dépendent de la solidité de leurs bilans, des contraintes prudentielles (Bâle III, ratio de levier) et de leur perception du risque de défaut. Le canal bancaire est moins une courroie qu’un filtre actif.
Selon le Bank Lending Survey de la BCE (T4 2025), les banques de la zone euro ont encore durci, en solde net de 4,2 %, leurs critères d’octroi pour les prêts aux entreprises, alors que la BCE avait abaissé son taux de dépôt de 200 points de base entre juin 2024 et juin 2025. Dans l’enquête de la Fed de janvier 2026, 5,3 % des banques en solde net durcissent encore leurs critères pour les grandes et moyennes entreprises, après 175 points de base de baisse des fed funds depuis septembre 2024. Des deux côtés de l’Atlantique, la détente monétaire ne se traduit pas automatiquement par un assouplissement des conditions de crédit. Le prix de la liquidité baisse, sa disponibilité tarde à suivre.
Confondre baisse des taux directeurs et relâchement effectif du crédit. Une banque centrale abaisse un taux de référence, mais les banques commerciales ajustent leurs conditions selon leurs propres contraintes bilancielles. Le décalage entre les deux crée une zone d’ombre où la politique monétaire semble inopérante alors qu’elle n’a simplement pas encore atteint le tissu productif.
Cette réalité affecte en premier lieu les entreprises non cotées dépendantes du financement bancaire, dont la capacité d’investissement reste conditionnée à l’offre effective de crédit. Le canal bancaire structure ainsi l’efficacité réelle de la politique monétaire en filtrant les impulsions venues des taux directeurs, et ce filtrage est procyclique : il amplifie le resserrement en haut de cycle et amortit la détente en bas de cycle.
Anticipations et dimension préventive
La politique monétaire agit autant par ses décisions que par les signaux qu’elle envoie, notamment via le rôle des anticipations dans la transmission monétaire. Lorsqu’une banque centrale communique sur sa trajectoire future, forward guidance, les marchés ajustent immédiatement les prix d’actifs et les courbes de taux, bien avant que l’économie réelle ne bouge. Les anticipations modifient l’efficacité de la transmission de manière parfois plus puissante que les instruments eux-mêmes.
Le scénario central retenu par de nombreux acteurs de marché début 2026 suppose un atterrissage en douceur, où la détente monétaire rétablirait progressivement les conditions de financement. Cette lecture repose sur l’hypothèse d’une transmission fluide et régulière. Or le président de la Fed d’Atlanta Raphael Bostic évoquait en novembre 2022 un délai de « 18 mois à deux ans ou plus » avant que les hausses ne produisent leur plein effet. Si ce cadre se vérifie aussi en phase de détente, les baisses de taux engagées par la BCE et la Fed depuis 2024 pourraient ne produire leur effet maximal sur le crédit et l’investissement qu’à l’horizon 2026-2027, soit après que les marchés auront déjà intégré (et peut-être annulé) leur scénario central actuel. Depuis, le cycle s’est retourné : la BCE a relevé son taux de dépôt à 2,25 % en juin puis à 2,50 % en septembre 2026, la Fed sa fourchette à 3,75-4,00 % en septembre 2026.
Asymétries et effets différés sur les prix
Les délais de transmission ne sont pas seulement longs : ils sont asymétriques. Les mécanismes contractuels et financiers qui retardent l’effet d’une hausse de taux ne s’inversent pas symétriquement lors d’une baisse. Les contrats à taux fixe, les engagements d’investissement pluriannuels et les ajustements salariaux créent des frictions qui ralentissent tout changement de direction : quel qu’en soit le sens.
Cette asymétrie se manifeste particulièrement dans la dynamique des prix. L’inflation réagit avec retard aux décisions monétaires, comme analysé dans notre étude sur le retard de l’inflation face à la politique monétaire, en raison des inerties nominales, des mécanismes d’indexation et de la rigidité des chaînes de coûts. D’après les séries publiées par Eurostat, l’inflation sous-jacente en zone euro a continué de monter pendant huit mois après le début du resserrement de juillet 2022, jusqu’à 5,7 % en mars 2023, puis il a fallu vingt mois pour qu’elle repasse sous 3 % (2,9 % en mars 2024).
La transmission est également inégale selon les zones géographiques. La fragmentation financière entre économies de la zone euro crée des écarts de transmission au sein d’un même espace monétaire : une décision identique de la BCE produit des effets différenciés selon les structures bancaires et les niveaux d’endettement nationaux. Le taux directeur unique masque ainsi une mosaïque de conditions financières effectives. D’une économie à l’autre, un même geste de la BCE emprunte des chemins et des délais différents, et cette dispersion compte parmi les clés de la transmission de la politique monétaire, de ses mécanismes à ses hétérogénéités.
La transmission monétaire n’est pas un délai technique : c’est un filtre structurel qui redistribue les effets selon les bilans et les positions financières. Le délai n’est pas une dégradation du signal : c’est un trait du système.
- Le délai moyen entre une décision de taux et son effet sur l’activité réelle oscille entre 12 et 24 mois selon les canaux mobilisés.
- Les banques commerciales filtrent la transmission en fonction de leurs bilans et de leurs contraintes prudentielles, pas uniquement du niveau des taux directeurs.
- Les effets sont asymétriques : une baisse de taux ne produit pas l’image miroir d’une hausse, en raison des rigidités contractuelles et nominales.
Plusieurs trajectoires restent ouvertes. Si les canaux de transmission se rétablissent progressivement, la détente monétaire pourrait soutenir l’activité à moyen terme. Si les bilans bancaires restent sous tension ou si les anticipations d’inflation se désancrent, les délais pourraient s’allonger davantage. Selon les données de la BRI, le crédit au secteur privé non financier des économies avancées atteint 153,9 % du PIB au premier trimestre 2026, contre 167,9 % fin 2019 : un désendettement relatif de 14 points qui modifie la sensibilité de l’économie aux impulsions monétaires. Sur le même thème : Le mécanisme du compte général du Trésor et du plafond de dette.
Côté entreprise, le coût effectif du financement ne baisse pas au rythme des annonces. Côté marchés obligataires, la courbe des taux intègre des hypothèses de transmission que la réalité pourrait démentir. Cet épisode est replacé en contexte dans notre étude sur la décorrélation entre courbe inversée et marchés actions. Côté crédit aux ménages, les conditions immobilières ou de consommation évoluent avec un temps de latence qui brouille la lecture conjoncturelle. La capacité des banques centrales à calibrer leur action se mesure moins à la décision initiale qu’à la profondeur et la durée de sa diffusion dans l’économie réelle, soit précisément ce qui ne devient visible que des mois après l’annonce.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Transmission de la politique monétaire : mécanismes, délais et hétérogénéités
La politique monétaire ne produit ses effets ni immédiatement ni uniformément. Les décisions des banques centrales modifient d'abord…
DTWEXBGS : lire le dollar broad index comme signal de force systémique
Le DTWEXBGS, indice broad publié par la Réserve fédérale, mesure le dollar contre 26 devises partenaires pondérées par…
FEDFUNDS et le taux directeur Fed : signal central de la politique monétaire et lecture du cycle 2024-2026
Le Federal Funds Rate effectif n'est ni la cible annoncée par le FOMC ni une moyenne arithmétique :…