Demande d’or asiatique : Shanghai, l’Inde et la prime physique

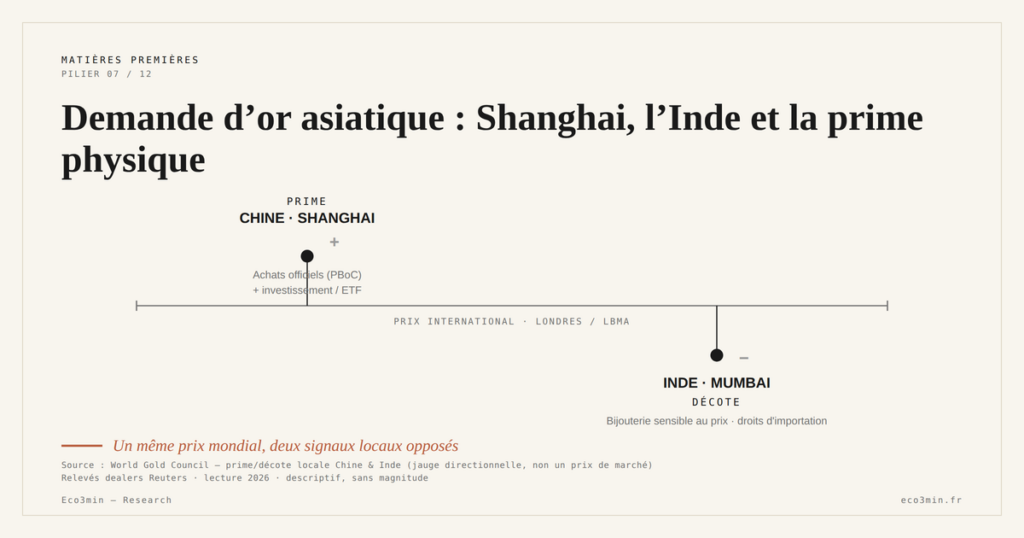
La Chine et l’Inde forment le cœur physique du marché de l’or, et les écarts de prix locaux, prime à Shanghai, décote à Mumbai, signalent l’intensité réelle de la demande, là où le cours de Londres reste muet.
TL;DR
En 2026, un même cours mondial a fait diverger les deux marchés physiques : une prime de 30 à 35 dollars l'once à Shanghai, une décote record d'environ 65 dollars à Mumbai.
- La demande de gros chinoise a atteint 345 tonnes au premier trimestre 2026, mesurée aux retraits de la Bourse de l'or de Shanghai (126 tonnes en janvier, 134 en mars).
- La Banque populaire de Chine a poursuivi une série ininterrompue d'achats mensuels, portant ses réserves au-delà de 2 300 tonnes, soit près de 10 % de ses avoirs de réserve.
- En Chine, la consommation de bijoux a reculé d'environ un quart en 2025 quand la demande d'investissement progressait de près de 28 %, les encours des fonds indiciels ayant doublé sur l'année vers 133 tonnes.
L’année 2026 illustre que cette demande asiatique n’est pas un bloc : elle s’est scindée entre un appétit chinois soutenu et un recul indien marqué, deux mouvements opposés sous un même prix mondial.
Chine et Inde, le cœur physique du marché
Deux pays concentrent l’essentiel de la demande physique d’or. La Chine et l’Inde achètent à elles seules une part majeure des bijoux, lingots et pièces consommés dans le monde : en 2025, la demande mondiale de pièces et lingots a atteint un sommet de douze ans, et plus de la moitié provenait de ces deux marchés. Cette demande est, par nature, physique : elle se traduit par des retraits de métal, non par des positions sur contrats. Le pendant argent de ce constat figure dans comment l’exposition à l’argent change selon le véhicule retenu. Angle complémentaire : l’écart entre or physique et minières.
En Chine, l’activité se mesure aux retraits de la Bourse de l’or de Shanghai (SGE), qui reflètent la demande de gros. En janvier 2026, banques, joailliers et raffineurs y ont prélevé 126 tonnes, puis 134 tonnes en mars, portant la demande de gros du premier trimestre à 345 tonnes. À cela s’ajoutent les achats de la banque centrale : la Banque populaire de Chine a poursuivi en 2026 une série ininterrompue d’acquisitions mensuelles, portant ses réserves au-delà de 2 300 tonnes, soit près de 10 % de ses avoirs de réserve.
L’Inde occupe la deuxième place mondiale. Marché traditionnellement porté par la bijouterie, lié aux mariages et aux fêtes, il représentait encore, début 2026, plus d’un cinquième de la demande mondiale de bijoux. Ensemble, ces deux pôles donnent au marché de l’or un ancrage physique que les flux financiers occidentaux, plus volatils, ne fournissent pas.
La position de la Chine est singulière : premier consommateur mondial, elle est aussi le premier producteur, avec une extraction de l’ordre de 370 tonnes par an, presque entièrement absorbée sur son marché intérieur. Peu de métal chinois sort donc des frontières, ce qui rend le pays largement autosuffisant et concentre sa demande sur le marché local. L’Inde, à l’inverse, ne produit quasiment pas d’or et importe la totalité de sa consommation, ce qui expose son marché aux droits de douane et aux variations de change.
Au-delà des chiffres, la demande asiatique s’enracine dans une fonction d’épargne. Dans une grande partie de l’Asie, l’or n’est pas qu’un placement parmi d’autres : il sert de réserve de précaution, transmissible et liquide, dans des économies où la confiance dans les instruments financiers reste inégale. Cette dimension structurelle explique la résilience de la demande physique, même lorsque les prix élevés en compriment temporairement le volume.
La prime de Shanghai, fenêtre sur le physique
Le marché chinois offre un indicateur précieux : l’écart entre le prix de l’or à Shanghai et le cours international. Lorsque la demande physique chinoise est forte, l’or s’y négocie au-dessus du prix de Londres, une prime que les importateurs acceptent de payer pour disposer du métal. Au plus fort de la demande, début 2026, cette prime a atteint de l’ordre de 30 à 35 dollars l’once.
Cette prime agit comme une fenêtre sur le marché physique, là où le cours de référence, formé à Londres et sur les contrats à terme, peut être dominé par des flux financiers. Une prime élevée signale une tension réelle sur le métal disponible ; une décote, à l’inverse, trahit une demande locale faible ou un excès d’offre. C’est un complément direct à l’or comme réserve mondiale, en ce qu’elle révèle où, géographiquement, s’exprime l’appétit pour le métal.
L’interprétation demande toutefois de la prudence. La prime de Shanghai reflète aussi les quotas d’importation, la fiscalité locale et les conditions de change : elle n’est pas un thermomètre pur de la demande, mais un signal composite qu’il faut lire en contexte. Bien comprise, elle complète utilement la cotation de référence formée à Londres sans s’y substituer.
La mesure de la prime suppose de comparer deux références : le prix de référence de Shanghai, libellé en yuan, et le cours de Londres en dollars, ajusté du taux de change. L’écart qui en résulte n’est pas figé : il a connu, au fil des années, de fortes primes en période de demande intense comme des décotes lors des phases de faiblesse. Sa lecture dans la durée importe donc plus que son niveau à un instant donné.
2026, une divergence record entre Chine et Inde
L’année 2026 a donné à cette grille de lecture une illustration spectaculaire. Alors que l’or évoluait à des sommets, oscillant au premier trimestre entre 5 100 et 5 400 dollars l’once, les deux grands marchés asiatiques ont divergé comme rarement. À Shanghai, le métal commandait une prime de 30 à 35 dollars, signe d’un appétit intact ; à Mumbai, il se traitait au contraire avec une décote record, de l’ordre de 65 dollars l’once.
Cet écart, proche de cent dollars entre les deux places, traduit deux réactions opposées au même prix élevé. En Chine, la demande d’investissement et les achats officiels ont soutenu le marché, la recherche de sécurité l’emportant sur le coût. En Inde, le renchérissement a provoqué une forme de destruction de la demande : la saison des mariages n’a pas suffi à attirer des ménages pour qui le métal était devenu trop cher.
Cette bascule doit beaucoup aux achats officiels d’or côté chinois, qui installent un plancher de demande indépendant du consommateur. Elle s’éclaire aussi par la croissance indienne et chinoise : la capacité d’absorption d’un prix élevé dépend du revenu et de la dynamique économique de chaque pays, qui ne sont pas symétriques.
Un moteur a particulièrement soutenu le marché chinois en 2026 : les fonds indiciels adossés à l’or. Leurs encours, déjà plus que doublés au cours de 2025 pour atteindre quelque 133 tonnes, ont continué d’affluer début 2026, avec des entrées records sur un seul mois. Cette demande d’investissement, distincte de la bijouterie, a soutenu la prime de Shanghai alors même que la consommation d’ornement faiblissait, portée notamment par la recherche d’une protection face à un yuan en repli.
Côté indien, la décote tient à la fois à la faiblesse de la demande et à la structure du marché. Quand le prix mondial s’envole, les droits d’importation et les marges renchérissent encore le métal pour le consommateur final, ce qui amplifie le recul des achats. Le discount de Mumbai mesure ainsi un marché où l’offre disponible dépasse une demande locale comprimée, le contraire exact de la tension chinoise.
La prime de Shanghai vaut ainsi comme indicateur de régime plus que comme niveau absolu. Lors des phases de demande atone, comme certains épisodes récents, le marché chinois est passé en décote, signalant un excès d’offre local ; son retour en prime marque au contraire une reprise de l’appétit physique. Suivre son sens, plus que son ampleur, renseigne sur l’état de la demande de fond, distincte des mouvements de court terme du marché papier.
Du bijou à l’investissement
Sous la divergence se cache une tendance commune : le déplacement de la demande, du bijou vers l’investissement. En Chine, la consommation de bijoux a reculé d’environ un quart en 2025, tandis que la demande d’investissement progressait de près de 28 % ; les pièces, lingots et fonds indiciels ont absorbé l’essentiel de l’intérêt. Le même glissement s’observe en Inde, où la part de l’investissement dans la demande totale a atteint, début 2026, un niveau inédit depuis le début des relevés.
Cette mutation traduit une lecture plus financière du métal par les ménages asiatiques. Quand le prix grimpe, le bijou, à budget fixe, devient un achat plus léger ou différé, tandis que la composante investissement, indexée sur la performance, gagne du terrain. Le détail de cette recomposition relève de la composition de la demande d’or, qui distingue les usages et leurs ressorts.
Cette demande, enfin, rencontre l’offre minière inélastique : c’est à l’intersection d’une production quasi fixe et d’une demande asiatique à la fois massive et changeante que se forme la tension du marché physique. Replacée dans la dimension géoéconomique des ressources, la demande d’or asiatique apparaît moins comme une force homogène que comme un équilibre mouvant entre régions, usages et motivations.
La frontière entre bijou et investissement, enfin, se brouille. En Inde, l’achat d’or fractionné via les paiements numériques a connu une forte progression, ouvrant l’investissement à de petits montants. En Chine, des bijoux de très haute pureté, proches de l’or d’investissement, ont soutenu la demande là où l’ornement classique reculait. Ces évolutions confirment que le glissement vers l’investissement est structurel, et non un simple effet de cycle.
Pour le prix mondial, cette demande asiatique joue un rôle de socle plus que de pilote. Les achats officiels et d’investissement installent un plancher de détention difficile à déloger, mais le prix marginal, celui qui fait bouger les cours au jour le jour, s’est largement déplacé vers les flux financiers occidentaux. Primes et décotes asiatiques mesurent précisément l’écart entre ce marché physique et le marché papier qui domine la formation du cours.
Traiter « la demande asiatique » comme un bloc haussier homogène méconnaît sa structure. En 2026, la Chine payait une prime quand l’Inde appliquait une décote record : un même prix mondial provoque des réactions opposées selon le revenu, la fiscalité et les motivations locales. La prime de Shanghai n’est, de plus, pas un thermomètre pur de la demande.
Un ancrage physique, mais hétérogène
La demande asiatique reste le socle physique du marché de l’or, celui qui se traduit en métal effectivement retiré et détenu. Mais elle est composite : elle mêle des achats officiels stratégiques, une demande d’investissement croissante et une bijouterie sensible au prix, dont les réactions peuvent diverger fortement, comme l’a montré l’écart record de 2026 entre Shanghai et Mumbai. Pour aller plus loin : notre analyse pétrole-gaz-métaux par les fondamentaux.
Les configurations restent ouvertes. Un reflux des cours pourrait raviver la bijouterie indienne tout en modérant la prime chinoise ; une nouvelle tension géopolitique pourrait au contraire renforcer la demande d’investissement et officielle. Lire l’or par ses marchés physiques asiatiques, primes et décotes comprises, offre une vue que le seul cours de Londres ne donne pas. C’est cette lecture combinée, prix mondial et signaux régionaux, qui rend compte de la demande réelle.
Mis à jour le 12 juillet 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
À lire ensuite
Tout le pilier →Lire le taux d’utilisation des raffineries : le seuil, la saison, la maintenance
Une raffinerie tourne à plein autour de quatre-vingt-dix pour cent, pas à cent : la dernière tranche de…
IMO 2020 : le choc reglementaire des spreads produits
Une norme environnementale sur le soufre marin peut déplacer un spread de raffinage davantage qu'un mouvement du baril.…
Le golden age du raffinage 2022–2023 : anatomie d’un épisode
En 2022, le prix des carburants raffinés a grimpé plus vite que celui du brut. Cet écart, mesuré…