
Composition de la demande d’or : bijou, investissement, banques centrales

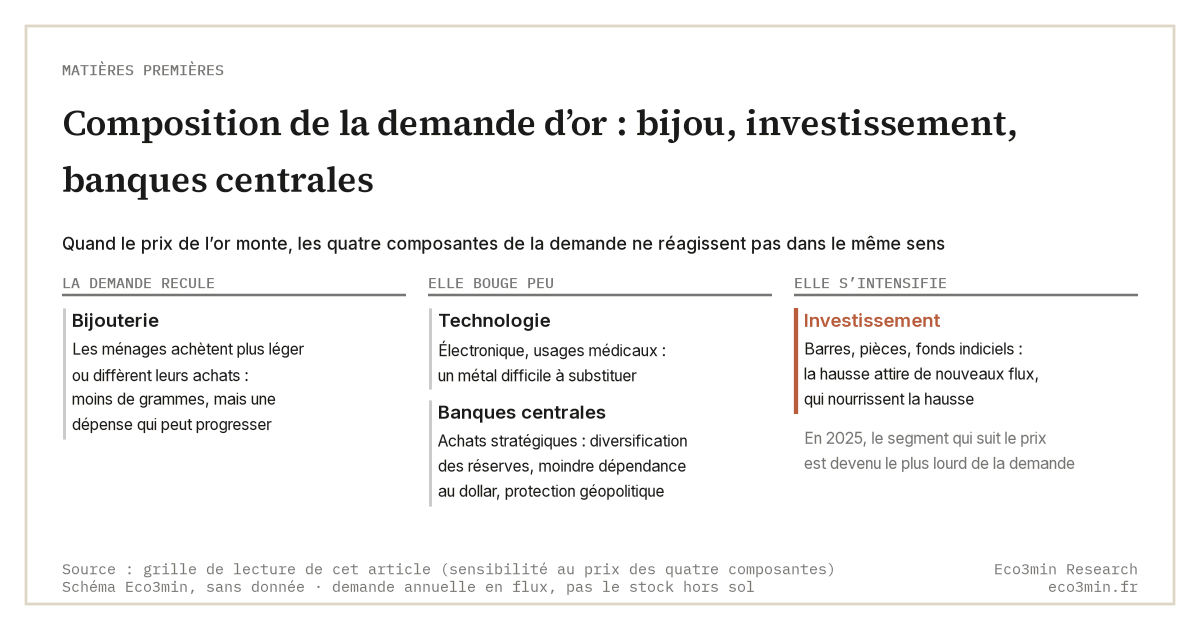
La demande d’or n’est pas un agrégat homogène : elle réunit la bijouterie, l’investissement en barres, pièces et fonds indiciels, les achats des banques centrales et l’usage technologique, des composantes aux ressorts opposés qu’un chiffre global masque.
TL;DR
Quatre composantes aux sensibilités opposées au prix structurent la demande d'or : une bijouterie qui recule quand le métal renchérit, des achats officiels et une technologie peu réactifs, un investissement procyclique.
- La bijouterie illustre l'écart volume-valeur : après plusieurs trimestres de recul à deux chiffres en volume, sa dépense mondiale a atteint un record en 2025.
- L'investissement a porté l'année : barres et pièces à un sommet de douze ans, encours mondiaux des fonds indiciels à un record, et une valeur d'investissement plus que doublée.
- Les banques centrales ont ralenti leurs achats nets en 2025 par rapport aux trois années précédentes, tout en restant près du double de leur moyenne 2010-2021.
- La recomposition s'est faite au profit de l'investissement, passé d'environ un quart à plus de deux cinquièmes de la demande totale entre 2024 et 2025 (World Gold Council), quand les parts de la bijouterie et des banques centrales reculaient : le segment qui pèse le plus est désormais celui qui suit le prix.
Décomposer cette demande éclaire pourquoi un même prix élevé peut faire reculer un segment quand un autre progresse, et pourquoi sa structure s’est profondément déplacée depuis 2024.
Une demande, plusieurs composantes
Parler de « la demande d’or » comme d’un bloc conduit à des contresens. En 2025, la demande mondiale s’est maintenue à un niveau élevé, au gré d’une année marquée par une succession de records de prix. Mais ce total recouvre des mouvements divergents : il a été tiré par l’investissement, tandis que la bijouterie, sa composante historiquement dominante en volume, reculait. Lecture connexe : les arbitrages entre voies d’accès à l’or.
On distingue classiquement quatre grandes composantes de la demande de flux : la bijouterie, l’investissement physique et financier, les achats officiels des banques centrales et la technologie. Chacune obéit à une logique propre, et leur sensibilité au prix diffère radicalement. C’est cette hétérogénéité qui fait de l’or au cœur des réserves un marché difficile à résumer par un seul agrégat.
Une précision s’impose d’emblée : cette ventilation porte sur la demande annuelle, c’est-à-dire sur des flux, et non sur la répartition du stock hors sol accumulé au fil des siècles. Les deux lectures se complètent mais ne se confondent pas, la première décrivant ce qui s’achète chaque année, la seconde ce qui est détenu.
À ces quatre composantes s’ajoute un canal moins visible : les transactions de gré à gré et les flux hors Bourse, souvent regroupés sous le terme d’achats de gré à gré. Ce poste, qui rassemble aussi les variations de stocks des Bourses et le résidu statistique, a pesé lourd en 2024, mais presque rien en 2025 : la demande totale doit alors son niveau aux quatre composantes. Le World Gold Council estime que les achats des investisseurs fortunés et institutionnels, restés élevés, ont surtout été servis par des stocks existants.
La bijouterie, sensible au prix
La bijouterie a longtemps constitué la première source de demande en volume. Elle est aussi la plus sensible au prix : quand le métal renchérit, les ménages achètent des pièces plus légères ou diffèrent leurs acquisitions. En 2025, les volumes de bijouterie ont nettement reculé, à leur plus bas niveau depuis cinq ans, et le quatrième trimestre a été le plus faible jamais mesuré pour cette période de l’année : conséquence directe de la succession de records.
Un paradoxe mérite toutefois d’être relevé : si le volume baissait, la valeur de la demande de bijoux progressait. Sur l’année, la dépense mondiale en bijouterie a progressé jusqu’à un record. Les consommateurs achètent moins de grammes, mais dépensent davantage, signe d’un attachement intact à la valeur, distinct de la consommation en poids.
Cette élasticité au prix se lit avec acuité dans la demande physique asiatique, où la Chine et l’Inde ont vu leur bijouterie reculer en 2025 au profit de l’investissement. La bijouterie agit ainsi comme le segment d’ajustement de la demande : il absorbe une part du choc de prix là où les autres composantes résistent.
La frontière même de la bijouterie évolue. En Chine, des bijoux de très haute pureté, proches de l’or d’investissement par leur teneur, ont soutenu la demande là où l’ornement traditionnel reculait. Ce glissement brouille la ligne entre parure et placement : un même achat peut relever de l’usage décoratif et de la réserve de valeur, ce qui complique la lecture des seuls volumes de bijouterie.
L’investissement : barres, pièces et fonds indiciels
L’investissement a été le moteur de l’année 2025. Il recouvre deux formes : la détention physique de barres et de pièces, et les fonds indiciels adossés à l’or, qui détiennent du métal pour le compte d’investisseurs. La demande de barres et pièces a atteint un sommet de douze ans, tandis que les fonds indiciels enregistraient la plus forte progression de leurs avoirs depuis des années. Dans le prolongement de : les voies d’exposition à l’or.
Les fonds nord-américains ont reçu plus de la moitié de ces entrées, et les encours mondiaux des fonds indiciels ont atteint un record, selon les Gold Demand Trends du World Gold Council de janvier 2026. Au total, la valeur de l’investissement en or a plus que doublé sur l’année. Contrairement à la bijouterie, cette composante est procyclique : elle tend à croître avec le prix, dans une boucle où la hausse attire de nouveaux flux.
La distinction entre barre physique et fonds indiciel n’est pas neutre. La première immobilise du métal détenu en propre ; le second offre une exposition liquide, plus réactive aux mouvements de marché. Ensemble, ils forment une demande d’investissement plus volatile que les autres, capable d’amplifier les cycles à la hausse comme à la baisse. Prolongement : la géopolitique de l’offre de ressources.
Le mécanisme des fonds indiciels mérite une précision. Ces fonds détiennent du métal physique en coffre pour le compte de leurs porteurs : une entrée de capitaux se traduit donc par un achat réel d’or. En 2025, après plusieurs années de décollecte, ce sont surtout les fonds nord-américains qui ont mené la reprise, dans une dynamique où la hausse du prix nourrissait les entrées, qui nourrissaient à leur tour la hausse. Cadre d’ensemble : les ETF passés au crible des données.
Des évolutions réglementaires ont par ailleurs élargi le vivier de l’investissement. En 2025, l’autorisation donnée aux assureurs chinois de participer au marché de l’or a ouvert une source de demande potentiellement durable, adossée à des investisseurs institutionnels de long terme. De telles mesures, structurelles, agissent moins sur le cycle immédiat que sur le socle de demande des années à venir.
Les banques centrales, demande stratégique
La quatrième composante a transformé le marché ces dernières années : les achats des banques centrales. En 2025, leurs acquisitions nettes ont ralenti. Ce niveau, en retrait par rapport aux trois années précédentes, reste près du double de la moyenne observée entre 2010 et 2021. Plus de contexte : l’or comme signal des anticipations monétaires.
Cette demande est moins sensible au prix que les autres, sans y être indifférente : en 2025, les achats ont nettement reculé, et le World Gold Council relève que la valorisation record des réserves d’or a incité les banques centrales à plus de prudence. Là où le bijoutier ou l’investisseur réagit au cours, la banque centrale achète pour des motifs stratégiques : diversification des réserves, réduction de la dépendance au dollar, protection géopolitique. L’accumulation des réserves officielles installe ainsi un plancher de demande largement indépendant des fluctuations de marché, porté surtout par les pays émergents.
C’est cette composante qui a le plus contribué à modifier le régime de l’or, en ajoutant à la demande privée un acheteur structurel et peu élastique. Son ralentissement relatif en 2025 n’a pas inversé la tendance : la demande officielle demeure un pilier du marché, distinct par nature des autres segments.
Le statut des banques centrales s’est inversé. Vendeuses nettes d’or jusqu’au début des années 2010, elles en sont devenues des acheteuses structurelles depuis. En 2025, une vingtaine d’institutions ont accru leurs réserves d’au moins une tonne, et les enquêtes du secteur indiquent que les banques des pays émergents comptent poursuivre. Cette demande s’inscrit dans une tendance de fond, non dans un épisode isolé.
Technologie et ce que révèle la composition
La technologie forme la composante la plus discrète. L’or y est utilisé pour ses propriétés de conductivité et de résistance, dans l’électronique et certains usages médicaux. Cette demande, modeste en volume et relativement stable, s’est maintenue en 2025 malgré le prix élevé, soutenue par la croissance des applications liées à l’intelligence artificielle : le métal y est difficilement substituable, ce qui la rend peu sensible au coût.
Mise bout à bout, cette composition raconte un déplacement net. La demande d’or est passée d’une structure dominée par la bijouterie à une structure portée par l’investissement et les achats officiels, deux segments moins sensibles, voire procycliques, face au prix. Ce glissement explique pourquoi l’or a pu monter alors même que sa composante traditionnelle, l’ornement, reculait en volume.
Cette demande recomposée rencontre la rigidité de l’offre minière : c’est de la confrontation entre une production quasi fixe et une demande dont la nature a changé que naît le prix. Replacée dans le cadre géoéconomique des ressources, la composition de la demande d’or apparaît comme la grille indispensable pour lire un marché qu’aucun chiffre unique ne résume.
Une façon utile de récapituler consiste à classer les composantes selon leur sensibilité au prix. À une extrémité, la bijouterie, qui recule quand le métal renchérit ; à l’autre, la technologie et les achats officiels, peu réactifs au cours ; au milieu, l’investissement, procyclique, qui s’intensifie avec la hausse. C’est la position de chaque segment sur ce spectre qui détermine sa réaction à un même prix.
Cette grille a une portée concrète. En 2025, la bijouterie, sensible au prix, et les achats officiels, peu réactifs, ont tous deux perdu du poids ; seul l’investissement, procyclique, en a gagné. Une lecture possible : une demande plus dépendante de ce segment résiste mieux à un cours élevé, mais s’expose davantage à un retournement du prix qui tarirait les entrées. La recomposition observée depuis 2024 modifie ainsi non seulement le niveau de la demande, mais aussi sa réactivité au prix.
Un fil transversal traverse enfin ces composantes : l’écart entre volume et valeur. Dans la bijouterie comme dans l’investissement, le tonnage a souvent sous-estimé le poids économique réel, la valeur progressant à la faveur du prix. Lire la demande d’or par les seules tonnes, sans la valeur, revient ainsi à ignorer une partie de ce que le marché exprime.
- La demande d’or réunit quatre composantes aux moteurs opposés : bijouterie sensible au prix, investissement procyclique, achats officiels stratégiques, technologie peu élastique.
- En 2025, l’investissement a tiré la demande, fonds indiciels en tête, tandis que la bijouterie reculait en volume mais progressait en valeur.
- Les banques centrales ont acheté moins que lors des records antérieurs, mais près du double de leur moyenne 2010-2021 : un plancher de demande peu élastique.
Lire le mélange, pas seulement le total
La composition de la demande d’or rappelle qu’un même total peut recouvrir des réalités opposées. Une année de demande stable peut masquer l’effondrement d’un segment compensé par l’envolée d’un autre, comme l’a montré 2025, où l’investissement a effacé le recul de la bijouterie. Le cas de l’argent est examiné séparément dans la décomposition de la demande d’argent entre industrie, bijouterie et investissement.
Les équilibres restent ouverts. Un reflux des cours pourrait raviver la bijouterie tout en modérant les flux d’investissement ; une nouvelle vague de tensions pourrait au contraire amplifier la demande officielle et financière. Suivre la part respective de chaque composante, plus que le seul chiffre agrégé, reste la façon la plus fidèle de lire la demande d’or. C’est dans ce mélange, et non dans son total, que se loge le sens du marché.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →L’or, signal des anticipations monétaires : real yields, dollar et achats des banques centrales
Le prix de l'or ne suit pas l'inflation : il obéit au coût d'opportunité monétaire de sa détention,…
Le golden age du raffinage 2022–2023 : anatomie d’un épisode
En 2022, le prix des carburants raffinés a grimpé plus vite que celui du brut. Cet écart, mesuré…
Diesel contre essence : pourquoi les marges de raffinage divergent
Le crack 3-2-1 mélange essence et distillat en un seul chiffre, et cette commodité masque une chose à…