
Liquidité nette et actions US : corrélation de 0,84 en niveau, −0,03 en variations hebdo, 2003–2026
Liquidité nette et actions américaines : 0,84 de corrélation en niveau depuis 2003, −0,03 en variations hebdomadaires.
Deux corrélations, une même paire de séries, 1 179 fenêtres glissantes
En niveau, la corrélation sur 52 semaines entre la liquidité nette et les actions américaines oscille entre −0,97 et +0,98. Les mêmes fenêtres, mesurées sur les variations hebdomadaires, ne sortent jamais de la bande −0,54 à +0,37.

Sources : Réserve fédérale H.4.1 (actifs totaux, Treasury General Account, reverse repos avec contreparties domestiques) ; Kenneth R. French Data Library (rendement total du marché actions US). Graphique : Eco3min Research.
Un fichier hebdomadaire qui apparie la liquidité nette de la Fed et le marché actions américain le même mercredi depuis 2003, la corrélation des deux calculée en niveau et en variations sur chacune des fenêtres de 52 semaines, et la raison pour laquelle le chiffre célèbre appartient à la première mesure et pas à la seconde.
La liquidité nette, c’est-à-dire l’actif total de la Réserve fédérale moins le compte du Trésor à la Fed moins le cash placé dans la facilité de reverse repo, est la série la plus souvent citée comme moteur des actions américaines depuis la crise financière. L’affirmation vient en général avec un coefficient de corrélation de 0,9 ou plus. Cette page teste ce chiffre sur 1 231 semaines de données H.4.1 appariées au marché actions américain le même mercredi. Sur l’ensemble de l’échantillon, la corrélation des deux niveaux est de 0,84. Celle de leurs variations hebdomadaires est de −0,03. L’écart entre ces deux nombres est l’objet de l’étude, et le fichier qui la porte est publié en entier.
TL;DR
Liquidité nette et actions américaines : 0,84 de corrélation en niveau depuis 2003, −0,03 en variations hebdomadaires.
- Sur 1 179 fenêtres glissantes de 52 semaines, la corrélation des variations hebdomadaires a une médiane de 0,00 et se tient entre −0,2 et +0,2 dans 87,1 % des cas. Sa meilleure lecture en 23 ans est 0,37, en juin 2004. Un bootstrap par blocs sans aucune relation atteint ou dépasse cette meilleure lecture dans 43,2 % des tirages.
- Les fenêtres où la corrélation de niveau dépasse 0,8 sont au nombre de 225. À l’intérieur, la corrélation médiane des variations est de −0,015. Les 52 semaines closes le 30 juin 2021, la période derrière le chiffre populaire de 0,9, donnent 0,916 en niveau et −0,048 en variations.
- Robustesse, divulguée plutôt qu’enterrée : à l’horizon trimestriel la corrélation n’est pas nulle mais vaut −0,24, parce que les deux plus grandes injections de liquidité, fin 2008 et mars 2020, sont arrivées dans les deux plus grandes baisses des actions. Retirez les trimestres de récession et elle passe à +0,29. Le signe à basse fréquence dépend de neuf trimestres sur 94.
Périmètre : cette page mesure une co-variation, pas une causalité, entre une définition de la liquidité nette et un indice actions américain large. Elle ne contient ni prévision ni signal. Méthode dans la méthodologie, réserves dans les limites.
Dernière observation
Liquidité nette
5 765,2 Md$
29 juillet 2026, niveau du mercredi, H.4.1
Corrélation 52 semaines, variations hebdomadaires
+0,006
découplée, 104e semaine consécutive dans cet état
Corrélation 52 semaines, niveaux
+0,008
33,4e percentile de sa propre histoire
Liquidité nette, variation sur 52 semaines
−4,99 %
régime stable, contre +16,52 % pour le marché actions
Actif total de la Fed 6 738,2 Md$, Treasury General Account 970,4 Md$, reverse repos avec contreparties domestiques 2,576 Md$, tous niveaux du mercredi 29 juillet 2026. Le fichier s’arrête là parce que le facteur marché quotidien de Fama et French, qui fournit la jambe actions, est publié avec un mois de décalage. Le H.4.1 lui-même est hebdomadaire. Mise à jour mensuelle, à chaque extension du facteur marché.
Résumé
Six résultats
- Liquidité nette et actions américaines : 0,84 de corrélation en niveau depuis 2003, −0,03 en variations hebdomadaires. Les deux nombres décrivent les mêmes 1 231 mercredis.
- La corrélation de niveau est une tendance partagée. Une droite en fonction du temps explique 91,9 % de la variance de la liquidité nette et 81,0 % de celle de l’indice actions sur l’échantillon. Deux séries qui montent de 693,5 % et de 1 266,7 % sur les mêmes 23 ans sont corrélées, qu’elles bougent ensemble d’une semaine à l’autre ou non.
- Il n’existe aucun régime couplé dans les variations. Sur 1 179 fenêtres glissantes de 52 semaines, la corrélation des variations hebdomadaires a une médiane de 0,00, une meilleure lecture de 0,37 en juin 2004 et une pire de −0,54 en mars 2020. Dans 87,1 % des fenêtres elle est comprise entre −0,2 et +0,2. Sur les 347 semaines où la liquidité nette progressait de plus de 10 % sur un an, la corrélation des variations hebdomadaires était de −0,08.
- Le chiffre populaire est une corrélation de niveau sur une seule fenêtre. Les 52 semaines closes le 30 juin 2021 donnent 0,916 en niveau et −0,048 en variations. La plus forte corrélation de niveau de tout le record, 0,977 sur les 52 semaines closes le 11 décembre 2013, s’accompagne d’une corrélation des variations de 0,083.
- Aux fréquences plus basses le signe s’inverse, et il s’inverse sur deux épisodes. Les variations trimestrielles non chevauchantes sont corrélées à −0,24 sur 94 trimestres, parce que la Fed a ajouté 78,9 % à la liquidité nette dans le trimestre clos le 24 décembre 2008 pendant que le marché perdait 26,9 %. Les 85 trimestres qui ne contiennent aucune semaine de récession NBER sont corrélés à +0,29. Les deux nombres sont sur cette page ; aucun n’est un signal de timing.
- Le fichier derrière cette page porte 1 231 observations hebdomadaires, les trois composantes du H.4.1, l’indice actions rebasé à 100, les deux corrélations glissantes, l’étiquette de régime, les rendements forward à 26 et 52 semaines et l’indicateur de récession NBER. CC BY 4.0.
Le record en six nombres
0,84
corrélation des deux niveaux, 1 231 semaines
−0,03
corrélation des variations hebdomadaires, 1 230 semaines
0,00
médiane de la corrélation glissante des variations sur 52 semaines
87,1 %
des 1 179 fenêtres entre −0,2 et +0,2
0,37
meilleure corrélation des variations sur 52 semaines en 23 ans, juin 2004
−0,24
corrélation des variations trimestrielles, 94 trimestres
Pourquoi la corrélation de niveau paraît vraie
La lecture dominante du marché actions américain depuis 2008 tient que le bilan de la Fed, une fois corrigé des deux comptes qui piègent des réserves hors du système bancaire, est la variable qui explique l’indice. Cette lecture a un mécanisme. Quand la Fed achète des titres, le vendeur se retrouve avec un dépôt à la place d’une obligation, et une partie de ce dépôt est redéployée vers d’autres actifs. Quand le Trésor dépense son compte général à la Fed, ou quand les fonds monétaires retirent leur cash de la facilité de reverse repo, les mêmes réserves atteignent le système sans aucun achat de la Fed. Le dossier d’Eco3min sur l’indice de liquidité nette documente la façon dont ces deux comptes ont compensé le resserrement de 2022 à 2025, et cette page ne refait pas ce travail.
Cette lecture a aussi une image. De 726,6 Md$ le 1er janvier 2003, la liquidité nette a atteint 7 087,8 Md$ le 24 novembre 2021. L’indice actions de ce fichier, rebasé à 100 le premier mercredi, valait 847,7 ce jour-là et 1 366,7 le 29 juillet 2026. Tracez les deux sur un graphique à deux axes et elles grimpent ensemble. La corrélation des deux niveaux sur tout l’échantillon est de 0,844, et sur les 52 semaines closes le 30 juin 2021 elle est de 0,916, ce qui est l’origine du chiffre repris dans les commentaires. Ce chiffre n’est pas une erreur de calcul. C’est la mesure correcte de quelque chose.
Ce qu’il mesure est toute la question. Sur les 1 231 semaines du fichier, une droite en fonction du temps explique 91,9 % de la variance de la liquidité nette et 81,0 % de celle de l’indice actions. Deux séries qui sont surtout une tendance sont corrélées entre elles pour la raison qui les corrèle chacune au calendrier. Granger et Newbold ont montré en 1974 que deux marches aléatoires sans lien produisent des corrélations élevées la plupart du temps ; le remède standard, en première année d’économétrie comme dans la recherche d’une salle de marché, est de corréler les variations plutôt que les niveaux. Cette page le fait, sur les mêmes semaines, et publie les deux colonnes côte à côte.
Ce que ce jeu de données ne mesure pas
La liquidité nette est ici une définition parmi plusieurs : actif total moins Treasury General Account moins reverse repos avec contreparties domestiques, les trois au niveau du mercredi d’un même état H.4.1. Elle ne mesure ni les réserves bancaires elles-mêmes, ni le crédit bancaire, ni les flux des fonds monétaires, ni les bilans de la BCE, de la Banque du Japon ou de la Banque populaire de Chine, ni la répartition des réserves entre banques. La jambe actions est le marché américain pondéré par la capitalisation en rendement total, pas l’indice de prix S&P 500, pour une raison de licence exposée dans la méthodologie. Une illustration concrète de ce que capte l’appariement semaine par semaine : dans la semaine close le 18 mars 2020, la liquidité nette a progressé de 8,33 %, soit 328,1 Md$. Le marché a perdu 13,30 % la même semaine.
Les mêmes semaines, en variations
La variation hebdomadaire de la liquidité nette, en pourcentage, est corrélée au rendement total hebdomadaire du marché à −0,030 sur les 1 230 variations du fichier. La corrélation de rang, qui ignore la taille de chaque mouvement, vaut +0,030. Remplacer la liquidité nette par le seul actif total de la Fed donne −0,031. Remplacer la ligne de reverse repos domestiques par le total incluant les comptes officiels étrangers donne −0,029. Retirer les 95 semaines qui tombent dans les deux récessions NBER donne +0,020 sur 1 135 variations. Aucun de ces nombres ne se distingue de zéro sur cet échantillon, et aucun ne change de signe d’une façon qui compte.
La version glissante dit la même chose 1 179 fois. Sur chaque fenêtre de 52 semaines du 31 décembre 2003 au 29 juillet 2026, la corrélation des variations hebdomadaires a une médiane de 0,002 et une moyenne de −0,003. Elle est comprise entre −0,2 et +0,2 sur 1 027 fenêtres, soit 87,1 % du total. Elle atteint 0,2 sur 76 fenêtres et −0,2 sur 76 fenêtres, et dépasse 0,3 sur 26. La plus haute lecture du fichier est 0,374, sur la fenêtre close le 30 juin 2004. La plus basse est −0,538, sur la fenêtre close le 18 mars 2020, quand les plus grandes injections de la Fed sont tombées dans les pires semaines du marché.
La corrélation de niveau, sur les mêmes fenêtres, est un autre animal. Sa médiane est de 0,353, elle dépasse 0,8 sur 225 fenêtres et 0,9 sur 103, elle culmine à 0,977 sur les 52 semaines closes le 11 décembre 2013 et touche son plancher à −0,970 sur les 52 semaines closes le 28 janvier 2009. À l’intérieur des 225 fenêtres où elle dépasse 0,8, la corrélation des variations a une médiane de −0,015, un maximum de 0,293 et un minimum de −0,301. Deux cents de ces 225 fenêtres sont découplées sur la mesure en variations. Dix-neuf sont couplées.
Les mêmes 52 semaines. Niveaux : 0,98. Variations hebdomadaires : 0,08.
La fenêtre close le 11 décembre 2013 porte la plus forte corrélation de niveau du record. La liquidité nette a progressé de 38,4 % et le marché de 28,8 % sur ces 52 semaines. Semaine par semaine, les deux mouvements n’ont aucun rapport.
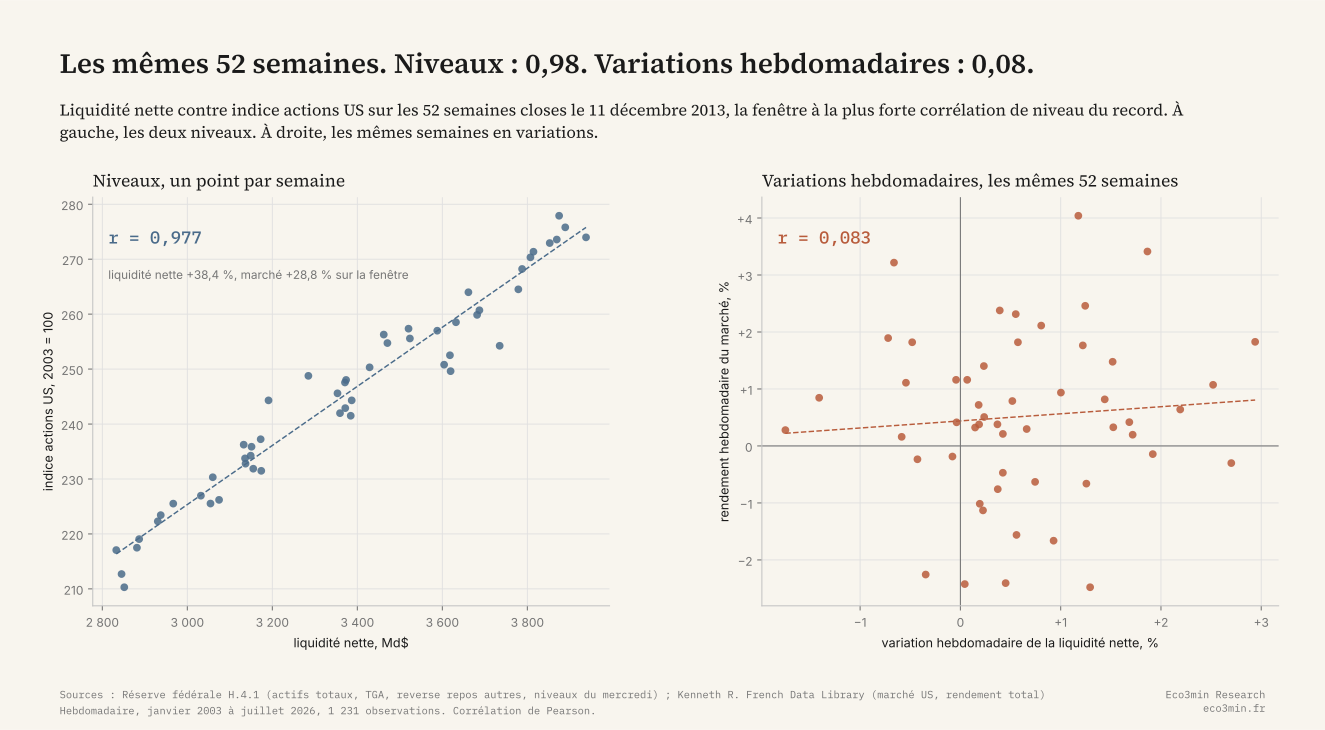
Sources : Réserve fédérale H.4.1 ; Kenneth R. French Data Library. Graphique : Eco3min Research.
La corrélation célèbre mesure une tendance commune, pas une semaine commune. La fenêtre derrière le chiffre populaire, les 52 semaines closes le 30 juin 2021, lit 0,916 en niveau et −0,048 en variations. La meilleure corrélation de niveau de 2021, 0,921 sur la fenêtre close le 23 juin, s’accompagne d’une corrélation médiane des variations de −0,021 sur les 52 fenêtres de cette année-là et d’un maximum de 0,113. Qui cite le premier nombre décrit deux courbes qui ont monté. Qui a besoin du second, pour soutenir que l’injection de liquidité d’une semaine a fait bouger l’indice cette semaine-là, n’a rien à citer.
À retenir
Sur les 225 fenêtres où liquidité nette et actions sont corrélées à plus de 0,8 en niveau, leurs variations hebdomadaires ont une corrélation médiane de −0,015. Le nombre que tout le monde cite et le nombre qui soutiendrait l’affirmation ne sont pas le même nombre. Le premier mesure une marée lente, celle de la liquidité comme carburant des prix financiers ; le second, une transmission semaine après semaine qui n’apparaît pas.
Il n’y a pas de régime couplé
Le brief de cette étude supposait une corrélation réelle mais instable : forte quand le bilan grossit vite, proche de zéro ailleurs, l’objet intéressant étant la carte des fenêtres où elle se rompt. La donnée retourne le cadrage. Le découplage est l’état normal, et la question est de savoir si une seule fenêtre de couplage existe. Normal ou pas, cet état se lit à l’intérieur des mécanismes de la politique monétaire et de sa transmission aux cycles macroéconomiques.
Conditionner sur le rythme de la liquidité ne donne rien. Sur les 347 semaines où la liquidité nette était plus de 10 % au-dessus de son niveau d’un an plus tôt, la corrélation des variations hebdomadaires était de −0,083. Sur les 774 semaines à moins de 10 % d’un an plus tôt, elle était de −0,024. Sur les 58 semaines plus de 10 % en dessous, elle valait +0,331, mais ces 58 semaines sont peu nombreuses, groupées, et la lecture tombe à +0,065 avec un seuil de 5 % et à +0,080 sur les 8 semaines qui restent à 15 %. Le régime d’expansion rapide que le récit désigne est celui où le lien hebdomadaire est le plus faible.
Les meilleures fenêtres sont ce que produit le bruit. Une corrélation estimée sur 52 observations a un écart-type de 0,139 sous indépendance, donc une bande de ±0,27 autour de zéro contient 95 % des lectures quand il ne se passe rien. La part des 1 179 fenêtres hors de cette bande est de 6,8 %. Un bootstrap par blocs qui mélange les rendements du marché par blocs de huit semaines, en préservant leur propre dépendance et en détruisant tout lien avec la liquidité, produit un maximum de corrélation glissante positive dont la médiane est de 0,364 sur 500 tirages. Le maximum observé, 0,374, est atteint ou dépassé dans 43,2 % de ces tirages. Le minimum observé, −0,538, est plus inhabituel : 4,0 % des tirages vont aussi loin en valeur absolue, et c’est la semaine de mars 2020, où le signe court dans le mauvais sens pour le récit.
Les épisodes couplés, définis comme des suites de fenêtres consécutives à 0,2 ou plus, sont au nombre de neuf. Le plus long dure 24 semaines, du 2 juin 2004 au 10 novembre 2004, dans une fenêtre dont la dernière semaine avait la liquidité nette 5,3 % au-dessus d’un an plus tôt. Le plus récent dure 21 semaines, du 13 mars 2024 au 31 juillet 2024, en plein resserrement quantitatif. Aucun ne coïncide avec un programme d’achats d’actifs à grande échelle. Les épisodes inverses, à −0,2 ou moins, sont au nombre de six, et le plus long court sur 60 semaines, du 14 mars 2012 au 1er mai 2013, au milieu du troisième assouplissement quantitatif.
À retenir
Neuf suites couplées, six suites inverses, et une plus longue suite découplée de 178 semaines du 8 mai 2013 au 28 septembre 2016. La suite découplée en cours a 104 semaines. La meilleure fenêtre couplée du record est égalée par du pur bruit dans 43 % des tirages du bootstrap.
Ce que cela ne tranche pas
L’objection la plus forte est que la liquidité agit lentement, par les primes de risque et la capacité de bilan, et que la tester semaine par semaine revient à chercher la marée avec un chronomètre. Le fichier répond par l’échelle des fréquences. Les variations non chevauchantes sur quatre semaines sont corrélées à −0,229 sur 307 blocs. Les variations sur treize semaines sont corrélées à −0,241 sur 94 blocs, celles sur 26 semaines à −0,485 sur 47, et celles sur 52 semaines à −0,473 sur 23. Allonger l’horizon ne révèle pas un lien positif caché. Il en révèle un négatif.
Le signe négatif a une source, et ce sont deux épisodes. Dans le bloc de 13 semaines clos le 24 décembre 2008, la liquidité nette a progressé de 78,9 % pendant que le marché reculait de 26,9 %. Dans le bloc clos le 11 mars 2020, la liquidité nette a progressé de 3,9 % pendant que le marché reculait de 12,9 %, et dans le bloc suivant, clos le 10 juin 2020, les deux ont progressé, de 43,8 et de 18,9 %. La Fed ajoute de la liquidité quand les marchés baissent. C’est la description d’une réaction, et c’est le mécanisme qu’un lecteur du catalogue des drawdowns du S&P 500 attendrait. Retirez chaque bloc de 13 semaines qui contient une semaine de récession NBER et la corrélation trimestrielle devient +0,287 sur les 85 blocs restants ; la version sur 52 semaines devient +0,438 sur 19. Le résultat tient sur chacun des 13 alignements de blocs possibles : avec les trimestres de récession, la corrélation trimestrielle va de −0,511 à −0,105 ; sans eux, de +0,137 à +0,311.
Allonger l’horizon rend le signe négatif, sauf à retirer les deux récessions
Corrélation des variations non chevauchantes de la liquidité nette et du marché actions US à cinq horizons, 2003 à 2026, sur tous les blocs et sur les blocs sans semaine de récession NBER.
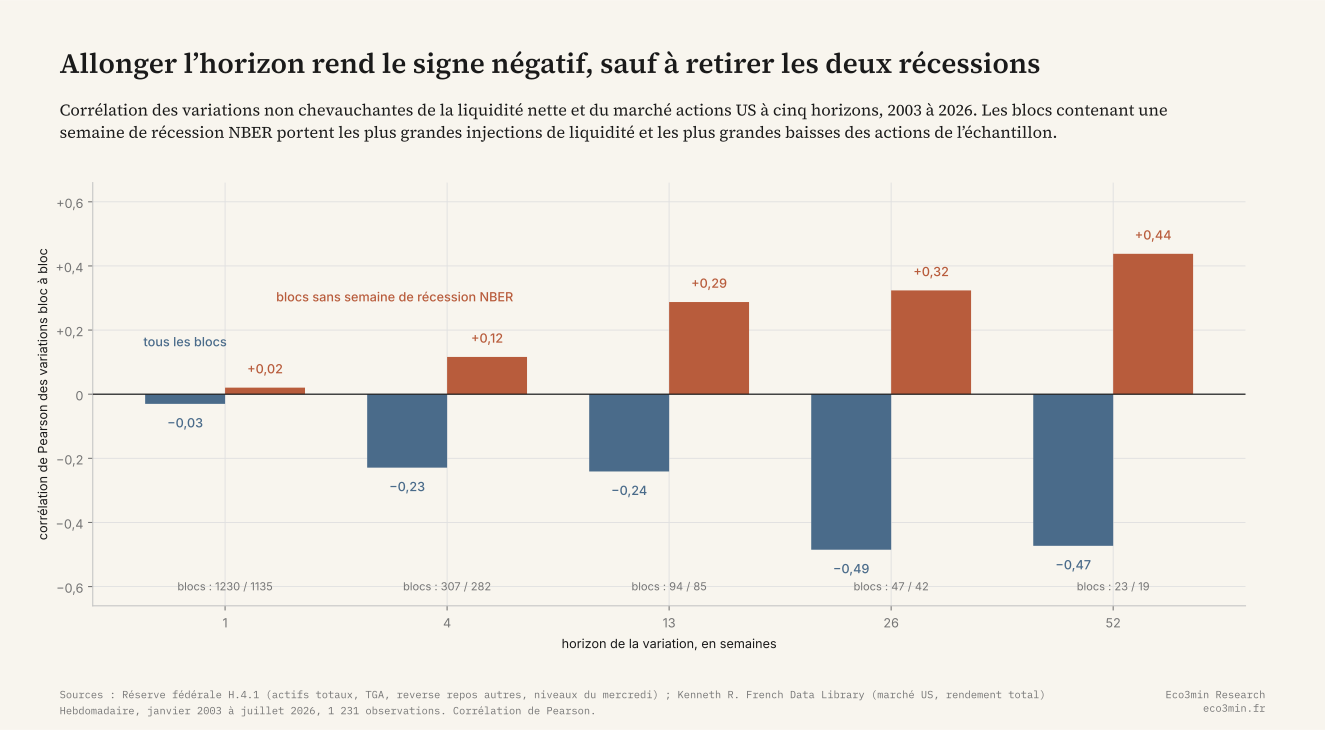
Sources : Réserve fédérale H.4.1 ; Kenneth R. French Data Library ; chronologie des cycles du NBER. Graphique : Eco3min Research.
Il existe donc une association positive à basse fréquence hors récessions, de l’ordre de 0,3 à l’horizon trimestriel sur 85 blocs. C’est la concession que fait cette page, et c’est la part du consensus qui survit. Elle est cohérente avec le récit de tendance de la section précédente, et elle est assez petite pour qu’un lecteur ne l’ait pas trouvée sans retirer les deux trimestres où la relation a couru le plus fort dans l’autre sens. Une corrélation de 0,29 explique 8,2 % de la variance des rendements trimestriels. Le chiffre de 0,9, pris au pied de la lettre, en impliquerait 81,0 %.
La deuxième objection est statistique. Une corrélation nulle des variations n’exclut pas une relation de long terme entre les niveaux ; deux séries cointégrées peuvent s’éloigner pendant des années et rester liées. Le fichier ne conduit pas de test formel de cointégration, et le dit dans les limites. Ce qu’il rapporte est la persistance de l’écart entre l’indice actions et sa valeur ajustée sur la liquidité nette : le résidu de cette régression a une autocorrélation d’ordre 1 de 0,996 et une demi-vie de 190,5 semaines. Un écart qui met trois ans et demi à se refermer de moitié n’est pas la preuve d’un lien sur un échantillon de 23 ans. La corrélation des variations sur 52 semaines, le plus long horizon que l’échantillon permette, vaut −0,473 avec les récessions et +0,438 sans.
La troisième est l’échantillon. Vingt-trois ans contiennent un cycle et demi de bilan et deux récessions, et ces deux récessions portent le signe à basse fréquence. Le fichier commence en 2003 parce que le H.4.1 moderne commence là. Toute affirmation sur les années 1990 ou avant est hors du fichier, et le nombre effectif d’observations trimestrielles indépendantes est inférieur à 94 dans une série aussi persistante.
La quatrième est ce que le consensus a de juste. La série appariée du S&P 500 et du bilan de la Fed existe sur ce site parce que la co-tendance de 2009 à 2021 est réelle et mérite d’être mesurée, et la note sur la liquidité qui soutient les actions sans reprise décrit le canal par lequel les réserves atteignent les prix d’actifs. Rien sur cette page ne dit que ce canal est fermé. Elle dit que la co-variation hebdomadaire qui le montrerait à l’œuvre en temps réel est absente du record, et que la corrélation de niveau, si haute soit-elle, n’est pas non plus la mesure qui le montrerait.
À retenir
Variations trimestrielles : −0,24 avec les deux récessions, +0,29 sans. Variations annuelles : −0,47 et +0,44. Le signe de la relation à basse fréquence est décidé par neuf trimestres sur 94, et cette page publie les deux plutôt que de choisir le plus flatteur.
Choisir n’importe quelles 52 semaines
La prose ci-dessus cite trois fenêtres. Le fichier en a 1 179. Le module ci-dessous trace la corrélation glissante des variations sur tout le record ; pointer une date ouvre les 52 semaines qui s’y terminent sous forme de deux nuages de points, l’un en niveaux et l’autre en variations hebdomadaires, avec les deux coefficients recalculés depuis les colonnes publiées sur cette seule fenêtre. Par défaut, la fenêtre à la plus forte corrélation de niveau du record, close le 11 décembre 2013. Les flèches du clavier déplacent la fenêtre d’une semaine.
Le module lit directement le CSV publié. S’il ne se charge pas, la paire de nuages de points ci-dessus est l’équivalent statique de sa vue par défaut.
Distribution forward
Les trois états du fichier, couplé, découplé et inverse, partitionnent les 1 179 fenêtres selon le signe et la taille de la corrélation des variations à la fin de chaque fenêtre. La table rapporte le rendement total du marché sur les 26 et 52 semaines H.4.1 suivantes dans chaque état, sur les 1 127 fenêtres dont le chemin forward de 52 semaines est clos. Elle est là parce qu’un lecteur la cherchera, et elle est présentée comme une limite de la variable d’état plutôt que comme un résultat.
| État en fin de fenêtre | Fenêtres | Rendement médian à 26 semaines | Rendement médian à 52 semaines | P25 à P75, 52 semaines | Part positive, 52 semaines | Drawdown médian à 52 semaines |
|---|---|---|---|---|---|---|
| Couplé, corrélation des variations à 0,2 ou plus | 76 | +8,30 % | +12,75 % | +9,10 % à +15,97 % | 98,7 % | −3,49 % |
| Découplé, entre −0,2 et +0,2 | 975 | +6,44 % | +13,63 % | +3,72 % à +20,40 % | 80,4 % | −4,75 % |
| Inverse, à −0,2 ou moins | 76 | +10,94 % | +24,22 % | +22,42 % à +28,92 % | 98,7 % | −1,15 % |
| Toutes les fenêtres | 1 127 | +6,95 % | +14,33 % | +5,10 % à +22,00 % | 82,9 % | −4,31 % |
La ligne inverse est celle qui a l’air intéressante, et c’est celle qui porte le moins d’information. Ses 76 fenêtres tiennent dans six suites, et l’une d’elles, les 60 semaines du 14 mars 2012 au 1er mai 2013, fournit l’essentiel de la ligne à elle seule, au milieu d’un marché haussier. Chaque fenêtre partage 51 de ses 52 semaines avec sa voisine et l’essentiel de son chemin forward aussi, de sorte que l’échantillon effectif est de six épisodes, pas de 76 observations. La ligne couplée a le même problème avec neuf suites. La ligne découplée est le taux de base.
La seconde coupe, par le rythme de la liquidité nette elle-même, est plus plate encore. Les fenêtres où la liquidité nette était plus de 10 % au-dessus d’un an plus tôt ont été suivies d’un rendement médian à 52 semaines de +14,90 % sur 347 observations ; les fenêtres à moins de 10 % d’écart de +13,77 % sur 722 ; les fenêtres plus de 10 % en dessous de +17,13 % sur 58. La médiane de toutes les fenêtres est de +14,33 %.
Les distributions passées ne préjugent pas des résultats futurs. Les statistiques conditionnelles à un régime décrivent des motifs historiques, pas des rendements attendus.
Niveaux à surveiller
La corrélation des variations
À +0,006 le 29 juillet 2026, la corrélation sur 52 semaines des variations hebdomadaires se tient 0,194 sous le seuil couplé et 0,206 au-dessus du seuil inverse, au 51,0e percentile de sa propre histoire. Si elle passait au-dessus de 0,2 et s’y maintenait, le fichier enregistrerait une dixième suite couplée ; les neuf précédentes ont duré entre 1 et 24 semaines et 6,4 % de toutes les fenêtres ont été dans cet état.
La corrélation de niveau
À +0,008, la corrélation de niveau est au 33,4e percentile de son histoire et loin du 0,8 que 225 fenêtres ont dépassé. Un retour au-dessus de 0,8 signifierait que les deux séries suivent à nouveau la même tendance sur un an, ce qui dans ce record n’a rien dit de leurs variations hebdomadaires : la corrélation médiane des variations à l’intérieur de ces 225 fenêtres est de −0,015.
Le rythme de la liquidité nette
La liquidité nette est 4,99 % sous son niveau d’un an plus tôt, dans le régime stable, et 18,7 % sous son pic de 7 087,8 Md$ du 24 novembre 2021. La ligne de reverse repos est à 2,576 Md$ contre 2 366,8 Md$ le 28 septembre 2022, de sorte que le compte qui a compensé la contraction du bilan pendant trois ans n’a plus rien à donner. Un passage sous −10 % entrerait dans le régime baissier, qui a tenu 58 semaines du record.
Les prochaines données
La Réserve fédérale publie le H.4.1 chaque jeudi pour le mercredi précédent. Les facteurs quotidiens de Fama et French sont étendus une fois par mois, ce qui fixe la date de fin du 29 juillet 2026 de cette édition.
Tables par période et avance-retard
La table par période découpe l’échantillon en cinq blocs calendaires choisis sur des dates rondes, pas sur la donnée. Elle rapporte la corrélation des niveaux, des variations hebdomadaires et des variations non chevauchantes sur 13 semaines à l’intérieur de chaque bloc.
| Période | Semaines | Liquidité nette, début à fin, Md$ | Indice actions, début à fin | Corrélation des niveaux | Corrélation des variations hebdomadaires | Corrélation des variations sur 13 semaines |
|---|---|---|---|---|---|---|
| 2003 à 2008 | 314 | 726,6 à 2 133,3 | 100,0 à 120,0 | −0,042 | −0,109 | −0,762 |
| 2009 à 2014 | 313 | 2 058,8 à 3 877,5 | 120,8 à 319,1 | +0,975 | +0,020 | +0,095 |
| 2015 à 2019 | 260 | 4 179,4 à 3 809,2 | 313,4 à 550,5 | −0,711 | −0,007 | +0,185 |
| 2020 à 2022 | 157 | 3 705,7 à 5 848,4 | 551,3 à 667,6 | +0,830 | +0,006 | −0,265 |
| 2023 à juillet 2026 | 187 | 5 898,3 à 5 765,2 | 681,4 à 1 366,7 | −0,548 | +0,010 | −0,297 |
La colonne des niveaux passe de −0,711 à +0,975 entre deux périodes adjacentes, ce qui est l’instabilité que le dossier d’Eco3min sur la liquidité nette rapporte déjà sur le S&P 500. La colonne des variations hebdomadaires ne sort jamais de la bande −0,109 à +0,020. La période 2009 à 2014, les six années des trois programmes d’achats d’actifs et celle qu’un lecteur s’attendrait à voir porter le lien, lit +0,975 en niveau et +0,020 en variations hebdomadaires. La période 2003 à 2008 lit −0,762 sur les variations à 13 semaines, et ce seul nombre est le quatrième trimestre 2008.
La table avance-retard demande si la variation hebdomadaire de la liquidité nette a un rapport avec le rendement du marché quelques semaines avant ou après. Non. Sur les décalages de huit semaines avant à huit semaines après, le plus grand coefficient en valeur absolue est −0,107, à deux semaines avant, ce qui signifie que le rendement du marché deux semaines plus tôt est faiblement et négativement lié à la variation de liquidité de la semaine. À l’horizon trimestriel, la variation de liquidité nette d’un trimestre est corrélée à −0,211 au rendement du trimestre suivant, et le rendement d’un trimestre à −0,166 à la variation de liquidité du trimestre suivant. Les deux portent le signe de réaction des deux récessions.
| Décalage k, semaines | −8 | −6 | −4 | −3 | −2 | −1 | 0 | +1 | +2 | +3 | +4 | +6 | +8 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| corr(variation de liquidité en t, rendement en t+k) | −0,006 | −0,020 | −0,091 | −0,103 | −0,107 | −0,041 | −0,030 | −0,062 | −0,102 | +0,015 | +0,070 | −0,038 | +0,055 |
Points de retournement
Six semaines, chacune lue sur sa propre ligne plutôt que déduite d’un graphique, plus l’observation courante.
1er octobre 2008, la plus forte hausse hebdomadaire de la liquidité nette. +25,14 %, soit 297,1 Md$, à 1 478,7 Md$, avec l’expansion des facilités de prêt de la Fed après la faillite de Lehman. Le marché a perdu 2,46 % cette semaine-là et 15,65 % la suivante, close le 8 octobre, pendant que la liquidité nette progressait encore de 7,26 %. La corrélation de niveau sur 52 semaines était à −0,479, et celle des variations à −0,037.
28 janvier 2009, la plus basse corrélation de niveau du record. −0,970 sur les 52 semaines closes à cette date, une année où la liquidité nette a progressé de 110,9 %, à 1 888,4 Md$, et où le marché a perdu 33,23 %. Le signe était inverse en niveau non parce que la liquidité manquait mais parce qu’elle était ajoutée dans une baisse, et la corrélation des 52 variations hebdomadaires à l’intérieur de la même fenêtre était de −0,154.
11 décembre 2013, la plus forte corrélation de niveau du record. 0,977, sur une fenêtre où la liquidité nette est passée de 2 845,2 Md$ à 3 938,0 Md$, soit +38,4 %, et l’indice actions de 212,7 à 274,0, soit +28,8 %. La corrélation des 52 variations hebdomadaires de cette fenêtre est de 0,083. C’est la fenêtre par défaut du module ci-dessus.
18 mars 2020, la plus basse corrélation des variations du record. −0,538, sur la fenêtre close la semaine où la liquidité nette a progressé de 8,33 %, soit 328,1 Md$, et où le marché a perdu 13,30 %. La semaine suivante, close le 25 mars, la liquidité nette a progressé de 11,85 % et le marché a gagné 4,72 %. C’est la seule fenêtre du fichier où les deux séries hebdomadaires jouent l’une contre l’autre assez fort pour produire un coefficient au-delà de −0,5, et le bootstrap la place dans la queue des 4,0 %.
24 novembre 2021, le pic de la liquidité nette. 7 087,8 Md$, avec un actif total de 8 681,8 Md$, un compte du Trésor de 141,0 Md$ et des reverse repos de 1 452,9 Md$. La corrélation de niveau était de 0,875 et celle des variations de 0,0005. La liquidité nette avait progressé de 23,6 % sur l’année écoulée et le marché de 29,4 %.
28 septembre 2022, le pic de la ligne de reverse repos. 2 366,8 Md$ placés à la Fed, liquidité nette à 5 766,8 Md$ contre un actif total de 8 795,6 Md$. La corrélation de niveau était de 0,907 sur une année où la liquidité nette a reculé de 15,9 % et le marché de 16,5 %. La corrélation des variations était de 0,173.
29 juillet 2026, l’observation courante. Liquidité nette à 5 765,2 Md$, 4,99 % sous son niveau d’un an plus tôt ; le marché 16,52 % au-dessus. Les deux corrélations sont proches de zéro, +0,006 en variations et +0,008 en niveau, et l’état découplé tient depuis 104 semaines consécutives.
Méthodologie
liquidité nette, Md$ = actif total hors éliminations de consolidation moins U.S. Treasury General Account moins reverse repurchase agreements avec « others », tous niveaux du mercredi, H.4.1
variation hebdomadaire de la liquidité nette, % = 100 x (LN en t / LN en t−1 moins 1)
rendement hebdomadaire du marché, % = 100 x (produit sur les jours de bourse du jeudi t−1 au mercredi t de (1 + Mkt−RF + RF) moins 1)
corr_chg_52w en t = corrélation de Pearson des deux variations hebdomadaires sur les 52 semaines closes en t
corr_lvl_52w en t = corrélation de Pearson de la liquidité nette et de l’indice actions sur les 52 semaines closes en t
Sources et licences. Les trois composantes de bilan viennent de la publication statistique H.4.1 du Board of Governors, téléchargée sous forme du paquet complet du Data Download Program, qui est dans le domaine public. Les séries sont les niveaux du mercredi de l’actif total hors éliminations de consolidation, des dépôts du U.S. Treasury General Account, et des reverse repurchase agreements avec des contreparties autres que les comptes officiels étrangers et internationaux. Cette dernière ligne est celle du H.4.1 la plus proche de la facilité de reverse repo au jour le jour ; elle contient aussi les opérations à terme occasionnelles, et c’est pourquoi elle est nommée par son libellé H.4.1 plutôt que comme la facilité. La jambe actions est le facteur marché quotidien de la bibliothèque de données de Kenneth R. French, le rendement pondéré par la capitalisation de toutes les actions ordinaires américaines cotées au NYSE, à l’AMEX et au NASDAQ, auquel le taux sans risque est rajouté pour obtenir un rendement total. L’indice de prix S&P 500 n’est pas utilisé parce que sa redistribution relève d’une licence de S&P Dow Jones Indices et ne peut pas entrer dans un fichier CC BY 4.0. Les deux séries actions sont le même marché : les moyennes mensuelles de l’indice utilisé ici sont corrélées à 0,9951 en variations mensuelles aux moyennes mensuelles du S&P Composite publiées dans les données de Robert Shiller sur 282 mois.
Alignement. Le H.4.1 est un état du mercredi. L’indice actions est pris à la clôture du dernier jour de bourse au plus tard le mercredi, de sorte qu’un mercredi férié utilise la clôture du mardi et qu’aucune valeur n’est interpolée. Le rendement hebdomadaire en t couvre donc les jours de bourse après le mercredi précédent jusqu’au mercredi courant inclus. C’est un appariement mercredi contre mercredi sans anticipation : rien en date t n’utilise une information publiée après la clôture de ce mercredi.
Le fichier de liquidité nette du site diffère sur une composante. Le jeu de données de l’indice de liquidité nette utilise la moyenne hebdomadaire du compte du Trésor, qui est la série FRED WTREGEN, et le montant quotidien de la facilité. Cette page utilise le niveau du mercredi des trois composantes d’un même état, de sorte que chaque soustraction porte sur des nombres datés du même jour. Les deux définitions du compte du Trésor diffèrent jusqu’à 215,8 Md$ sur une semaine donnée. Le script de construction vérifie que le fichier du site reproduit exactement la moyenne hebdomadaire du H.4.1 sur 720 semaines communes, de sorte que la différence est de définition et consignée, pas une erreur de donnée d’un côté ou de l’autre.
Échantillon. 1er janvier 2003 au 29 juillet 2026, 1 231 mercredis, 1 230 variations hebdomadaires, 1 179 fenêtres glissantes de 52 semaines. Le début est le premier mercredi de 2003, deux semaines après le premier H.4.1 au format moderne du 18 décembre 2002. La fin est le dernier mercredi H.4.1 au plus tard le dernier jour de bourse du facteur marché publié. Le H.4.1 continue chaque semaine au-delà de cette date ; le fichier s’arrête là où les deux jambes existent.
Régimes. L’état d’une fenêtre est une fonction de sa propre corrélation des variations et de rien d’autre : couplé à 0,2 ou plus, inverse à −0,2 ou moins, découplé entre les deux. Le seuil est une convention. À 0,1 la part découplée est de 56,1 %, avec 238 fenêtres couplées et 280 inverses ; à 0,2 elle est de 87,1 %, avec 76 et 76 ; à 0,3 elle est de 94,5 %, avec 26 et 39. Sur une fenêtre de 104 semaines la médiane est de −0,008, le maximum de 0,235 sur la fenêtre close le 17 juillet 2024, le minimum de −0,346 sur la fenêtre close le 18 mars 2020, et 94,9 % des fenêtres sont découplées. Sur l’actif total de la Fed au lieu de la liquidité nette, la médiane glissante sur 52 semaines est de 0,004, le maximum de 0,417, et 78,1 % des fenêtres sont découplées. Le régime de rythme utilise la variation sur 52 semaines de la liquidité nette avec des seuils de plus et moins 10 %, et sa sensibilité à 5 et 15 % est rapportée dans la section sur le couplage.
L’échelle des fréquences. Pour chaque horizon de 1, 4, 13, 26 et 52 semaines, l’échantillon est découpé en blocs non chevauchants et la corrélation des variations de bloc à bloc est calculée. Un horizon de h semaines admet h alignements différents des frontières de blocs ; le graphique et la prose rapportent l’alignement qui commence au premier mercredi, et l’étendue sur tous les alignements est rapportée ici. Avec tous les blocs, la corrélation à 13 semaines va de −0,511 à −0,105 sur les 13 alignements, avec une moyenne de −0,361 ; avec les blocs contenant une semaine de récession retirés, elle va de +0,137 à +0,311, avec une moyenne de +0,230. Les versions chevauchantes, calculées chaque semaine, lisent −0,218 à 4 semaines, −0,367 à 13, −0,417 à 26 et −0,356 à 52.
Le repère de bruit. Sous indépendance, l’écart-type d’une corrélation sur 52 observations est 1 / racine(52), soit 0,139. Le bootstrap par blocs tire 500 rééchantillonnages de la série des rendements hebdomadaires par blocs circulaires de 8 semaines avec une graine fixée à 6, laisse la série de liquidité intacte, recalcule la corrélation glissante complète sur chaque tirage et enregistre son maximum. La médiane du maximum positif sur les tirages est de 0,364 ; la médiane du maximum en valeur absolue est de 0,401 et son 95e percentile de 0,521.
Persistance du résidu. Une régression de l’indice actions sur la liquidité nette sur tout l’échantillon a un R² de 0,712 et une pente de 0,1387 point d’indice par milliard de dollars. Son résidu a une autocorrélation d’ordre 1 de 0,996, ce qui correspond à une demi-vie de 190,5 semaines. Aucun test formel de cointégration n’est rapporté.
Définition des filtres
échantillon complet : date >= 2003-01-01 et date <= 2026-07-29, n = 1 231
variations hebdomadaires : échantillon complet, lignes avec une variation hebdomadaire définie, n = 1 230
fenêtres : échantillon complet, lignes avec une corrélation glissante sur 52 semaines définie, à partir du 2003-12-31, n = 1 179
hors récession : nber_recession == 0, retire décembre 2007 à juin 2009 et février à avril 2020, mois du pic au mois du creux inclus, n = 1 136 semaines et 1 135 variations
trimestres de récession retirés : blocs non chevauchants de 13 semaines ne contenant aucune semaine de récession, n = 85 sur 94
couplé : corr_chg_52w >= 0,2, n = 76 · découplé : −0,2 < corr_chg_52w < 0,2, n = 1 027 · inverse : corr_chg_52w <= −0,2, n = 76
niveau élevé : corr_lvl_52w > 0,8, n = 225
hausse : nl_chg_52w_pct > 10, n = 347 · stable : entre −10 et 10 inclus, n = 774 · baisse : sous −10, n = 58
périodes : 2003-01-01 à 2008-12-31, 2009-01-01 à 2014-12-31, 2015-01-01 à 2019-12-31, 2020-01-01 à 2022-12-31, 2023-01-01 à 2026-07-29
| Colonne | Unité | Définition |
|---|---|---|
| fed_assets_bn, tga_bn, rrp_others_bn, rrp_total_bn | Md$ | niveaux du mercredi H.4.1 ; rrp_total_bn ajoute les comptes officiels étrangers |
| net_liquidity_bn | Md$ | fed_assets_bn moins tga_bn moins rrp_others_bn |
| net_liquidity_alt_bn | Md$ | la même chose avec rrp_total_bn, publiée pour le contrôle de définition |
| mkt_index | indice | rendement total du marché US, 100 au 2003-01-01, clôture du dernier jour de bourse au plus tard le mercredi |
| nl_chg_1w_bn, nl_chg_1w_pct, nl_alt_chg_1w_pct, fed_assets_chg_1w_pct | Md$, % | variations sur une semaine |
| nl_chg_4w_pct, nl_chg_13w_pct, nl_chg_52w_pct | % | variations chevauchantes sur 4, 13 et 52 semaines |
| mkt_ret_1w_pct, mkt_ret_4w_pct, mkt_ret_13w_pct, mkt_ret_52w_pct | % | rendement total du marché sur les mêmes horizons |
| corr_chg_52w, corr_chg_104w, corr_fed_assets_chg_52w | coefficient | corrélation de Pearson glissante des variations hebdomadaires, trois variantes |
| corr_lvl_52w | coefficient | corrélation de Pearson glissante des deux niveaux |
| corr_regime, corr_decoupled_flag | étiquette, 0 ou 1 | état de la fenêtre au seuil 0,2 |
| nl_yoy_regime | étiquette | rising, flat ou falling au seuil de 10 % |
| nber_recession | 0 ou 1 | semaine dans une récession NBER, mois du pic au mois du creux |
| mkt_fwd_26w_pct, mkt_fwd_52w_pct, mkt_fwd_52w_mdd_pct | % | rendement forward du marché sur 26 et 52 semaines H.4.1, et point le plus bas sous le niveau d’entrée sur les 52 semaines suivantes ; NaN quand la fenêtre n’est pas close |
Reproduire
import pandas as pd
d = pd.read_csv(« liquidity-equity-correlation-2003-2026.csv », parse_dates=[« date »])
print(d.net_liquidity_bn.corr(d.mkt_index), d.nl_chg_1w_pct.corr(d.mkt_ret_1w_pct))
rc = d.nl_chg_1w_pct.rolling(52).corr(d.mkt_ret_1w_pct)
print(rc.median(), (rc.abs() < 0.2).mean(), rc.max(), rc.min())
Sources et références
- Board of Governors of the Federal Reserve System, Statistical Release H.4.1, Factors Affecting Reserve Balances, paquet complet du Data Download Program récupéré le 16 septembre 2026. Séries RESPPMA_N.WW, RESPPLLDT_N.WW, RESPPLLRD_N.WW et RESPPLLR_N.WW, niveaux du mercredi depuis le 18 décembre 2002.
- Kenneth R. French, Data Library, Fama/French 3 Factors, quotidien, construit sur la base CRSP de juillet 2026. Copyright Eugene F. Fama et Kenneth R. French. Le rendement du marché est Mkt−RF plus RF.
- National Bureau of Economic Research, Business Cycle Dating Committee, chronologie des expansions et contractions américaines : pic décembre 2007, creux juin 2009 ; pic février 2020, creux avril 2020.
- C. W. J. Granger et P. Newbold, « Spurious regressions in econometrics », Journal of Econometrics, volume 2 numéro 2, 1974, sur la corrélation de séries tendancielles sans lien.
- Ben S. Bernanke et Kenneth N. Kuttner, « What Explains the Stock Market’s Reaction to Federal Reserve Policy? », Journal of Finance, volume 60 numéro 3, 2005, sur l’ampleur de la réaction des actions aux surprises de politique monétaire.
- Arvind Krishnamurthy et Annette Vissing-Jorgensen, « The Effects of Quantitative Easing on Interest Rates: Channels and Implications for Policy », Brookings Papers on Economic Activity, automne 2011, sur les canaux par lesquels les achats d’actifs atteignent les prix d’actifs.
- Eco3min, jeu de données de l’indice de liquidité nette US, la série hebdomadaire avec le compte du Trésor en moyenne hebdomadaire, et le dossier sur la compensation par la plomberie construit dessus.
- Eco3min, jeu de données du bilan de la Fed, le dossier sur le drainage du ON RRP et la compensation du QT et celui sur les vidanges du compte du Trésor autour du plafond de la dette.
Limites
- La page mesure une co-variation entre deux séries. Elle n’affirme aucune causalité dans un sens ni dans l’autre, et le signe négatif à basse fréquence est décrit comme cohérent avec une politique qui réagit aux marchés, pas établi comme tel.
- La liquidité nette est une définition. Les réserves bancaires, le compte du Trésor en moyenne hebdomadaire, le montant quotidien de la facilité ou une définition qui nettoie les reverse repos officiels étrangers produisent des séries légèrement différentes ; le fichier publie une alternative et le script de construction contrôle la définition du site contre le H.4.1.
- La jambe actions est le marché américain pondéré par la capitalisation en rendement total, pas l’indice de prix S&P 500, pour la raison de licence donnée dans la méthodologie. Les deux sont corrélés à 0,9951 en variations mensuelles ; un lecteur qui veut le S&P 500 en niveau dispose du jeu apparié lié ci-dessus.
- L’échantillon fait 23 ans et deux récessions, et ces deux récessions portent le signe de chaque résultat à basse fréquence. Les affirmations sur les régimes de bilan antérieurs sont hors du fichier.
- Les fenêtres glissantes se chevauchent sur 51 semaines, de sorte que les 1 179 fenêtres sont bien moins que 1 179 observations indépendantes, et les suites de fenêtres couplées et inverses sont comptées en épisodes pour cette raison. La table forward hérite du même chevauchement.
- Une corrélation nulle des variations n’exclut pas une relation de long terme entre les niveaux. Le fichier rapporte la persistance du résidu de niveau et aucun test formel de cointégration ; ce test est l’étape naturelle pour un lecteur qui en veut un.
- Le H.4.1 n’est que rarement révisé, mais les facteurs de Fama et French sont reconstruits à chaque mise à jour CRSP et de petites révisions de rendements quotidiens passés se produisent. Le fichier consigne le millésime des deux.
Questions fréquentes
La corrélation entre la liquidité nette et la bourse est-elle réelle ?
En niveau, oui : 0,84 sur 1 231 semaines depuis 2003, et au-dessus de 0,9 sur 103 des 1 179 fenêtres glissantes de 52 semaines. En variations hebdomadaires, non : −0,03 sur tout l’échantillon, une médiane de 0,00 sur les fenêtres glissantes, et une meilleure fenêtre de 0,37 qu’un bootstrap par blocs sans aucune relation égale dans 43,2 % des tirages. La corrélation de niveau est une tendance partagée. La corrélation des variations est ce qui montrerait les deux séries bouger ensemble, et elle est absente du record.
Quelle est la corrélation entre la liquidité nette et le S&P 500 en ce moment ?
Sur les 52 semaines closes le 29 juillet 2026, la dernière semaine où les deux jambes sont publiées, la corrélation des variations hebdomadaires entre la liquidité nette et le marché actions américain est de +0,006 et la corrélation des deux niveaux de +0,008. La liquidité nette est 4,99 % sous son niveau d’un an plus tôt et le marché 16,52 % au-dessus. Cette page utilise le marché américain pondéré par la capitalisation plutôt que le S&P 500 lui-même, pour une raison de licence ; les deux sont corrélés à 0,9951 en variations mensuelles.
Pourquoi les corrélations de niveaux et de variations donnent-elles des réponses si différentes ?
Parce qu’une corrélation de niveau est dominée par la tendance. Sur l’échantillon, une droite en fonction du temps explique 91,9 % de la variance de la liquidité nette et 81,0 % de celle de l’indice actions, de sorte que les deux sont corrélées entre elles pour la raison qui les corrèle chacune au calendrier. La différenciation retire la tendance et laisse les mouvements de semaine en semaine, là où un lien mécanique apparaîtrait. Granger et Newbold ont documenté en 1974 que des séries tendancielles sans lien sont couramment corrélées au-dessus de 0,8 en niveau.
La liquidité nette précède-t-elle la bourse ?
Pas dans ce fichier. Sur les décalages de huit semaines avant à huit semaines après, la plus grande corrélation entre la variation hebdomadaire de la liquidité nette et le rendement hebdomadaire du marché est de −0,107 en valeur absolue, à deux semaines avant, de sorte que le rendement antérieur du marché est très faiblement et négativement lié à la variation de liquidité. À l’horizon trimestriel, la corrélation avec le rendement du trimestre suivant est de −0,211, et elle porte le signe de réaction du quatrième trimestre 2008 et de mars 2020.
Cela signifie-t-il que l’assouplissement quantitatif n’a eu aucun effet sur les actions ?
Non, et le périmètre est plus étroit que cela. La page mesure si les variations hebdomadaires et trimestrielles d’un agrégat de liquidité co-varient avec le marché. Hors des deux récessions, les variations trimestrielles sont corrélées à +0,29 sur 85 blocs, ce qui est la part du consensus qui survit. Les canaux par lesquels les achats atteignent les prix d’actifs, par les primes de terme et le rééquilibrage de portefeuille, sont étudiés par des méthodes d’événement que ce fichier ne met pas en œuvre et ne contredit pas.
Comment la liquidité nette est-elle calculée dans ce jeu de données ?
Actif total hors éliminations de consolidation, moins le U.S. Treasury General Account, moins les reverse repurchase agreements avec des contreparties autres que les comptes officiels étrangers et internationaux, les trois au niveau du mercredi d’un même état H.4.1, en milliards de dollars. Le 29 juillet 2026, cela fait 6 738,2 Md$ moins 970,4 Md$ moins 2,576 Md$, soit 5 765,2 Md$. Le jeu de données de l’indice de liquidité nette du site utilise à la place le compte du Trésor en moyenne hebdomadaire, et les deux définitions diffèrent jusqu’à 215,8 Md$ sur une semaine donnée.
Citer cette page
Eco3min Research, « Liquidité nette et actions américaines : 0,84 de corrélation en niveau, −0,03 en variations hebdomadaires, 2003 à 2026 », septembre 2026. https://eco3min.fr/liquidite-nette-vs-actions-correlation/ Données CC BY 4.0.
Mis à jour le 18 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.