
Comment la liquidité peut soutenir les actions sans reprise économique
La liquidité — capacité du système financier à réallouer des capitaux vers les actifs risqués — peut soutenir les indices indépendamment de toute reprise économique. Politiques monétaires, rachats d’actions, flux passifs : trois canaux autonomes qui agissent par la valorisation, pas par la production. Lire les marchés par l’économie quand le moteur dominant est financier conduit à des erreurs systématiques de chronologie.

La liquidité peut faire monter les actions sans reprise économique. Décryptage des flux financiers et de leur impact sur les marchés.
TL;DR
Depuis plusieurs trimestres, les indices progressent par à-coups sur fond de croissance molle, portés par un moteur financier (flux passifs, rachats d'actions, détente monétaire anticipée) qui ne dépend pas de l'activité.
- Les flux nets vers les ETF actions mondiaux sont passés de 532 milliards de dollars en 2023 à 1 110 milliards en 2024 et 1 140 milliards en 2025 (ETFGI), malgré le ralentissement de la croissance dans plusieurs économies développées.
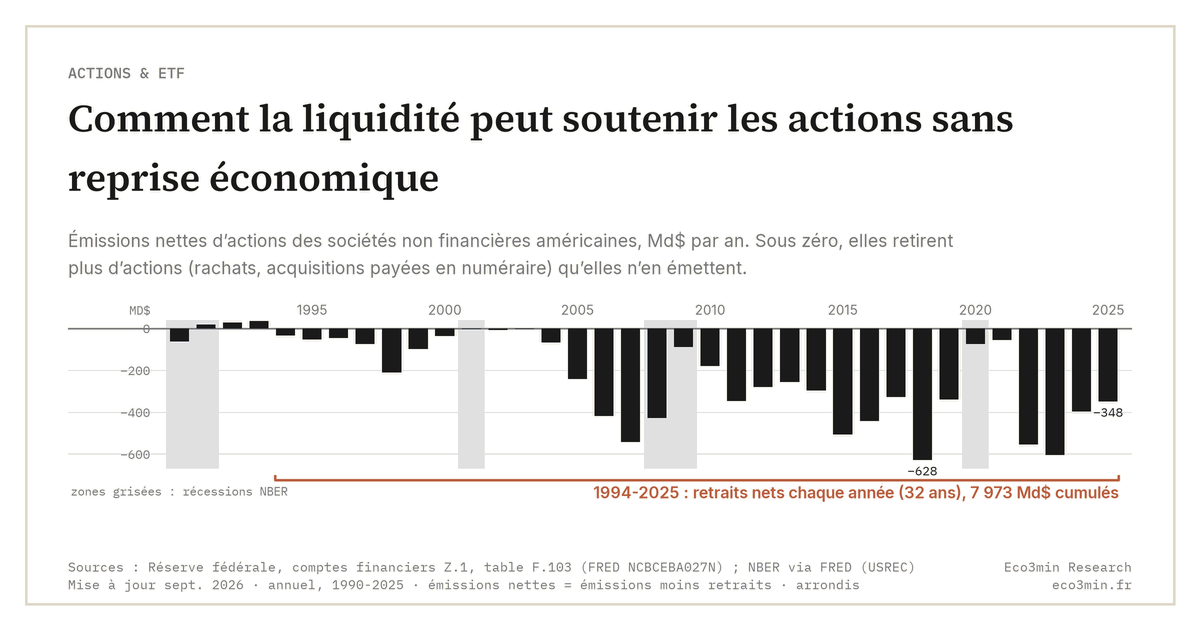
- Les rachats d'actions du S&P 500 ont atteint le record annuel de 942,5 milliards de dollars en 2024 (S&P Dow Jones Indices), et les sociétés non financières américaines retirent chaque année depuis 1994 plus d'actions qu'elles n'en émettent (Réserve fédérale, Z.1), créant une demande structurelle peu sensible au cycle économique de court terme.
- Quand les banques centrales signalent la fin d'un cycle restrictif, la liquidité revient d'abord sur les marchés, avec un décalage typique de 12 à 18 mois vers l'économie réelle ; en 2024-2025, les seules anticipations de détente ont suffi, avec une croissance américaine de 2,9 % puis 2,3 % (BEA).
Depuis plusieurs trimestres, les indices actions progressent par à-coups alors que les indicateurs macroéconomiques restent contrastés, croissance molle, productivité hésitante, marges sous pression dans certains secteurs. Le réflexe consiste à y voir une anticipation de reprise. La thèse défendue ici est plus prosaïque : ce qui soutient les indices, c’est la liquidité, c’est-à-dire la capacité du système financier à fournir des capitaux disponibles pour l’achat d’actifs, indépendamment de la dynamique économique sous-jacente.
Des flux financiers qui n’ont pas besoin de l’économie
La liquidité, au sens où ce terme est utilisé ici, ne désigne pas la facilité à acheter ou vendre un actif. Ce ressort est mis au jour dans cette analyse des marchés frontières et des flux de capitaux. Elle désigne le volume de capitaux susceptibles d’être réalloués vers les marchés actions à un instant donné. Cette liquidité provient principalement de trois sources : les politiques monétaires (taux directeurs, taille du bilan banque centrale), l’épargne institutionnelle (fonds de pension, assureurs, mandats discrétionnaires) et les mécanismes de marché eux-mêmes (investissement passif, rachats d’actions). Contrairement à la croissance ou à l’emploi, ces flux n’ont pas besoin d’une économie dynamique pour se déployer.
Entre 2023 et fin 2025, malgré un ralentissement marqué de la croissance dans plusieurs économies développées, les encours investis dans les ETF actions mondiaux ont continué d’augmenter, avec des flux nets annuels de 532 milliards de dollars en 2023, 1 110 milliards en 2024 et 1 140 milliards en 2025 selon ETFGI. Cette demande mécanique soutient les cours indépendamment de l’évolution immédiate de l’activité.
Ce phénomène s’inscrit dans une logique plus large de dissociation entre marchés financiers et économie réelle, structurée dans l’article majeur du cluster sur la divergence entre marchés actions et économie réelle.
Politiques monétaires : le canal indirect le plus puissant
Une partie du consensus continue d’associer soutien des marchés et reprise économique, en supposant que les banques centrales n’assouplissent leur politique qu’en réaction à une amélioration de la conjoncture. Les épisodes récents documentent l’inverse : la liquidité marginale peut augmenter dans un contexte économique dégradé, précisément parce que la dégradation déclenche l’assouplissement.
Quand les banques centrales stabilisent ou réduisent les taux directeurs, ou signalent la fin d’un cycle restrictif, la liquidité revient d’abord sur les marchés financiers, avant de se diffuser dans l’économie réelle avec un décalage typique de 12 à 18 mois. Pour le panorama complet du séquencement, voir comment les marchés actions anticipent, cadre de lecture Eco3min. En 2024-2025, alors que la croissance américaine ralentissait de 2,9 % à 2,3 % selon le BEA, les seules anticipations de détente monétaire ont suffi à maintenir des conditions financières favorables, sans accélération mesurable de l’investissement productif.
Le canal est indirect mais efficace : compression de la volatilité anticipée (le VIX comme baromètre), baisse des primes de risque crédit, réallocation vers les actifs risqués. Parcourir notre éclairage sur le VIX pour les détails et sources. La liquidité agit par la valorisation, pas par la production.
Rachats d’actions et investissement passif : une demande structurelle
À côté des banques centrales, les entreprises elles-mêmes constituent une source majeure de liquidité pour les marchés actions. Les programmes de rachats réduisent le flottant disponible et soutiennent mécaniquement les cours, même en l’absence de croissance des revenus. En 2024, les rachats d’actions du S&P 500 ont atteint 942,5 milliards de dollars selon S&P Dow Jones Indices, un record annuel. Les comptes financiers de la Réserve fédérale (Z.1, table F.103) mesurent l’effet net : les sociétés non financières américaines ont retiré plus d’actions qu’elles n’en ont émis chaque année de 1994 à 2025, soit 32 années consécutives et 7 973 milliards de dollars cumulés, avec un maximum de 628 milliards en 2018 et encore 348 milliards en 2025. Cette demande interne agit comme un amortisseur peu sensible au cycle économique de court terme.
Cette demande est amplifiée par les flux passifs, dont la mécanique d’allocation automatique renforce la pression acheteuse sur les capitalisations déjà dominantes, indépendamment de toute analyse fondamentale. L’investissement passif renforce mécaniquement la concentration : un dollar entrant dans un ETF S&P 500 va, par construction, plus chez Microsoft que chez le 400e composant.
Pour comprendre l’ossature de ces mécanismes, il est utile de revenir au fonctionnement des marchés actions et à la logique de pondération qui structure leur dynamique.
Un décalage temporel souvent mal lu
Le soutien par la liquidité crée un effet de décalage récurrent. Les marchés montent avant que l’économie ne s’améliore, ou sans qu’elle ne le fasse réellement. Cette séquence est souvent interprétée comme une anticipation rationnelle d’une reprise future.
Pourtant, dans plusieurs épisodes récents, la hausse des indices a précédé une simple stabilisation économique, sans véritable accélération ultérieure. La liquidité agit immédiatement sur les prix ; les ajustements macroéconomiques mettent plusieurs trimestres à se traduire dans les agrégats. Ce décalage brouille la lecture conjoncturelle et alimente le récit téléologique selon lequel les marchés « avaient raison avant tout le monde ». L’explication plus simple est qu’ils ont monté pour des raisons financières, et que l’économie ne les a pas démentis assez nettement pour les forcer à corriger.
Le régime observé depuis fin 2025 illustre cette tension : des taux réels plus élevés qu’en 2020-2021, mais une liquidité financière toujours abondante via les flux passifs et institutionnels. Cette coexistence rend les signaux économiques classiques moins opérants pour lire les marchés.
Lire une hausse des indices comme une amélioration des fondamentaux économiques conduit à ignorer le rôle autonome des flux financiers et des mécanismes de liquidité. La corrélation s’inverse souvent : c’est la liquidité qui tire, l’économie suit ou ne suit pas.
Ce qui pourrait remettre ce soutien en question
La liquidité n’est ni illimitée ni éternelle. Plusieurs facteurs peuvent en réduire l’impact. Un resserrement monétaire plus durable qu’anticipé (par exemple, si l’inflation se stabilise au-dessus des cibles), une remontée brutale de la volatilité qui déclencherait des forced sellers, ou un retournement des flux passifs (sorties nettes des ETF actions sur plusieurs trimestres) modifieraient rapidement l’équilibre actuel.
Les projections dominantes des grands gérants en 2026 privilégient l’hypothèse d’une normalisation progressive sans choc. Cette hypothèse repose sur une stabilité jointe des flux et des politiques monétaires. Une rupture sur l’un de ces deux paramètres suffirait à fragiliser le soutien actuel, même sans détérioration macroéconomique supplémentaire. Le premier paramètre a déjà bougé : le 17 septembre 2026, le FOMC a relevé sa fourchette cible de 3,50-3,75 % à 3,75-4,00 %, première hausse depuis juillet 2023 (Réserve fédérale).
Impacts économiques observables
Pour les grandes entreprises cotées, cette dynamique favorise celles qui accèdent directement aux marchés financiers, indépendamment de la demande finale. Pour les ménages, elle accentue le décalage entre la perception économique quotidienne et la performance affichée des actifs financiers, facteur qui alimente les tensions politiques sur la répartition des gains des marchés. Pour les indices eux-mêmes, elle renforce la concentration et la sensibilité aux flux, au point que la composition des flux devient une variable d’analyse au moins aussi structurante que la composition sectorielle des bénéfices.
La liquidité s’impose ainsi comme une variable centrale de lecture, distincte de la croissance, de l’emploi ou de la productivité. Variable financière, pas économique, et c’est précisément ce qui la rend difficile à lire avec les outils macroéconomiques traditionnels.
- La liquidité financière peut soutenir les marchés actions sans amélioration de la croissance ou de l’emploi : les flux n’ont pas besoin de l’économie pour exister.
- Les flux passifs et les rachats d’actions créent une demande structurelle peu sensible au cycle économique de court terme.
- Le décalage temporel entre marchés et économie réelle alimente un récit téléologique trompeur : les indices peuvent monter pour des raisons financières indépendantes de toute anticipation rationnelle.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…