
Corrélations : quand tout bouge ensemble et quand la diversification échoue
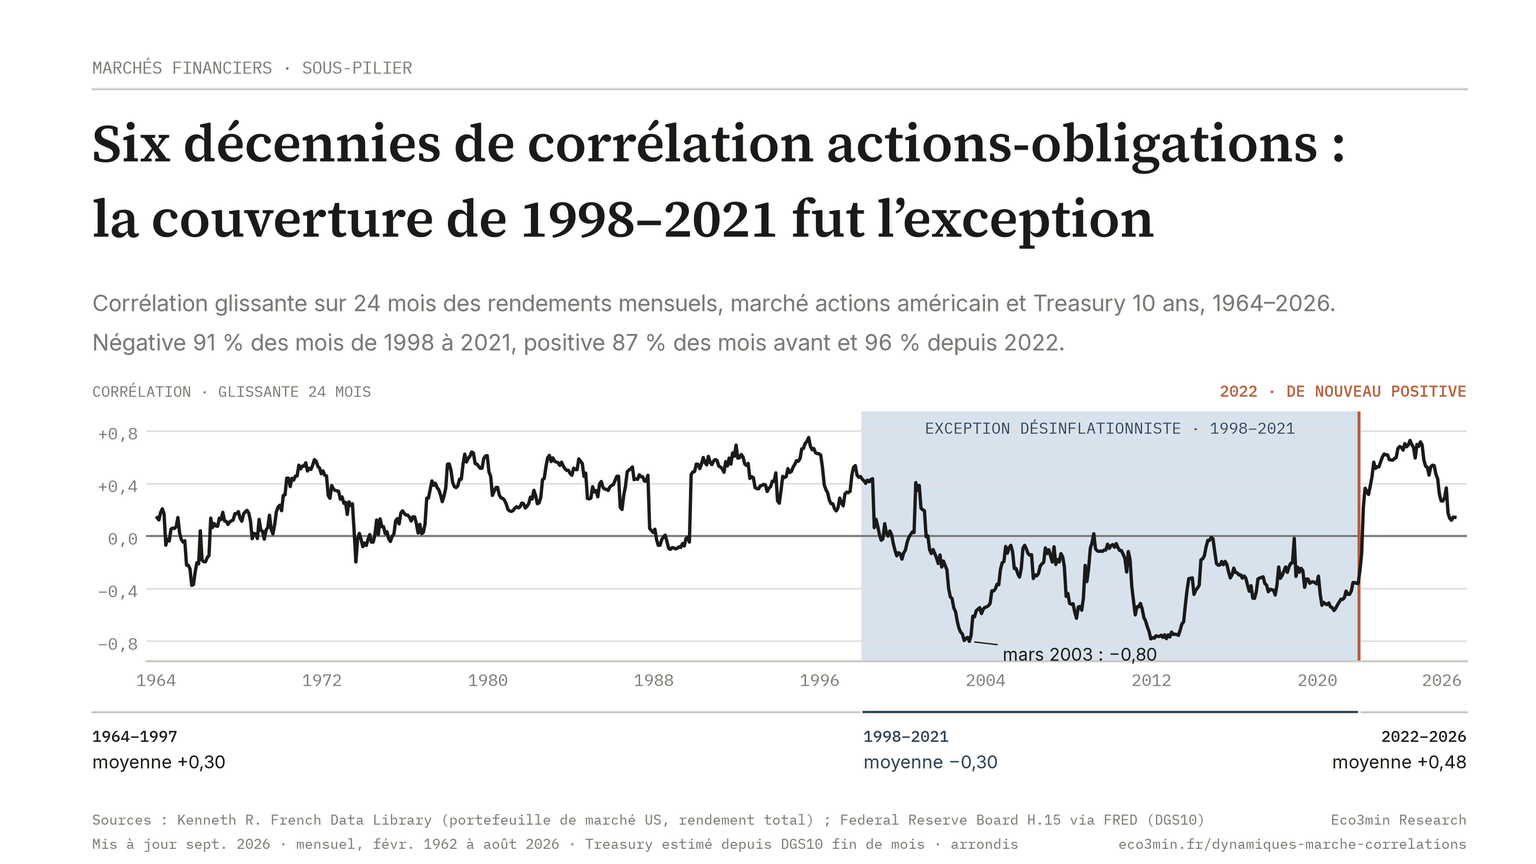
Sources : Kenneth R. French Data Library (portefeuille de marché, rendement total) ; Federal Reserve Board H.15 via FRED (DGS10, rendement du Treasury 10 ans estimé depuis le taux de fin de mois) · eco3min.fr
Les corrélations entre classes d’actifs ne sont pas des constantes — ce sont des variables dépendantes du régime macroéconomique. Leur rupture soudaine précède les crises et invalide les protections que la diversification semblait garantir.
En 2022, le portefeuille 60/40, fondement de l’allocation institutionnelle depuis deux décennies, a subi sa pire performance depuis 1937 : −18,0 % pour un portefeuille composé à 60 % d’actions américaines et à 40 % de Treasuries 10 ans, rééquilibré chaque année (calcul Eco3min sur les rendements annuels publiés par Aswath Damodaran, NYU Stern). Le S&P 500 a perdu 19,4 % (S&P Global). Le Treasury 10 ans a perdu 17,8 %, sa pire année depuis le début de la série en 1928 (Damodaran). L’indice Bloomberg US Aggregate Bond a chuté de 13 %, première perte annuelle à deux chiffres de son histoire. Actions et obligations ont fini l’année ensemble dans le rouge, ce que la série de Damodaran ne montre que quatre autres fois depuis 1928 (1931, 1941, 1969 et 2018). La corrélation glissante sur 24 mois entre le marché actions américain et le Treasury 10 ans, négative en moyenne de 1998 à 2021 (−0,30), est repassée en territoire positif en mars 2022 (calcul Eco3min, Kenneth R. French Data Library et FRED). L’ensemble de la théorie de portefeuille moderne, construite sur l’hypothèse que les obligations protègent quand les actions chutent, a été invalidé en un an par un changement de régime.
Ce n’était pas une anomalie. C’était un changement de régime de corrélation, et comprendre ces régimes est la compétence centrale de l’allocation d’actifs contemporaine. Les corrélations sont des produits du régime macroéconomique : quand le régime change, les corrélations changent, et les portefeuilles construits sur les anciennes corrélations se désintègrent.
Actions et obligations : la relation qui a changé, et pourquoi
La corrélation négative actions/obligations n’est pas une loi de la nature — c’est le produit d’un régime monétaire spécifique : inflation basse, banques centrales réactives, taux en baisse tendancielle. Ce régime a prévalu de 1998 à 2021. Le Fed funds est passé de 6,5 % (2000) à 0,25 % (2008), brièvement remonté à 2,5 % (2018), puis redescendu à 0 % (2020). Pendant cette période, chaque ralentissement économique produisait une baisse des taux → hausse des obligations → protection du portefeuille quand les actions baissaient. La corrélation actions/obligations a été négative 91 % des mois de 1998 à 2021, pour une moyenne de −0,30 (corrélation glissante sur 24 mois, calcul Eco3min).
Avant 1998, la corrélation était positive, et l’est restée pendant l’essentiel du XXe siècle. De 1964 à 1997, la corrélation glissante sur 24 mois entre le marché actions américain et le Treasury 10 ans a été en moyenne de +0,30, et positive 87 % des mois (calcul Eco3min, Kenneth R. French Data Library et FRED). Pendant les années 1970-1980 (inflation élevée, taux en hausse), elle a dépassé +0,50 sur 53 des 240 mois, avec un pic à +0,64 en mars 1979. Actions et obligations montaient et descendaient ensemble — exactement comme en 2022. La période 1998-2021 de corrélation négative n’est pas la norme historique — c’est l’exception, produite par un régime de désinflation et de politique monétaire accommodante qui ne se reproduira pas mécaniquement.
Le déterminant est l’inflation. Quand l’inflation est le problème dominant (régimes 1965-1982 et 2022+), les banques centrales montent les taux pour la combattre. Le régime d’inflation qui structure cette bascule de corrélation est cadré dans le guide complet sur l’inflation → les obligations chutent (hausse des taux = baisse du prix des obligations existantes) en même temps que les actions souffrent du resserrement des conditions financières. La corrélation devient positive. Quand la croissance est le problème dominant (régimes 2001, 2008, 2020), les banques centrales baissent les taux → les obligations montent en même temps que les actions baissent. La corrélation est négative. Le mécanisme complet de transmission est analysé dans l’étude de l’impact des taux sur les marchés financiers.
La question pour l’allocataire n’est donc pas « actions et obligations sont-elles décorrélées ? » mais « dans quel régime d’inflation sommes-nous, et quelle corrélation ce régime produit-il ? ». Tant que l’inflation reste au-dessus de la cible (2 %) et que les banques centrales maintiennent un biais restrictif, la protection obligataire du 60/40 reste compromise — une réalité que le sous-pilier Fondements de l’allocation intègre dans ses cadres de construction de portefeuille.
Actions et obligations se protègent-elles mutuellement ?
MÊME COUPLE D’ACTIFS · ON BASCULE LE RÉGIMELa corrélation n’est pas une propriété des actifs : c’est une production du régime macroéconomique. On change le régime, on inverse la diversification.
Le dollar : amplificateur asymétrique du système financier mondial
L’indice large du dollar, pondéré par les échanges commerciaux, s’est apprécié de 16 % entre mai 2021 et septembre 2022 (Federal Reserve), une hausse ample, même si 2008-2009 et 2014-2015 en avaient connu de plus fortes. Simultanément : l’indice MSCI Emerging Markets a nettement reculé, l’indice des prix des matières premières hors énergie de la Banque mondiale a perdu 18,5 % entre son pic d’avril 2022 et septembre 2022, et les devises émergentes ont plongé, le yen japonais reculant lui aussi face au dollar. Ce n’est pas une coïncidence — c’est le mécanisme de transmission du dollar fort.
Le dollar occupe une position unique dans l’architecture financière mondiale : monnaie de réserve (56,7 % des réserves de change dont la composition est déclarée au deuxième trimestre 2026, FMI COFER), devise de facturation (40 % du commerce mondial hors zone euro, BRI 2022), devise de libellé de la dette émergente (~60 % de la dette externe des émergents libellée en dollars, Banque mondiale). Quand le dollar se renforce, trois canaux de transmission se déclenchent simultanément. Premier canal : les matières premières, cotées en dollars, deviennent mécaniquement plus chères pour les acheteurs non-américains → la demande se contracte → les prix baissent en dollars. Deuxième canal : les emprunteurs en dollars (entreprises et souverains émergents) voient le coût réel de leur dette augmenter → stress financier → fuite des capitaux → dépréciation supplémentaire de leur devise. Troisième canal : les investisseurs globaux rapatrient leurs capitaux vers le dollar (flight to quality) → ventes d’actifs émergents → cercle vicieux de dépréciation.
L’asymétrie est structurelle : le dollar s’apprécie nettement pendant les épisodes de stress (2008, 2020, 2022) et ne recule que plus modérément pendant les phases d’expansion. Cette asymétrie confère au dollar une valeur de couverture en portefeuille que l’étude du dollar fort et de la hiérarchie des performances quantifie par classe d’actifs et par zone géographique. Le sous-pilier Dollar et système monétaire international analyse les dynamiques structurelles qui maintiennent cette centralité.
L’or et les taux réels : une ancre qui s’est temporairement décrochée
La relation entre l’or et les taux réels américains (TIPS 10 ans) est la corrélation la plus stable de l’univers inter-actifs — corrélation fortement inverse de 2006 au début des années 2020. Le mécanisme est limpide : l’or ne verse ni dividende ni coupon. Son coût d’opportunité est le rendement réel des actifs sans risque. Quand les taux réels sont négatifs (TIPS -1,19 % en août 2021, Fed), détenir de l’or ne coûte rien — l’alternative rapporte moins que l’inflation. L’or a inscrit un record d’alors en août 2020, à 1 969 $/oz en moyenne mensuelle (Banque mondiale, Pink Sheet), au moment où les taux réels s’enfonçaient sous zéro ; leur plancher n’est venu qu’un an plus tard. Question connexe : la corrélation entre Bitcoin et les actifs à risque.
Mais depuis 2022, cette relation s’est partiellement décrochée. Les taux réels TIPS sont passés de -1,0 % à +2,40 % (Fed, octobre 2023) — le coût d’opportunité de l’or a explosé. Selon la relation historique, l’or aurait dû chuter à 1 400-1 600 $/oz. Au lieu de cela, il a atteint de nouveaux records, au-dessus de 2 400 $/oz en moyenne mensuelle dès août 2024 (Banque mondiale). Explication : les achats nets des banques centrales ont dépassé 1 000 tonnes par an de 2022 à 2024 (World Gold Council). La Chine (PBOC), la Pologne (NBP), Singapour (MAS), la Turquie (CBRT) accumulent massivement. Ces achats sont stratégiques (dédollarisation, diversification des réserves post-gel des réserves russes en 2022) et insensibles au coût d’opportunité — ils répondent à une logique géopolitique, pas financière. Développé ici : dollar ou or, données à l’appui.
L’or maintient aussi une corrélation complexe avec le dollar : les deux partagent des caractéristiques de refuge, mais le métal est coté en dollars, un dollar fort pèse mécaniquement sur le prix en dollars même si la demande physique reste stable. La question pour l’allocataire : l’or est-il toujours un actif de taux réels, ou est-il devenu un actif géopolitique dont la valorisation dépend désormais autant des politiques de réserves des banques centrales émergentes que du TIPS spread ? L’évaluation de l’article Or : déterminants du prix approfondit ce découplage structurel.
Les spreads de crédit : le signal que les actions ignorent, jusqu’à ce qu’elles ne puissent plus
L’écart de rendement entre obligations d’entreprises et Treasuries de même maturité est l’indicateur avancé le plus fiable du stress systémique. Le spread high yield US (ICE BofA US High Yield Index) s’est nettement élargi en 2022, puis est revenu à 292 points de base fin 2024 (ICE BofA, via FRED) : le marché obligataire a signalé puis résorbé le stress avant que les actions ne réagissent pleinement. Historiquement, le spread HY s’est envolé bien avant le creux des actions lors des récessions de 2001 et de 2008. Mise en perspective : la grille reliant chaque régime d’inflation à l’épargne qui tient.
Le spread investment grade (ICE BofA US Corporate Index) est moins volatil mais tout aussi informatif en tendance : son élargissement au fil de 2022 a signalé un resserrement des conditions de financement qui a impacté les valorisations actions avec retard. La corrélation entre spreads IG et S&P 500 est structurellement négative — quand les spreads s’élargissent, les actions tendent à baisser. Mais les spreads bougent en premier : le marché obligataire, dominé par des institutionnels aux ressources analytiques considérables (PIMCO, BlackRock, Vanguard), incorpore l’information sur la détérioration du crédit avant les marchés actions. La transmission courbe des taux inversée → crédit → économie réelle formalise les canaux par lesquels ces tensions se propagent.
Le flight to quality : le moment où la diversification meurt
Le phénomène le plus destructeur pour les portefeuilles diversifiés survient lors des paniques systémiques : toutes les corrélations convergent vers +1 pour les actifs risqués (tout baisse ensemble) et vers -1 avec les refuges ultimes. En mars 2020, en quelques séances (9-16 mars), le S&P 500, le crédit investment grade, le high yield, les émergents et les matières premières ont chuté simultanément (Bloomberg). Le dollar a monté (+3,2 % pour l’indice large de la Fed du 9 au 16 mars) ; même le Treasury 10 ans a été vendu, son rendement passant de 0,54 % à 0,73 % sur la période (Fed, via FRED). La corrélation entre S&P 500 et MSCI World ex-US s’est approchée de l’unité en une semaine — la « diversification géographique » a cessé d’exister.
Le même schéma s’est reproduit lors de chaque crise majeure : août 2015 (dévaluation du yuan, corrélations entre marchés émergents et développés proches de l’unité pendant plusieurs semaines), février-mars 2018 (Volmageddon : VIX +116 % en une séance le 5 février, Cboe via FRED, et corrélations intra-actions au plus haut), septembre 2008 (Lehman, corrélations globales extrêmes pendant des mois). L’asymétrie est structurelle et documentée (Longin & Solnik 2001, Journal of Finance ; Ang & Chen 2002) : les corrélations augmentent en période de baisse et restent stables ou diminuent en période de hausse. La diversification fonctionne quand on n’en a pas besoin, et cesse de fonctionner quand elle serait la plus précieuse.
C’est pourquoi les moments les plus dangereux sur les marchés surviennent quand les indicateurs de risque conventionnels (VIX bas, spreads compressés, corrélations faibles) semblent les plus rassurants — ces conditions de calme apparent sont précisément celles qui précèdent les convergences brutales de corrélation.
Les trois régimes de corrélation : et comment les identifier
Plutôt que de raisonner en corrélations moyennes statiques (l’erreur du 60/40), l’approche féconde consiste à identifier le régime de corrélation en vigueur et les conditions macroéconomiques qui le produisent.
Trois régimes, trois comportements de corrélation
Le régime macroéconomique dominant détermine la corrélation entre classes d’actifs, et donc l’efficacité de la diversification. Eco3min documente empiriquement cette dépendance au régime dans la heatmap Eco3min des performances d’actifs par régime macro.
Risk-on / risk-off · 2009-2021
Driver : la liquidité de la Fed. Les actifs risqués montent et baissent ensemble (corrélation intra-risque +0,60 à +0,80) ; les refuges jouent en miroir négatif.
Inflation · 2022, 1970-1982
Driver : l’inflation et la réponse des banques centrales. Actions et obligations souffrent ensemble de la hausse des taux ; la corrélation passe positive (+0,30 à +0,50) et le 60/40 se désintègre. Le match actions contre obligations décortique les points de divergence réels.
Croissance différenciée · 2023-2024
Driver : la divergence des trajectoires entre zones et secteurs. Les corrélations globales se fragmentent ; la dispersion explose — Magnificent Seven +75 % en 2023 (Goldman Sachs), loin devant le S&P 500 equal-weight.
Régime « risk-on / risk-off » (2009-2021). Les conditions de liquidité globales dominent la formation des prix. Tous les actifs risqués montent ensemble quand la liquidité s’expand (QE, taux zéro) et baissent ensemble quand elle se contracte. La corrélation intra-actifs risqués est élevée (+0,60 à +0,80) ; la corrélation avec les refuges (Treasuries, dollar) est symétriquement négative. C’est le régime du TINA (There Is No Alternative) — le sans-risque à 0 % pousse tout le monde vers le risque. Le driver est la Fed et la liquidité nette. L’exploration du sous-pilier Liquidité et conditions financières déconstruit ce mécanisme.
Régime « inflation » (2022, années 1970-1982). L’inflation devient le driver dominant. Actions et obligations souffrent simultanément de la hausse des taux. Corrélation actions/obligations : positive (+0,30 à +0,50). Les actifs réels (matières premières, or, immobilier en phase précoce) et les actifs à duration courte (cash, T-bills, floating rate) surperforment. Le portefeuille 60/40 se désintègre. Le driver est l’inflation et la réponse des banques centrales. La hausse des taux et son impact différencié illustre comment un même choc monétaire affecte très différemment les segments de marché.
Régime « croissance différenciée » (fragments de 2023-2024). Les trajectoires économiques divergent entre zones (US exceptionalism vs récession européenne) ou entre secteurs (AI/tech vs everything else). Les corrélations globales se fragmentent. La dispersion intra-marché explose — le spread de performance entre les Magnificent Seven (+75 % en 2023, Goldman Sachs) et le S&P 500 equal-weight atteint des niveaux historiques. Ce régime crée des opportunités de différenciation entre actifs habituellement synchronisés, mais aussi des risques de concentration massifs pour les portefeuilles indexés.
L’identification du régime en vigueur détermine la construction du portefeuille. En régime risk-on/risk-off, la diversification par classe d’actifs fonctionne. En régime inflation, seule la diversification par régime (inclusion d’actifs performants en inflation : commodities, TIPS, cash rémunéré) protège. En régime de croissance différenciée, la diversification géographique et sectorielle reprend de la valeur. Le sous-pilier Fondements de l’allocation intègre cette grille dynamique dans ses cadres de construction.
Implications pour la construction de portefeuille
L’instabilité des corrélations impose de raisonner en scénarios de régime plutôt qu’en moyennes historiques. La diversification par classe d’actifs (actions, obligations, immobilier) reste nécessaire mais insuffisante — elle doit être complétée par une diversification par régime : l’inclusion d’actifs susceptibles de performer dans les environnements que le portefeuille ne couvre pas. Un portefeuille 60/40 est optimisé pour le régime 2009-2021 — il est structurellement vulnérable au régime inflation et au régime de croissance différenciée.
Le suivi des corrélations en temps réel (corrélation glissante 60 jours entre S&P 500 et Treasuries 10 ans, dispersion intra-sectorielle, spread de performance equal-weight vs cap-weighted, comportement de l’or vs TIPS) constitue un outil de diagnostic du régime en vigueur. Non pas pour prédire l’avenir, mais pour vérifier que la structure du portefeuille est cohérente avec le régime qui prévaut, et pour détecter les transitions avant qu’elles ne deviennent évidentes dans les données macroéconomiques agrégées.
L’étude du dollar fort et de la hiérarchie des performances quantifie l’impact d’un régime de dollar fort sur chaque classe d’actifs. L’étude de la courbe des taux inversée formalise les canaux de transmission entre marché obligataire et économie réelle. L’étude des moments dangereux des marchés identifie les configurations de calme apparent qui précèdent les ruptures de corrélation. L’examen de la hausse des taux et de son impact différencié documente comment un même choc monétaire affecte différemment les segments selon le régime.
← Retour à la page pilier Marchés financiers
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Détecter les tensions cachées : les signaux faibles qui précèdent les crises
Les crises ne surgissent pas ex nihilo : elles s'annoncent par des signaux dans la plomberie financière que les…
Devises & Forex : mécanismes macroéconomiques, taux de change et cycles financiers
Trois régimes monétaires lus dans le différentiel de taux réels 10 ans entre les États-Unis et l'Allemagne (Réserve…
Ce que le marché anticipe : décrypter les attentes et le sentiment des investisseurs
Cadre de lecture Cette page prolonge l'analyse du pilier Marchés financiers. Elle propose un cadre de lecture structurel…