
Pourquoi les marchés financiers et l’économie réelle ne bougent jamais en même temps
La bourse anticipe, l'économie confirme. Trois mécanismes (crédit, liquidité, anticipations) expliquent pourquoi marchés et économie réelle ne bougent jamais en même temps. Et pourquoi cette « déconnexion » est en réalité le fonctionnement normal du système.

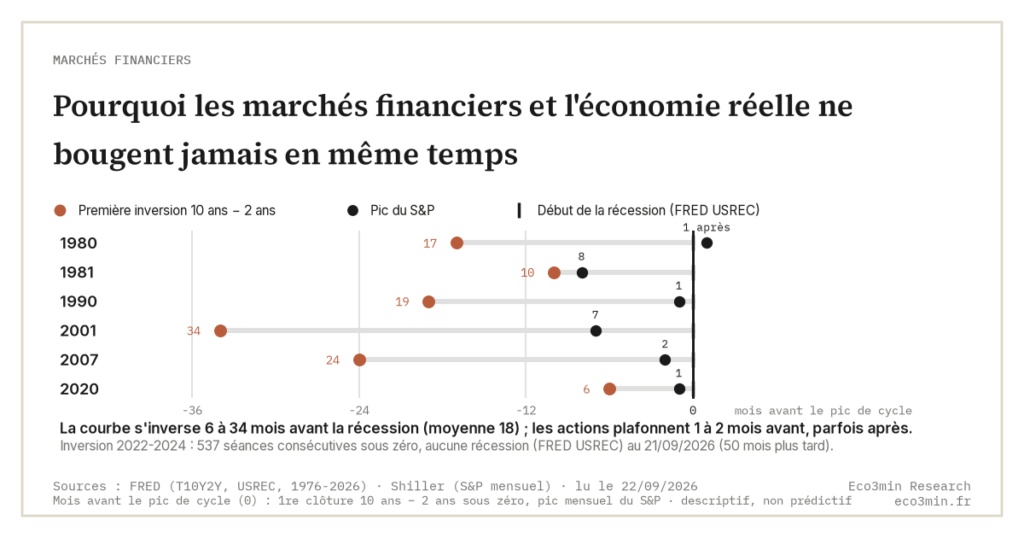
Les marchés financiers réagissent au crédit, à la liquidité et aux anticipations : trois variables qui précèdent structurellement les indicateurs économiques classiques (PIB, emploi, production). Le décalage qui en résulte n’est pas une anomalie : c’est le fonctionnement normal d’un système où les prix reflètent le futur attendu, pas le présent mesuré.
TL;DR
Marchés et économie suivent des horloges différentes : crédit, liquidité et anticipations bougent avant le PIB, l'emploi et la production, qui mesurent le trimestre écoulé.
- L'inversion de la courbe des taux (taux courts au-dessus des taux longs) a précédé chaque récession américaine depuis 1976 (celle de 2020 par un creux de trois séances seulement), avec un délai de 10 à 22 mois après une inversion soutenue (16 mois en médiane) jusqu'au début de la récession.
- Au printemps 2020, le S&P 500 a regagné 39 % entre le 23 mars et le 30 juin alors que le chômage américain était encore à 11 % : les marchés réagissaient à l'expansion massive de la liquidité, pas aux résultats des entreprises.
- Un chômage au plus bas signale souvent une fin de cycle (marché du travail tendu, salaires qui accélèrent), tandis qu'un chômage en forte hausse marque fréquemment le moment où les conditions d'une reprise se mettent en place.
La « déconnexion » entre la bourse et l’économie réelle est l’un des malentendus les plus répandus en finance. Elle repose sur une confusion entre indicateurs avancés et indicateurs retardés.
Il y a une observation qui déroute les investisseurs débutants autant que les économistes chevronnés : marchés financiers et économie réelle semblent vivre dans des temporalités différentes. La bourse monte quand l’économie ralentit. Elle baisse quand les indicateurs sont bons. Les marchés « anticipent » la récession plusieurs mois avant qu’elle ne soit officiellement déclarée, puis rebondissent alors que le chômage est encore en hausse.
Cette déconnexion n’est ni un bug, ni la preuve que les marchés seraient « irrationnels » ou manipulés. C’est le résultat d’un mécanisme structurel : marchés et économie réelle ne réagissent pas aux mêmes variables, et ces variables ne bougent pas au même moment. Saisir ce décalage, c’est se donner la grille de lecture la plus fondamentale qui soit pour interpréter les mouvements de marché. Le sub-cluster Eco3min sur les régimes de devises et taux de change articule cette logique sur le terrain monétaire, où le même décalage anticipation/confirmation se rejoue sur les parités.
Le paradoxe apparent : des marchés qui « ont tort »
Chaque cycle produit son lot de commentaires perplexes. « Comment la bourse peut-elle monter alors que le PIB se contracte ? » Ou, à l’inverse, « pourquoi les marchés baissent-ils alors que les résultats des entreprises sont records ? »
Ces questions reposent sur un présupposé implicite : les marchés devraient refléter l’état actuel de l’économie. Or ce présupposé est faux, non par convention, mais par mécanique. Un marché financier est un dispositif d’agrégation d’anticipations. Le prix d’une action ne reflète pas les bénéfices d’aujourd’hui : il reflète la somme actualisée des bénéfices futurs tels que les anticipent collectivement les investisseurs. Si les bénéfices sont encore bons mais que les investisseurs anticipent une dégradation, le prix baisse maintenant, pas dans six mois.
Ce mécanisme est bien connu en théorie. Ses implications pratiques le sont moins. La comparaison « bourse vs économie réelle » est structurellement asymétrique : on confronte un indicateur tourné vers le futur (les prix de marché) à des indicateurs tournés vers le passé (PIB, emploi, production industrielle, qui mesurent ce qui s’est passé le trimestre précédent).
Le résultat est un décalage permanent et prévisible. Les marchés tournent avant l’économie : à la hausse comme à la baisse. Et ce décalage suit des régularités que les données historiques de la courbe des taux permettent de quantifier avec une précision remarquable.
Premier mécanisme : le crédit tourne avant le PIB
Le crédit est le carburant de l’économie réelle : il finance la consommation des ménages, l’investissement des entreprises, la construction immobilière. Quand le crédit se contracte, l’activité ralentit. Quand il repart, l’activité reprend. Mais ce lien n’est pas instantané : le crédit précède l’activité de plusieurs trimestres.
Le décalage a une explication mécanique. Les banques durcissent leurs conditions d’octroi quand elles perçoivent une détérioration des perspectives, c’est-à-dire avant que cette détérioration ne se matérialise dans les chiffres du PIB. Un ménage qui ne peut plus emprunter ne réduit pas sa consommation le jour même : il épuise d’abord son épargne, retarde ses projets, puis ajuste son niveau de vie. Ce processus prend du temps. Le resserrement du crédit est un fait ; ses conséquences sur l’activité sont un processus.
Les marchés financiers, eux, réagissent aux conditions de crédit en temps réel. C’est pourquoi les spreads de crédit high yield sont considérés comme un indicateur avancé des marchés actions : quand le crédit se tend, les marchés le reflètent immédiatement, bien avant que le PIB ne ralentisse.
L’observation du cycle économique dans sa dimension réelle montre que le point de retournement de l’activité intervient systématiquement après le point de retournement du crédit. C’est dans cet intervalle (quelques mois, parfois un an) que les marchés semblent « déconnectés » de l’économie. Ils ne le sont pas : ils réagissent à la cause (le crédit) pendant que l’économie manifeste encore les effets de la cause précédente (l’expansion).
Deuxième mécanisme : la liquidité bouge avant les profits
La liquidité (quantité de réserves disponibles dans le système financier, pilotée par la banque centrale) influe sur la demande d’actifs risqués avant que les résultats des entreprises ne changent.
Quand la banque centrale injecte de la liquidité (achat d’obligations, baisse des taux, assouplissement des conditions de refinancement), l’effet sur les marchés est quasi immédiat : les investisseurs disposent de plus de capacité de financement et la prime de risque demandée diminue. Les prix montent. Mais les profits, eux, ne changent pas encore : ils réagissent aux conditions économiques réelles, qui n’ont pas encore été affectées par le changement de politique monétaire.
Ce décalage entre liquidité et profits crée des phases où les marchés montent « sans raison fondamentale ». C’est précisément ce qui s’est passé au printemps 2020. Le S&P 500 a touché son creux le 23 mars 2020 après une chute brutale depuis son sommet du 19 février, regagnait 39 % au 30 juin (clôtures, S&P Dow Jones Indices) et retrouvait son sommet de février dès le 18 août ; pendant ce temps, le chômage américain était à 14,8 % en avril et encore à 11,0 % en juin (BLS), et la récession (février-avril 2020, FRED USREC) venait à peine de toucher son creux. L’explication n’est pas que les marchés avaient « raison trop tôt » : ils réagissaient à la liquidité (en expansion massive) et non aux résultats des entreprises. Le cadre complet est détaillé dans la cartographie Eco3min des transmissions de taux aux actifs.
L’évaluation des conditions de liquidité et de leur impact sur les conditions financières fournit le cadre pour décoder ces phases. Et les dynamiques d’anticipation sur les marchés montrent que les investisseurs n’attendent pas la confirmation de la reprise pour se positionner : ils agissent dès que le signal de liquidité bascule.
Troisième mécanisme : indicateurs avancés contre indicateurs retardés
Les marchés ne reflètent pas l’état actuel de l’économie. Ils reflètent les anticipations sur l’état futur. Et ces anticipations se forment sur la base de signaux avancés, pas de données retardées.
Quand un investisseur achète une action, il n’achète pas les bénéfices du trimestre écoulé. Il achète une série de flux futurs actualisés. Si les bénéfices actuels sont bons mais que les signaux avancés (commandes, enquêtes PMI, conditions de crédit, inventaires) suggèrent un ralentissement, le prix baisse, logiquement. Si les bénéfices sont mauvais mais que les mêmes signaux suggèrent un redémarrage, le prix monte : tout aussi logiquement.
Le problème est que les indicateurs les plus visibles (taux de chômage, PIB trimestriel, production industrielle) sont des indicateurs retardés. Ils confirment ce qui s’est passé, pas ce qui va se passer. Les indicateurs avancés du cadre d’analyse macroéconomique (courbe des taux, commandes de biens durables, enquêtes de confiance, conditions de crédit) bougent avant. Et c’est à ces indicateurs-là que les marchés réagissent.
Un commentateur qui dit « la bourse est déconnectée de la réalité » compare en fait un indicateur avancé (les prix de marché) à un indicateur retardé (le PIB). Il ne constate pas une anomalie : il mesure un décalage structurel. Ce décalage, loin d’être un dysfonctionnement, est la conséquence mécanique du fait que les marchés agrègent des anticipations tandis que les statistiques économiques mesurent des faits passés.
La courbe des taux : le signal avancé le plus ancien
Parmi tous les indicateurs avancés, la courbe des taux occupe une place à part. L’inversion de la courbe des taux, quand les taux courts deviennent supérieurs aux taux longs, a précédé chaque récession américaine depuis 1976, celle de 2020 par un creux de trois séances seulement en août 2019. Aucun autre indicateur ne peut se prévaloir d’un tel historique.
Pourquoi cette fiabilité ? Parce que la courbe agrège l’ensemble des anticipations du marché obligataire, le marché le plus profond et le plus liquide au monde, sur l’évolution future des taux courts, de l’inflation et de la croissance. Quand les investisseurs obligataires, en masse, acceptent de prêter à 10 ans à un taux inférieur au taux à 2 ans, ils expriment une conviction collective : la banque centrale devra baisser ses taux dans un futur prévisible, parce que l’économie va ralentir.
Mesuré du premier mois d’inversion soutenue (au moins deux mois consécutifs de moyenne mensuelle négative) au pic de cycle (FRED USREC), le délai a été de 16 mois (1980), 10 (1981), 18 (1990), 13 (2001) et 22 (2007) : 16 mois en médiane, avec une dispersion telle qu’un chiffre unique renseigne peu (FRED, T10Y2Y, clôtures depuis juin 1976). La récession de 2020 n’a été précédée que de trois séances sous zéro fin août 2019, six mois avant le pic, et la brève inversion de juin et juillet 1998 a précédé de 32,5 mois le pic de 2001, trop tôt pour compter comme un signal. Ce délai correspond au temps que met le resserrement des conditions financières (dont l’inversion est le symptôme) à se transmettre à l’économie réelle. Les marchés actions, eux, tournent bien plus tard que la courbe : en moyennes mensuelles (Shiller), le S&P a plafonné 8 mois avant le pic de cycle en 1981 et 7 mois avant en 2001, mais 1 à 2 mois avant seulement en 1990, 2007 et 2020, et un mois après en 1980. L’avance des actions sur la récession est de l’ordre d’un à deux mois en médiane, pas d’un semestre.
Ce calendrier (inversion, puis correction boursière, puis récession) est l’illustration la plus nette du décalage structurel entre marchés et économie. Que l’écart tarde à se refermer, et le décalage change de nature pour devenir une divergence qui s’installe entre signaux financiers et économie réelle.
Au 21 septembre 2026, l’épisode 2022-2024 reste l’exception de la série : l’écart 10 ans – 2 ans a clôturé sous zéro pendant 537 séances consécutives, du 6 juillet 2022 au 26 août 2024, avec un creux à −1,08 point le 3 juillet 2023, et aucune récession n’a été datée depuis, cinquante mois après la première inversion (indicateur USREC à zéro jusqu’en août 2026, chômage à 4,1 % en août 2026 selon le BLS). L’inversion a précédé chaque récession depuis 1976 ; elle n’a pas été suivie d’une récession cette fois. Le signal est nécessaire dans l’historique, il n’est pas suffisant. La courbe s’est depuis réaplatie, à 0,20 point le 21 septembre 2026.
Pièges temporels des indicateurs économiques
Comprendre le décalage implique d’admettre que les indicateurs économiques peuvent être trompeurs quand on les lit hors de leur position cyclique.
Un taux de chômage très bas est généralement considéré comme un signe de bonne santé. Mais dans la logique cyclique, un taux de chômage au plus bas est souvent un signal de fin de cycle : parce qu’il signifie que le marché du travail est tendu, que les salaires accélèrent, que les marges des entreprises sont sous pression et que la banque centrale aura bientôt des raisons de resserrer. Les marchés, qui lisent ces signaux en temps réel, peuvent commencer à corriger alors même que le chômage est au plus bas et que les gros titres sont optimistes.
Symétriquement, un taux de chômage en forte hausse, qui paraît catastrophique dans les médias, est souvent le signal que le pire est passé : du point de vue du marché. Quand le chômage monte, la banque centrale est incitée à assouplir, le crédit se détend progressivement et les conditions se créent pour une reprise. Les marchés intègrent cette reprise bien avant qu’elle ne se matérialise dans les statistiques.
Les données croisées entre taux réels et valorisations nuancent ce schéma : quatre des sept creux de récession depuis 1970 (juillet 1980, novembre 1982, mars 1991, juin 2009) ont ouvert des décennies de rendement réel du S&P supérieur à 11 % par an, dividendes réinvestis (Shiller), contre 7,6 % pour la fenêtre médiane de dix ans depuis 1950 ; les creux de 1970, 1975 et 2001 n’ont pas eu cette suite (0,3 % par an en réel à partir de novembre 2001). Le pessimisme maximal des indicateurs retardés a souvent coïncidé avec des conditions financières déjà en train de s’assouplir, sans que ce soit une règle.
Ce que le décalage implique pour la lecture des marchés
Le décalage entre marchés et économie a des implications profondes sur la manière de lire l’actualité financière.
Première implication : comparer la bourse au PIB, tel quel, n’a pas de sens analytique. Ce sont deux mesures d’objets différents, opérant sur des horizons temporels différents. L’analyse de la divergence entre marchés actions et économie réelle montre que cette divergence n’est ni nouvelle ni anormale : elle est structurelle.
Deuxième implication : les récits qui tentent d’expliquer les mouvements de marché par les événements du jour sont presque toujours réducteurs. Les marchés ne réagissent pas aux données publiées : ils réagissent à la surprise, c’est-à-dire à l’écart entre la donnée publiée et ce qui était anticipé. Un bon chiffre d’emploi dans un contexte où les marchés anticipaient un excellent chiffre est, en réalité, un mauvais signal.
Troisième implication, plus pratique : elle touche aux erreurs classiques de l’investisseur, acheter quand les nouvelles sont bonnes (c’est-à-dire tard dans le cycle) et vendre quand les nouvelles sont mauvaises (quand le gros de la baisse est souvent derrière). Ce comportement pro-cyclique est la conséquence directe d’une confusion entre indicateurs retardés et indicateurs avancés.
Les cycles comme grille de lecture unifiée
Le décalage entre marchés et économie est la conséquence permanente de la structure cyclique de l’économie. Les phases du cycle économique (expansion, ralentissement, contraction, reprise) ne se succèdent pas de manière synchrone sur tous les indicateurs.
Le crédit tourne en premier. La liquidité et les conditions financières suivent. Les marchés anticipent le tournant. Puis l’économie réelle s’ajuste, avec des mois de retard. C’est cette séquence, répétée à chaque cycle, qui produit l’impression persistante d’une « déconnexion ».
Pour qui cherche à construire une méthode de lecture du cycle pour ajuster son exposition, la séquence n’est pas une curiosité académique : c’est un outil. Elle implique que les signaux les plus utiles pour la direction des marchés ne sont pas les données économiques en elles-mêmes, mais leur position dans le cycle, et que cette position se lit dans les indicateurs avancés, pas dans les indicateurs retardés.
La macroéconomie n’est pas une discipline abstraite réservée aux économistes de banque centrale. Maîtrisée dans ses mécanismes de transmission, elle reste la grille de lecture la plus robuste pour naviguer dans un environnement de marché structurellement bruité par les récits de court terme.
Mis à jour le 30 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les signaux financiers et l’économie réelle peuvent diverger durablement
TL;DRActions au plus haut, industrie atone, spreads comprimés malgré des défaillances en hausse : ces signaux opposés relèvent…
T10YIE et anticipations d’inflation à 10 ans : comment les marchés pricent l’inflation future
Le T10YIE est devenu la mesure de référence des anticipations d'inflation à long terme implicites dans les prix…
Ce que recouvrent vraiment expansion, ralentissement et récession
Expansion, ralentissement et récession ne se lisent pas dans un seul chiffre. Chaque phase correspond à une configuration…