
Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf récessions ; son sommet, lui, n'annonce le pic du cycle qu'irrégulièrement.

Un cours de Bourse actualise des profits futurs, quand l’économie se mesure sur des flux déjà réalisés. Le marché actions bouge donc avant l’activité, mais il ne la précède pas avec la même fiabilité à l’entrée et à la sortie d’une récession.
Neuf récessions américaines depuis 1960 permettent de mesurer cet écart. L’avance existe, son sens est stable à la sortie, et elle se dérobe à l’entrée.
TL;DR
Le creux de la Bourse a devancé celui de l’emploi lors de chaque récession depuis 1960, alors que son sommet peut coïncider avec le pic du cycle ou n’annoncer aucune récession.
- Sur les neuf récessions depuis 1960, le creux du marché américain a précédé le creux de l’emploi 9 fois sur 9, de 1 à 12 mois (médiane 5), selon un calcul Eco3min sur Kenneth French et le BLS.
- Le sommet du marché a précédé le pic du cycle de 0 à 13 mois (médiane 4), et quatre de ces récessions n’ont pas connu de baisse de 20 %.
- Trois baisses de plus de 20 % n’ont été suivies d’aucune récession : 1962, 1987 et 2022.
Ce qu’un indice anticipe vraiment
Le prix d’une action résume ce que les investisseurs attendent des bénéfices futurs de l’entreprise, ramenés à aujourd’hui par un taux d’actualisation. Quand ces attentes ou ce taux changent, le prix change le jour même. Les statistiques d’activité enregistrent au contraire ce qui a déjà été produit, vendu ou embauché, et le publient avec un délai de plusieurs semaines.
Ce décalage de nature est au cœur de l’hypothèse d’efficience formalisée par Eugene Fama dans le Journal of Finance en mai 1970 : un prix intègre l’information disponible. Il ne dit rien de la qualité de cette information. Un marché peut donc réagir tôt à un retournement qui viendra, et tout aussi tôt à un retournement qui ne viendra pas.
D’où une lecture répandue, et à moitié juste : « la Bourse a six mois d’avance sur l’économie ». La formule suppose une avance symétrique, aussi fiable au sommet qu’au creux. La donnée la contredit sur ce point précis.
La Bourse annonce les reprises mieux que les récessions.
Neuf récessions, deux retournements
Pour le mesurer, nous avons pris l’indice de rendement total du marché américain publié dans la bibliothèque de données de Kenneth French : toutes les actions cotées de la base CRSP, dividendes réinvestis, en données mensuelles jusqu’en août 2026. Nous l’avons confronté aux dates de pic et de creux du National Bureau of Economic Research (NBER) et à l’emploi salarié non agricole du Bureau of Labor Statistics. Pour chaque récession, le creux du marché est le point bas de l’indice entre le pic du cycle et douze mois après sa fin. Son sommet est le point haut des trois années qui précèdent ce creux.
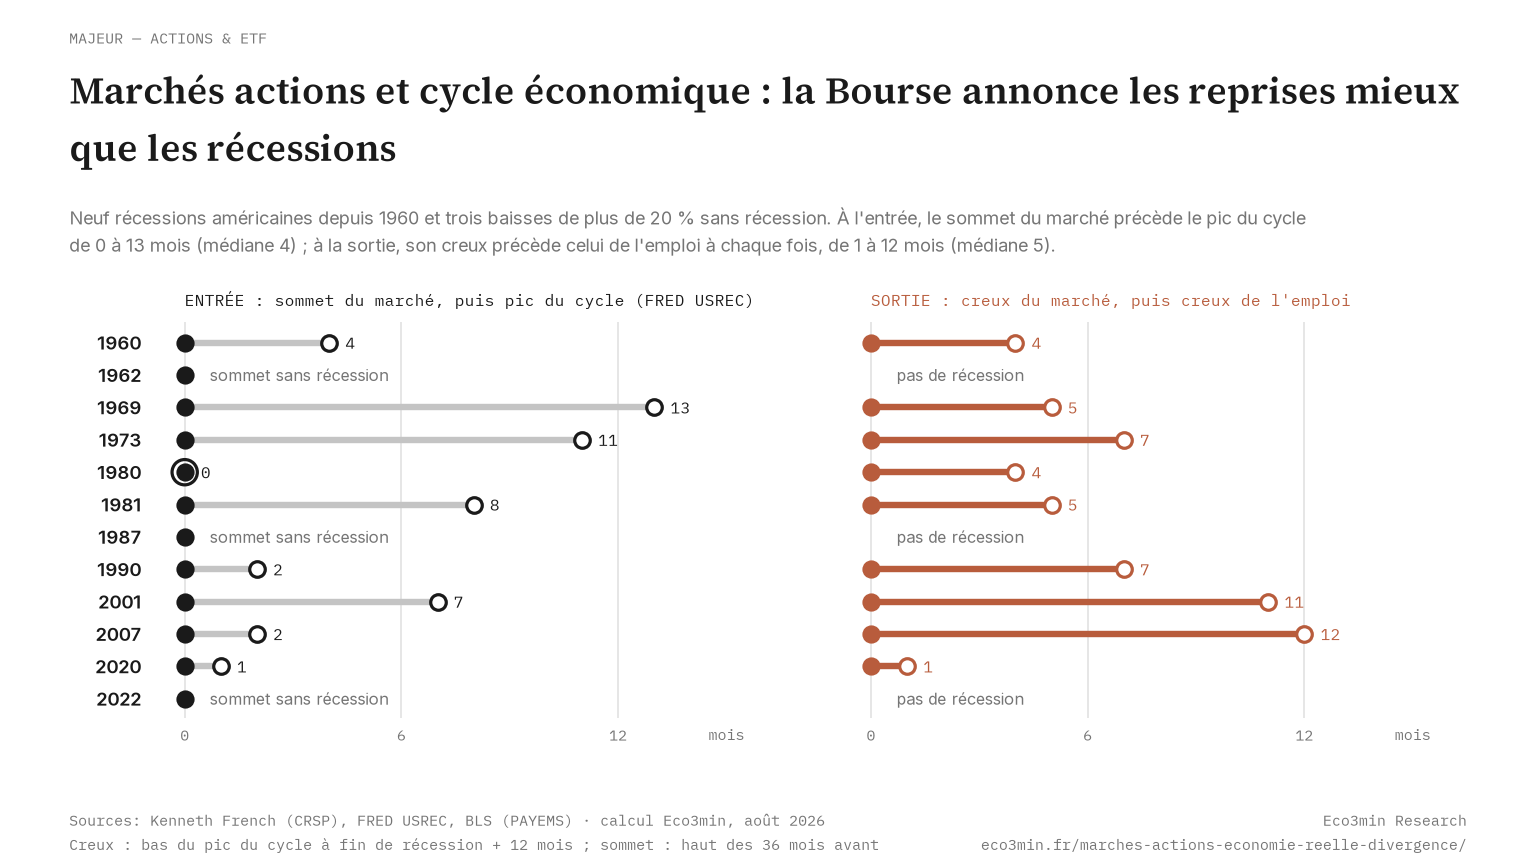
À l’entrée, le sommet du marché a précédé le pic du cycle de 0 à 13 mois, avec une médiane de 4. L’écart est large : 13 mois en 1969, 11 mois en 1973, mais 2 mois en 1990 et en 2007, 1 mois en 2020, et aucun en 1980, où l’indice a culminé en janvier, le mois même du pic.
Pour la sortie, l’ordre ne varie pas. Le creux du marché a précédé le creux de l’emploi lors des neuf récessions, de 1 à 12 mois, médiane 5. Il a aussi précédé la fin officielle de la récession huit fois sur neuf. La seule exception est 2001 : l’indice a touché son point bas en septembre 2002, dix mois après le creux daté par le NBER, mais onze mois avant celui de l’emploi.
Cette exception a une cause identifiable. En décembre 1999, le CAPE de Robert Shiller atteignait 44,2, le plus haut de la série depuis 1881. En septembre 2002, il était revenu à 22,4. La baisse des cours ne suivait plus seulement les profits : elle résorbait un excès de valorisation, et ce mouvement s’est poursuivi après la fin de la récession.
Le composant ci-dessus place chaque retournement sur une frise mensuelle. En position « entrée », l’origine est le sommet du marché et le point de comparaison le pic du cycle. En position « sortie », l’origine est le creux du marché, et on y lit la fin de la récession et le creux de l’emploi. Les trois baisses sans récession y figurent pour ce qu’elles sont : des sommets sans suite.
À l’entrée, un signal qui manque ou qui se trompe
Le premier défaut du signal d’entrée est son absence. Sur les neuf récessions depuis 1960, quatre n’ont été ni précédées ni accompagnées d’une baisse de 20 % du marché : 1960 (−8,0 % du sommet au creux en données mensuelles), 1980 (−12,0 %), 1981 (−16,3 %) et 1990 (−16,9 %). Le seuil de 20 %, qui sert de définition usuelle au marché baissier, n’a donc rien d’un passage obligé.
Le second défaut est le faux départ. Depuis 1950, l’indice a perdu plus de 20 % à huit reprises en données mensuelles. Cinq de ces baisses ont accompagné une récession. Trois n’en ont été suivies d’aucune : 1962 (−23,1 %), 1987 (−29,9 %) et 2021-2022 (−24,8 % entre décembre 2021 et septembre 2022).
Cette asymétrie a un mécanisme. Un sommet de marché peut naître d’une hausse du taux d’actualisation sans que les profits attendus changent : c’est le cas de 2022, année où la Réserve fédérale a remonté sa fourchette cible de 4,25 points. Il peut aussi naître d’un choc de valorisation pur, comme en octobre 1987. Dans ces deux cas, le prix baisse alors que l’activité continue. Le creux intervient quand les profits attendus cessent de se dégrader et que la politique monétaire s’est déjà retournée, deux conditions qui précèdent la reprise de l’emploi.
La seconde condition se vérifie dans les chiffres. Lors de huit des neuf récessions, le taux des fonds fédéraux avait déjà atteint son sommet quand le marché a touché son creux, de 2 à 26 mois plus tôt, avec une médiane de 11 mois (moyennes mensuelles de la série FEDFUNDS de la Réserve fédérale). En 1980, les deux sont tombés le même mois, en mars, pendant le resserrement de Paul Volcker. Le marché se redresse sur la baisse des taux à venir, l’emploi sur la reprise des ventes, qui vient après.
Lire une baisse de 20 % de la Bourse comme l’annonce d’une récession. Le seuil est franchi sans récession environ une fois sur trois depuis 1950, et quatre récessions sur neuf depuis 1960 ne l’ont jamais atteint. La baisse mesure un changement de prix du risque, que l’activité peut confirmer ou non.
À la sortie, un marché qui devance l’emploi
La sortie de récession est le moment où l’avance du marché se voit le mieux, parce que les statistiques d’emploi sont alors au plus bas. Entre le creux de l’indice et celui de l’emploi, le marché américain a repris une médiane de 28,2 % sur les neuf épisodes. L’écart va de +13,6 % en 2020, où l’emploi a touché son point bas en avril, un mois après le marché, à +55,6 % entre février 2009 et février 2010.
Le délai de datation renforce ce décalage. Le NBER ne date un retournement qu’après coup, une fois les données révisées. Le creux de juin 2009 a été annoncé le 20 septembre 2010, quinze mois plus tard. Le creux d’avril 2020 l’a été le 19 juillet 2021. Le pic de décembre 2007 n’a été officialisé que le 1er décembre 2008, quand l’indice avait déjà perdu plus de 40 % depuis son sommet d’octobre 2007, selon les annonces du comité de datation du NBER.
En temps réel, le marché a donc deux longueurs d’avance : celle des anticipations, et celle de la datation. L’emploi ajuste avec retard pour des raisons propres aux entreprises (coût d’une embauche, incertitude sur la reprise), décrites dans l’ajustement tardif de l’emploi au cycle.
Pourquoi l’indice et l’économie ne mesurent pas la même chose
Même sans décalage temporel, un indice boursier et le PIB ne racontent pas la même histoire. Le premier pèse des profits, le second de la valeur ajoutée. Les profits des sociétés américaines amplifient le cycle à la hausse comme à la baisse, parce que les coûts fixes ne se compriment pas au rythme des ventes.
L’amplitude n’a rien de comparable. Sur les neuf récessions depuis 1960, les profits des sociétés américaines ont reculé de 14,9 % en médiane entre leur sommet et leur creux, en dollars courants, quand le PIB réel perdait 2,2 % (calcul Eco3min sur les séries CPROFIT et GDPC1 du BEA). En 2007-2008, l’écart a atteint −35,4 % contre −3,8 %. Les premiers sont en dollars courants, le second en volume : l’inflation réduit la baisse mesurée des profits, ce qui rend l’écart d’amplitude plus net encore.
La composition géographique ajoute un autre écart. Les profits que les sociétés américaines reçoivent du reste du monde équivalaient à 26,4 % de leurs profits totaux en 2025, contre 35,8 % en 2019 et 32,7 % en 2010 (calcul Eco3min sur les comptes nationaux du Bureau of Economic Analysis). Une partie des bénéfices que le marché actualise dépend donc d’une demande qui n’est pas américaine.
Le niveau de valorisation, enfin, dit jusqu’où porte l’anticipation. Le CAPE de Robert Shiller, qui rapporte le prix aux bénéfices réels moyens des dix dernières années, valait 40,6 en septembre 2026, contre une médiane de 16,6 sur 1881-2025. À ce niveau, le prix escompte une croissance des profits loin dans le futur, et devient plus sensible au taux d’actualisation qu’à la conjoncture du trimestre. Ce canal est détaillé dans le canal des taux réels vers la valorisation des actions, et la mesure elle-même dans le ratio CAPE de Shiller et sa portée de long terme.
2022-2026 : le marché baissier sans récession
Le dernier épisode illustre les deux faces du signal. Entre décembre 2021 et septembre 2022, l’indice de rendement total a perdu 24,8 %. L’écart entre les taux à 10 ans et à 2 ans est passé sous zéro le 6 juillet 2022, et sa dernière séance négative date du 5 septembre 2024 : 792 jours, la plus longue inversion depuis 1976. Les deux signaux classiques d’entrée en récession étaient allumés.
La récession n’est pas venue. Le NBER n’a daté aucun pic depuis février 2020, et la série USREC, qui reprend ses dates, reste à zéro jusqu’en septembre 2026. La production industrielle a bien reculé, mais son point bas est tombé en janvier 2024, quinze mois après celui du marché. Le chômage, à 3,4 % en avril 2023, n’est remonté qu’à 4,2 % en septembre 2026.
Entre la fin septembre 2022 et la fin août 2026, l’indice a progressé de 123,7 % dividendes compris. Comme signal de récession, le sommet de décembre 2021 s’est trompé. Il annonçait en revanche une hausse du coût du capital, que les taux directeurs ont ensuite matérialisée. Pourquoi un marché peut monter dans ce contexte est analysé dans la hausse des marchés malgré une courbe inversée.
Un sommet boursier signale que le prix du risque a changé ; seul un creux boursier dit que le pire est passé.
Ce qui fragilise cette lecture
Neuf récessions forment un petit échantillon, et les résultats dépendent de la méthode. En données mensuelles de fin de mois, un sommet ou un creux de quelques jours peut glisser d’un mois. Une fenêtre de recherche plus courte ou plus longue déplace quelques épisodes d’un mois ou deux. Sur les deux définitions de fenêtre testées, le sens des résultats ne change pas.
Le marché américain n’est pas non plus l’économie mondiale. Une récession européenne ou chinoise peut peser sur l’indice sans apparaître dans les dates du NBER, et la part croissante des grandes valeurs technologiques modifie la sensibilité de l’indice au cycle intérieur. Enfin, l’avance à la sortie tient en partie à l’action des banques centrales, qui baissent leurs taux pendant la récession : une récession où elles ne le pourraient pas, faute de marge ou à cause de l’inflation, pourrait voir le creux du marché arriver plus tard.
Ce que le cycle boursier permet de lire
La lecture la plus robuste porte sur l’ordre des creux. Quand l’indice a cessé de baisser alors que l’emploi recule encore, l’histoire de ces neuf récessions dit que le marché a pris de l’avance, pas qu’il se trompe. Ce décalage nourrit l’impression que les mauvaises nouvelles économiques font monter la Bourse.
À l’entrée, la donnée invite à ne pas prendre une baisse de l’indice pour l’annonce d’une récession. Une baisse marquée de l’indice mesure une révision du prix du risque, que la croissance peut ou non confirmer. Le croisement avec des indicateurs d’activité (inscriptions au chômage, règle de Sahm, crédit) reste nécessaire, et les règles de détection de récession testées sur 75 ans en donnent les taux de réussite. Une limite pèse sur cette lecture en temps réel : le creux du marché ne s’identifie qu’après coup, et l’indice a souvent rebondi puis rechuté avant son vrai point bas, comme en 2001-2002 et en 2008. L’observation historique tient donc à l’ordre des événements, pas à un compteur qu’on pourrait suivre : sur les neuf épisodes, l’emploi a touché son creux au plus douze mois après celui du marché.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Ratio CAPE Shiller : pourquoi le P/E cyclically adjusted reste la référence académique de la valorisation actions long terme
Ratio de valorisation académique formalisé par Robert Shiller en 1988 et popularisé par Irrational Exuberance en 2000, le…
Pourquoi la croissance du PIB est un mauvais indicateur pour lire la bourse
Le PIB et les indices actions mesurent deux objets distincts par construction : flux d’activité agrégée d’un côté, stocks…
Pourquoi la liquidité des ETF paraît continue alors que celle des marchés sous-jacents ne l’est pas
La liquidité des ETF est souvent perçue comme un acquis. Pourtant, elle dépend en grande partie de la…