
Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
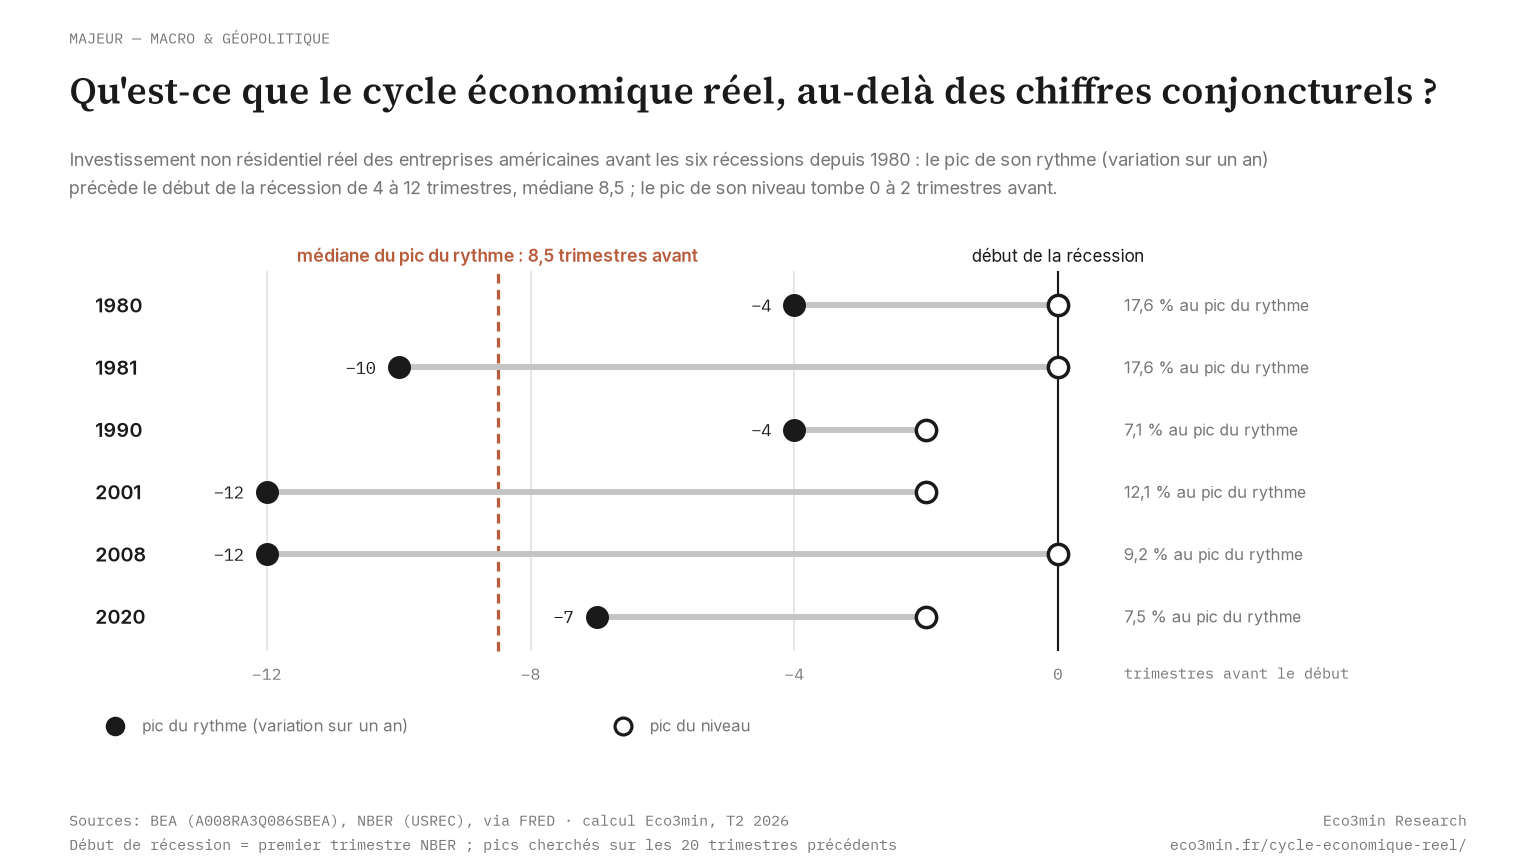
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12 trimestres à l'avance, son niveau presque au dernier moment.

Le cycle économique réel se joue dans l’investissement, le stock de capital et la productivité. Les statistiques conjoncturelles n’en enregistrent la trace qu’après coup, et souvent sous une forme qu’elles réviseront ensuite.
Sur les six récessions américaines depuis 1980, l’investissement des entreprises a donné un signal avancé. Ce signal se trouvait dans un détail de la série, ce qui le rend facile à manquer.
TL;DR
Avant une récession, l’investissement des entreprises ralentit longtemps avant de baisser : son rythme culmine des trimestres à l’avance, son niveau presque au dernier moment.
- Sur les six récessions américaines depuis 1980, le pic de la variation annuelle de l’investissement non résidentiel réel (BEA) a précédé leur début de 4 à 12 trimestres, médiane 8,5.
- Le pic du niveau tombe 0 à 2 trimestres avant, presque au début de la récession.
- Au deuxième trimestre 2026, ce rythme remonte, à 6,2 % sur un an, tiré par les équipements (+11,2 %) pendant que les bâtiments reculent (−6,8 %).
Le cycle réel commence dans l’allocation du capital
Chaque trimestre, un chiffre de PIB tombe et le débat s’y accroche. Le premier chiffre de croissance américaine du premier trimestre 2025 était négatif, −0,3 % en rythme annualisé, publié par le Bureau of Economic Analysis le 30 avril 2025. Après la révision annuelle du 30 septembre 2026, le même trimestre affiche +0,1 %. La contraction n’existe plus dans les comptes. Ce décalage entre la mesure et l’économie qu’elle décrit nourrit le mot récession qui surgit dans le débat avant le cycle.
Le cycle économique réel désigne ce qui se passe sous ces chiffres : les décisions d’investir ou de ne pas investir, l’accumulation du capital qui en résulte et l’efficacité avec laquelle ce capital est utilisé. Ces trois variables décident de ce que l’économie pourra produire dans plusieurs années. Les flux trimestriels (production, emploi, inflation) en sont les conséquences, et ils arrivent tard.
La lecture courante part de ces flux, et tient un investissement encore en hausse pour un signe de bonne santé. C’est précisément l’erreur que corrigent les six dernières récessions américaines : l’investissement y progressait souvent encore quand elles ont commencé, mais de moins en moins vite.
La chaîne du cycle réel, en quatre maillons
Déclencheur : une décision d’investissement. Une entreprise engage des équipements, des bâtiments, des logiciels ou de la recherche quand la rentabilité qu’elle attend dépasse le coût de son financement. Ce calcul dépend des taux d’intérêt, des perspectives de demande, de l’incertitude réglementaire. Il se fait projet par projet, longtemps avant que la dépense n’entre dans les comptes nationaux. Ce rôle moteur de la dépense en capital est détaillé dans le cycle d’investissement et ses effets décalés.
Transmission : le stock de capital. Les flux d’investissement s’ajoutent chaque année au capital productif existant, diminué de ce qui s’use ou devient obsolète. Quand l’investissement ralentit, ce stock ne baisse pas tout de suite. Sa croissance fléchit, puis son âge moyen augmente. Rien de cela n’apparaît dans un trimestre de PIB.
Amplificateur : la productivité. La productivité globale des facteurs mesure ce que l’économie tire du travail et du capital réunis, au-delà de leur simple quantité. Un même effort d’investissement produit plus de croissance potentielle quand elle progresse vite. Aux États-Unis, la productivité horaire du secteur marchand non agricole a progressé de 2,6 % par an entre 2000 et 2007, de 1,5 % entre 2007 et 2019, puis de 2,2 % entre 2019 et 2025 (calcul Eco3min sur la série OPHNFB du Bureau of Labor Statistics). Ce ralentissement après 2007 a réduit ce que chaque dollar investi ajoutait au potentiel. La question de fond est traitée dans le rôle structurant de la productivité.
Conséquence : un potentiel qui bouge. La croissance potentielle est le rythme que l’économie peut tenir sans tension sur les prix. L’écart entre la production effective et ce potentiel, l’écart de production, dit si l’économie tourne au-dessus ou au-dessous de ses capacités. Il peut se refermer de deux façons, détaillées plus bas, et l’une des deux est trompeuse.
Six récessions alignées sur leur premier trimestre
La série la plus directe pour tester cette chaîne est l’indice de volume de l’investissement fixe non résidentiel des entreprises américaines, publié par le BEA (série A008RA3Q086SBEA). Nous l’avons alignée sur le premier trimestre de chacune des six récessions datées par le National Bureau of Economic Research depuis 1980 : 1980, 1981, 1990, 2001, 2008 et 2020.
Le pic de la variation annuelle de l’investissement a précédé le début de la récession de 4 à 12 trimestres, avec une médiane de 8,5. Le pic du niveau de l’investissement est tombé entre 0 et 2 trimestres avant. Autrement dit, quand l’investissement cesse de monter, la récession a déjà commencé ou commence. Quand son rythme cesse d’accélérer, il reste en général deux ans.
C’est l’accélération qui prévient, pas le point haut.
L’écart entre les épisodes est la seconde leçon. En 2001 et en 2008, le rythme a culminé douze trimestres avant la récession, à 12,1 % et 9,2 % sur un an. En 1980 et en 1990, quatre trimestres seulement. Un signal dont l’avance varie du simple au triple ne sert pas à dater une récession. Il sert à reconnaître une configuration : un investissement qui ralentit pendant que le PIB tient encore. C’est la même prudence qu’appelle un ralentissement qui n’aboutit pas toujours à une récession.
Les composantes ne tournent pas ensemble. Les équipements (machines, matériel informatique, véhicules) tournent avant les bâtiments : leur rythme a culminé 7 ou 8 trimestres avant cinq des six récessions, 13 avant celle de 1981, et il était déjà négatif au premier trimestre de quatre d’entre elles. Les bâtiments d’entreprise ferment la marche. Leur rythme était encore positif au début des six récessions, à 14 % sur un an en 2008. Un chantier de bureaux ou d’usine engagé deux ans plus tôt se poursuit quand la commande de machines s’est déjà arrêtée.
Le rythme ne passe sous zéro que tard. Il était encore positif au premier trimestre de la récession en 1980, en 1981, en 2008 et en 2020. En 2008, l’investissement progressait encore de 5,8 % sur un an quand la récession commençait. Attendre un recul de l’investissement pour conclure au retournement revient à attendre la confirmation.
Lire un investissement qui reste en hausse comme la preuve d’une économie saine. En 2008, l’investissement non résidentiel américain progressait encore de 5,8 % sur un an au premier trimestre de la récession. C’est la décélération, mesurée sur plusieurs trimestres, qui portait l’information.
Le crédit finance la chaîne, à un rythme irrégulier
L’investissement se finance en partie à crédit, et c’est par ce canal que la politique monétaire atteint le stock de capital. Le lien est moins régulier qu’on ne le dit. Sur données américaines trimestrielles du premier trimestre 1974 au deuxième trimestre 2026, la variation annuelle du crédit bancaire réel est au mieux corrélée à celle du PIB réel avec un trimestre d’avance, et faiblement (coefficient de 0,24, calcul Eco3min sur les séries TOTBKCR, CPIAUCSL et GDPC1). Depuis 1985, la meilleure avance passe à quatre trimestres, pour une corrélation encore plus faible, 0,17.
Les conditions d’octroi parlent plus tôt que les volumes. L’enquête trimestrielle de la Réserve fédérale auprès des responsables de crédit (Senior Loan Officer Opinion Survey) mesure la part nette des banques qui durcissent leurs critères pour les prêts aux grandes et moyennes entreprises. Elle atteignait 59,6 % dans l’enquête de janvier 2001 et 32,1 % dans celle de janvier 2008, au moment où ces récessions commençaient. En janvier 2020, elle était à zéro : la récession de 2020 n’est pas venue du crédit. Dans l’enquête de juillet 2026, la dernière publiée, elle était de nouveau à zéro, après 18,5 % en avril 2025.
Le crédit explique donc une partie de la décélération de l’investissement, pas toute. Un projet peut s’arrêter faute de financement, mais aussi parce que la demande attendue s’est retournée ou que la rentabilité d’une technologie déçoit.
Pourquoi les statistiques arrivent après le cycle
Le premier retard est celui de la publication. Le PIB d’un trimestre paraît environ un mois après sa clôture, sous forme d’estimation avancée, puis il est révisé deux fois dans les mois suivants et de nouveau lors des révisions annuelles. Le BEA a publié la croissance du troisième trimestre 2025 à 4,3 % le 23 décembre 2025, puis 4,4 % le 22 janvier 2026, et 3,9 % depuis le 30 septembre 2026. Le quatrième trimestre 2025, publié à 1,4 % en février, ne vaut plus que 0,2 %.
Vient ensuite un retard conceptuel. Les enquêtes de conjoncture, plus rapides, mesurent des opinions et un sens du mouvement, pas un volume. Leur lien avec l’activité varie selon les phases, comme le montre ce que mesurent vraiment les enquêtes de confiance. Les indicateurs avancés ont leurs propres limites, examinées dans la capacité réelle des indicateurs avancés.
Reste le retard du stock lui-même. Un an d’investissement faible ne réduit le capital productif que de quelques dixièmes de point. L’effet sur le potentiel s’accumule sur plusieurs années, à mesure que l’appareil vieillit et que les projets non lancés manquent. Les comptes nationaux décrivent bien ce stock, mais avec un recul que seule une série longue rend lisible. Les retards structurels des indicateurs macroéconomiques en donnent d’autres exemples. Pour la série de l’investissement, cela impose de juger une trajectoire sur plusieurs trimestres et plusieurs millésimes, jamais un point isolé.
Un écart de production qui se ferme par le haut ou par le bas
Un écart de production qui revient vers zéro passe d’ordinaire pour une bonne nouvelle : l’économie retrouve ses capacités sans les dépasser. Il peut pourtant se refermer de deux manières. Par le haut, quand l’activité accélère vers un potentiel stable. Par le bas, quand le potentiel ralentit, parce que l’investissement et la productivité faiblissent, et que l’activité le rejoint sans accélérer.
Les États-Unis sont aujourd’hui dans un troisième cas. Selon l’estimation du potentiel du Congressional Budget Office (série GDPPOT), le PIB réel dépassait son potentiel de 1,4 % au deuxième trimestre 2026, un écart positif depuis 2022. Le CBO prévoit une croissance potentielle de 2,2 % en 2026, contre 2,7 % en 2024. Le taux d’utilisation des capacités industrielles de la Réserve fédérale était pourtant de 76,3 % en août 2026, sous sa moyenne de 79,4 % depuis 1972. Une économie au-dessus de son potentiel estimé avec une industrie sous-utilisée : les deux mesures ne décrivent pas le même capital. Le mécanisme de croissance potentielle explique pourquoi ces estimations divergent.
En zone euro, l’investissement ralentit. Selon Eurostat, il progressait de 1,4 % sur un an au deuxième trimestre 2026, après 2,9 % au quatrième trimestre 2025 et des reculs tout au long de 2024, pour un PIB en hausse de 1,2 %. La productivité y progresse aussi plus lentement : environ 1 % par an pour la productivité horaire depuis le début des années 2000, contre environ 7 % dans les années 1960, selon un article du Bulletin économique de la BCE (n° 7/2021). Un même effort d’investissement y relève donc moins le potentiel.
Où en est le cycle réel en 2026
Au deuxième trimestre 2026, l’investissement non résidentiel réel américain progressait de 6,2 % sur un an, au-dessus de sa moyenne de 4,4 % depuis 1980. Son rythme remonte depuis le point bas de 2,7 % de la fin 2024. La configuration qui a précédé les six dernières récessions, un pic du rythme suivi de plusieurs trimestres de décélération, n’est pas celle qu’on observe. Le dernier pic, 8,6 % au deuxième trimestre 2023, a été suivi d’un ralentissement, puis d’une reprise.
La composition compte autant que le total. Les équipements progressaient de 11,2 % sur un an, la propriété intellectuelle (logiciels, recherche) de 8,6 %, et les bâtiments reculaient de 6,8 %. Dans les équipements, le poste du traitement de l’information, qui comprend ordinateurs et serveurs, progressait de 23,6 %. Un investissement concentré sur quelques usages se retourne autrement qu’un investissement diffus, parce qu’il dépend de la rentabilité attendue d’une seule famille de technologies. Le poids croissant de l’électricité dans ces projets rejoint les montants absorbés chaque année par la transition énergétique.
Une révision annuelle du BEA peut déplacer ce rythme de plusieurs dixièmes de point, comme celle du 30 septembre 2026 l’a fait pour la croissance du PIB de 2025. La série ne couvre que six récessions depuis 1980, trop peu pour une règle. Enfin, la configuration peut être présente sans être la cause. En 2020, le rythme de l’investissement avait bien culminé sept trimestres avant la récession, mais celle-ci est venue de la pandémie. Sans 2020, l’avance médiane du pic du rythme passe de 8,5 à 10 trimestres. Le cadre décrit une configuration fréquente, il ne prédit pas une date.
Un investissement qui monte encore mais de moins en moins vite annonce davantage qu’un investissement qui baisse : l’un précède, l’autre confirme.
Trois horizons pour suivre le cycle
À court terme, le cycle s’observe dans les flux et leurs révisions, en croisant production, emploi et enquêtes, comme le propose le diagnostic structurel de la phase macro. Le premier chiffre publié est le moins fiable de tous. L’indicateur à suivre est la variation annuelle de l’investissement non résidentiel réel, publiée par le BEA avec chaque estimation du PIB : sa trajectoire sur trois ou quatre trimestres compte plus que son dernier point.
Sur l’horizon du cycle, d’un à trois ans, la question est celle du stock de capital : l’investissement d’aujourd’hui fixe les capacités de 2028. Les cycles industriels sur longue période montrent combien ces vagues durent. Au-delà de cinq ans, tout dépend de la productivité. Une vague d’investissement comparable à celle des années 1990 peut relever le potentiel. Elle peut aussi laisser un capital surdimensionné si la rentabilité attendue ne vient pas, ce que 2001 avait montré après le pic de 12,1 % du rythme de l’investissement.
Le cycle de 2026 ne ressemble à aucun des six précédents, ce qu’expliquent les singularités propres à chaque cycle. L’investissement y accélère dans une économie déjà au-dessus de son potentiel estimé, et la Réserve fédérale a relevé ses taux le 16 septembre 2026. Pour situer la phase en cours, voir le décryptage du régime macro présent et les phases du cycle économique.
Dans ce dossier
Chaque article creuse une seule question du cycle réel et se lit séparément.
- La demande finale comme grille de lecture du cycle
- Variations de stocks et fluctuations du PIB
- L’interaction entre politique budgétaire et cycle réel
- Pourquoi les chiffres mensuels trompent
- Les cinq pièges de lecture de l’économie
- Pourquoi les prévisions ratent les retournements
- Pourquoi l’emploi résiste au ralentissement
- À quelle échelle de temps lire le cycle
- Économie réelle et marchés : deux récits différents
- Un régime de croissance lente et sélective
Pour la mesure de la productivité américaine depuis 1948, voir notre dataset (en anglais) de la productivité du travail américaine, et pour l’enchaînement des signaux de récession, l’historique de la règle de Sahm et de son premier faux signal.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…
T10YIE et le spike de 2022 : ce que l’épisode a révélé sur la fonction de réaction Fed
Le 21 avril 2022, T10YIE touche 3,02 % : plus haut niveau de toute la série, publiée depuis 2003.…