Rendement moyen et trajectoire réelle : pourquoi les deux divergent

Pourquoi deux séquences de rendements affichant la même moyenne aboutissent à des capitaux différents, et ce que cela révèle de la dépendance au chemin sous intérêts composés.
TL;DR
Deux séquences de rendements de moyenne identique aboutissent à des capitaux finaux différents : sur le S&P 500, l'écart entre moyenne arithmétique et géométrique a avoisiné 2 points par an sur 1928-2024.
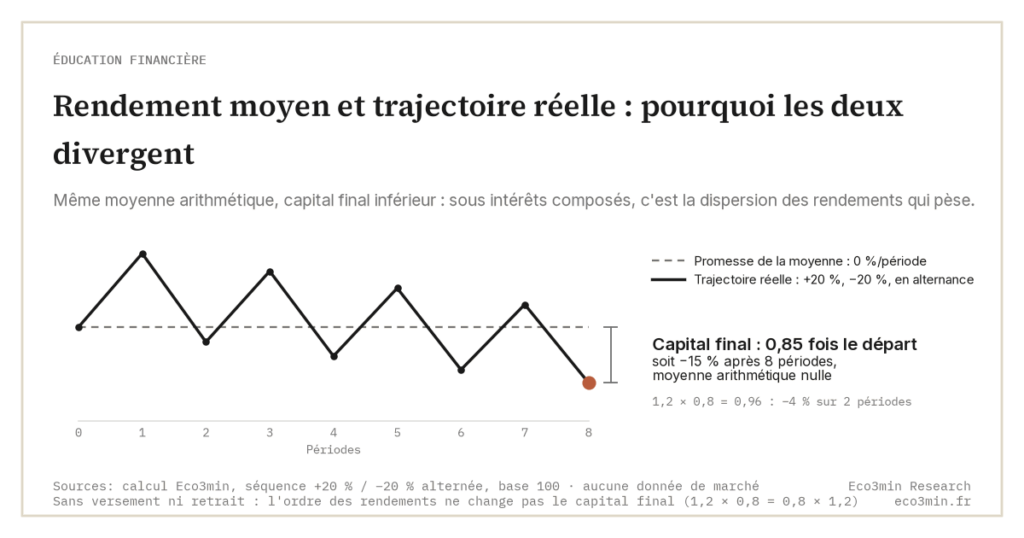
- Une alternance de +20 % et −20 % donne un facteur 1,2 × 0,8 = 0,96, soit −4 % sur deux périodes alors que la moyenne arithmétique est nulle.
- L'écart entre moyenne arithmétique et géométrique est approximé par la variance/2 : il grandit mécaniquement avec la dispersion, indépendamment de la trajectoire centrale.
- Tant que la volatilité est traitée comme transitoire et symétrique, la moyenne reste lisible ; dès que les fluctuations deviennent asymétriques ou concentrées, les intérêts composés transforment ces écarts en divergences cumulatives.
Le rendement moyen repose sur une convention : lisser une performance sur une période donnée. Cette question est traitée dans notre dossier sur les simulateurs d’épargne, de crédit et d’analyse macro d’Eco3min. Cet outil, utile pour comparer des actifs ou des stratégies, devient trompeur dès qu’il est confondu avec la trajectoire réelle d’un capital. Deux séquences de rendements affichant la même moyenne arithmétique aboutissent à des capitaux finaux distincts dès que leur dispersion diffère. L’ordre des variations, lui, ne change le capital final qu’en présence de versements ou de retraits en cours de route : sans flux, 1,2 × 0,8 et 0,8 × 1,2 donnent le même résultat.
Cette dépendance au chemin n’est pas un détail technique. C’est un effet structurel de la capitalisation, sous-explicité dans les présentations courantes mais central dès que la volatilité s’installe durablement.
Le rendement moyen, indicateur statique d’un monde dynamique
Le rendement moyen arithmétique suppose implicitement une trajectoire régulière. Il efface les à-coups intermédiaires et ne retient qu’un agrégat. Les intérêts composés, eux, ne s’appliquent pas à une moyenne abstraite : ils s’appliquent à une valeur qui évolue période après période.
Le cas-école rend l’asymétrie tangible. Une alternance de +20 % et −20 % produit un facteur 1,2 × 0,8 = 0,96, soit −4 % sur deux périodes, alors que la moyenne arithmétique est nulle. L’écart entre moyenne arithmétique et moyenne géométrique est approximé par la variance/2 : autrement dit, à dispersion croissante, l’écart grandit mécaniquement, indépendamment de la trajectoire centrale.
Un calculateur d’intérêts composés appliqué à des séquences variables, plutôt qu’à un rendement constant, rend cette différence visible : il montre la trajectoire effective, pas la promesse implicite contenue dans un chiffre moyen.
Ce que la volatilité change concrètement
La volatilité ne modifie pas seulement le confort psychologique de l’investisseur : elle affecte mathématiquement le mécanisme de capitalisation. Sur le S&P 500, l’écart entre rendement moyen arithmétique et rendement géométrique annualisé a été d’environ 2 points sur la période 1928-2024, 11,8 % contre 9,9 % par an dividendes inclus (données Damodaran, NYU Stern), reflet direct de la volatilité observée.
Entre 2022 et 2025, plusieurs indices boursiers et obligataires ont retrouvé une moyenne positive après des phases de correction marquées. Les trajectoires intermédiaires, elles, ont fortement différé selon l’ordre des variations, ce qui pèse directement sur un épargnant qui verse ou retire en cours de route. Une présentation par moyenne neutralise précisément ce que le détenteur subit.
Ce que le consensus sous-estime
Une partie du consensus continue d’utiliser le rendement moyen comme indicateur synthétique principal, en supposant que les écarts de trajectoire se compensent sur la durée. Cette hypothèse repose sur un cadre où la volatilité est traitée comme transitoire et symétrique.
L’analyse diverge ici : dès que les fluctuations sont asymétriques ou concentrées dans certaines phases du cycle, la moyenne devient une représentation trompeuse. Les intérêts composés transforment ces écarts en divergences cumulatives, qui ne se résorbent pas naturellement. Nourrir une projection d’une moyenne arithmétique plutôt que du taux qui reproduit réellement le chemin revient à changer de grandeur, et c’est précisément là qu’intervient la distinction entre moyenne arithmétique et moyenne géométrique dans le calcul.
Pourquoi cette confusion devient plus visible
Depuis 2022, la remontée des taux et le retour d’épisodes de forte volatilité ont réduit l’illusion de trajectoires lissées : le VIX a atteint 25,6 en moyenne en 2022, puis a reflué en 2025 après un creux en 2024 (Cboe). Les rendements ne s’accumulent plus de façon régulière, et l’écart entre projection théorique et trajectoire réelle se creuse rapidement.
La distinction entre rendement moyen et trajectoire effective devient ici opérationnelle : elle conditionne la lecture des projections à moyen et long terme. À moyen et long terme, c’est aussi la ligne de partage entre épargne, placement et investissement, trois horizons qu’un rendement moyen écrase en un seul chiffre.
Ce que le lecteur cherche vraiment
Derrière la question du rendement moyen se cache une interrogation plus simple : pourquoi un chiffre apparemment cohérent ne correspond pas à l’évolution observée du capital. Le sujet n’est pas l’optimisation de la performance, mais la compatibilité entre horizon, niveau de risque implicite et trajectoire suivie. À lire aussi : La sortie en capital ou en rente.
Variables susceptibles d’invalider cette lecture
L’analyse suppose des marchés liquides et une capitalisation continue. Des ruptures prolongées, des contraintes de liquidité ou des chocs macroéconomiques peuvent modifier la dynamique observée. Une inflation instable brouille en outre la comparaison entre rendements nominaux moyens et trajectoires réelles en pouvoir d’achat.
Assimiler un rendement moyen à une trajectoire probable. Cette lecture est trompeuse car elle ignore l’effet de la volatilité et de l’ordre des rendements sur la capitalisation réelle.
Indicateurs utiles pour lire la trajectoire
Un repère simple consiste à mesurer l’écart entre rendement moyen arithmétique et rendement géométrique sur une période donnée. Plus cet écart est élevé, plus la dépendance au chemin est forte. Suivre la dispersion des rendements annuels permet aussi d’anticiper les effets cumulatifs invisibles dans une moyenne.
Pour replacer cette distinction dans un cadre plus large, la page pilier Éducation financière synthétise les biais récurrents liés aux moyennes, aux délais et aux effets cumulatifs.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier.
Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Épargne, placement, investissement : pourquoi ces trois mots ne désignent pas la même chose
Le trilemme sécurité-liquidité-rendement : chaque fonction occupe un compromis, le centre reste vide. Épargne, placement et investissement désignent…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie de fin 2025
Fin 2025, les livrets réglementés des ménages pèsent 948 milliards d'euros, mais 15 % des Livrets A, ceux…