
Taux du Livret A : historique complet depuis 1960, dates de révision et rendement réel
Le taux du Livret A est fixé par arrêté, pas par le marché : il ne bouge qu’aux dates de révision, et il vaut pour tous les livrets en même temps. Ce jeu de données rassemble l’historique complet depuis janvier 1960 en trois fichiers : le taux en vigueur mois par mois (801 observations, source Banque de France), la table des 44 paliers avec leur date d’entrée en vigueur, et le rendement réel de chaque année civile face à l’inflation INSEE (66 années closes). Le taux courant est de 1,7 % depuis le 1er août 2026 ; 83,3 % des mois depuis 1960 ont connu un taux plus élevé.
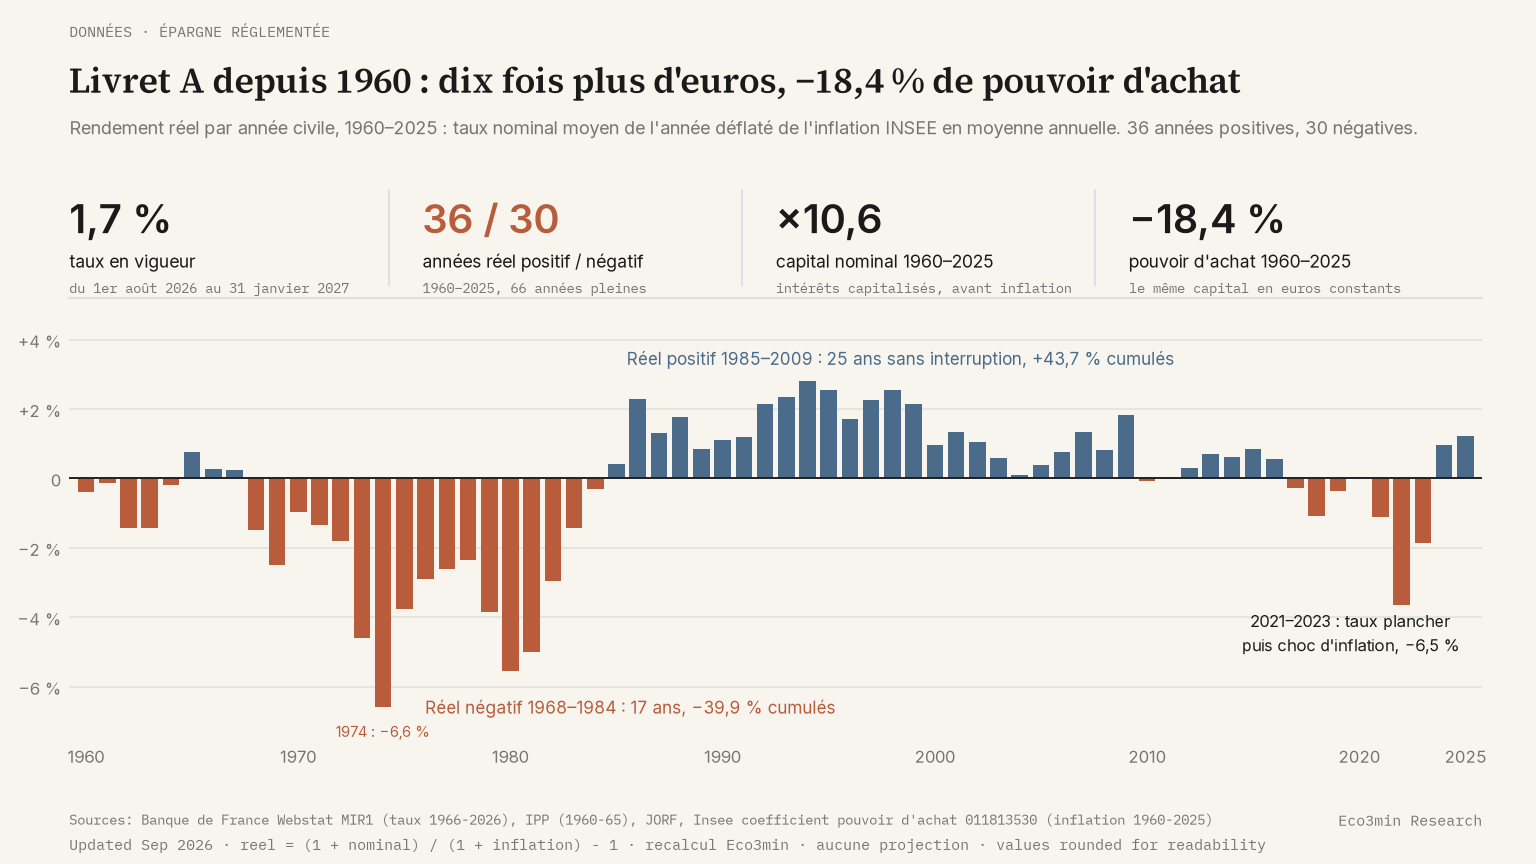
Depuis 1960, le taux du Livret A a changé 43 fois, de 0,5 % à 8,5 %, et a perdu contre l’inflation 30 années sur 66.
- Plus haut : 8,5 % du 16 octobre 1981 au 31 juillet 1983 ; plus bas : 0,5 % du 1er février 2020 au 31 janvier 2022 (Banque de France MIR1, JORF).
- Cent euros déposés le 1er janvier 1960 et jamais retirés valent 1 063 € fin 2025 en euros courants, soit 81,6 € en pouvoir d’achat de 1960 : −18,4 % de rendement réel cumulé.
- La perte se concentre sur 1968–1984 (−39,9 % en 17 ans) ; 1985–2009 a rendu +43,7 % en 25 années positives consécutives.
- Fichiers CSV, Excel et JSON régénérés à chaque exécution du pipeline ; la ligne de l’année en cours s’ajoute quand l’INSEE publie sa moyenne annuelle.
Jeu de données : taux du Livret A (1960–2027) · Dernière observation : 2026-09-01
Chargement des données…
Source : Banque de France, Webstat MIR1 (1966–) · IPP (1960–1965) · arrêtés JORF · taux en vigueur au 1er de chaque mois
Lecture macro
Cette série est un prix administré, et c’est ce qui la rend lisible. Le taux ne s’ajuste pas au jour le jour comme un taux de marché : il attend un arrêté, puis vaut pour tous les livrets jusqu’au suivant. La série mensuelle est donc une suite de marches, 44 paliers en 801 mois, et chaque marche date une décision. Depuis 2009, 17 changements sur 18 tombent un 1er février ou un 1er août, les deux dates du calendrier réglementaire ; le taux en vigueur, la prochaine révision et ce que donne la formule mois par mois se suivent sur la page vivante. Lu face au taux d’inflation français, le fichier mesure l’écart entre une décision publique et la hausse des prix qu’elle est censée compenser.
Le fait marquant n’est pas le niveau, c’est le retard. Quand l’inflation accélère, le taux administré suit avec un ou deux semestres de décalage et l’épargnant perd : en 1974, le taux moyen de 6,25 % a fait face à 13,7 % d’inflation, soit −6,6 % de rendement réel, la pire année de la série. Quand l’inflation reflue, le même retard joue dans l’autre sens : le palier de 4,5 % tenu du 16 mai 1986 au 29 février 1996, le plus long de l’histoire (9 ans et 10 mois), a coïncidé avec une inflation passée sous 2 %, et 1994 affiche le meilleur rendement réel du fichier (+2,8 %).
Le cumul tranche la question du niveau. Un capital laissé sur le livret depuis 1960 a été multiplié par 10,6 en euros courants et a perdu 18,4 % de pouvoir d’achat : 36 années positives, 30 négatives, et une moyenne réelle de −0,29 % par an. Le Livret A a protégé le capital nominal ; il n’a pas protégé le pouvoir d’achat sur la durée.
Fiche du jeu de données
| Indicateur | Taux du Livret A, taux nominal annuel net en vigueur (1960–2027) |
|---|---|
| Zone | France |
| Fréquence | Mensuelle (série principale) ; une ligne par changement (paliers) ; annuelle (rendement réel) |
| Période | Janvier 1960 → mois courant ; rendement réel 1960–2025 (années closes) |
| Variables | date, livret_a_rate · date, date_fin, precision, source, livret_a_rate · date, livret_a_rate_avg, inflation_insee, nominal_index_1960, real_index_1960, real_return |
| Formats | CSV, Excel (XLSX), JSON, pour chacun des trois fichiers |
| Sources | Banque de France, Webstat MIR1, série M.FR.B.L23FRLA.D.R.A.2230U6.EUR.O (1966–) ; barème IPP du Livret A (palier 1960–1965, jour exact de quatre changements) ; arrêtés et avis JORF (Légifrance) ; INSEE, coefficient de transformation du pouvoir d’achat, idbank 011813530 |
| Dernière mise à jour | — |
Variables des fichiers
Trois fichiers, un même identifiant de base. Les noms de colonnes correspondent exactement aux en-têtes des CSV.
Série mensuelle : fr-livret-a-rate
| Colonne | Type | Description |
|---|---|---|
date | Date (AAAA-MM-JJ) | Premier jour du mois |
livret_a_rate | Flottant | Taux nominal annuel du Livret A en vigueur au 1er du mois, en pourcentage |
Paliers et dates de révision : fr-livret-a-rate-changes
| Colonne | Type | Description |
|---|---|---|
date | Date (AAAA-MM-JJ) | Entrée en vigueur du taux |
date_fin | Date (AAAA-MM-JJ) | Dernier jour du palier ; vide pour le palier en vigueur |
precision | Texte | jour quand la date exacte est publiée (JORF, barème IPP), mois quand seul le mois d’entrée en vigueur est connu (série mensuelle Banque de France, date posée au 1er) |
source | Texte | Texte ou série d’où vient la date : arrêté ou avis JORF, Banque de France MIR1, barème IPP |
livret_a_rate | Flottant | Taux nominal annuel du palier, en pourcentage |
Rendement réel annuel : fr-livret-a-real-return
| Colonne | Type | Description |
|---|---|---|
date | Date (AAAA-MM-JJ) | 1er janvier de l’année civile |
livret_a_rate_avg | Flottant | Moyenne des douze taux mensuels de l’année, en pourcentage |
inflation_insee | Flottant | Variation de l’indice des prix INSEE en moyenne annuelle (coefficient de transformation du pouvoir d’achat, idbank 011813530), en pourcentage |
nominal_index_1960 | Flottant | Valeur en fin d’année de 100 € déposés le 1er janvier 1960, en euros courants, intérêts capitalisés |
real_index_1960 | Flottant | La même valeur en euros constants de 1960 |
real_return | Flottant | Rendement réel de l’année : (1 + taux moyen) / (1 + inflation) − 1, en pourcentage |
Le rendement réel cumulé d’une génération de dépôt se lit comme le rapport de real_index_1960 entre la fin de la période et l’année précédant le dépôt.
Télécharger les jeux de données complets
La série mensuelle du taux du Livret A est disponible en CSV et en Excel ; les deux fichiers dérivés suivent.
Paliers et dates de révision : CSV · Excel · JSON
Rendement réel par année : CSV · Excel · JSON
Accès CSV direct – jeu de données structuré Eco3min
https://eco3min.fr/dataset/fr/fr-livret-a-rate.csv
https://eco3min.fr/dataset/fr/fr-livret-a-rate-changes.csv
https://eco3min.fr/dataset/fr/fr-livret-a-real-return.csv
Ces URL renvoient les fichiers complets au format CSV et s’utilisent directement dans pandas, R, curl ou tout autre outil. La série amont du taux est publiée par la Banque de France via Webstat, dans le jeu MIR1 des taux d’intérêt de détail ; l’inflation vient de l’INSEE.
Utiliser le jeu de données en Python
import pandas as pd

base = "https://eco3min.fr/dataset/fr/"
taux = pd.read_csv(base + "fr-livret-a-rate.csv", parse_dates=["date"])
paliers = pd.read_csv(base + "fr-livret-a-rate-changes.csv", parse_dates=["date", "date_fin"])
reel = pd.read_csv(base + "fr-livret-a-real-return.csv", parse_dates=["date"])

print(taux.tail())
print(paliers[["date", "livret_a_rate"]].tail(10))
print(reel["real_return"].describe())
Utiliser le jeu de données en R
library(readr)

base <- "https://eco3min.fr/dataset/fr/"
taux <- read_csv(paste0(base, "fr-livret-a-rate.csv"))
reel <- read_csv(paste0(base, "fr-livret-a-real-return.csv"))

tail(taux)
summary(reel$real_return)
Les exemples chargent les fichiers directement depuis l’URL, sans téléchargement ni clé d’API.
Méthodologie
La série mensuelle est celle de la Banque de France (Webstat, jeu MIR1, taux du Livret A), qui fait foi de janvier 1966 à la dernière observation publiée, avec un décalage d’environ deux mois. Les mois postérieurs à cette observation sont renseignés avec le taux fixé par le dernier arrêté publié au Journal officiel, jamais au-delà de la période que cet arrêté couvre. Les années 1960 à 1965, antérieures à la série de la Banque de France, portent le palier unique de 3,25 % documenté par le barème de l’Institut des politiques publiques (IPP) et concordant avec la chronologie publique du produit ; aucune valeur n’est interpolée ni reconstituée.
La table des paliers est dérivée de la série mensuelle : une ligne par changement de taux. La date est exacte quand un texte la publie (arrêtés et avis JORF depuis 2020 ; barème IPP pour les changements du 16 octobre 1981, du 16 août 1984, du 16 mai 1986 et du 16 juin 1998, dont le mois concorde avec la Banque de France) ; elle est posée au 1er du mois sinon, et la colonne precision le dit (13 paliers au jour, 31 au mois). Le barème IPP diverge de la Banque de France sur quatre fenêtres anciennes (1968, premier semestre 1970, second semestre 1974, avril 1980 à septembre 1981) : la Banque de France fait foi, l’IPP n’est utilisé que pour 1960–1965 et pour le jour des quatre changements cités.
Le rendement réel d’une année est calculé par la formule de Fisher, (1 + taux moyen de l’année) / (1 + inflation) − 1, et non par simple soustraction : l’écart entre les deux dépasse un dixième de point dès que l’inflation approche 10 %. L’inflation est la variation de la moyenne annuelle de l’indice des prix à la consommation de l’INSEE, lue dans la série des coefficients de transformation du pouvoir d’achat (idbank 011813530, base 2025 = 100), la même que celle du simulateur d’inflation du site. Le pipeline Eco3min régénère les trois fichiers à chaque exécution, depuis les sources, plutôt que de les incrémenter : une révision amont se propage d’elle-même.
Qualité de la donnée et notes du producteur
C’est le taux réglementaire, pas un taux moyen constaté. À la différence des séries de taux de crédit du même jeu MIR1, pondérées par les volumes déclarés par les banques, le taux du Livret A est unique pour tous les établissements et tous les livrets : la valeur publiée est ronde et ne dérive pas à l’intérieur d’un palier.
Le mois n’est pas toujours le jour. Avant 2020, la Banque de France ne publie que le mois d’entrée en vigueur. Pour les paliers marqués mois, un changement intervenu le 16 apparaît au 1er du mois dans la série mensuelle ; la table des paliers le signale et donne le jour exact quand une source le publie. Le calcul d’intérêts par quinzaine sur ces années anciennes n’est donc exact qu’à la quinzaine près.
L’inflation est arrondie par la source. L’INSEE publie ses coefficients à deux décimales ; sur des valeurs de 8 à 10 (années 1960), cet arrondi laisse une incertitude d’environ 0,1 point sur l’inflation annuelle, négligeable après 1980. Une autre série d’inflation (Banque mondiale, IPC hors tabac) donne un solde cumulé voisin mais non identique : sur 1960–2025, la Banque mondiale compte deux années positives de plus que l’INSEE. Le site retient la série INSEE comme référence.
Délai et révisions. La Banque de France publie MIR1 avec environ deux mois de décalage ; le taux des mois manquants est celui de l’arrêté en vigueur, connu d’avance. La ligne du rendement réel de l’année en cours n’apparaît qu’à la publication de la moyenne annuelle INSEE, en janvier de l’année suivante.
Licence. Les données Webstat de la Banque de France sont publiées sous Licence Ouverte 2.0 (Etalab) ; les données INSEE sont librement réutilisables, y compris à des fins commerciales, avec mention de la source ; les arrêtés du Journal officiel sont des textes publics. Les fichiers dérivés (paliers, rendement réel) sont des calculs Eco3min sur ces intrants.
Régimes historiques
1960–1967 – Le taux figé. Un seul palier de 3,25 % pendant six ans, puis 3,00 % en janvier 1966, face à une inflation de 3,9 % en moyenne sur la décennie. Le rendement réel oscille autour de zéro : 3 années positives sur dix, −6,1 % cumulés. Le taux est une variable de politique du logement social, pas une réponse à l’inflation.
1968–1984 – Dix-sept ans sous l’inflation. Le taux monte par marches, de 3,00 % à 8,5 % le 16 octobre 1981, le plus haut de la série ; l’inflation court plus vite, à deux chiffres de 1974 à 1983. Aucune année positive dans les années 1970 (−26,9 % sur la décennie) ; la séquence négative cumule −39,9 % en 17 ans, avec le creux de 1974 (−6,6 %). Le taux administré suit l’inflation passée, jamais l’inflation courante.
1985–2009 – Le quart de siècle de la désinflation. Le même retard joue en faveur de l’épargnant : le taux descend lentement, de 6,25 % en 1985 à 4,50 % de mai 1986 à février 1996, tandis que l’inflation passe sous 3 % dès 1986 puis sous 2 % dans les années 1990. Vingt-cinq années positives d’affilée, +43,7 % cumulés ; les années 1990 sont la meilleure décennie du fichier (+22,8 %, dix années sur dix).
2009–2019 – Le plancher. De 3,67 % en moyenne en 2008, le taux tombe à 1,25 % en août 2009 puis à 0,75 % d’août 2015 à janvier 2020, dix paliers en sept ans. L’inflation est aussi basse (1,12 % en moyenne) : le réel est à peine positif, +1,3 % sur la décennie, cinq années sur dix au-dessus de zéro.
2020–2025 – Plancher historique puis rattrapage. Le taux touche 0,5 % le 1er février 2020, plus bas de la série, et y reste deux ans ; l’inflation de 2022 (5,2 %) et de 2023 (4,9 %) produit −6,5 % de rendement réel cumulé sur 2021–2023. Remonté à 3 % en février 2023 et gelé dix-huit mois, le taux repasse au-dessus d’une inflation retombée vers 1 % : 2024 et 2025 sont positives (+0,97 % et +1,21 %), et le taux redescend à 1,7 % au 1er août 2026.
Par décennie
| Décennie | Taux nominal moyen | Inflation moyenne | Rendement réel cumulé | Années positives |
|---|---|---|---|---|
| Années 1960 | 3,23 % | 3,89 % | −6,1 % | 3 / 10 |
| Années 1970 | 5,66 % | 9,06 % | −26,9 % | 0 / 10 |
| Années 1980 | 6,34 % | 7,37 % | −8,6 % | 5 / 10 |
| Années 1990 | 4,01 % | 1,89 % | +22,8 % | 10 / 10 |
| Années 2000 | 2,66 % | 1,73 % | +9,5 % | 10 / 10 |
| Années 2010 | 1,24 % | 1,12 % | +1,3 % | 5 / 10 |
| 2020–2025 | 1,75 % | 2,53 % | −4,4 % | 3 / 6 |
Par génération de dépôt : 100 € laissés jusqu’à fin 2025
| Dépôt | Durée | Euros courants | Euros constants du dépôt | Réel annualisé |
|---|---|---|---|---|
| 1er janvier 1960 | 66 ans | 1 062,7 € | 81,6 € | −0,31 % |
| 1er janvier 1970 | 56 ans | 773,4 € | 86,9 € | −0,25 % |
| 1er janvier 1980 | 46 ans | 446,1 € | 119,0 € | +0,38 % |
| 1er janvier 1985 | 41 ans | 307,4 € | 139,0 € | +0,81 % |
| 1er janvier 1990 | 36 ans | 241,5 € | 130,2 € | +0,74 % |
| 1er janvier 2000 | 26 ans | 163,1 € | 106,0 € | +0,22 % |
| 1er janvier 2010 | 16 ans | 125,5 € | 96,8 € | −0,20 % |
| 1er janvier 2020 | 6 ans | 110,9 € | 95,6 € | −0,75 % |
Lecture : les générations déposées de 1980 à 1995 dépassent leur mise en pouvoir d’achat, 1985 le plus nettement (139,0 € pour 100 €) ; toutes les générations déposées depuis 2010 sont en dessous. Le composant ci-dessous fait le même calcul pour n’importe quelle année de dépôt.
Les 44 paliers depuis 1960
| Entrée en vigueur | Jusqu’au | Taux |
|---|---|---|
| 1er janvier 1960 | 31 décembre 1965 | 3,25 % |
| 1er janvier 1966 (mois) | 31 décembre 1968 | 3,00 % |
| 1er janvier 1969 (mois) | 31 mai 1969 | 3,50 % |
| 1er juin 1969 (mois) | 30 juin 1970 | 4,00 % |
| 1er juillet 1970 (mois) | 31 décembre 1973 | 4,25 % |
| 1er janvier 1974 (mois) | 30 juin 1974 | 6,00 % |
| 1er juillet 1974 (mois) | 31 décembre 1974 | 6,50 % |
| 1er janvier 1975 (mois) | 31 décembre 1975 | 7,50 % |
| 1er janvier 1976 (mois) | 31 mars 1980 | 6,50 % |
| 1er avril 1980 (mois) | 15 octobre 1981 | 7,50 % |
| 16 octobre 1981 | 31 juillet 1983 | 8,50 % |
| 1er août 1983 (mois) | 15 août 1984 | 7,50 % |
| 16 août 1984 | 30 juin 1985 | 6,50 % |
| 1er juillet 1985 (mois) | 15 mai 1986 | 6,00 % |
| 16 mai 1986 | 29 février 1996 | 4,50 % |
| 1er mars 1996 (mois) | 15 juin 1998 | 3,50 % |
| 16 juin 1998 | 31 juillet 1999 | 3,00 % |
| 1er août 1999 (mois) | 30 juin 2000 | 2,25 % |
| 1er juillet 2000 (mois) | 31 juillet 2003 | 3,00 % |
| 1er août 2003 (mois) | 31 juillet 2005 | 2,25 % |
| 1er août 2005 (mois) | 31 janvier 2006 | 2,00 % |
| 1er février 2006 (mois) | 31 juillet 2006 | 2,25 % |
| 1er août 2006 (mois) | 31 juillet 2007 | 2,75 % |
| 1er août 2007 (mois) | 31 janvier 2008 | 3,00 % |
| 1er février 2008 (mois) | 31 juillet 2008 | 3,50 % |
| 1er août 2008 (mois) | 31 janvier 2009 | 4,00 % |
| 1er février 2009 (mois) | 30 avril 2009 | 2,50 % |
| 1er mai 2009 (mois) | 31 juillet 2009 | 1,75 % |
| 1er août 2009 (mois) | 31 juillet 2010 | 1,25 % |
| 1er août 2010 (mois) | 31 janvier 2011 | 1,75 % |
| 1er février 2011 (mois) | 31 juillet 2011 | 2,00 % |
| 1er août 2011 (mois) | 31 janvier 2013 | 2,25 % |
| 1er février 2013 (mois) | 31 juillet 2013 | 1,75 % |
| 1er août 2013 (mois) | 31 juillet 2014 | 1,25 % |
| 1er août 2014 (mois) | 31 juillet 2015 | 1,00 % |
| 1er août 2015 (mois) | 31 janvier 2020 | 0,75 % |
| 1er février 2020 | 31 janvier 2022 | 0,50 % |
| 1er février 2022 | 31 juillet 2022 | 1,00 % |
| 1er août 2022 | 31 janvier 2023 | 2,00 % |
| 1er février 2023 | 31 janvier 2025 | 3,00 % |
| 1er février 2025 | 31 juillet 2025 | 2,40 % |
| 1er août 2025 | 31 janvier 2026 | 1,70 % |
| 1er février 2026 | 31 juillet 2026 | 1,50 % |
| 1er août 2026 | en vigueur | 1,70 % |
Dates au 1er du mois marquées (mois) : seul le mois d’entrée en vigueur est publié par la Banque de France. Le palier du 1er février 2023 englobe l’arrêté du 28 juillet 2023, qui a maintenu 3 % sans changer le taux.
Jeux de données liés
Un taux administré se lit face à l’inflation qu’il est censé compenser, face aux autres produits réglementés, et face au revenu qu’il rémunère.
- Taux d’inflation en France – la référence qui décide du signe du rendement réel
- Indice des prix à la consommation – le déflateur mensuel, en série continue
- Taux du PEL – l’autre taux d’épargne réglementée, figé à l’ouverture
- Taux des crédits immobiliers – ce que financent en partie les dépôts centralisés
- SMIC horaire brut – un autre prix administré à paliers, revalorisé par décret
- SMIC réel – la même déflation appliquée au salaire minimum
Analyses liées
- Soixante ans de rendement réel du Livret A – pourquoi la répression est épisodique, fenêtre par fenêtre
- Simulateur d’intérêts du Livret A par quinzaine – ce que rapportent des dépôts et retraits datés, au taux de chaque période
- Comment le taux du Livret A est calculé – la formule, ses arrondis et ses dérogations
Cadre d’analyse
Ce jeu de données prolonge le taux du Livret A, un arbitrage politique, qui explique pourquoi le taux s’écarte de sa formule et qui paie l’écart.
Base de données macro-financières
Ce jeu de données fait partie du référentiel macro-financier Eco3min.
Explorer les jeux de données Eco3min
Sources
- Banque de France – Webstat, statistiques de taux de détail MIR1, taux du Livret A, série M.FR.B.L23FRLA.D.R.A.2230U6.EUR.O, mensuelle depuis janvier 1966 (Licence Ouverte 2.0, Etalab)
- Institut des politiques publiques (IPP) – barèmes de la fiscalité du capital, taux du Livret A depuis 1818 : palier 1960–1965 et jour exact des changements de 1981, 1984, 1986 et 1998
- Légifrance, Journal officiel – arrêtés et avis relatifs aux taux d’intérêt des produits d’épargne réglementée (2020–2026), arrêté du 27 janvier 2021 (formule et calendrier)
- INSEE – coefficient de transformation de l’euro ou du franc d’une année en euro d’une autre année, base 2025, idbank 011813530 (réutilisation libre, mention de source)
- Eco3min Research – compilation, table des paliers et calcul du rendement réel
Référence du jeu de données
Mis à jour le 21 septembre 2026
Avertissement – Informations financières : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.