
La mécanique interne des marchés : microstructure, liquidité et formation des prix
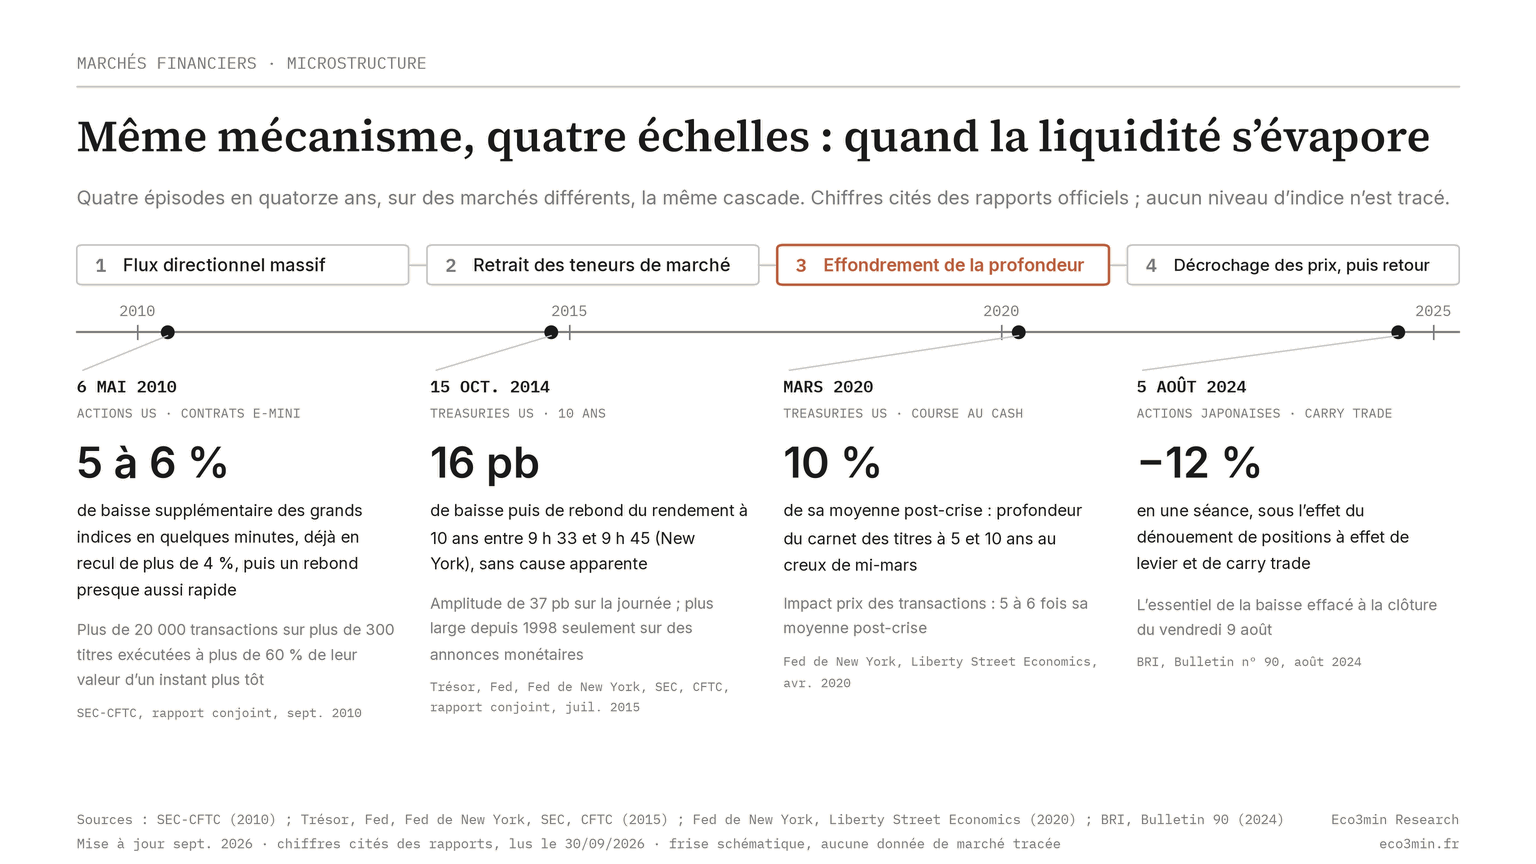
Les marchés ne fonctionnent pas comme des enchères parfaites. Derrière l’apparente fluidité des cotations se cache une mécanique interne (carnets d’ordres, teneurs de marché, algorithmes, options à échéance journalière) qui détermine la qualité de la formation des prix. En période de stress, cette mécanique se grippe en quelques minutes. Les prix décrochent de toute valeur fondamentale, non parce que la perception de cette valeur a changé, mais parce que la plomberie du marché a cessé de fonctionner.
Le 5 août 2024, le Nikkei 225 a perdu 12,4 % en une séance : sa pire journée depuis le crash de 1987 (TSE). Le lendemain, il a rebondi presque autant. En 48 heures, aucun fondamental économique n’a changé : aucune récession annoncée, aucune faillite, aucun choc géopolitique. Ce qui a changé : le dénouement massif de positions de carry trade yen/dollar (des positions spéculatives considérables, selon les estimations de la BoJ et de JPMorgan) a déclenché des appels de marge → ventes forcées → retrait des teneurs de marché → évaporation de la liquidité → flash crash. Le même mécanisme, à des échelles différentes, s’est répété lors de chaque épisode de dysfonctionnement de marché des 15 dernières années.
La microstructure n’est pas un sujet technique réservé aux traders. C’est le mécanisme qui détermine si vous exécutez votre ordre au prix affiché, ou à un prix 5-10 % plus bas parce que le carnet d’ordres s’est vidé en quelques secondes. Comprendre cette mécanique, c’est comprendre pourquoi les marchés peuvent se comporter de manière irrationnelle pendant des minutes ou des heures, et pourquoi ces épisodes ne sont pas des anomalies mais des caractéristiques structurelles de l’architecture de marché contemporaine.
Le carnet d’ordres : la réalité derrière le prix affiché
Le « prix » d’une action n’est qu’un instantané : le dernier prix auquel une transaction a eu lieu. Ce qui détermine réellement la capacité à acheter ou vendre, c’est la profondeur du carnet d’ordres : la distribution des ordres d’achat (bids) et de vente (asks) à chaque niveau de prix. La différence entre le meilleur bid et le meilleur ask constitue le spread : le coût de transaction immédiat.
La profondeur du carnet d’ordres sur les E-mini S&P 500 futures, le contrat le plus liquide au monde (CME, ~2 millions de contrats/jour), a été divisée par 4 entre 2019 et 2023 (JPMorgan Market Intelligence). Cela signifie qu’un ordre de taille modeste, une fraction de seconde pour un algorithme de taille moyenne, peut déplacer le prix du contrat le plus liquide au monde. Sur les small caps (Russell 2000), la profondeur est 10-50× moindre : un ordre de quelques centaines de milliers de dollars peut provoquer un mouvement de plusieurs pourcents. Qui connaît la profondeur réelle du carnet dispose d’un avantage que le prix affiché ne révèle pas : définition opérationnelle de l’asymétrie d’information sur les marchés.
Cette dégradation structurelle de la profondeur n’est pas conjoncturelle : elle est le produit du changement de régime de marché. L’environnement de taux zéro (2009-2021) incitait les teneurs de marché à maintenir des inventaires importants (coût de portage quasi nul). L’environnement de taux élevés (2022+) augmente le coût de portage des inventaires → les teneurs de marché réduisent leur exposition → la profondeur diminue → le marché devient structurellement plus fragile. C’est un mécanisme direct du changement de régime monétaire sur la microstructure : analysé dans le sous-pilier Liquidité et conditions financières.
Les teneurs de marché : le lubrifiant qui disparaît quand on en a le plus besoin
Les teneurs de marché (market makers) (Citadel Securities, Virtu Financial, Jane Street, Susquehanna) s’engagent à afficher en permanence des prix auxquels ils achètent et vendent, captant la fourchette bid-ask en contrepartie. Citadel Securities à lui seul exécute environ 25 % de toutes les transactions actions US (SEC filing, 2023). Leur modèle suppose un environnement où les fluctuations sont progressives : leur profit vient de milliers de petites transactions à faible risque, pas de paris directionnels. Peu nombreux et massifs en part de marché, ces mêmes acteurs sont la contrepartie de la plupart des ordres de détail, ce qui est pourquoi trois wholesalers traitent la majorité des ordres de détail américains.
En période de volatilité extrême, le modèle cesse de fonctionner. Le risque de se retrouver avec un inventaire déprécié avant d’avoir pu le revendre dépasse le profit de la fourniture de liquidité. Les teneurs de marché se retirent : élargissent leurs spreads (de 1 centime à 5-10 centimes sur les large caps, de 5 centimes à 50+ centimes sur les small caps), réduisent les quantités affichées, ou cessent de coter. La liquidité s’évapore au moment exact où elle serait la plus nécessaire.
Le 15 octobre 2014 (« Treasury flash rally »), le rendement du Treasury 10 ans, le marché le plus profond du monde (plus de 1 200 Mds $ de volume quotidien moyen sur les neuf premiers mois de 2026, SIFMA), a oscillé de 37 bps en intrajournalier (Fed de New York). C’est l’équivalent d’un mouvement qui normalement prend des semaines : compressé en 12 minutes. Cause : retrait simultané des primary dealers et des algorithmes HFT. Le 24 mars 2020, les spreads bid-ask sur les Treasuries off-the-run ont atteint des niveaux jamais vus depuis 2008 (Fed de New York Liberty Street Economics) : sur les obligations souveraines américaines, supposées être l’actif le plus liquide de la planète.
Le trading haute fréquence : 60-70 % du volume, une fraction de la liquidité réelle
Le trading algorithmique à haute fréquence (HFT) représente 60-70 % du volume quotidien sur les marchés actions US (SEC, 2023) et 40-50 % en Europe (ESMA). Les principaux acteurs (Citadel Securities, Virtu Financial, Jump Trading, Tower Research, Two Sigma) investissent des centaines de millions de dollars en infrastructure (co-location auprès des exchanges, liaisons microonde/fibre optique) pour gagner des microsecondes d’avantage. Des investissements de cet ordre ne se rentabilisent que tant que le spread capté subsiste, ce qui rend la part du volume actions américain exécutée par des stratégies haute fréquence moins parlante que la marge qui la sous-tend.
En temps normal, le HFT améliore la liquidité apparente : les spreads bid-ask sur le S&P 500 sont passés de ~6 centimes en 2000 à moins de 1 centime aujourd’hui (SEC). Le coût d’exécution implicite a diminué de 60-70 % en 20 ans. Mais cette liquidité est évanescente : les algorithmes sont programmés pour détecter les anomalies et se retirer instantanément. Leur liquidité collective peut disparaître en millisecondes. Quand l’exécution se joue à cette échelle, les règles de routage et d’organisation des plateformes deviennent la contrainte active, autorité exercée à travers le rôle de la SEC dans la structure de marché américaine.
Le flash crash du 6 mai 2010 a démontré cette fragilité : le Dow Jones a perdu près de 1 000 points en quelques minutes avant de se redresser presque aussi vite (SEC/CFTC joint report, 2010). Accenture a été coté à 0,01 $ pendant quelques secondes (NYSE). Cause : un ordre de vente algorithmique de 75 000 contrats E-mini ($4,1 Mds) exécuté en 20 minutes sans paramètre de prix minimum (Waddell & Reed, identifié par la CFTC) → saturation de la capacité d’absorption → retrait HFT → cascade de stops → vide de liquidité. Le 24 août 2015 (dévaluation yuan), plus de 1 000 titres US ont été suspendus de cotation en une matinée (NYSE) : les circuit breakers censés protéger le marché ont amplifié la confusion. L’analyse de l’IA et des chocs rapides explore les implications structurelles de cette dépendance aux algorithmes.
Les options 0DTE : 40 % du volume d’options S&P, et une source de distorsion massive
Les options 0DTE (zero days to expiration), options qui expirent le jour même de leur achat, représentent désormais plus de 40 % du volume total d’options sur le S&P 500 (CBOE, 2024), alors qu’elles restaient marginales en 2019. Le volume notionnel quotidien dépasse 1 000 milliards de dollars certains jours (Goldman Sachs). C’est la transformation la plus significative de la microstructure des marchés depuis l’avènement du HFT.
Le mécanisme de distorsion passe par le hedging des dealers. Quand un investisseur achète un call 0DTE, le dealer qui le vend doit couvrir son risque en achetant l’actif sous-jacent (delta hedging). Quand l’investisseur achète un put, le dealer vend le sous-jacent. Ces flux de couverture sont automatiques et massifs, et leur direction dépend du positionnement net du marché.
Gamma négatif (dealers net short options) : les dealers sont contraints de vendre dans les baisses et d’acheter dans les hausses → amplification des mouvements → volatilité accrue. Gamma positif (dealers net long options) : les dealers achètent dans les baisses et vendent dans les hausses → amortissement des mouvements → compression de la volatilité. Le régime de gamma détermine si la microstructure amplifie ou amortit les chocs, et ce régime change quotidiennement en fonction du positionnement options. L’analyse des options 0DTE et de leur impact sur les marchés déconstruit ce mécanisme en détail.
Le même flux d’ordres, deux régimes de couverture opposés.
MÉCANIQUE DE HEDGING DES DEALERSLe régime bascule au gré du positionnement options, parfois dans la même séance. Une partie des mouvements intrajournaliers n’est que cette mécanique, pas un changement de perception.
Conséquence pratique : une part croissante des mouvements intrajournaliers ne reflète pas des changements de perception fondamentale, elle reflète les flux de hedging mécaniques de positions options. Distinguer le signal (information fondamentale) du bruit (flux de couverture) devient impossible sans comprendre la structure du positionnement options.
Les indices comme baromètres de la microstructure
Certains indices boursiers fonctionnent comme des indicateurs avancés de l’état de la microstructure et du régime de risque.
Le Russell 2000 (small caps US, ~2 000 titres, capitalisation médiane ~1 Md $) est le baromètre le plus sensible des conditions de liquidité. Ces titres, moins suivis par les analystes (une poignée d’analystes en moyenne, contre plus de 20 pour les valeurs du S&P 500, FactSet) et moins liquides, réagissent plus violemment aux changements de régime. Le ratio Russell 2000 / S&P 500 a touché en 2024 des plus bas pluriannuels (Russell Investments), signalant un assèchement de la liquidité sur les segments les moins liquides du marché pendant que les Magnificent 7 captaient l’essentiel des flux.
Le Nasdaq 100 (100 plus grandes non-financières, à forte dominante technologique) fonctionne comme le thermomètre de l’appétit pour le risque et de la sensibilité aux taux. Sa duration implicite (cash-flows lointains des valeurs de croissance) en fait l’indice le plus sensible aux variations de taux d’actualisation : le Nasdaq Composite a perdu 33 % en 2022, nettement plus que le S&P 500, un recul directement lié au passage des taux de 0 à 5 %. Le Russell 1000 révèle la répartition réelle du risque entre segments de capitalisation : une lecture complémentaire des rotations de flux en temps réel.
La fragmentation : un même titre, des dizaines de venues
Une action Apple se négocie simultanément sur le NYSE, le Nasdaq, BATS, IEX, EDGX, et plus de 10 dark pools (SEC NMS data) : environ 16 venues lit (éclairées) et 40+ dark pools/ATS aux États-Unis (FINRA). En Europe, MiFID II a produit une fragmentation similaire : Euronext, CBOE Europe, Turquoise, Aquis, plus les internalisateurs systématiques. Cette fragmentation a réduit les coûts apparents (spreads plus serrés par la concurrence entre venues) mais complexifié la formation des prix. Quand les venues se désynchronisent, le prix de référence devient une estimation plutôt qu’un fait : c’est le nœud de ce que l’exécution hors bourse fait à la découverte des prix.
Les dark pools, environ 15-18 % du volume actions US (FINRA, 2024), permettent aux institutionnels d’exécuter de gros ordres sans impacter le prix visible. Mais ils fragmentent la vision du carnet d’ordres global : personne ne voit l’intégralité de l’offre et de la demande en temps réel. En période de stress, la désynchronisation entre venues crée des anomalies de prix temporaires que les algorithmes exploitent, mais qui peuvent piéger les investisseurs exécutant des ordres au marché (sans limite de prix).
Ce que la microstructure implique pour l’investisseur
Ce que la microstructure change concrètement
La plomberie du marché n’est pas un sujet académique : elle se paie à l’exécution.
Ordre limite vs ordre au marché
En liquidité faible (pré-ouverture, post-clôture, flash crash), un ordre au marché peut s’exécuter 2-5 % sous le dernier cours affiché. L’ordre limite supprime ce dérapage : au prix de ne pas être exécuté si le marché s’éloigne.
La forme de la séance
Les 30 premières et dernières minutes concentrent 35-40 % du volume quotidien (NYSE) et l’essentiel de la volatilité ; le coût d’exécution implicite y est 2-3× supérieur au reste de la journée.
Flash crash ≠ signal fondamental
Un décrochage brutal et inexpliqué suivi d’un rebond rapide relève de la microstructure, pas d’un changement de perception. Vendre dans ces minutes-là transforme un dysfonctionnement transitoire en perte réalisée.
La conscience qu’une part croissante des mouvements intrajournaliers tient au hedging d’options 0DTE et que 60-70 % du volume est algorithmique (SEC) permet de relativiser l’importance de certains mouvements de prix. Tous les signaux de prix ne se valent pas : certains reflètent des changements de perception fondamentale (publication de résultats, décision de politique monétaire, choc géopolitique), d’autres ne sont que le bruit mécanique de la plomberie interne du marché. Distinguer les deux est une compétence analytique centrale : développée dans le sous-pilier Tensions cachées et indicateurs de stress.
Mis à jour le 7 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Corrélations : quand tout bouge ensemble et quand la diversification échoue
Corrélation glissante sur 24 mois des rendements mensuels, marché actions américain et Treasury 10 ans, de janvier 1964…
Innovation financière : comprendre les transformations durables du système financier
Technologies, infrastructures et nouveaux modèles économiques : les mutations structurelles qui reconfigurent la circulation du capital, l'architecture des…
Suivre l’argent : tracer les flux de capitaux qui font les prix
Achats nets d'actions américaines par secteur (Federal Reserve Board, Financial Accounts of the United States, Z.1, table F.5.1.1…