
Immobilier locatif : comment lire le rendement réel au-delà du rendement brut
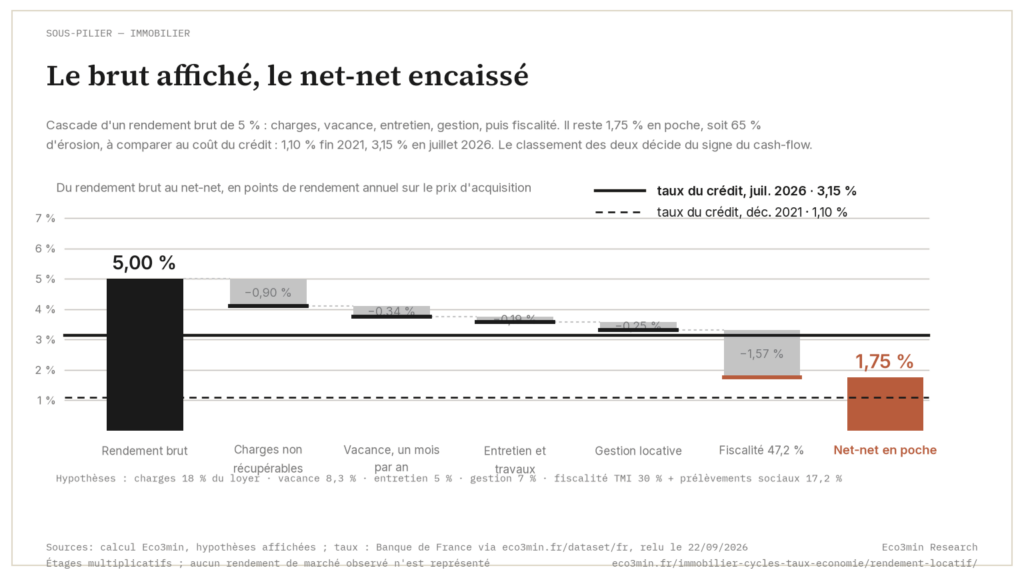
L’immobilier n’est pas un actif de rendement : c’est un actif de crédit. Le rendement locatif affiché dépend davantage du régime de taux que du niveau des loyers. Un rendement brut de 5 % se transforme en 2-2,5 % net-net après fiscalité pour un investisseur au taux marginal moyen, et ce résidu dépend intégralement des conditions de financement. Quand les taux hypothécaires dépassent le rendement net, l’investissement locatif à crédit génère un cash-flow négatif. Le rendement facial est un mirage ; seul compte ce qui reste effectivement en poche.
En janvier 2022 : taux hypothécaire moyen en France très bas sur 20 ans (Observatoire Crédit Logement/CSA). Rendement locatif brut moyen nettement supérieur au coût du crédit (MeilleursAgents/SeLoger). Différentiel positif : l’effet de levier fonctionne, emprunter à un taux très bas pour un actif qui rapporte 3 % net crée de la valeur. En décembre 2023 : taux hypothécaire moyen 4,24 % toutes durées (Observatoire Crédit Logement/CSA), un niveau nettement plus élevé en moins de deux ans. Production de crédits immobiliers effondrée : -40 % en volume entre 2022 et 2023 (Banque de France). Prix de l’ancien : -4 % au niveau national, -5 à -8 % en Île-de-France (INSEE/Notaires). Nombre de transactions passé de 1,2 million (pic 2021) à ~870 000 en 2023 (CGEDD/Notaires) : chute de 28 %.
Le même bien, le même loyer, le même locataire, le même emplacement, mais un régime de taux différent. C’est ce changement de régime qui a transformé l’arithmétique de l’investissement locatif, pas une détérioration des fondamentaux immobiliers. On retrouve ce schéma dans la dynamique des SCPI dans le cycle. Le rendement locatif ne se lit pas comme un ratio isolé : il se lit comme le résultat d’une chaîne de frictions économiques, fiscales et financières dont le coût du capital est le déterminant principal. Le lien entre crédit et valorisation des actifs est le mécanisme central : le crédit comme moteur des cycles économiques fournit le cadre macro.
Du brut au net-net : 50 % d’érosion documentée poste par poste
Le rendement brut, loyer annuel ÷ prix d’acquisition, est le chiffre que mettent en avant les vendeurs, les promoteurs et les plateformes de défiscalisation. C’est aussi le plus trompeur. La cascade d’érosion entre le brut et ce qui reste effectivement en poche est documentable. Éclairage complémentaire : comment les banques centrales interagissent avec le cycle du crédit.
Étage 1 : Charges non récupérables (15-25 % du loyer brut). Taxe foncière : moyenne nationale ~1 mois de loyer pour un T2 (DGFIP), mais dispersions considérables, 800-1 200 €/an en province, 1 500-3 000 € en IDF selon les communes. Charges de copropriété non récupérables (part propriétaire : gros travaux, honoraires syndic, assurance immeuble) : 15-25 % des charges totales de copropriété (ARC/CLCV). Assurance PNO (propriétaire non occupant) : 150-300 €/an (FFSA). Frais de gestion si bien confié à un gestionnaire : un pourcentage des loyers perçus (FNAIM). La cascade du brut au net-net du rendement locatif traite ce versant séparément. Prolongement direct de cette logique : pourquoi la contraction du crédit n’est presque jamais progressive. Total étage 1 : un rendement brut de 5 % passe à 3,8-4,2 % après charges.
Étage 2 : Vacance locative (5-10 % du loyer annuel). Même dans les marchés tendus, tabler sur 100 % d’occupation est irréaliste. Délai moyen de relocation : 1-3 mois entre deux locataires (remise en état, commercialisation, sélection). Taux de vacance résidentielle en France : 8,3 % du parc total (INSEE 2023), très variable, pourquoi le crédit met du temps à freiner l’économie réelle.
Étage 3 : Entretien et travaux (5-10 % du loyer annuel). Un logement vieillit. Réfection peinture : 3 000-5 000 € tous les 5-7 ans pour un T2. Remplacement équipements (chauffe-eau, VMC, électroménager si meublé). Facteur émergent : mise aux normes énergétiques, logements classés G interdits à la location depuis 2025, F à partir de 2028, E à partir de 2034 (loi Climat et Résilience). Coût de rénovation énergétique : 200-400 €/m² pour passer de G/F à D/C (ADEME/France Rénov’). Pour un T2 de 40 m² : 8 000-16 000 €. Provision annuelle prudente : 5-10 % des loyers. Rendement après charges, vacance et entretien : 3,0-3,5 %, rendement net avant fiscalité. L’analyse des frictions cachées quantifie chaque poste.
La fiscalité : le dernier étage d’érosion, et le plus lourd
La fiscalité des revenus locatifs transforme un rendement net de 3,0-3,5 % en rendement net-net de 2,0-2,5 % pour la majorité des investisseurs.
Location nue : régime réel : revenus fonciers imposés au TMI + 17,2 % prélèvements sociaux (CSG-CRDS). TMI 30 % → prélèvement total 47,2 %. TMI 41 % → 58,2 %. TMI 45 % → 62,2 %. Un revenu net foncier de 5 000 €/an (T2 en province) imposé à TMI 30 % laisse 2 640 € après impôt, soit un rendement net-net de ~2,0-2,2 % sur un prix d’acquisition de 120 000-150 000 €. Micro-foncier : abattement forfaitaire de 30 % sur les revenus bruts (plafond 15 000 €/an), simplifié mais rarement optimal si charges élevées. Angle complémentaire : comment direct, SCPI et fonds se comparent.
Location meublée : LMNP : régime fiscalement plus favorable grâce à l’amortissement comptable du bien (hors terrain), du mobilier et des travaux. L’amortissement crée une charge comptable déductible sans décaissement : résultat fiscal nul ou très faible pendant 20-30 ans. Contrepartie : comptabilité BIC obligatoire (coût 300-800 €/an), gestion meublée plus lourde (inventaire, usure accélérée, turnover plus fréquent). L’avantage LMNP est réel mais conditionnel : il diffère l’imposition, il ne crée pas de rendement. L’analyse du rendement locatif net développe les arbitrages fiscaux.
Le coût du financement : la variable qui change tout
L’investissement locatif s’effectue à crédit dans ~80 % des cas (Banque de France). Le coût du financement, absent du rendement brut, détermine si l’opération crée ou détruit de la valeur. Pour aller plus loin : SCPI ou immobilier physique, données à l’appui.
Régime taux bas (2015-2022) : taux hypothécaire moyen très bas sur 20 ans (Observatoire Crédit Logement). Rendement net avant fiscalité : 3,0-3,5 %. Différentiel positif de 1,5-2,5 points → l’effet de levier crée de la valeur. Durée des prêts allongée (25 ans courant, Banque de France) → mensualités basses → accessibilité maximale. Ce régime a soutenu les prix pendant 15 ans, non parce que les fondamentaux étaient exceptionnels, mais parce que le coût du capital était artificiellement bas. Le lien entre expansion du crédit et illusion de croissance formalise ce mécanisme.
Régime taux élevés (2023+) : taux hypothécaire moyen nettement plus élevé sur 20 ans (Observatoire Crédit Logement). Rendement net avant fiscalité : toujours 3,0-3,5 %. Le différentiel est nul ou négatif. Cash-flow négatif systématique. Effort d’épargne mensuel nécessaire : 200-400 €/mois pour un T2 en IDF financé à 80 %. L’investisseur parie exclusivement sur la plus-value future, pari qui suppose que les prix remonteront suffisamment pour compenser des années de cash-flow négatif + frais d’acquisition (~8 % dans l’ancien : droits de mutation 5,8 %, frais notaire, frais d’agence). Les retournements non linéaires du cycle de crédit expliquent pourquoi ce pari peut échouer.
Le coût d’opportunité : la comparaison que personne ne fait
Évaluer un investissement locatif isolément est une erreur méthodologique. La question n’est pas « est-ce que ça rapporte ? » mais « est-ce que ça rapporte plus que les alternatives, ajusté du risque, de l’illiquidité et du temps de gestion ? »
OAT 10 ans : rendement ~3,0 % (Banque de France, début 2025), comparable au rendement net immobilier, sans gestion, sans vacance, sans travaux, liquide en 48h. Fonds euros assurance-vie : rendement moyen 2,5-3,0 % en 2024 (ACPR), fiscalité avantageuse après 8 ans, capital garanti. SCPI : rendement moyen 4,5 % en 2023 (ASPIM-IEIF), mais frais de souscription élevés, liquidité limitée, décollecte significative au premier semestre 2024 (ASPIM). S&P 500 (via ETF) : rendement total moyen ~10 %/an sur 30 ans (S&P Global, dividendes réinvestis), volatilité marquée, frais 0,03-0,30 %/an, liquidité immédiate. Lecture connexe : l’arbitrage entre SCPI et bien locatif détenu en direct.
L’investissement locatif direct ne se justifie que s’il offre un surplus de rendement significatif rémunérant l’illiquidité (revente en 3-6 mois, frais de 8 %), le risque locatif (impayés : 2-3 % des baux, ANIL ; dégradations ; contentieux), et le temps de gestion (plusieurs heures par mois en direct, FNAIM). Ce surplus s’est considérablement réduit avec la normalisation des taux.
La différenciation par segments : les généralisations sont trompeuses
Paris intra-muros : un rendement brut faible, compensé par une demande quasi inépuisable (taux de vacance Grandes métropoles régionales (Lyon, Bordeaux, Nantes, Montpellier) : rendement brut intermédiaire, demande soutenue, prix en correction depuis le pic 2022. Villes moyennes et périphérie : rendement brut plus élevé, mais vacance plus forte dans les zones en déclin démographique, liquidité à la revente faible, plus-value incertaine.
Meublé vs nu : rendements bruts supérieurs (surloyer meublé), mais turnover plus fréquent (bail 1 an vs 3 ans), usure accélérée, gestion plus lourde. Courte durée (Airbnb) : rendement potentiel nettement supérieur à la longue durée en zones touristiques, mais régulation croissante (120 jours/an à Paris, déclaration obligatoire), saisonnalité, gestion incompatible avec un investissement passif. DPE, facteur discriminant émergent : passoires thermiques (F-G) décotées de 5-15 % (Notaires de France, 2024), opportunité pour ceux capables de financer la rénovation (200-400 €/m², ADEME).
Ce qui déplace le rendement net d’une année sur l’autre
La cascade du brut au net-net se calcule à une date. Ses postes, eux, n’avancent pas au même rythme. Entre 2020 et 2025, les loyers du parc privé ont progressé de 8,6 % en France selon l’indice des loyers de l’IPCH d’Eurostat (moyennes annuelles), parfois bloqués par l’encadrement à Paris, Lille, Bordeaux ou Lyon, pendant que l’énergie, l’entretien et l’assurance pesaient sur les charges. La part des charges dans le loyer encaissé augmente alors mécaniquement, à coût du crédit inchangé.
Trois indicateurs donnent la mesure de cette dérive. L’écart entre rendement locatif net et OAT 10 ans d’abord : quand il se resserre sur un segment, la rémunération de l’illiquidité et de la gestion se referme pour ce segment. La vacance ensuite, dont quelques points de plus sur un quartier suffisent à entamer le net, et que les délais de relocation constatés localement mesurent. La taxe foncière enfin. Plusieurs métropoles ont relevé leur taux en plus de la revalorisation annuelle des bases, et en marché encadré la hausse ne se répercute pas pleinement sur le loyer : le cash-flow se contracte directement.
Deux risques échappent à toute cascade. La provision pour travaux énergétiques suppose des aides publiques (MaPrimeRénov’, CEE) stables, hypothèse exposée aux arbitrages budgétaires. Et concentrer l’essentiel d’un patrimoine sur un seul bien expose à un risque idiosyncratique (vacance, sinistre, dégradation de quartier, changement réglementaire) que la diversification financière ne reproduit pas, ce qui explique l’écart de risque réalisé entre patrimoine concentré et patrimoine équilibré à rendement nominal comparable. En sens inverse, un assouplissement du crédit plus rapide que prévu, par un taux d’usure relâché ou des exigences d’apport allégées, pourrait relancer les prix sur certains marchés tendus. La plus-value resterait extérieure au loyer et ne changerait rien au net encaissé.
Le dilemme 2025-2026 : acheter quand le régime est incertain
Prix en baisse de 4-8 % depuis le pic (INSEE/Notaires), mais taux toujours nettement plus élevés qu’avant 2022 (Observatoire Crédit Logement, début 2025). Source : la série de l’indice des prix à la consommation de l’INSEE. Production de crédits en redémarrage lent (+15-20 % au S2 2024 vs S2 2023, Banque de France), mais 30 % sous les niveaux de 2022. Le dilemme dépend du profil : apport >30 %, horizon >10 ans, capacité à absorber un cash-flow négatif → opportunités de décote. Endettement élevé, horizon analyse acheter ou attendre en 2026 détaille les scénarios. Le suivi du cycle du crédit en temps réel fournit les indicateurs avancés.
L’analyse des frictions cachées quantifie chaque poste d’érosion. L’étude du rendement locatif net développe les arbitrages fiscaux. L’analyse acheter ou attendre détaille les critères de décision.
← Retour à la page pilier Immobilier
Mis à jour le 20 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Indexation des loyers : par quel canal l’inflation atteint le rendement
L’indexation des loyers relie le revenu locatif à l’inflation via un indice trimestriel, l’IRL. Ce canal reste partiel…
Prime de risque locative : ce que le rendement paie au-dessus de l’OAT
Un rendement locatif de 5 % paraît attractif. Mais 5 % comparé à quoi ? Un placement sans risque, l’OAT de…
Vacance locative : le trou dans le rendement que les annonces ignorent
Une annonce affiche un loyer plein, douze mois sur douze. Le propriétaire, lui, connaît les périodes sans locataire,…