
Taux réels : un signal central pour les marchés financiers
Les marchés valorisent les actifs en taux réels anticipés, pas en taux nominaux affichés. Le taux réel américain à 10 ans est passé de −1,04 % le 31 décembre 2021 à 2,15 % le 15 juin 2026, soit 319 points de base.

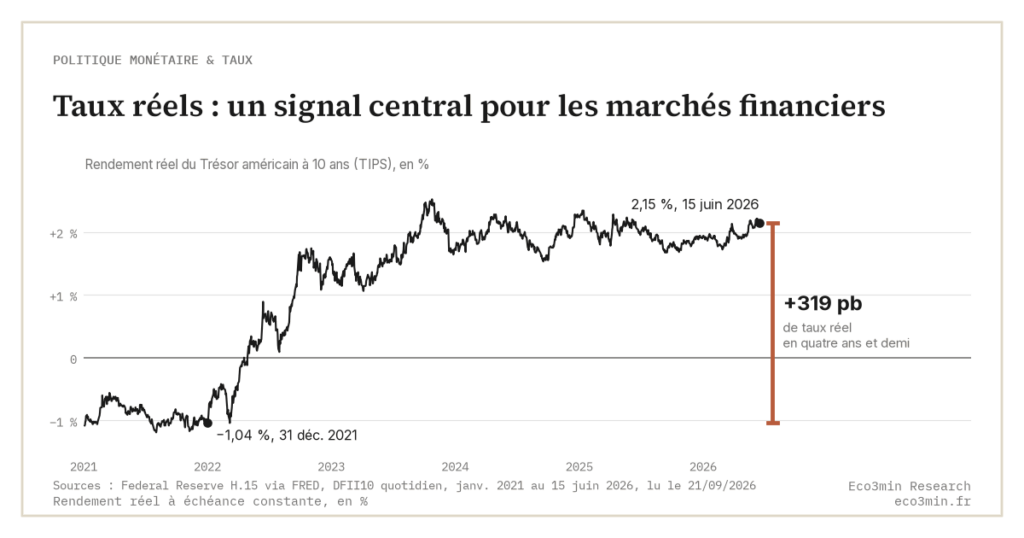
Les opérateurs de marché ne raisonnent pas en taux nominaux. Ils intègrent l’inflation anticipée pour estimer le rendement réel des actifs — pivot de toute valorisation financière, et variable que la politique monétaire ne contrôle qu’indirectement.
TL;DR
Le 10 juin 2026, la publication d'une inflation américaine à 4,2 % sur un an a fait reculer le S&P 500 de 1,6 % dans la séance : ce que les marchés actualisent, c'est le taux réel.
- Les actifs se valorisent sur le taux réel anticipé, et deux rendez-vous le déplacent : sur 2021-2026, le S&P 500 varie en moyenne davantage les jours de publication des prix, et plus encore les jours de décision du FOMC, qu'une séance ordinaire (calcul Eco3min sur les calendriers BLS et FOMC).
- Le taux réel à 10 ans américain, dérivé des TIPS, est passé de -1,04 % le 31 décembre 2021 à 2,15 % le 15 juin 2026, soit 319 points de base, et 2,68 % au 18 septembre 2026 : il n'avait plus atteint 2 % depuis juillet 2009.
Le taux réel anticipé détermine le taux d’actualisation des flux futurs, et donc le prix de l’ensemble des actifs financiers, des obligations aux actions. Comprendre cette mécanique éclaire pourquoi un mauvais chiffre d’inflation bouge plus les marchés qu’un FOMC.
Le 10 juin 2026, la publication de l’indice des prix américain de mai, à 4,2 % sur un an selon le Bureau of Labor Statistics, a fait reculer le S&P 500 de 1,6 % dans la séance. Six mois plus tôt, le 13 janvier, la même publication donnait 2,7 % et l’indice ne cédait que très peu. Le chiffre ne fait pas le mouvement : c’est l’écart à ce qui était déjà dans les prix qui le fait. Les marchés ne réagissent pas aux taux nominaux en tant que tels, mais aux taux réels implicites, et une inflation qui dévie de la trajectoire anticipée déplace ce taux réel sur toute la courbe en quelques secondes.
Le taux réel comme taux d’actualisation
Toute valorisation d’actif financier repose sur l’actualisation de flux futurs. Le taux utilisé pour cette opération intègre le rendement réel exigé par l’investisseur, c’est-à-dire le taux nominal diminué de l’inflation anticipée, augmenté d’une prime de risque. Lorsque les taux réels anticipés montent, ce taux d’actualisation s’élève et la valeur présente des flux futurs diminue — mécaniquement, les prix des actifs baissent.
Ce mécanisme explique pourquoi la remontée des taux réels américains entre 2022 et 2023 a comprimé les valorisations des valeurs de croissance de manière disproportionnée. Les entreprises technologiques, dont les flux de trésorerie sont concentrés dans un futur lointain, encaissent davantage la hausse du taux d’actualisation que les sociétés à flux courts. D’après les données dérivées des TIPS (Treasury Inflation-Protected Securities), le taux réel à 10 ans aux États-Unis est passé de -1,04 % le 31 décembre 2021 à 2,15 % le 15 juin 2026, un mouvement de 319 points de base qui a restructuré la boussole macro autour des taux réels pour l’ensemble des classes d’actifs.
Pourquoi les surprises d’inflation dominent
Les décisions de politique monétaire sont largement anticipées. Les futures sur Fed Funds intègrent les mouvements de taux directeurs avec une précision croissante, réduisant leur pouvoir de surprise. L’inflation, en revanche, reste une variable intrinsèquement plus difficile à prévoir. Chaque publication d’indice de prix à la consommation recalibre instantanément les taux réels implicites sur toute la courbe des rendements — un effet dont la mécanique se prolonge dans la dynamique des actions face à une structure des taux inversée.
Le calendrier le montre. Entre 2021 et 2026, la variation absolue du S&P 500 ressort en moyenne plus forte les jours de publication de l’indice des prix, et plus forte encore les jours de décision du FOMC, que lors des autres séances. Les deux rendez-vous portent donc de l’information, et la hiérarchie entre eux dépend du régime : en 2022-2023, quand l’inflation décidait de la trajectoire des taux, les deux produisaient des mouvements moyens nettement plus amples. Ce qui distingue une publication d’une réunion, ce n’est pas l’ampleur du mouvement, c’est sa source : la première révèle l’inflation réalisée, la seconde la fonction de réaction de la banque centrale, et le taux réel anticipé est le point où les deux se rencontrent.
- Les marchés valorisent les actifs en fonction des taux réels anticipés, pas des taux nominaux affichés — une hausse de 100 points de base du taux réel comprime les valorisations sur toutes les classes d’actifs.
- Les publications d’inflation et les décisions de la Fed déplacent les indices davantage qu’une séance ordinaire, et pour la même raison : elles modifient le taux réel implicite sur toute la courbe. La logique en aval est exposée dans les canaux par lesquels les hausses de taux pèsent sur les marges corporate.
- Les actifs à flux lointains (valeurs de croissance, obligations longues, immobilier) sont les plus sensibles aux variations de taux réels en raison de la mécanique d’actualisation.
Ce que cela change dans la lecture des marchés
Lire les marchés à travers le prisme des taux réels modifie plusieurs diagnostics courants. La hausse des indices actions entre fin 2023 et début 2026, souvent attribuée aux anticipations de baisses de taux nominaux, s’explique aussi, et davantage, par la stabilisation des taux réels anticipés après leur forte remontée. Le lien statistique reste toutefois lâche : sur 2003-2026, les variations mensuelles du rendement des bénéfices (l’inverse du CAPE) sont corrélées à +0,15 aux variations du taux réel à 10 ans, et à -0,16 à celles du taux nominal. Le taux réel a le signe que la théorie prédit, le nominal a le signe inverse, mais ni l’un ni l’autre n’explique le niveau des multiples à lui seul.
Pour les portefeuilles multi-actifs, le niveau des taux réels détermine l’attractivité relative de chaque classe. Avec un taux réel à 10 ans à 2,68 % au 18 septembre 2026, les obligations offrent un rendement réel positif qu’elles n’avaient plus servi depuis juillet 2009, ce qui reconfigure l’impact direct sur les prix des actifs et les arbitrages action-obligation. Cette reconfiguration s’inscrit dans les conditions de liquidité qui façonnent les marchés depuis le retournement du cycle monétaire.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…