
Taux réels : la véritable boussole de l’économie et des marchés
Le coût réel de l'argent (taux nominal moins inflation) pilote les décisions économiques et les cycles d'actifs plus directement que les annonces de politique monétaire.

Le coût réel de l’argent, taux nominal moins inflation, pilote les décisions d’investissement, d’épargne et d’endettement. Beaucoup plus directement que les annonces de politique monétaire qui occupent le débat public.
TL;DR
Une baisse du taux directeur ne dit rien des conditions réelles : ramené de 4 % à 2 % entre septembre 2023 et juin 2025, le taux de dépôt de la BCE laisse début 2026 un taux réel proche de zéro, avant deux hausses en juin et septembre 2026.
- La Fed a relevé ses taux de 525 points de base entre mars 2022 et juillet 2023 sans déclencher la récession attendue, l'inflation élevée ayant contenu la hausse du taux réel effectif .
- Les TIPS américains à 10 ans affichent un taux réel autour de 2 % début 2026 contre −1 % fin 2021, un écart de 300 points de base, et 2,62 % au 21 septembre 2026 ; le FMI (GFSR, octobre 2025) juge pourtant les valorisations d'actifs risqués « tendues », nettement au-dessus de leurs fondamentaux.
- Le Bank Lending Survey de la BCE (T4 2025) interroge des banques, pas des entreprises : il y lit une contribution neutre de l'investissement fixe à la demande de crédit, portée par les stocks et le fonds de roulement.
- Entre 2012 et 2021, des taux réels quasi continûment négatifs en zone euro ont nourri la hausse simultanée des marchés obligataires, immobiliers et actions, sans validation par la croissance réelle.
La focalisation sur les taux directeurs masque la variable qui structure réellement les comportements économiques et les valorisations d’actifs. Lire l’économie en nominal, c’est lire à côté du cycle.
Les taux réels structurent les arbitrages économiques, les cycles de crédit et les marchés. Décryptage de cette variable ignorée. Sur un thème voisin, voir les drawdowns relatifs du Nasdaq face au S&P 500.
Le coût réel de l’argent, ce que rapporte un placement ou ce que coûte un emprunt une fois l’inflation déduite, conditionne la quasi-totalité des grandes décisions économiques. Ce ressort est mis au jour dans cette note consacrée au coût réel du crédit automobile. L’historique est reconstitué dans l’analyse des effets de propagation des taux vers le tissu productif. Les taux réels orientent simultanément l’arbitrage consommation/épargne des ménages, les choix d’investissement des entreprises et les conditions auxquelles les États se financent. Pourtant, le débat public reste focalisé sur les taux nominaux et les annonces de politique monétaire, ce qui masque la variable qui structure réellement les cycles. Cette confusion alimente des erreurs de diagnostic persistantes : un taux directeur en hausse peut coexister avec des conditions financières accommodantes, et inversement.
Ce que les taux nominaux ne disent pas
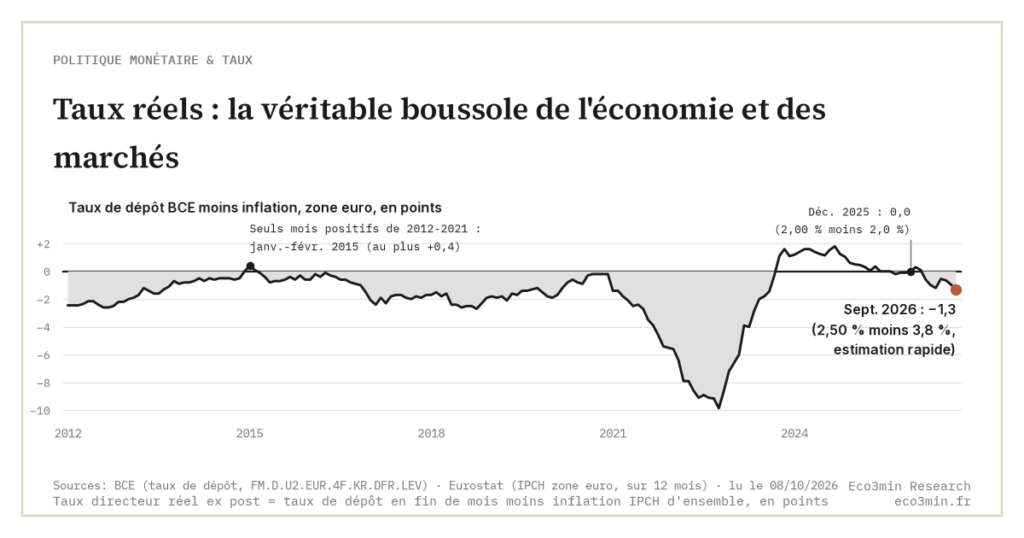
Début 2026, le taux de dépôt de la BCE s’établit à 2,00 %, après huit baisses successives depuis le pic de 4 % atteint le 20 septembre 2023. Le commentaire dominant interprète ce mouvement comme un assouplissement monétaire. La lecture est partielle. Selon Eurostat, l’inflation IPCH de la zone euro est de 2,0 % en décembre 2025. Le taux réel directeur est donc proche de zéro, et non plus nettement négatif comme pendant la quasi-totalité de la décennie 2012–2021, où il n’a été positif que deux mois, en janvier et février 2015 (au plus +0,4 point, avec un taux de dépôt à −0,20 % et une inflation à −0,6 %). Depuis, le mouvement s’est retourné : la BCE a relevé son taux de dépôt à 2,25 % le 17 juin 2026 puis à 2,50 % le 16 septembre 2026, première séquence de hausses depuis septembre 2023. L’inflation étant remontée à 3,8 % en septembre 2026 selon l’estimation rapide d’Eurostat, le taux directeur réel est pourtant retombé à −1,3 point.
Un épargnant rémunéré à 3 % nominal quand l’inflation atteint 4 % perd du pouvoir d’achat, malgré un rendement affiché en apparence satisfaisant. Un emprunteur payant 1 % avec une inflation à 0,5 % supporte une charge réelle supérieure à ce que le chiffre nominal suggère. Confondre les niveaux nominaux et les taux réels effectivement perçus revient à naviguer sans boussole dans un environnement monétaire complexe.
Le filtre des arbitrages économiques
Consommer ou épargner ? Investir ou différer ? Chacune de ces décisions dépend du niveau des taux réels. Quand le rendement réel de l’épargne est significativement positif, la préférence pour le futur s’intensifie : les ménages épargnent davantage, les entreprises rejettent les projets de rendement insuffisant. Quand il est négatif, les arbitrages fondamentaux entre consommation et épargne basculent vers la dépense immédiate et l’endettement.
Le Bank Lending Survey de la BCE, qui interroge 153 banques, ne pose pas la question du taux réel ; au quatrième trimestre 2025, les banques y attribuent la hausse de la demande de crédit des entreprises aux stocks, au fonds de roulement et aux refinancements, l’investissement fixe n’ayant qu’une contribution neutre. Le lien entre taux réels bas et qualité de l’investissement relève d’une autre littérature, celle des entreprises « zombies » documentée par la BRI, et d’un dilemme que le canal de transmission à l’investissement rend visible projet par projet.
Politique monétaire : le décalage entre intention et effet
Les banques centrales fixent des taux nominaux. L’économie réagit aux taux réels. La Réserve fédérale a relevé son taux directeur de 525 points de base entre mars 2022 et juillet 2023 : pourtant, la récession attendue ne s’est pas matérialisée. L’inflation élevée a longtemps contenu la hausse des taux réels effectifs, ce qui a atténué la transmission réelle des décisions monétaires.
Milton Friedman avait identifié dès les années 1960 des délais de transmission « longs et variables ». La transmission opère par canaux diversifiés, crédit, valorisations, taux de change, qui convergent vers une même variable intermédiaire : le taux réel perçu par les agents. Le scénario central retenu par la plupart des observateurs continue de supposer que les baisses nominales se transmettent mécaniquement à l’économie réelle. Or les confusions les plus fréquentes sur les taux conduisent précisément à sous-estimer ces délais et à mal lire la position effective dans le cycle.
Ces canaux n’avancent pas au même rythme. Le canal des valorisations d’actifs réagit désormais en jours ou en semaines, le crédit bancaire en trimestres, au fil du renouvellement des encours aux conditions nouvelles. Dans le Bank Lending Survey de la BCE, le durcissement net des critères d’octroi de crédit aux entreprises de la zone euro a culminé à 27 % aux premier et deuxième trimestres 2023. Ce pic est venu près d’un an après la première hausse des taux directeurs, en juillet 2022, et l’indicateur est revenu vers zéro fin 2024. La BCE décrit toujours ces délais comme « longs, variables et incertains ».
Entre la décision et le coût du crédit s’intercalent les taux du marché, formés sur les obligations d’État, les swaps de taux et le crédit privé à partir des anticipations d’inflation, de croissance et de trajectoire des banques centrales. Ce sont eux qui conditionnent le coût du crédit immobilier et le financement des entreprises. Un relèvement de 25 points de base du taux directeur peut laisser les taux longs quasi inchangés si le marché juge l’inflation maîtrisée. À l’inverse, une révision des anticipations d’inflation peut les faire remonter sans changement de politique officielle. Une baisse du taux à 10 ans ne signale pas non plus à coup sûr une détente : une anticipation de récession, une fuite vers la qualité ou un choc de demande sur la duration peuvent la produire.
Assimiler une baisse du taux directeur à un assouplissement réel reste l’erreur la plus répandue du commentaire macro. Si l’inflation recule simultanément, et plus vite que le taux nominal, les conditions réelles peuvent se durcir au moment précis où la communication institutionnelle annonce un relâchement. Le diagnostic pertinent compare toujours le mouvement du taux nominal à celui de l’inflation anticipée, pas le seul niveau du taux directeur.
Nominal et réel : les épisodes récents chiffrés
Aux États-Unis, le taux des Fed Funds est resté à 5,25-5,50 % de juillet 2023 à septembre 2024. C’est son plus haut niveau depuis 2001. Rapporté à l’inflation CPI-U du Bureau of Labor Statistics, le taux réel effectif était encore de −2,0 % en janvier 2023. Il n’est repassé en positif qu’en mai 2023 et a culminé à +2,7 % en août 2024. Il culminait à 5,0 % en mars 1989 et à 3,2 % en août 2000. Le resserrement n’est devenu restrictif en termes réels qu’à partir de la mi-2023, et à un niveau modéré au regard des cycles précédents.
En zone euro, le taux de dépôt de la BCE corrigé de l’inflation IPCH a touché −9,9 % en octobre 2022, son plus bas historique. La BCE était alors en plein cycle de hausses. L’inverse s’est produit en 2024. Entre mai et septembre, la BCE a ramené son taux de dépôt de 4,00 % à 3,50 %, mais l’inflation IPCH a reculé de 2,6 % à 1,7 % (Eurostat). Le taux réel ex post est donc monté de 1,4 % à 1,8 % pendant l’assouplissement. Sur l’ensemble de la séquence, de juin 2024 à décembre 2025, l’inflation sous-jacente est passée de 2,9 % à 2,3 %, ce qui a absorbé environ 60 des 200 points de base de baisses. Mesuré sur l’inflation sous-jacente, le taux de dépôt réel passe de +1,1 % à −0,3 %.
Côté épargne, les prix hors tabac ont augmenté de 2,3 % sur un an en août 2026 selon l’INSEE. Le Livret A, fixé à 1,7 % depuis le 1er août 2026, rapporte donc environ −0,6 point en termes réels. Les dépôts à vue des ménages français, 555 milliards d’euros fin août 2026 rémunérés à 0,04 % en moyenne (Banque de France), perdent à ce rythme près de 13 milliards d’euros de pouvoir d’achat par an.
Le lien entre taux réel et volume épargné n’est pas linéaire. Selon Eurostat, le taux d’épargne des ménages de la zone euro atteint 14,2 % du revenu disponible au deuxième trimestre 2026, contre 12,5 % en moyenne de 2015 à 2019. Le taux de dépôt de la BCE diminué de l’inflation est pourtant sous zéro depuis mars 2026. Les taux réels positifs d’octobre 2023 au printemps 2025 n’avaient porté ce taux d’épargne qu’à 15,3 %, au deuxième trimestre 2024. Deux forces se neutralisent en partie. L’effet de substitution rend l’épargne plus rémunératrice quand le rendement réel monte. L’effet de revenu joue en sens inverse : un ménage qui épargne pour une cible, retraite ou apport immobilier, l’atteint plus vite et peut relâcher son effort mensuel.
Le même décalage entre taux affiché et taux réel se retrouve hors de la zone euro. Au Japon, le taux directeur est passé de −0,1 % à 0,5 % entre mars 2024 et janvier 2025, puis à 1,25 % en septembre 2026 (Banque du Japon). Avec une inflation comprise entre 2,0 % et 4,4 % de 2023 à 2025, puis de 1,9 % en août 2026 (Statistics Bureau of Japan), le taux réel japonais est resté négatif sans interruption. La BNS maintenait fin 2025 son taux directeur à 0 %, pour une inflation de 0,1 % sur un an en décembre (Office fédéral de la statistique). Son taux réel, d’environ −0,1 point, était presque celui de la BCE, alors que 200 points de base séparaient les deux taux affichés.
Les taux réels au cœur des cycles financiers
Les phases d’expansion financière coïncident avec des régimes de taux réels bas ou négatifs qui réduisent le coût du levier et éloignent les prix des actifs de leurs fondamentaux. Cette articulation est explorée dans les ressorts d’une hausse des actions en environnement de courbe inversée. Entre 2012 et 2021, les taux réels en zone euro sont restés négatifs de manière quasi continue : une configuration qui a alimenté la hausse simultanée des marchés obligataires, immobiliers et actions, sans que la croissance réelle ne valide pleinement ces valorisations.
Le retournement survient quand les taux réels remontent : le service de la dette renchérit, les primes de risque se réajustent, et la dynamique des cycles financiers s’inverse. Le Global Financial Stability Report du FMI d’octobre 2025 décrit pourtant l’inverse d’une compression : des valorisations d’actifs risqués revenues à des niveaux « tendus » et nettement au-dessus de leurs fondamentaux, avec un PER à douze mois du S&P 500 au 96e centile depuis 1990. Les TIPS américains affichent des taux réels à 10 ans de 1,9 % en moyenne en janvier 2026, contre −1,04 % le 31 décembre 2021, un écart de près de 300 points de base, et 2,62 % au 21 septembre 2026. Que des valorisations restent tendues avec des taux réels à ce niveau est précisément ce qui rend le cycle vulnérable.
Les séries longues de la Banque des règlements internationaux donnent l’amplitude de ces cycles. Le crédit au secteur privé non financier des économies avancées est passé de 138 % du PIB au premier trimestre 1999 à un sommet de 188 % au quatrième trimestre 2020, avant de refluer à 154 % au premier trimestre 2026. La montée a pris plus de vingt ans, le reflux un peu plus de cinq. Ce recul tient surtout à la croissance du PIB nominal, pas à un désendettement en volume. En zone euro, le retour des taux réels positifs a fait tomber la croissance annuelle des prêts au secteur privé de 7,1 % en septembre 2022 à 0,6 % en décembre 2023. Elle est remontée à 4,3 % en août 2026 (BCE).
Les variables qui changeraient la donne
Un choc désinflationniste rapide, déclenché par un ralentissement chinois ou un retournement énergétique, ferait remonter les taux réels même sans resserrement monétaire additionnel. À l’inverse, une résurgence inflationniste liée aux tensions commerciales maintiendrait les taux réels en dessous de ce que les taux nominaux suggèrent. L’incertitude porte aussi sur les taux réels d’équilibre, dont l’estimation demeure fragile.
Le débat sur les taux directeurs occulte la seule variable qui conditionne réellement les cycles : le taux réel ajusté des anticipations d’inflation.
Une boussole, pas un thermomètre
Les taux réels ne sont pas un indicateur parmi d’autres. Ils constituent le filtre par lequel transitent les décisions d’investissement, les conditions de financement souverain et les valorisations de marché. Côté investisseurs institutionnels, le régime de taux réels fixe les rendements ajustés du risque sur l’ensemble des classes d’actifs. Côté entreprises, il détermine le seuil de viabilité des projets de long terme. Côté ménages, il conditionne la valeur réelle de l’épargne accumulée et le coût effectif de l’endettement.
Replacer les taux réels au centre du diagnostic transforme la lecture des conditions de liquidité et de l’environnement financier dans lesquels évoluent les agents économiques. La trajectoire des prochains trimestres se jouera moins dans les annonces monétaires que dans l’évolution effective de l’inflation et des anticipations qui s’y rattachent.
- Les taux réels, taux nominaux ajustés de l’inflation, fixent le coût économique du temps et orientent les arbitrages fondamentaux des agents.
- Une baisse du taux nominal ne constitue pas nécessairement un assouplissement réel si l’inflation recule simultanément.
- Les cycles financiers d’expansion et de contraction sont structurellement liés au régime de taux réels, pas aux seuls taux directeurs.
Mis à jour le 29 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
DTWEXBGS : lire le dollar broad index comme signal de force systémique
Le DTWEXBGS, indice broad publié par la Réserve fédérale, mesure le dollar contre 26 devises partenaires pondérées par…
FEDFUNDS et le taux directeur Fed : signal central de la politique monétaire et lecture du cycle 2024-2026
Le Federal Funds Rate effectif n'est ni la cible annoncée par le FOMC ni une moyenne arithmétique :…