
Pourquoi les chiffres mensuels trompent sur l’état de l’économie

Les chiffres mensuels offrent souvent une image trompeuse de l’économie en raison de leur volatilité, du bruit statistique et de révisions fréquentes.
TL;DR
La donnée mensuelle se diffuse en quelques heures mais ne se stabilise qu'après plusieurs révisions : cet écart entre diffusion rapide et établissement lent transforme une estimation en verdict prématuré.
- Une variation d'un mois à l'autre n'est un signal que si elle dépasse l'écart type des créations d'emplois américaines, 71 000 postes sur 2025 ; en deçà, on commente du bruit.
- La révision de référence de février 2025 a effacé 554 000 postes sur les douze mois à mars 2024, ramenés de 2,90 à 2,35 millions, 19 % du flux annoncé : un an de diagnostics appuyés sur un socle plus étroit qu'affiché.
- Un rebond après un mois faible relève souvent du retour à la moyenne, pas d'une reprise ; seule une moyenne mobile sur trois à six mois dégage une tendance interprétable.
Les chiffres mensuels rythment l’actualité économique et captent l’attention des marchés. Leur fréquence leur confère une importance disproportionnée par rapport à leur fiabilité. Volatilité élevée, effets saisonniers parfois mal corrigés, bruit statistique structurel : un seul mois peut afficher une hausse spectaculaire suivie d’une correction tout aussi brutale sans que la tendance de fond ait changé. La distinction entre bruit mensuel et tendance structurelle est précisément ce qu’aborde notre étude du cycle économique au-delà des chiffres conjoncturels. Et leurs révisions ultérieures peuvent modifier substantiellement le diagnostic initial, parfois plusieurs mois après le verdict du marché.
L’erreur n’est pas de suivre les chiffres mensuels. C’est de les lire comme des verdicts. Chaque publication déclenche une vague d’interprétation immédiate, alors que la donnée elle-même sera révisée, parfois substantiellement, dans les semaines qui suivent. Le problème n’est pas la donnée, c’est l’asymétrie entre la rapidité de sa diffusion et la lenteur de son établissement définitif.
Une volatilité qui dépasse le signal
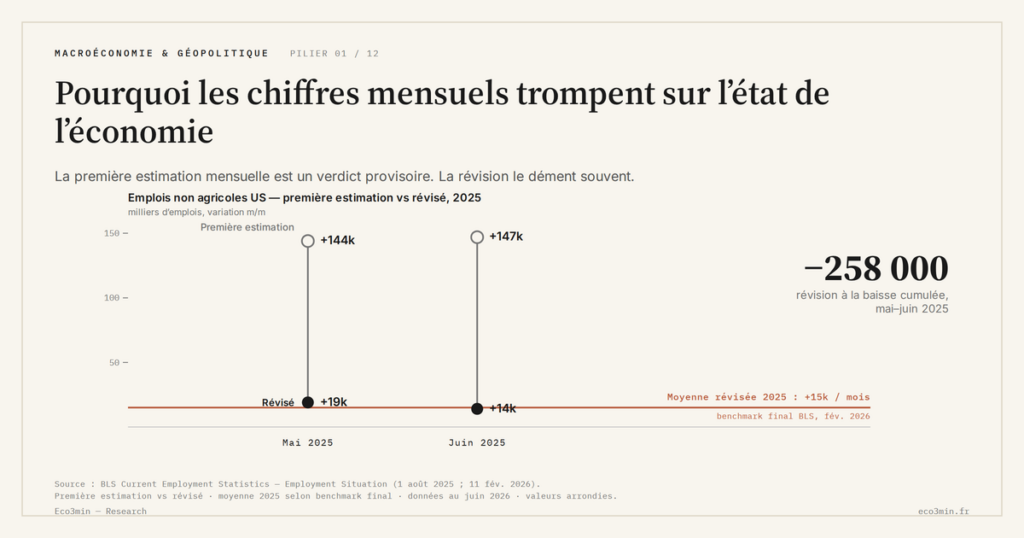
Les données mensuelles sont par nature plus volatiles que les données trimestrielles ou annuelles. Le BLS (Bureau of Labor Statistics) publie chaque mois les créations d’emplois non agricoles aux États-Unis, un chiffre qui, après révision, a oscillé entre −140 000 en octobre et +108 000 en avril sur l’année 2025, six mois sur douze en territoire négatif, pour une moyenne de +15 000 postes par mois au benchmark de février 2026. Le hero de cette page montre l’écart sur deux mois : mai 2025 annoncé à +144 000 et révisé à +19 000, juin annoncé à +147 000 et révisé à +14 000, 258 000 postes effacés en deux publications. L’écart type des variations mensuelles est de 71 000 postes sur 2025, ce qui signifie qu’une variation d’un mois à l’autre ne constitue un signal fiable que si elle dépasse largement cette marge. En deçà, on commente du bruit, pas du signal.
Le problème vaut pour la production industrielle, les ventes de détail et les indices de prix. En zone euro, Eurostat relevait en 2025 des variations mensuelles de la production industrielle allant de −3,5 % en avril à +2,6 % en mars, six points d’amplitude en un trimestre pour une série dont le glissement annuel n’a pas quitté la bande 0-2 % : un bruit conjoncturel que seule une moyenne mobile sur trois mois permet de filtrer proprement. Le cycle économique réel se déploie sur des horizons bien plus longs que ce que ces publications mensuelles peuvent capter. Forcer une lecture cyclique sur une donnée mensuelle revient à confondre la résolution de l’instrument avec la résolution du phénomène.
Des révisions qui changent le diagnostic a posteriori
Les chiffres mensuels sont publiés en première estimation, puis révisés, parfois plusieurs fois. La révision annuelle de référence du BLS (benchmark revision), publiée le 11 février 2025, a ramené les créations d’emplois des douze mois à mars 2024 de 2,90 à 2,35 millions : 554 000 postes effacés d’un coup, 19 % du flux initialement annoncé. Pendant un an, les commentaires conjoncturels et les arbitrages de marché s’étaient appuyés sur un socle plus étroit que celui qu’ils lisaient. La suite est plus parlante encore : l’année civile 2024, annoncée à 2,23 millions de créations, en vaut 1,46 au millésime de septembre 2026, soit 773 000 postes perdus au fil des révisions successives. En complément, voir la revue des idées reçues en économie et finance.
Le décalage temporel inhérent aux indicateurs macroéconomiques se cumule ainsi à un problème de fiabilité des premières estimations. Un chiffre mensuel révisé trois mois plus tard ne corrige pas le diagnostic erroné posé entre-temps, il l’éclaire seulement rétrospectivement. L’amplification des fluctuations par les variations de stocks aggrave le piège : les ajustements d’inventaires peuvent gonfler ou comprimer artificiellement un chiffre mensuel de production sans refléter la tendance réelle de la demande. Le mois affiche du mouvement, l’économie de fond reste immobile.
Le chiffre porté par le hero de cette page en fournit la démonstration en direct. La moyenne 2025 qu’il affiche, +15 000 postes par mois, était exacte au benchmark final de février 2026 ; au millésime du 22 septembre 2026, la même année 2025 ne vaut plus que +9 700 postes par mois. Une moyenne annuelle, lue dix-huit mois après les faits et après le benchmark censé la figer, a encore perdu un tiers de sa valeur.
Comparer deux mois consécutifs pour en tirer une tendance. Un rebond après un mois faible est souvent un simple retour à la moyenne statistique (mean reversion), pas le signe d’une reprise. De même, un recul après un mois fort ne signale pas nécessairement un retournement. Seule la moyenne mobile sur trois à six mois permet de dégager une tendance interprétable.
Les données mensuelles conservent malgré tout une utilité réelle : elles permettent de détecter des ruptures brutales, effondrement de confiance après un choc géopolitique, arrêt soudain de l’activité lors d’une crise sanitaire, que les moyennes lissées captureraient trop tard. Les cadres d’interprétation du cycle économique les positionnent comme complément des séries trimestrielles, pas comme fondement unique d’un diagnostic. Leur valeur tient à la détection d’anomalies, pas à la confirmation de tendances. C’est un instrument d’alerte, pas un instrument de mesure.
Mis à jour le 26 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12…
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…