
T10YIE et le spike de 2022 : ce que l’épisode a révélé sur la fonction de réaction Fed

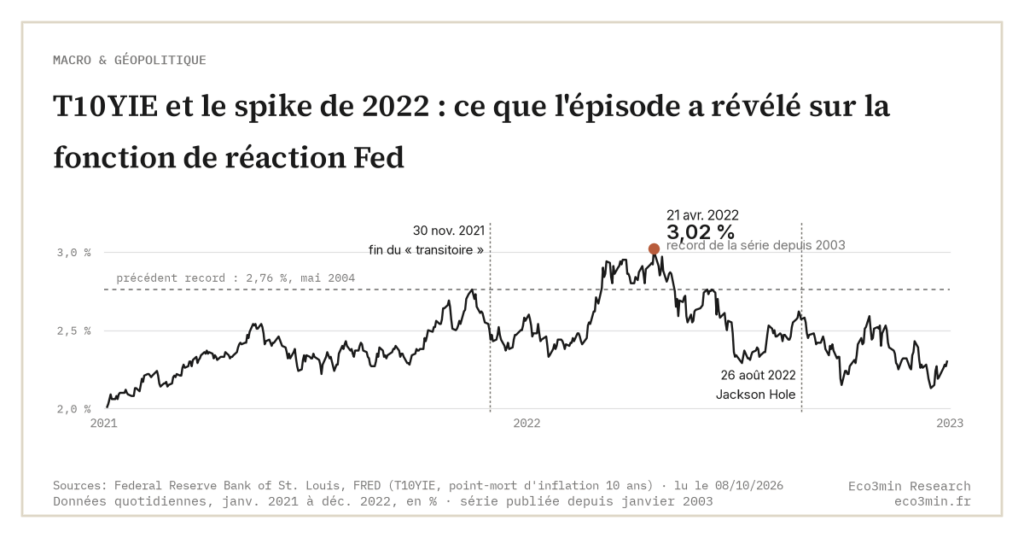
Le 21 avril 2022, T10YIE touche 3,02 % : plus haut niveau de toute la série, publiée depuis 2003. L’épisode constitue le test grandeur nature de la fonction de réaction Fed et reste, quatre ans plus tard, la référence implicite de toute lecture du breakeven.
TL;DR
Du 3 janvier au 21 avril 2022, T10YIE a gagné 42 points de base jusqu'au record de la série, 3,02 %, et mis la fonction de réaction Fed moderne à l'épreuve.
- Le pic du 21 avril 2022 (3,02 %, au-dessus du précédent record de 2,76 % de mai 2004) suit le pivot de Powell du 30 novembre 2021, qui abandonne la qualification « transitoire » de l'inflation post-COVID.
- Décomposée sur les séries FRED (DGS10 = T10YIE + DFII10), la hausse simultanée de DGS10 ne venait qu'à un tiers du breakeven, et aux deux tiers du rendement réel : la crédibilité anti-inflationniste est restée largement intacte.
- La réponse Fed s'est faite en trois temps : première hausse de 75 points le 15 juin 2022 (rupture de pattern), discours de Powell à Jackson Hole le 26 août, puis quatre hausses consécutives de 75 points portant la borne haute des Fed funds de 1,00 % à 4,00 % en moins de cinq mois.
- Le seuil de 2,5 % est repassé à la baisse dès le 28 juin 2022, deux mois après le pic, puis retraversé jusqu'au 8 novembre : le retour à l'ancrage a été plus rapide que la dérive, mais pas linéaire.
Cet article retrace la chronologie complète du spike : contexte 2021, montée janvier-avril 2022, réponse Fed, retour à l’ancrage. Pour l’historique complet, voir T10YIE comme indicateur d’anticipations à 10 ans.
Le contexte pré-spike : 2021, le pivot « transitoire abandonné »
Pour comprendre le spike d’avril 2022, il faut revenir à 2021. À cette date, l’inflation CPI américaine accélère progressivement après le creux pandémique : 4,2 % glissant en avril 2021, 5,4 % en juin, 6,2 % en octobre, 7,0 % en décembre selon le Bureau of Labor Statistics. La Federal Reserve maintient pendant tout 2021 une qualification publique des pressions comme « transitoires », héritée du FOMC statement de juillet 2021 et de plusieurs interventions Powell entre l’été et l’automne. Pendant cette période, T10YIE monte de 2,01 % le 4 janvier à un sommet de 2,76 % le 15 novembre 2021 et passe 64 % des séances de l’année entre 2,30 % et 2,55 % : au-dessus de la cible de 2 %, avec une première poussée à l’automne.
Le 30 novembre 2021, Jerome Powell abandonne publiquement la qualification « transitoire » lors d’une audition devant le Sénat. C’est un pivot rhétorique majeur : la Fed reconnaît officiellement que les pressions inflationnistes sont plus persistantes qu’anticipé et qu’un resserrement va devoir intervenir. À ce moment, T10YIE est à 2,50 %, déjà redescendu de son sommet du 15 novembre. La réaction de marché n’est pas immédiate : le breakeven recule jusqu’à 2,33 % le 20 janvier 2022 et n’accélère qu’en mars (2,85 % de moyenne mensuelle), après l’invasion de l’Ukraine.
Plusieurs facteurs externes amplifient le mouvement. Les cycles d’inflation post-2020 se conjuguent à des chocs spécifiques : la guerre en Ukraine déclenchée le 24 février 2022 fait flamber les prix énergétiques européens et déclenche un mouvement de défiance global ; les chaînes d’approvisionnement post-COVID restent perturbées avec des goulots persistants. Le contexte combine donc une politique monétaire perçue comme retardée et une accumulation de chocs réels.
La première hausse Fed funds (modeste, 25 points de base) intervient le 16 mars 2022, trois mois et demi après le pivot rhétorique. À cette date, T10YIE est à 2,80 %. La hausse de 25 points est perçue comme insuffisante par les marchés au regard de l’inflation CPI qui atteint 7,9 % glissant en février 2022. Cette perception alimente la dérive du breakeven dans les semaines suivantes : c’est dans cette fenêtre que se déroule le spike proprement dit.
La séquence du spike : janvier-avril 2022
La séquence chronologique précise est instructive. Le 3 janvier 2022, T10YIE est à 2,60 %. Il recule d’abord : 2,33 % le 20 janvier, 2,44 % fin janvier, 2,55 % le 24 février, jour de l’invasion de l’Ukraine. La hausse vient ensuite : 2,84 % le 15 mars, veille de la première hausse Fed, puis 2,92 % le 18 avril. La poussée finale intervient le 21 avril 2022 : T10YIE touche 3,02 %, le plus haut de toute la série depuis 2003, au-dessus du précédent record de 2,76 % du 19 mai 2004. En juillet 2008, avant la faillite de Lehman Brothers, il ne dépassait pas 2,57 %.
L’amplitude du mouvement mérite d’être qualifiée. Sur 3,5 mois (du 3 janvier au 21 avril 2022), T10YIE a gagné 42 points de base. Ce n’est pas le mouvement le plus rapide de la série : sur une fenêtre de même longueur, 2003 (+70 points), 2010 (+77) et 2012 (+55) ont fait davantage, sans compter les rebonds qui ont suivi la fin 2008 et mars 2020. Ce qui distingue 2022, c’est le point d’arrivée, un record. Comparé aux anticipations à 10 ans estimées par la Fed de Cleveland, dont la série démarre en janvier 1982 à 6,2 %, le spike 2022 reste très contenu en absolu, mais il a constitué le test grandeur nature de la fonction de réaction Fed moderne dans son régime d’inflation targeting.
Une dimension empirique importante : la composition de la hausse de DGS10 pendant la même période se décompose par identité : le rendement nominal est la somme du point-mort (T10YIE) et du rendement réel des TIPS (DFII10), séries FRED. Sur le spike du Treasury nominal qui passe de 1,63 % le 3 janvier à 2,90 % le 21 avril 2022 (+127 pb), seuls 42 points provenaient de T10YIE, soit environ un tiers, contre 85 points pour DFII10 (de −0,97 % à −0,12 %). La majorité du mouvement nominal était portée par la hausse du DFII10 (rendement réel anticipé), pas par les anticipations. Pour le détail technique de cette analyse, voir décomposition de la hausse de DGS10 en 2022.
Cette répartition 1/3 anticipations – 2/3 réel est paradoxale au premier regard : pourquoi la Fed s’est-elle inquiétée si la majorité du mouvement venait du rendement réel anticipé, donc d’un resserrement qui transmettait correctement ? La réponse tient à la dynamique : ce qui inquiétait la Fed n’était pas le niveau atteint à 3,02 %, mais la vitesse d’ascension et le risque que le breakeven s’installe au-dessus de 3 % puis vers 3,5 %, niveau à partir duquel la mécanique auto-réalisatrice des anticipations devient difficile à inverser.
La réponse Fed : juin 2022, Jackson Hole, séquence de hausses
La réponse Fed au spike s’est déclinée en trois éléments distincts mais coordonnés. Le premier est la première hausse de 75 points de base le 15 juin 2022, rupture explicite avec le pattern habituel des hausses de 25 ou 50 points. Cette hausse a été décidée alors que T10YIE était redescendu à 2,60 % le 14 juin, soit déjà 42 points sous le pic d’avril. Le timing de la décision suggère que la Fed agissait moins sur le niveau courant que sur le risque résiduel de remontée.
Le deuxième élément est le discours de Jerome Powell à Jackson Hole le 26 août 2022. Powell a explicitement évoqué un « douloureux » coût de la désinflation et indiqué que la Fed serrerait « jusqu’à ce que le travail soit fait ». Cette communication a marqué un changement de ton public : la Fed reconnaissait que ramener les anticipations sous contrôle exigerait probablement un ralentissement économique significatif, et qu’elle l’acceptait. Le marché a interprété ce discours comme un engagement pluri-trimestriel à maintenir une politique restrictive, indépendamment des données macro à court terme. À la clôture du 26 août, T10YIE est à 2,57 %, soit 45 points sous le pic d’avril.
Le troisième élément est la séquence des quatre hausses consécutives de 75 points de base entre juin et novembre 2022. Cette cadence, sans précédent dans l’histoire moderne du FOMC, porte la borne haute de la cible des Fed funds de 1,00 % à 4,00 % en moins de cinq mois (du 15 juin au 2 novembre), l’équivalent de trois ans de resserrement classique condensés. Cette accélération est calibrée pour démontrer la détermination Fed et empêcher tout retest de la zone des 3 % par T10YIE. Pour le cadre théorique sous-jacent, voir la fonction de réaction Fed actionnée par les anticipations.
Le retour à l’ancrage et les leçons de l’épisode
Le retour à l’ancrage de T10YIE a suivi une trajectoire mesurable. Après le pic du 21 avril 2022, le breakeven retrace sans ligne droite : 2,33 % fin juin, 2,57 % à Jackson Hole, 2,48 % fin août, 2,52 % fin octobre, 2,30 % fin décembre 2022. Le seuil de 2,5 %, souvent lu comme frontière implicite de tolérance de la Fed, est franchi à la baisse dès le 28 juin 2022, deux mois après le pic, puis retraversé treize fois avant la fin de l’année, la dernière séance au-dessus datant du 8 novembre. La Fed ne ralentit qu’ensuite : 50 points le 14 décembre 2022, puis 25 points en février 2023.
La leçon générale de l’épisode tient en trois points. Premier point : un breakeven à 10 ans peut dériver bien avant que l’inflation réalisée ne pose un problème durable, parce qu’il intègre une projection à 10 ans qui dépend de la crédibilité Fed et non du chiffre CPI mensuel courant. La Fed doit donc réagir sur le breakeven même quand le CPI réalisé est temporairement contenu. Deuxième point : le retour à l’ancrage est plus rapide que le mouvement de dérive, à condition que la Fed prenne des mesures qualitativement nouvelles, le passage à 75 points par réunion en est l’exemple paradigmatique. Troisième point : le breakeven ne revient pas mécaniquement vers la moyenne historique 2,1 %, mais vers un niveau d’équilibre qui dépend des anticipations résiduelles post-cycle. Pour la lecture du régime post-épisode, voir retour à l’ancrage et stabilisation 2023-2026.
Une observation contre-intuitive ferme l’épisode : le simple fait que T10YIE ait plafonné à 3,02 % et non 4 % ou 5 % constitue, dans l’histoire des banques centrales, un succès de politique monétaire. Un mouvement de 42 points sur 3,5 mois est un test, pas un échec. La comparaison avec le début des années 1980, où les anticipations à 10 ans estimées par la Fed de Cleveland dépassaient encore 6 %, montre l’ampleur de la progression de la crédibilité des banques centrales depuis l’inflation targeting. L’épisode 2022 doit être lu comme une démonstration que le régime moderne fonctionne, pas comme un avertissement qu’il défaille. Cadre d’ensemble : notre lecture structurelle de l’inflation.
- Le pic de T10YIE à 3,02 % le 21 avril 2022 est le plus haut de toute la série, publiée depuis 2003. La dérive de 42 points de base sur 3,5 mois s’inscrit après le pivot Powell du 30 novembre 2021 abandonnant la qualification « transitoire » de l’inflation post-COVID.
- La hausse de DGS10 sur la même période se décompose sur les séries FRED : seul un tiers provenait du breakeven (anticipations), deux tiers du rendement réel (resserrement Fed transmis). La crédibilité anti-inflationniste est restée largement intacte.
- La réponse Fed s’est articulée en trois temps : première hausse de 75 bp le 15 juin 2022 (rupture du pattern), discours de Powell à Jackson Hole le 26 août, séquence de quatre hausses consécutives de 75 bp portant la borne haute des Fed funds de 1,00 % à 4,00 % en moins de cinq mois.
- Le seuil de 2,5 % a été franchi à la baisse dès le 28 juin 2022, deux mois après le pic, puis retraversé jusqu’en novembre. Le retour à l’ancrage est plus rapide que le mouvement de dérive lorsque la Fed agit avec des outils qualitativement nouveaux.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →T10YIE et anticipations d’inflation à 10 ans : comment les marchés pricent l’inflation future
Le T10YIE est devenu la mesure de référence des anticipations d'inflation à long terme implicites dans les prix…
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…