
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel

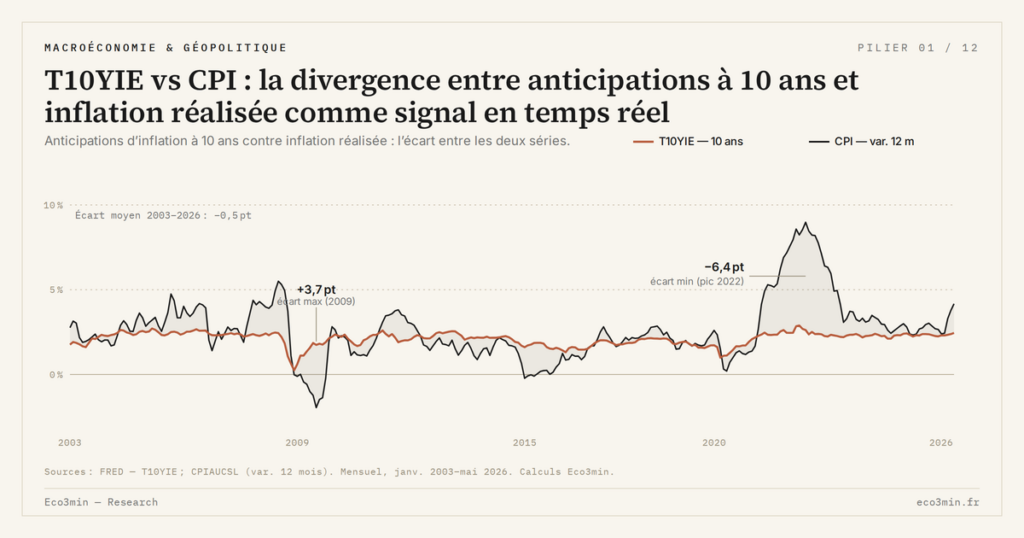
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s’est réalisé. L’écart entre les deux n’est pas une anomalie à corriger — c’est un signal en soi, dont la lecture exige de distinguer niveau, direction et phase de cycle.
TL;DR
Le décalage entre anticipations T10YIE et CPI réalisé fonctionne en indicateur avancé : sa bascule de signe, en mars 2021, a précédé de huit mois l'abandon du « transitoire » par Powell en novembre 2021.
- Moyenne 2003-2026 de -0,5 point, dans une fourchette de -6,4 (juin 2022, CPI à 9,0 % contre un point-mort moyen de 2,62 %) à +3,7 points (juillet 2009, CPI tombé à -2,0 %).
- Le niveau seul est ambigu : depuis 2024, -0,6 point (CPI entre 2,3 % et 4,2 %, T10YIE à 2,3 %) traduit une inflation réalisée au-dessus des anticipations, là où un écart positif signalait une normalisation en 2014.
- La direction compte autant que le niveau : un écart positif qui s'élargit traduit une dérive des anticipations, un écart négatif qui se resserre une sortie de choc (de -6,4 points en juin 2022 à -0,9 un an plus tard).
Cet article expose l’écart T10YIE − CPI comme indicateur quasi temps réel du mismatch entre marché et statistique publique. Pour la logique sous-jacente, voir T10YIE comme mesure d’anticipations à 10 ans.
La nature de l’écart T10YIE − CPI : ce qu’il mesure réellement
T10YIE et CPI mesurent deux choses différentes. T10YIE est une anticipation de marché sur l’inflation moyenne anticipée sur la décennie à venir, exprimée en fréquence quotidienne et reflétant les arbitrages obligataires entre Treasury nominal et TIPS. Le CPI américain mesuré par le Bureau of Labor Statistics (série FRED CPIAUCSL) est un indice statistique publié mensuellement qui capture la variation des prix sur les douze derniers mois, c’est-à-dire une moyenne réalisée passée, pas une projection future.
L’écart entre ces deux grandeurs n’est pas une erreur méthodologique mais une mesure analytique en soi. Quand T10YIE dépasse durablement le CPI glissant 12 mois, les marchés pricent une accélération à venir que la statistique publiée n’a pas encore captée. Quand T10YIE est en deçà du CPI glissant, les marchés pricent une décélération que les données mensuelles n’ont pas encore révélée. Cette propriété fait de l’écart T10YIE − CPI un indicateur quasi temps réel du mismatch entre projection marché et réalité statistique publique.
Sur la période 2003-2026, l’écart moyen entre T10YIE et CPI glissant 12 mois ressort à -0,5 point selon les calculs Eco3min sur les séries FRED (moyennes mensuelles, CPIAUCSL). Ce chiffre moyen masque toutefois une volatilité considérable : la fourchette historique va de -6,4 points (juin 2022, lorsque le CPI culminait à 9,0 % sur un an, 9,1 % en taux brut publié par le BLS, tandis que T10YIE était en moyenne à 2,62 % ce mois-là) à +3,7 points (juillet 2009, lorsque le CPI glissant était tombé à -2,0 % tandis que T10YIE restait à 1,74 %). Cette dispersion est le cœur du signal : l’écart n’est jamais nul de façon stable.
Pour interpréter rigoureusement cet écart, il faut une définition simple du T10YIE pour cadrer l’écart : T10YIE n’est pas une prévision du CPI futur, c’est une projection moyenne implicite augmentée d’une prime de risque inflation et minorée d’une prime de liquidité TIPS. L’écart instantané T10YIE − CPI confond donc trois informations distinctes : différence de nature (prospectif vs rétrospectif), différence de méthode (marché vs statistique), différence de horizon (10 ans moyenne vs 12 mois glissant).
Lecture du niveau de l’écart : positif vs négatif, fourchettes historiques
Un écart positif, T10YIE supérieur au CPI glissant, n’est pas l’état typique du régime américain : de janvier 2003 à août 2026, l’écart n’a été positif que dans 38 % des mois. Deux forces l’expliquent. Les anticipations restent ancrées (T10YIE à 2,11 % en moyenne) alors que le CPI glissant oscille selon les cycles entre -2,0 % et 9,0 %, pour une moyenne de 2,6 %. Et le CPI tourne structurellement au-dessus de l’indice PCE sur lequel la Fed fixe sa cible de 2 %, d’environ 0,3 point par an sur 2003-2025 selon les séries du BLS et du BEA. Quand l’économie est en phase de désinflation cyclique, CPI glissant qui descend mais reste positif, l’écart se creuse positivement parce que T10YIE reste proche de 2 % tandis que CPI converge vers 1 % ou moins.
Un écart négatif, T10YIE inférieur au CPI glissant, apparaît typiquement pendant les phases d’accélération de l’inflation où la statistique réalisée dépasse les anticipations à long terme. C’est la configuration observée pendant le pic 2022 : CPI glissant a touché 9,0 % en juin 2022 tandis que T10YIE était en moyenne à 2,62 % ce mois-là (son record quotidien, 3,02 %, date du 21 avril), soit un écart négatif record de -6,4 points. Ce type d’écart est par construction transitoire : soit le CPI redescend vers le niveau anticipé, soit T10YIE se rapproche du CPI réalisé (signal de désancrage).
Les fourchettes historiques par phase de cycle sont instructives. En phase d’expansion (2003-2007), l’écart moyen était de -0,5 point, négatif dans 78 % des mois. Autour de la crise financière, il est passé de -3,1 points en septembre 2008 à +3,7 points en juillet 2009. En phase de désinflation post-2008 (2010-2015), il est ressorti autour de +0,4 point en moyenne. Pendant la phase 2016-2019, il est resté contenu entre -0,8 et +0,7 point. Le choc 2021-2022 a fait plonger l’écart à -6,4 points avant un resserrement rapide. Depuis 2024, l’écart oscille autour de -0,6 point en moyenne, avec un CPI glissant entre 2,3 % et 4,2 % tandis que T10YIE reste à 2,3 %. À voir également : notre cadre d’analyse de l’inflation.
Cette variabilité par phase de cycle implique que la lecture du niveau seul est insuffisante. Un écart de +1 point en décembre 2014 (sortie de phase déflationniste, signal de normalisation) n’a pas la même signification que l’écart légèrement négatif de 2025, -0,4 point en moyenne (sortie de phase inflationniste, désinflation contenue). C’est pourquoi la lecture exige d’examiner aussi la direction de variation et la phase de cycle dans laquelle l’observation s’inscrit.
Lecture de la direction de variation : élargissement vs resserrement
Au-delà du niveau, la direction de variation de l’écart est elle-même un signal analytique. Quatre configurations principales se rencontrent. Premier cas : un écart positif qui s’élargit, T10YIE qui monte alors que CPI glissant reste stable. Ce mouvement signale une dérive des anticipations marché sans confirmation immédiate dans les données réalisées — c’est typiquement le signal précurseur d’un retournement haussier d’inflation. L’écart s’élargissant fonctionne comme indicateur avancé sur les desks macro.
Deuxième cas : un écart positif qui se resserre, T10YIE qui baisse alors que CPI glissant monte. Ce mouvement signale au contraire que les marchés intègrent un retour rapide vers la cible Fed malgré une statistique encore élevée — c’est la configuration typique de phase de désinflation crédible. Elle ne décrit pas 2022-2023 : l’écart y est resté négatif sans interruption, ce qui relève du quatrième cas.
Troisième cas : un écart négatif qui se creuse, CPI glissant qui monte plus vite que T10YIE. C’est la configuration la plus dangereuse pour la Fed : la statistique dépasse les anticipations, l’ancrage est testé, mais les marchés intègrent encore un retour à la cible. Si l’écart négatif persiste, cela signifie soit que les marchés se trompent (l’inflation va effectivement redescendre rapidement), soit qu’ils sont sur le point de désancrer (T10YIE va remonter pour rejoindre CPI). C’est précisément le test de l’épisode 2022.
Quatrième cas : un écart négatif qui se resserre, CPI glissant qui baisse plus vite que T10YIE ne remonte. Configuration de sortie réussie de choc inflationniste, où la statistique redescend pour rejoindre la projection marché qui n’a jamais véritablement désancré. C’est la configuration observée fin 2022 et début 2023, et qui a permis à la Fed de qualifier le retour à l’ancrage.
Lecture par phase de cycle : sortie de choc vs amorce de tension
La troisième dimension d’analyse est la phase de cycle dans laquelle l’écart s’inscrit. Un même écart de +0,5 point a une signification opposée en sortie de phase déflationniste et en amorce de phase inflationniste, parce que les forces qui le portent ne sont pas les mêmes. La distinction est facilitée par le suivi simultané des dérivées : variation de T10YIE sur 30 et 90 jours, variation de CPI core sur 3 et 6 mois.
En sortie de choc inflationniste, l’écart se resserre par décélération du CPI plus rapide que la baisse de T10YIE, sans forcément redevenir positif : de -6,4 points en juin 2022, il est remonté à -0,9 en juin 2023, puis a oscillé entre -1,7 et -0,05 point depuis 2024. Il n’a plus été positif depuis février 2021. Cette configuration est interprétée comme un succès de politique monétaire : les marchés ont anticipé le retour à la cible, et la statistique converge. Le cadre théorique de cette interprétation est documenté dans l’analyse du corridor actuel du T10YIE.
En amorce de tension inflationniste, typiquement fin 2020 et 2021, l’écart commence positif et stable, puis bascule progressivement vers le négatif à mesure que le CPI accélère plus vite que les anticipations ne se réajustent. C’est cette transition qui constitue le signal d’alerte le plus pertinent : la bascule du signe de l’écart précède de plusieurs trimestres la réaction Fed effective. En 2021, l’écart est devenu négatif dès mars (CPI 2,7 % contre T10YIE 2,28 %), soit huit mois avant le pivot Powell de novembre 2021 abandonnant la qualification « transitoire » et un an avant la première hausse de taux, le 17 mars 2022. Le signal n’est pas infaillible : l’écart était déjà négatif de janvier à mars 2020 sans qu’aucune poussée d’inflation ne suive.
Cette propriété d’antériorité de l’écart sur la réaction Fed est l’une des raisons opérationnelles pour lesquelles le suivi systématique de T10YIE − CPI s’inscrit dans la lecture macro qui dépasse les publications mensuelles du CPI. Le breakeven et la statistique mensuelle sont deux indicateurs complémentaires : ni l’un ni l’autre seul ne capture la dynamique complète, mais leur écart instantané enrichit considérablement la grille de lecture du cycle d’inflation.
Une dernière observation concerne la stabilité du signal. Hors chocs, l’écart T10YIE − CPI reste contenu : entre -0,8 et +0,7 point sur 2016-2019, entre -1,7 et -0,05 point depuis 2024, des phases macroéconomiques sans tension majeure d’inflation. En 2008-2009, en 2021-2023 et momentanément en 2020, l’écart est sorti de cette zone avec une amplitude de plusieurs points. La sortie de fourchette est donc, en elle-même, un signal — la stabilité de l’écart confirme que le marché et la statistique sont alignés, tandis qu’un mouvement brutal signale une transition de régime à examiner.
- L’écart T10YIE − CPI glissant 12 mois mesure le mismatch entre projection marché et statistique réalisée. Moyenne historique 2003-2026 : -0,5 point. Fourchette : -6,4 à +3,7 points selon les phases de cycle.
- Le niveau de l’écart ne suffit pas : un même +1 point a des significations opposées en sortie de phase déflationniste (normalisation) et en sortie de phase inflationniste (désinflation contenue).
- La direction de variation est aussi informative que le niveau : un écart positif qui s’élargit signale une dérive des anticipations ; un écart négatif qui se resserre signale une sortie de choc inflationniste.
- L’écart T10YIE − CPI précède typiquement la réaction Fed de plusieurs trimestres. La bascule de signe (positif vers négatif), en mars 2021, a précédé de huit mois le pivot Powell de novembre 2021 sur la qualification « transitoire » de l’inflation.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →T10YIE et anticipations d’inflation à 10 ans : comment les marchés pricent l’inflation future
Le T10YIE est devenu la mesure de référence des anticipations d'inflation à long terme implicites dans les prix…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…
T10YIE et le spike de 2022 : ce que l’épisode a révélé sur la fonction de réaction Fed
Le 21 avril 2022, T10YIE touche 3,02 % : plus haut niveau de toute la série, publiée depuis 2003.…