
T10YIE dans la fonction de réaction de la Fed : ancrage des anticipations et discours FOMC
La Fed a retiré « well anchored » de ses communiqués en décembre 2021, trois mois avant sa première hausse, et ne parle plus du point mort qu'à l'oral.

Le point mort d’inflation à 10 ans mesure ce que le marché obligataire paie pour se couvrir contre l’inflation sur une décennie. La Fed le lit comme un test de sa crédibilité, et sa manière d’en parler a changé fin 2021.
Le communiqué du FOMC a cessé de qualifier les anticipations d’inflation de « well anchored » en décembre 2021. Le sujet est passé aux conférences de presse et aux minutes, où il revient régulièrement.
TL;DR
La Fed a retiré « well anchored » de ses communiqués en décembre 2021, trois mois avant sa première hausse de taux, et ne commente plus le point mort qu’à l’oral et dans ses minutes.
- Sur 47 communiqués publiés de janvier 2021 à septembre 2026, 7 portent la formule, tous entre le 27 janvier et le 3 novembre 2021 (federalreserve.gov).
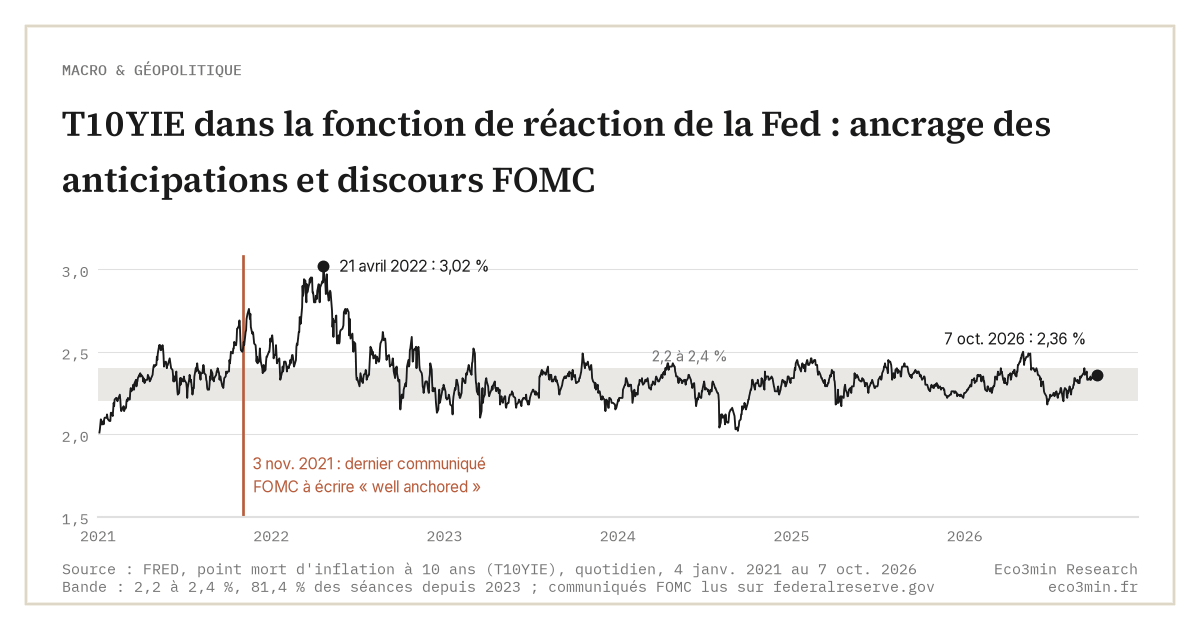
- Le point mort à 10 ans (T10YIE) a culminé à 3,02 % le 21 avril 2022 ; depuis 2023, 81,4 % des séances se situent entre 2,2 % et 2,4 %.
- Le 16 septembre 2026, la Fed a relevé sa cible à 3,75-4,00 % avec un point mort à 2,33 % : l’ancrage ne l’a pas dispensée d’agir.
Ce que mesure le point mort, et ce que la Fed appelle un ancrage
Le point mort à 10 ans est l’écart entre le rendement d’un emprunt du Trésor américain à 10 ans et celui d’un titre indexé sur l’inflation (TIPS) de même échéance. La série quotidienne T10YIE de la Réserve fédérale de Saint-Louis le publie depuis janvier 2003. Ce n’est pas une prévision pure : l’écart mêle l’inflation attendue, une prime de risque d’inflation et la liquidité relative des TIPS. La gouverneure Adriana Kugler le rangeait le 2 avril 2025 dans ce que la Fed appelle l’« inflation compensation », la compensation d’inflation exigée par les investisseurs. Le cadre de la série est détaillé dans la mesure de référence des anticipations à 10 ans.
La notion d’ancrage a une définition précise. Ben Bernanke, le 10 juillet 2007, entendait par « anchored » des anticipations « relativement insensibles aux données nouvelles ». Loretta Mester, alors présidente de la Fed de Cleveland, ajoutait le 29 juin 2022 une condition de niveau : des anticipations de long terme compatibles avec 2 %. Jerome Powell a précisé l’horizon le 19 mars 2025 : quand la Fed dit « well anchored », elle regarde le long terme, « cinq ans et au-delà ».
La lecture courante fait du point mort un déclencheur, que la phrase rituelle du communiqué aurait branché sur la décision de taux. Les textes votés disent autre chose.
Le communiqué s’est tu au moment d’agir
Le FOMC a publié 47 communiqués de janvier 2021 à septembre 2026 : 46 décisions de réunion et la révision de son cadre en août 2025. De janvier à novembre 2021, chaque communiqué du FOMC visait une inflation de 2 % en moyenne dans le temps et des anticipations de long terme qui restent « well anchored at 2 percent ». Le dernier à l’écrire est celui du 3 novembre 2021, jour où le point mort valait 2,53 %. Le 15 décembre 2021, la phrase a disparu. Aucun des communiqués de 2022 à 2026 ne l’a reprise.
Depuis, le texte voté ne cite plus les anticipations que dans la liste des informations suivies, à côté du marché du travail et des pressions sur les prix. Cette mention elle-même manque aux trois communiqués de juin, juillet et septembre 2026. Le comité a relevé ses taux pour la première fois le 16 mars 2022, avec un point mort à 2,80 %, et celui-ci a culminé à 3,02 % le 21 avril. Le communiqué ne disait alors plus rien de l’ancrage.
Le point mort borne la Fed plus qu’il ne la déclenche.
L’oral a pris le relais. Le 27 juillet 2022, jour d’une hausse de 75 points de base qui portait la cible à 2,25-2,50 %, Jerome Powell rangeait les anticipations parmi les composantes des conditions financières et disait « aimer voir baisser » les mesures de marché. Le point mort était déjà revenu à 2,42 %. Il a touché 2,13 % le 16 décembre 2022, alors que la cible montait encore. Le resserrement a suivi l’inflation réalisée, pendant que le point mort refluait. L’épisode est reconstitué dans l’épisode 2022 et le test de la fonction de réaction.
Un corridor de 2,2 à 2,4 % depuis 2023
Depuis le 1er janvier 2023, le point mort a passé 81,4 % de ses 942 séances entre 2,2 % et 2,4 %. Ses extrêmes sont 2,02 % le 10 septembre 2024 et 2,52 % le 3 mars 2023. Les moyennes annuelles varient à peine : 2,28 % en 2023, 2,27 % en 2024, 2,33 % en 2025 et 2,33 % en 2026, avec un dernier point à 2,36 % le 7 octobre. Le corridor se situe toutefois au-dessus de la moyenne de 2003-2019, 2,06 %.
Les minutes n’en parlent pas moins d’ancrage, en termes constants. Celles de juin et de juillet 2026 notent que les mesures de marché de la compensation d’inflation à long terme « remained well anchored ». Celles de septembre rapportent, par la voix du responsable des opérations de marché, des mesures stables à des niveaux compatibles avec l’objectif de 2 %. En conférence de presse, Jerome Powell répétait jusqu’en mars 2026 la même conclusion : garder les anticipations de long terme bien ancrées. Le 10 décembre 2025, il jugeait les points morts au-delà du très court terme compatibles avec 2 %. Le 28 janvier 2026, interrogé sur les points morts à 2 et 10 ans, il notait le reflux des mesures de court terme.
Lire le point mort comme une prévision d’inflation à dix ans. C’est une compensation, qui mélange l’anticipation, une prime de risque et la liquidité relative des TIPS, et qui peut bouger sans que les anticipations changent. La Fed le croise avec les enquêtes et les mesures à cinq ans dans cinq ans avant de conclure à un ancrage.
Septembre 2026 : ancré, et pourtant une hausse
Le cas de 2026 éclaire la fonction de réaction mieux que celui de 2022. La Fed avait ramené sa cible à 3,50-3,75 % en décembre 2025. Le 16 septembre 2026, elle l’a relevée à 3,75-4,00 %. Le point mort valait 2,33 %, au milieu de son corridor. Les projections publiées le même jour décrivent une inflation qui ne reflue pas : la médiane de l’inflation PCE pour 2026 est passée de 3,6 % en juin à 3,7 %, avec 2,3 % en 2027 et 2,0 % à long terme. La médiane du taux directeur en fin d’année, qui intègre la décision, monte de 3,8 % à 4,1 % (Summary of Economic Projections du 16 septembre 2026).
Kevin Warsh, président de la Fed, qui tient les conférences de presse du FOMC depuis juin 2026, a donné le même jour l’objectif de la politique monétaire : que la compensation d’inflation « dans les prix de marché reste basse » et que les anticipations restent bien ancrées. La formule effacée du communiqué en 2021 revient donc dans la bouche du président, pas dans le texte voté, et comme un but de la décision plutôt que comme sa cause. Christopher Waller l’avait formulé deux mois plus tôt, le 13 juillet 2026 : l’idée qu’un banquier central n’a pas à réagir à une inflation trop haute parce que les anticipations sont ancrées « est fausse ». Il citait à l’appui des TIPS à 2 et 5 ans compatibles avec une inflation de 2,1 % et 2,3 %.
La logique est celle de Bernanke en 2007. Un ancrage solide est ce qui permet à la Fed de traiter un choc d’inflation comme un choc, sans le laisser s’installer dans les salaires et les prix. Le point mort fixe la limite de ce que le comité peut tolérer ; l’inflation réalisée et ses projections décident du calendrier. Le prolongement sur 2024-2026 est traité dans l’ancrage actuel et le discours FOMC de 2024 à 2026.
Ce qui changerait cette lecture
Deux évolutions remettraient le point mort au centre de la décision. La première serait une sortie durable du corridor par le haut, comme au printemps 2022 : un point mort qui suit l’inflation réalisée cesse d’être insensible aux données, ce qui est la définition même du désancrage. La seconde viendrait de la mesure elle-même. Une prime de liquidité des TIPS qui se creuse peut faire baisser le point mort sans que les anticipations bougent, et fausser la lecture dans l’autre sens.
L’indicateur à suivre est l’écart entre le point mort à 10 ans et sa version à cinq ans dans cinq ans (série T5YIFR). Si le 10 ans monte seul, le choc porte sur les prochaines années ; si les deux montent ensemble, c’est l’horizon que la Fed dit surveiller qui bouge. Le cadre plus large de l’inflation est présenté dans le cadre macroéconomique de l’inflation.
Reste une question que les textes laissent ouverte. Si la Fed vise désormais un point mort bas, elle agit sur la variable qu’elle lit pour juger sa crédibilité, et un marché qui anticipe sa réaction peut l’y aider à l’avance.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →T10YIE et anticipations d’inflation à 10 ans : comment les marchés pricent l’inflation future
Le T10YIE est devenu la mesure de référence des anticipations d'inflation à long terme implicites dans les prix…
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…