
Pourquoi la croissance du PIB est un mauvais indicateur pour lire la bourse
Le PIB et les indices actions mesurent deux objets distincts par construction — flux d’activité agrégée d’un côté, stocks de profits futurs concentrés et internationalisés de l’autre. Six asymétries structurelles expliquent pourquoi la corrélation attendue n’est pas seulement faible : elle est mal posée.

La croissance du PIB ne reflète pas la performance des actions. Décryptage des limites du PIB pour comprendre les marchés financiers.
TL;DR
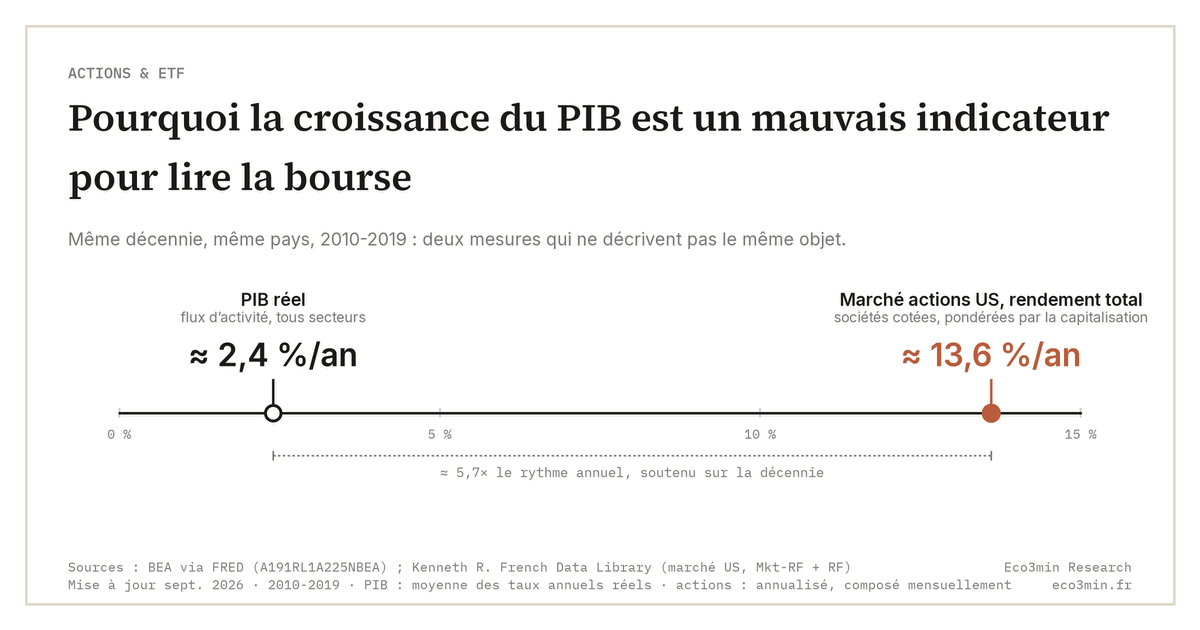
De 2010 à 2019, le PIB américain a crû de 2,40 % par an et le S&P 500 a rendu 13,29 % dividendes réinvestis, un écart qui tient à six asymétries.
- La part des profits de l’ensemble des sociétés dans le PIB américain a oscillé entre 9,05 % et 11,46 % sur 2015-2024 (comptes nationaux du Bureau of Economic Analysis) ; un déplacement d’un point vaut 325 milliards de dollars et pèse davantage sur les indices que le taux de croissance.
- En 2023, le S&P 500 a gagné 24,2 % en cours de clôture pour une croissance réelle de 2,9 % (BEA, millésime courant), l’écart venant de l’anticipation d’un assouplissement monétaire et d’un rebond des bénéfices.
- Les actifs intangibles créent une valeur boursière que la comptabilité nationale capte mal par construction : le système de comptes nationaux capitalise la R&D et les logiciels, et depuis 2025 les données, mais ni les marques ni les effets de réseau.
Présenter le PIB comme le moteur naturel des marchés actions est une commodité narrative qui résiste mal à l’examen des données. La croissance économique et les indices boursiers mesurent deux objets distincts par construction, et la corrélation que beaucoup d’investisseurs intuitionnent ne repose sur aucun mécanisme liant les deux séries. La thèse défendue ici est simple : le PIB reste un bon indicateur de l’économie mais renseigne mal sur les actions, et cela tient à six asymétries structurelles que détaille la suite de l’article.
Cette distinction est centrale pour comprendre les marchés actions : la performance boursière dépend moins de l’intensité de l’activité globale que de la capacité des entreprises cotées à concentrer et pérenniser des flux de profits sous une contrainte financière donnée.
Le chiffre le plus parlant tient en une ligne. Entre 2010 et 2019, la croissance annuelle moyenne du PIB américain s’est établie à 2,40 % selon les données du Bureau of Economic Analysis. Sur la même décennie, le S&P 500 a rendu 13,29 % par an dividendes réinvestis, recalculé mois par mois sur les séries de Robert Shiller. Un facteur cinq et demi, soutenu sur dix ans. En y ajoutant 2020, l’écart se creuse au lieu de se refermer : le PIB tombe à 1,99 % de moyenne à cause du recul de 2,1 % de l’année Covid, le S&P 500 monte à 13,76 %, et le rapport passe à près de sept. Cet écart découle de la combinaison des mécanismes décrits ci-dessous.
Le PIB mesure des flux, les actions valorisent des stocks de profits futurs
Le produit intérieur brut agrège la valeur ajoutée de tous les agents économiques : administrations, ménages, entreprises cotées et non cotées. Il comptabilise un flux de production sur une période, sans distinction entre secteurs rentables et secteurs déficitaires. Une économie peut croître de 3 % grâce à des dépenses publiques, à une consommation financée par endettement ou à des investissements à faible rentabilité immédiate, sans que les profits des sociétés cotées suivent.
Les indices actions, eux, surpondèrent par capitalisation les groupes à fortes marges. Au 31 août 2026, les dix premières capitalisations du S&P 500 pèsent 37,8 % de l’indice (S&P Dow Jones Indices). Le PIB mesure un volume d’activité passé. Les actions actualisent des flux de profits futurs. Deux objets, deux temporalités, deux logiques.
Cette différence structurelle suffit à expliquer pourquoi certaines économies à croissance nominale soutenue connaissent des marchés actions atones, et inversement. Quand la croissance vient de secteurs peu rentables ou de dépenses publiques non créatrices de valeur actionnariale, la divergence entre économie réelle et marchés actions devient mécanique.
La distribution des profits compte plus que le niveau de croissance
Un taux de croissance agrégé ne dit rien sur la répartition de la valeur entre salaires, profits et prélèvements publics. Entre 2015 et 2024, la part des profits après impôts de l’ensemble des sociétés dans le PIB américain a fluctué entre 9,05 % et 11,46 %, pour une moyenne de 10,20 %, selon les comptes nationaux du Bureau of Economic Analysis. Restreinte aux seules sociétés non financières, la part est plus basse et plus mobile en proportion : de 5,01 % à 7,88 % sur la même période, pour une moyenne de 6,26 %. Un point de pourcentage vaut 325 milliards de dollars sur un PIB de 32 500 milliards, deux points en valent 650. L’impact sur les indices dépasse de loin l’influence du taux de croissance lui-même.
Quand la croissance s’accompagne d’une compression des marges (gains de chiffre d’affaires absorbés par les salaires, les matières premières ou les charges financières), les indices peuvent stagner ou reculer dans une économie en expansion. Inversement, une croissance nulle compatible avec une amélioration du pouvoir de fixation des prix et une réduction des coûts unitaires soutient les valorisations. La composition de la croissance pilote davantage que son niveau.
Lire une accélération du PIB comme un signal haussier automatique pour les actions revient à ignorer que la croissance peut provenir de secteurs non cotés, de dépenses publiques improductives ou d’une dynamique salariale défavorable aux marges. La corrélation peut être nulle, voire négative selon la composition.
Le levier des bénéfices et la géographie des revenus
Après ce que mesurent le PIB et les indices, puis la répartition de la valeur, deux asymétries tiennent aux entreprises cotées elles-mêmes. La première est un effet de levier. Le bénéfice est un solde, ce qui reste une fois payés les salaires, les fournisseurs, les intérêts et les impôts. Une partie des coûts étant fixe, toute variation du chiffre d’affaires se reporte amplifiée sur le bénéfice. Le bénéfice publié intègre en outre les dépréciations d’actifs, qui se concentrent dans les crises.
Le bénéfice par action publié du S&P 500, cumulé sur douze mois, est passé de 139,47 dollars pour 2019 à 94,13 dollars pour 2020 (données Shiller, base S&P Dow Jones Indices), soit une baisse d’un tiers. Le PIB nominal américain n’a reculé que de 0,8 % en moyenne annuelle, après une chute de 9 % au printemps 2020 (BEA). Le bénéfice a ensuite plus que doublé, jusqu’à 197,91 dollars sur les douze mois achevés en mars 2022, quand le PIB nominal gagnait 14 % sur la même base. Il a enfin reculé de 13 % sur le reste de l’année 2022, alors que le PIB nominal progressait encore de 7 %. Les rachats d’actions, facilités par des taux bas, gonflent aussi le bénéfice par action indépendamment de l’activité, puisqu’ils réduisent le nombre d’actions entre lesquelles il se partage.
La seconde asymétrie est géographique. Selon la méthode, la part des ventes du S&P 500 réalisée à l’étranger va de 28 %, quand on ne retient que les ventes étrangères déclarées (Goldman Sachs, 2023), à environ 41 % (FactSet, données 2024). Les entreprises du CAC 40 réalisent 75,8 % de leur chiffre d’affaires hors de France (EY, exercice 2025, hors banques, assurances et foncières). Un indice national agrège donc une activité réalisée pour une large part hors de l’économie dont il porte le nom. Quand la demande intérieure ralentit et que la demande étrangère tient, les bénéfices des multinationales cotées peuvent continuer de croître. Plus un indice est internationalisé, moins le PIB domestique renseigne sur lui, ce qui vaut davantage pour Paris que pour New York.
Le PIB regarde derrière, les indices regardent devant
Le PIB est publié avec un délai structurel et fait l’objet de révisions successives. Le sujet est creusé dans le panorama des cycles d’anticipation sur les marchés actions. Les premières estimations trimestrielles paraissent plusieurs semaines après la fin de la période observée. Les chiffres ne cessent ensuite d’être révisés pendant des années. Les marchés actions, eux, intègrent en continu les anticipations sur les trimestres à venir. Les analystes révisent leurs prévisions de bénéfices au fil des commentaires des directions et des carnets de commandes, bien avant que ces signaux n’atteignent les agrégats.
Cette asymétrie temporelle suffit à expliquer des séquences en apparence aberrantes. En 2023, le S&P 500 a gagné 24,2 % en cours de clôture alors que la croissance réelle américaine s’est établie à 2,9 % (BEA, millésime courant, contre 2,5 % à la première estimation). L’écart s’explique par l’anticipation d’un assouplissement monétaire et d’un rebond des bénéfices en 2024. Cette anticipation s’est ensuite partiellement validée. Le PIB documente le passé proche. Les valorisations actualisent l’avenir attendu. Toute corrélation contemporaine est donc structurellement bruitée.
Les intangibles : valeur créée, mais non capturée par les agrégats
Brevets, données, algorithmes, marques, effets de réseau : ces actifs incorporels produisent une part croissante de la valeur des entreprises technologiques dominantes. La comptabilité nationale les capture mal. Une entreprise peut afficher une croissance modeste du chiffre d’affaires comptabilisé dans le PIB, et voir sa valorisation exploser parce que la rentabilité marginale de ses actifs intangibles est très élevée.
Le traitement statistique de ces actifs est partiel par construction. Le système de comptes nationaux capitalise les logiciels depuis 1993 et la recherche-développement depuis sa révision de 2008. Sa version de 2025 ajoute les données, mais laisse hors du champ la valeur de marque et les effets de réseau, qui sont précisément les actifs sur lesquels reposent les valorisations les plus élevées de la cote. Cette zone grise comptable amplifie l’écart entre la croissance mesurée et la performance boursière effective.
Ce que disent ces asymétries pour la lecture des cycles
Le consensus dominant continue souvent de présenter la croissance du PIB comme un indicateur directeur pour les marchés. Cette lecture suppose une transmission linéaire entre activité agrégée et profits. Cette supposition ne tient que dans des économies peu concentrées sectoriellement, faiblement internationalisées et dominées par des actifs tangibles. Aucune économie avancée en 2026 ne remplit ces trois conditions.
L’information boursière passe d’abord par la trajectoire des marges, la pente des taux, la composition sectorielle de la croissance et la formation des anticipations. Une décélération du PIB compatible avec une stabilisation des marges et un assouplissement monétaire est typiquement plus favorable aux indices qu’une accélération du PIB tirée par des secteurs peu rentables ou par un endettement public coûteux.
- Le PIB agrège production et consommation sans distinction de rentabilité ; les actions valorisent des flux de profits futurs concentrés sur quelques secteurs.
- La composition de la croissance (répartition salaires/profits, nature des investissements, poids des intangibles) pèse davantage que le taux agrégé sur la formation des valorisations.
- L’asymétrie temporelle entre publication des statistiques et intégration des anticipations rend la corrélation PIB-bourse structurellement faible.
- Le bénéfice, solde résiduel, amplifie les variations de l’activité, et un indice internationalisé dépend peu de son PIB domestique.
Conséquences pratiques de ces asymétries
- Une économie en ralentissement peut soutenir les actions tant que les marges restent protégées et que le coût du capital recule
- La concentration sectorielle des indices rend l’analyse des bénéfices des leaders plus informative que le PIB pour anticiper les indices
- Les intangibles créent une valeur actionnariale partiellement invisible dans les agrégats macroéconomiques traditionnels
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Marchés actions et cycle économique : la Bourse annonce les reprises mieux que les récessions
Depuis 1960, le creux de la Bourse américaine a précédé celui de l'emploi lors de chacune des neuf…
Limites du CAPE : ce que change la critique de Siegel
Recalculé sur les profits de la comptabilité nationale, comme le propose Siegel, le CAPE vaut 1,56 fois sa…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…