
CAPE vs forward PE vs trailing PE : trois mesures de valorisation, trois horizons, trois lectures

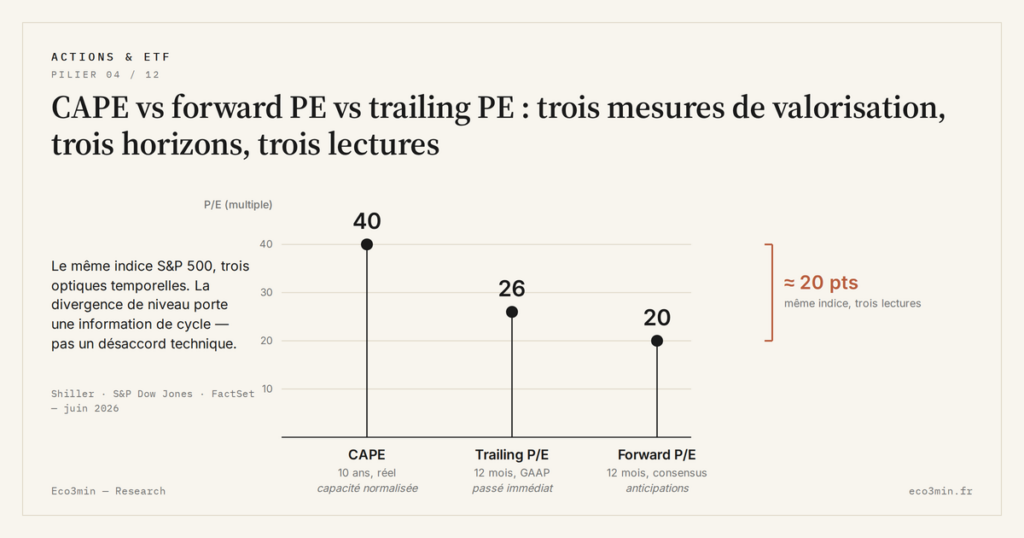
Trois mesures de valorisation circulent en permanence dans les commentaires financiers et sont régulièrement confondues : le CAPE (P/E sur earnings réels 10 ans), le trailing PE (sur earnings GAAP 12 derniers mois) et le forward PE (sur earnings projetés 12 mois par le consensus sell-side). Leurs niveaux divergent fortement et c’est précisément cette divergence qui porte une information analytique distincte.
TL;DR
En juin 2026, le S&P 500 affiche un CAPE de 40,2, un trailing PE proche de 26 et un forward PE de 20,1, soit trois lectures temporelles distinctes du même actif.
- L'écart d'environ 20 points entre le CAPE (40,2) et le forward PE (20,1) en juin 2026 fait paraître le même indice deux fois plus cher selon la mesure retenue : plus du double de la médiane du CAPE depuis 1881 (16,6), à peine au-dessus de la moyenne décennale du forward PE (19,0 selon FactSet).
- Au creux 2008-2009, le trailing PE a dépassé 100 (124 en mai 2009) quand les bénéfices publiés se sont effondrés, tandis que le CAPE touchait 13,3 en mars 2009 ; lire le seul trailing PE aurait inversé le diagnostic.
- Chaque mesure porte un biais documenté : trailing PE cycliquement instable, forward PE tiré par l'optimisme des analystes (10 à 12 % de croissance annuelle prévue contre 6 % réalisés de 1985 à 2009 selon McKinsey), CAPE peu réactif aux ruptures structurelles et, selon Jeremy Siegel, gonflé par la norme FAS 142 de 2001.
Au S&P 500 en juin 2026, le CAPE s’établit à 40,2 selon les données de Robert Shiller, le trailing PE sur bénéfices publiés à 26,1 en mai (25,2 en juin, sur un deuxième trimestre encore estimé) et le forward PE à 20,1 au 26 juin selon FactSet : une dispersion qui ne reflète pas un désaccord technique mais trois optiques temporelles distinctes du même actif.
Trois constructions, trois optiques
Le trailing PE, abrégé en P/E sans qualificatif dans la plupart des supports d’analyse, est la mesure historiquement dominante. Sa construction est mécanique : prix actuel du S&P 500 divisé par la somme des earnings GAAP des quatre derniers trimestres (Trailing Twelve Months, TTM). Cette mesure capture l’optique du passé immédiat : combien le marché paie aujourd’hui pour les earnings effectivement réalisés au cours des douze derniers mois. Sa simplicité d’interprétation explique sa popularité, et sa publication continue par S&P Dow Jones Indices garantit la disponibilité d’une série historique longue.
Le forward PE est construit à partir des earnings projetés sell-side sur les douze mois suivants. Les chiffres sont publiés chaque semaine par FactSet à partir de l’agrégation des estimations consensus des analystes couvrant les sociétés du S&P 500. L’optique est celle des anticipations : combien le marché paie aujourd’hui pour les earnings que le consensus attend dans les douze mois à venir. Le forward PE est moins volatil que le trailing PE, les anticipations bougent plus lentement que les earnings réalisés, mais il intègre un biais documenté sur lequel je reviens en section 3.
Le CAPE est la troisième construction, formalisée par John Campbell et Robert Shiller en 1988. Son optique est différente des deux autres : long terme rétrospectif. Le prix actuel est divisé par la moyenne des earnings réels (CPI-adjusted) des dix dernières années. La méthodologie de calcul détaillée du CAPE couvre les choix techniques. Ce que le ratio mesure analytiquement, c’est la valorisation relative aux earnings normalisés sur un cycle économique complet, soit la capture de la capacité bénéficiaire structurelle plutôt que des earnings ponctuels.
Les trois mesures ne sont pas en compétition pour le même usage analytique. Elles répondent à trois questions distinctes : combien je paie pour le passé immédiat (trailing), combien je paie pour le futur attendu (forward), combien je paie pour la capacité bénéficiaire normalisée (CAPE). Confondre les trois est l’erreur d’interprétation la plus fréquente dans les commentaires de marché grand public.
Divergences historiques de niveau
Sur la période 1990-2025, les mesures ont le plus souvent suivi le même ordre : le CAPE dépassait le trailing PE dans 79 % des mois selon les données de Shiller, les exceptions se concentrant en 1991-1993 et en 2001-2003, quand une moyenne décennale encore haute faisait face à des bénéfices courants déprimés. Cette hiérarchie ne vient pas de l’inflation, que le CAPE neutralise en exprimant les bénéfices en dollars constants. Elle tient à la croissance réelle des bénéfices, qui place leur moyenne sur dix ans sous leur niveau courant, et, pour le forward PE, à la croissance attendue par le consensus, augmentée de son biais optimiste.
Sur le S&P 500 en juin 2026, l’écart entre CAPE et forward PE atteint environ 20 points de multiple, 40,2 contre 20,1 selon les données de Shiller et de FactSet. Cet écart est significatif : la même classe d’actif paraît deux fois plus chère si on prend le CAPE plutôt que le forward PE comme référence. Fin 2025, il était déjà de 18 points (CAPE de 39,6 en décembre, forward PE de 21,8 le 19 décembre). Aucune lecture du « niveau » du marché actions ne peut être indifférente à cette divergence : selon la mesure retenue, on conclut que le S&P 500 est en zone extrême (CAPE à plus du double de sa médiane de 16,6 depuis 1881) ou simplement élevé (forward PE à peine au-dessus de sa moyenne sur dix ans, 19,0 selon FactSet). À rapprocher de la valorisation réelle des actions dépouillée de la monnaie fiduciaire.
Les divergences fluctuent dans le temps. Au creux de la crise de 2008-2009, le trailing PE a explosé au-dessus de 100 parce que les earnings TTM s’étaient effondrés temporairement, alors que le CAPE touchait son plus bas à 13,3 en mars 2009 selon les données de Shiller, le trailing PE culminant à 124 en mai. Cette dispersion en crise est diagnostiquement informative : un trailing PE explosif au creux du cycle signale la temporarité de l’effondrement des earnings, pas une surévaluation structurelle. Lire le trailing PE seul dans cette configuration aurait produit une lecture opposée à celle du CAPE : c’est l’un des cas où le choix de mesure modifie l’interprétation économique. Dans le même esprit : les données derrière l’entrée au plus haut.
À l’inverse, aux pics de 1999 et de 2021, les mesures convergent vers la zone haute : en décembre 1999, le CAPE atteignait 44,2 et le trailing PE 29,7, en décembre 2021 respectivement 38,3 et 23,6 selon les données de Shiller. Le trailing PE et le forward PE deviennent élevés parce que les earnings TTM gonflent moins vite que les prix, et le CAPE est en zone extrême par construction structurelle. Cette convergence des trois mesures en zone haute est précisément ce qui distingue empiriquement les phases de valorisation extrême des phases de simple distorsion cyclique, et le CAPE comme mesure de référence académique tire de cette convergence sa robustesse comme thermomètre de régime.
Biais documentés de chaque mesure
Chaque mesure comporte un biais documenté qui limite ce qu’elle peut dire seule. Le trailing PE est cycliquement instable : ses valeurs aux creux et aux pics du cycle ne sont pas comparables directement à ses valeurs en plateau d’expansion. Cette instabilité n’est pas un défaut au sens conceptuel (elle reflète la mécanique réelle des earnings) mais elle limite l’usage du trailing PE comme thermomètre de régime sur longue période.
Le forward PE intègre le biais optimiste documenté du consensus sell-side. McKinsey l’a chiffré en 2010 : de 1985 à 2009, les analystes ont prévu une croissance des bénéfices de 10 à 12 % par an, quand la croissance réalisée n’a été que de 6 %. Ce biais n’est pas neutre : le forward PE publié à l’instant t tend à sous-estimer le PE qui sera observé en rétrospective sur la même période, d’autant plus que la croissance prévue est élevée.
Le CAPE comporte deux biais documentés. Le premier est sa réactivité réduite aux changements structurels : un changement de profitabilité sous-jacente du S&P 500, bascule vers les services à fortes marges par exemple, met dix ans à s’incorporer pleinement dans la moyenne décennale, ce qui peut maintenir le ratio en zone « élevée » alors que la justification fondamentale a structurellement changé. Le second biais est comptable : selon Jeremy Siegel (Financial Analysts Journal, 2016), la norme FAS 142 de 2001 sur la dépréciation du goodwill a déprimé les bénéfices GAAP publiés depuis, ce qui gonfle mécaniquement le CAPE ; il propose de lui substituer les profits des comptes nationaux (NIPA). La critique méthodologique du CAPE par Jeremy Siegel et autres documente ces deux biais en détail.
Reconnaître ces biais ne disqualifie aucune des trois mesures : c’est précisément ce qui permet de les utiliser correctement. Une lecture rigoureuse de la valorisation actions combine les trois optiques sans en privilégier une, et lit les divergences comme des signaux analytiques propres. Ce point est replacé dans son contexte d’ensemble par comment les profits alimentent les valorisations.
Le signal des divergences
Les écarts entre les trois mesures portent une information cyclique propre, indépendante de leur niveau absolu. Premier signal : un écart CAPE − forward PE qui se creuse au-delà de la moyenne historique signale que le consensus anticipe une forte progression des bénéfices. Le forward PE intègre les anticipations d’earnings douze mois ; si ces anticipations sont élevées, le forward PE descend, creusant l’écart avec le CAPE qui lui reste ancré sur la moyenne décennale rétrospective. Cette configuration est observée dans les phases tardives de cycle, où le consensus anticipe une expansion soutenue des earnings dont l’historique décennal ne reflète pas encore l’intensité.
Deuxième signal : l’écart entre trailing et forward PE mesure la croissance de bénéfices que le consensus attend sur douze mois. Le 26 juin 2026, FactSet calculait un trailing PE de 27,3 sur ses bénéfices réalisés et un forward PE de 20,1, soit des bénéfices attendus environ 36 % au-dessus de ceux des douze derniers mois. Plus cet écart se creuse, plus la valorisation repose sur une croissance encore à venir. Un forward PE supérieur au trailing PE, configuration plus rare, signifierait au contraire que le consensus anticipe un recul des bénéfices.
Troisième signal : la convergence simultanée des trois mesures en zone haute (toutes en zone supérieure à leurs médianes historiques respectives) signale la robustesse d’un régime de valorisation élevée, comme observé en 1999 et 2021. Cette convergence est différente d’une simple lecture statique d’un seul ratio en zone élevée : elle élimine les artefacts cycliques (trailing PE explosif au creux) et les artefacts anticipationnels (forward PE optimiste).
Quatrième signal : le niveau de l’Excess CAPE Yield ajoute une couche d’information transversale en intégrant les taux réels. La construction de l’ECY à partir du CAPE et du real DGS10 permet de distinguer les phases de valorisation extrême avec et sans coussin de prime de risque, une extension analytique du CAPE pur qui est analytiquement la plus utile à long terme.
- Les trois mesures de valorisation actions répondent à des questions analytiques distinctes : trailing PE (combien je paie pour le passé immédiat), forward PE (pour le futur attendu), CAPE (pour la capacité bénéficiaire normalisée), aucune n’est universellement supérieure.
- Sur le S&P 500 en juin 2026, l’écart atteint environ 20 points de multiple entre CAPE (40,2) et forward PE (20,1), un écart qui modifie radicalement le diagnostic de régime selon la mesure retenue.
- Biais documentés : trailing PE cycliquement instable (124 au S&P 500 en mai 2009), forward PE tiré par l’optimisme des analystes (10 à 12 % de croissance prévue contre 6 % réalisés de 1985 à 2009 selon McKinsey), CAPE peu réactif aux changements structurels et, selon Jeremy Siegel, sensible à la norme FAS 142 de 2001.
- Les divergences entre les trois mesures portent une information cyclique propre : convergence en zone haute = robustesse d’un régime extrême, écart croissant entre trailing et forward PE = croissance des bénéfices attendue par le consensus.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Ratio CAPE Shiller : pourquoi le P/E cyclically adjusted reste la référence académique de la valorisation actions long terme
Ratio de valorisation académique formalisé par Robert Shiller en 1988 et popularisé par Irrational Exuberance en 2000, le…
Les limites du CAPE : pourquoi Siegel critique Shiller, le rôle des buybacks et la rupture comptable FASB 142
Le CAPE n'a jamais fait consensus académique complet. La critique la plus structurée vient de Jeremy Siegel qui,…
CAPE 35-40 en 2024-2026 : pourquoi le niveau actuel rejoint le troisième cluster extrême de l’histoire de la valorisation actions
En mai 2026, le CAPE du S&P 500 oscille autour de 35-40 selon Shiller Online Data, troisième passage…