
Actions et ETF : comprendre les cycles, les risques et les mécanismes de marché
Cycles conjoncturels, régimes monétaires et flux de capitaux : les forces structurelles qui déterminent la trajectoire des actions et des ETF.
La performance passée raconte une histoire. Le régime en cours détermine la suivante.
Les marchés actions ne reflètent pas l’économie. Ils reflètent la valeur actualisée des bénéfices futurs dans un régime monétaire donné. Cette distinction, entre économie observable et valorisation anticipative, est la source de la plupart des malentendus sur la Bourse, et elle gagne à être lue dans le cadre Eco3min sur les régimes d’inflation, et la clé de lecture sans laquelle les mouvements de marché semblent incohérents. Lorsque le S&P 500 gagne 26 % en 2023, dividendes réinvestis (Aswath Damodaran, NYU Stern), alors que le consensus anticipe une récession, il n’est pas « déconnecté de la réalité » : il price un soft landing que les données ne confirmeront que six mois plus tard. Lorsqu’il perd 18 % en 2022 sur la même base, malgré des bénéfices encore en croissance, il ne « sur-réagit » pas : il s’ajuste à un régime où le taux réel à 10 ans est passé de -1,19 % en août 2021 à +1,74 % en novembre 2022 (Federal Reserve, série DFII10).
Pour une introduction aux mécanismes économiques et financiers qui structurent la valorisation des actions (notamment comment la gestion passive et les ETF influencent la formation des prix et la concentration des indices) voir notre guide pour apprendre à investir.
La question qui structure ce pilier n’est pas « quelles actions acheter ? » ; elle est : dans quel régime de taux réels, de bénéfices, de flux et de concentration le marché actions évolue-t-il, et quelles en sont les propriétés pour la performance, le risque et l’allocation ?
Ce pilier constitue le cadre analytique dédié aux marchés actions et aux ETF dans l’architecture Eco3min. Il ne duplique pas le pilier Marchés financiers, qui traite des dynamiques transversales de formation des prix, de corrélation et de liquidité sur l’ensemble des classes d’actifs. Ici, l’objet est spécifique : la mécanique de valorisation des actions, le cycle des bénéfices, la composition et la concentration des indices, la révolution de la gestion passive, et les transformations structurelles qui ont modifié la nature même de ce qu’on appelle « investir en actions ». Les sous-piliers (Valorisations et profits, Cycles et anticipations, Révolution passive, Secteurs et thématiques, Retour aux actionnaires, Entreprises et dynamiques sectorielles) déclinent ce cadre.
L’équation structurante : décomposer la performance des actions
Toute performance des marchés actions se décompose en trois composantes, et trois seulement : la croissance des bénéfices, la variation des multiples de valorisation et les dividendes. Cette décomposition n’est pas un exercice théorique : elle est la grille qui permet de diagnostiquer la nature de toute hausse ou baisse, et d’identifier ce qui est soutenable de ce qui ne l’est pas.
Rendement total des actions ≈ Croissance des bénéfices + Variation des multiples + Dividendes
Où : Variation des multiples ≈ Variation des taux réels + Variation de la prime de risque actions
Sur très long terme (1950-2024), le S&P 500 a délivré un rendement total annualisé d’environ 11,5 %, dividendes réinvestis (calcul Eco3min sur les Historical Returns d’Aswath Damodaran, NYU Stern). Pour une lecture historique du couple actions/inflation, voir notre étude ce que 100 ans de données révèlent sur inflation et actions. La croissance des bénéfices par action en a fourni la plus grande part, les dividendes et l’expansion nette des multiples le reste (S&P Global, Shiller). Sur un horizon de 10 ans et plus, la croissance des bénéfices explique plus de 80 % de la variation du rendement total (Bernstein Research). Mais à court et moyen terme, les horizons qui gouvernent les décisions d’allocation, c’est la variation des multiples qui domine. Et les multiples sont une fonction du régime de taux réels. C’est cette articulation que ce pilier formalise.
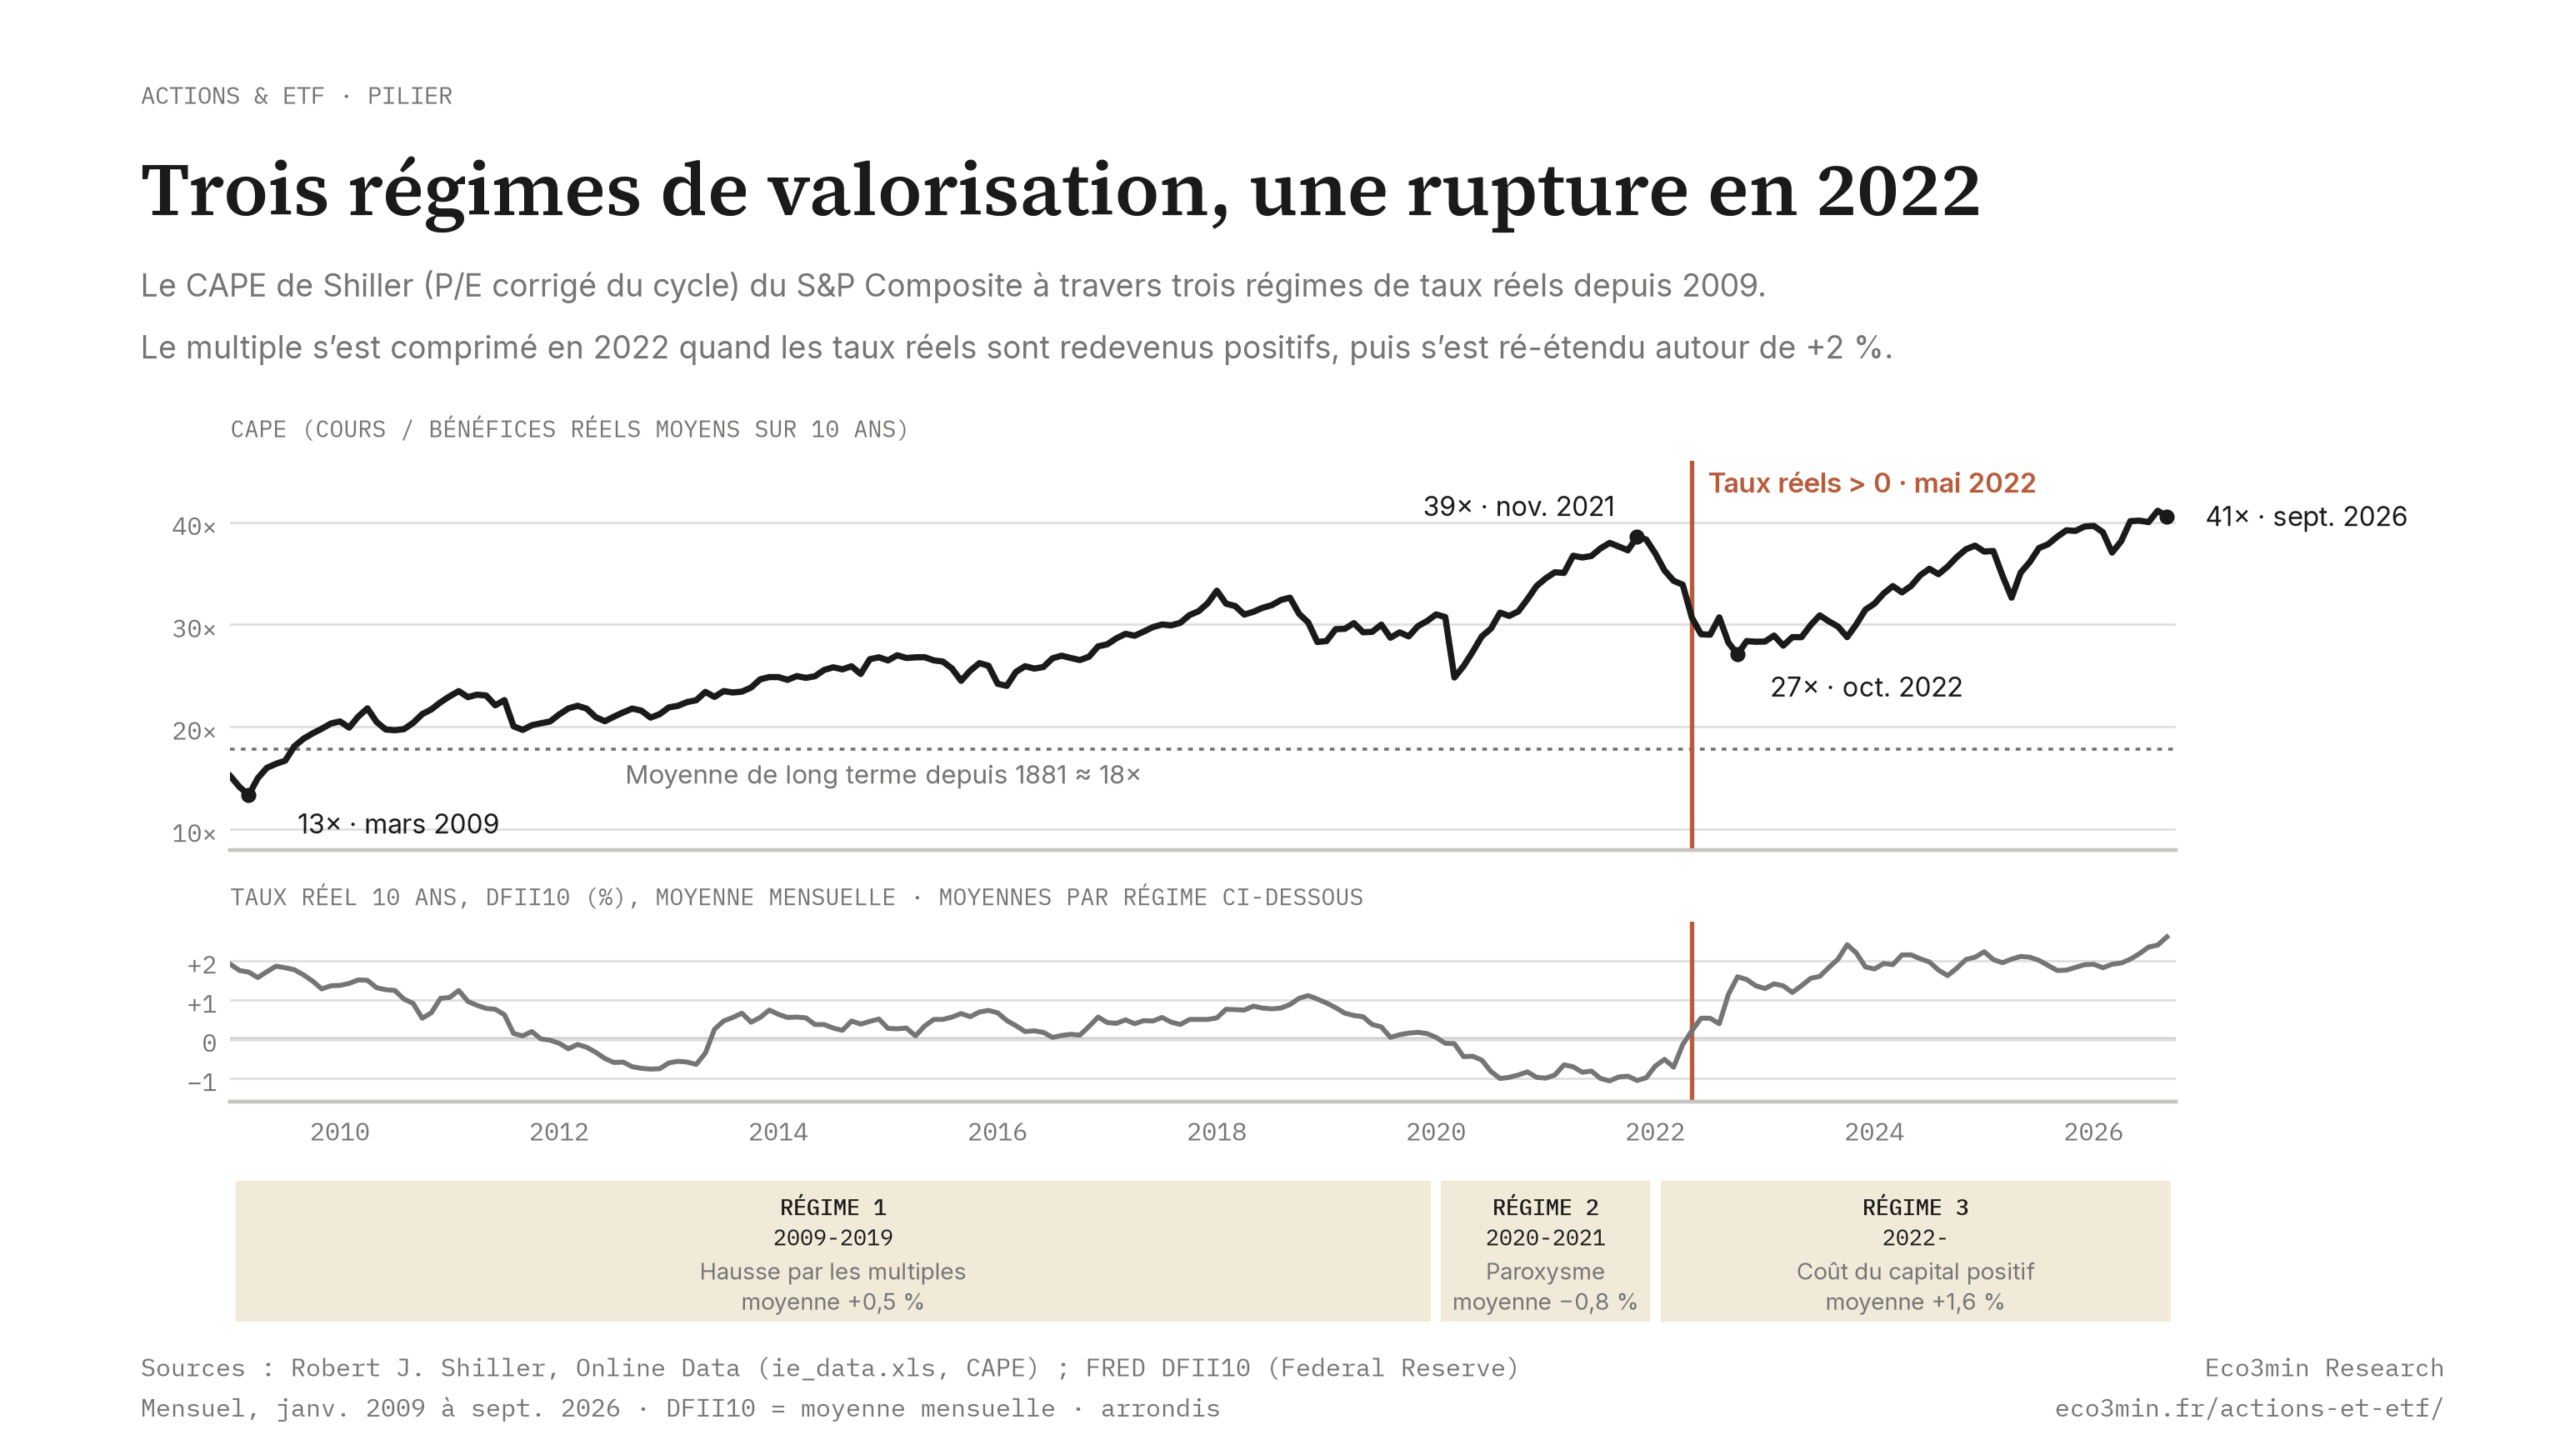
2009-2019 : le régime de la hausse par les multiples
De mars 2009 à fin 2019, le S&P 500 a dégagé un rendement annualisé nettement supérieur à sa moyenne historique de long terme (S&P Global). La décomposition de cette performance est révélatrice de la nature du régime.
Moitié bénéfices, moitié taux
Les bénéfices par action du S&P 500 ont progressé entre 2009 et 2019 nettement plus vite que leur moyenne historique (FactSet), portés par l’expansion des marges, les rachats d’actions massifs (Goldman Sachs) et le poids croissant du secteur technologique. Mais cette croissance n’explique qu’environ la moitié de la performance. L’autre moitié provient de l’expansion du forward P/E, un quasi-doublement du multiple (FactSet), produite par la baisse des taux réels vers zéro et le régime TINA (There Is No Alternative).
Autrement dit, un investisseur qui aurait acheté le S&P 500 en mars 2009 et revendu fin 2019 n’aurait dû qu’environ la moitié de son gain à l’amélioration réelle des fondamentaux des entreprises. L’autre moitié était un effet de régime monétaire, et cet effet n’est reproductible que si les taux réels repassent vers zéro ou en territoire négatif.
La concentration croissante : un trait structurel
La décennie a vu une concentration méthodique de la performance dans un nombre restreint de titres. Les FAANG (Facebook, Apple, Amazon, Netflix, Google) ont vu leur poids dans la capitalisation du S&P 500 bondir entre 2013 et 2019 (S&P Global). Le facteur growth a surperformé le facteur value chaque année à l’exception de 2016 (S&P Global). Cette concentration est la conséquence logique d’un régime de taux bas : les actions de longue duration, dont les flux de trésorerie sont concentrés dans un avenir lointain, bénéficient mécaniquement d’un taux d’actualisation faible. Le régime monétaire ne se contentait pas de soutenir le marché : il sélectionnait les gagnants.
La révolution passive : transformation silencieuse
Simultanément, une mutation structurelle redéfinissait le fonctionnement même des marchés actions. L’actif des ETF américains est passé d’environ 780 milliards de dollars fin 2009 à près de 4 400 milliards fin 2019, puis à plus de 13 300 milliards fin 2025 (Federal Reserve, comptes financiers Z.1). Pour le lecteur qui aborde l’outil ETF avant d’en lire les implications structurelles, notre page débutant sur les ETF en explique le fonctionnement et les pièges classiques. Aux États-Unis, les fonds indiciels et ETF représentent désormais plus de 50 % de l’encours total des fonds actions (ICI, 2024) : une inversion historique par rapport à la gestion active. Cette transformation a trois conséquences mesurables sur la dynamique des marchés : un renforcement des corrélations intrajournalières (les flux indiciels achètent ou vendent tous les composantes simultanément), une réduction de la price discovery (moins d’analystes fondamentaux « votent » avec leur capital), et une amplification mécanique des mouvements dans les indices cap-weighted (les plus gros titres reçoivent les plus gros flux, renforçant leur poids). Le cas est instruit en détail dans le sous-pilier La révolution passive.
2020-2021 : le paroxysme, quand tout monte et que rien ne discrimine
Le stimulus monétaire et budgétaire de 2020-2021 a poussé le régime de valorisation des actions jusqu’à son point de rupture. Avec des taux réels à -1,19 % (TIPS 10 ans, août 2021, Federal Reserve), une liquidité excédentaire de plus de 4 000 milliards de dollars dans le système bancaire (Federal Reserve) et 5 000 milliards de stimulus budgétaire (CBO), les mécanismes correcteurs du marché (le coût d’opportunité du capital, la discrimination par les fondamentaux, la sanction des pertes) étaient temporairement neutralisés.
Les chiffres documentent l’ampleur de la déconnexion. Le S&P 500 a atteint un nouveau record en août 2020, cinq mois seulement après son creux de mars, l’une des récupérations les plus rapides de son histoire. Le taux de chômage était alors encore à 8,4 % (BLS). Le forward P/E s’est hissé nettement au-dessus de sa moyenne historique (FactSet). L’indice Goldman Sachs Non-Profitable Technology, qui regroupe les entreprises tech sans bénéfices, a plus que doublé en 11 mois (Bloomberg). Le nombre d’introductions en bourse (IPO) a atteint 1 035 en 2021, un record depuis 2000 (Renaissance Capital). L’encours des SPAC a dépassé 160 milliards de dollars (SPAC Research). GameStop a atteint 483 dollars, très au-dessus de son point bas (NYSE).
Ce n’était pas un accident : c’était la conséquence mécanique d’un régime où le capital n’avait plus de prix. La rationalité individuelle de chaque décision (investir plutôt que détenir du cash à rendement réel négatif) a produit un résultat collectif insoutenable. Les conditions nécessaires à ce régime ont disparu en 2022. Elles ne sont pas revenues.
2022-? : le nouveau régime, quand le capital retrouve un prix
Le resserrement monétaire de 2022-2023 a restauré le mécanisme fondamental que la décennie précédente avait neutralisé : la discrimination par le coût du capital. Lorsque les taux réels sont positifs et le cash rapporte 5 %, le capital n’est plus contraint de se déplacer vers les actifs risqués : il le fait uniquement si le rendement attendu justifie le risque. Ce changement a transformé la nature même du marché actions.
La compression des multiples : repricing structurel
Le forward P/E du S&P 500 a fortement reculé entre fin 2021 et octobre 2022 (FactSet). Cette compression a été produite par la remontée des taux réels : le taux à 10 ans indexé sur l’inflation est passé de -1,04 % fin 2021 à 1,58 % fin octobre 2022 (Federal Reserve, série DFII10). L’indice Goldman Sachs Non-Profitable Technology a perdu la majeure partie de sa valeur (Bloomberg). Le Bitcoin s’est effondré depuis son record de novembre 2021 (CoinGecko). Les actifs de longue duration, les plus sensibles au taux d’actualisation, ont subi les pertes les plus lourdes. En 2022, le S&P 500 Value a nettement surperformé le S&P 500 Growth (S&P Global), la plus forte rotation factorielle depuis 2000.
La concentration extrême : un marché à deux vitesses
Puis un phénomène remarquable s’est produit : les multiples du S&P 500 sont nettement remontés jusqu’à fin 2024 (FactSet). Le taux réel à 10 ans atteignait pourtant 2,24 % le 31 décembre 2024 (Federal Reserve, série DFII10). Cette re-expansion apparemment contradictoire s’explique par un niveau de concentration sans précédent. Les Magnificent Seven (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta, Tesla) ont porté la majorité de la hausse du S&P 500 en 2023 (S&P Global). L’indice S&P 500 equal-weight a nettement sous-performé le S&P 500 cap-weighted cette année-là (S&P Global). Seule une minorité des titres du S&P 500 a battu l’indice (S&P Global).
En réalité, le marché est devenu un système à deux étages. Le S&P 493 (hors Magnificent Seven) se traite à des multiples proches de la moyenne historique de l’indice (Goldman Sachs), un niveau cohérent avec des taux réels positifs. Les Magnificent Seven, dont les bénéfices croissent bien plus vite que ceux du reste de l’indice (FactSet), se traitent à des multiples bien supérieurs, justifiés par une croissance exceptionnelle mais créant une dépendance systémique de l’indice à la trajectoire bénéficiaire d’une poignée d’entreprises.
Le retour de la discrimination : faillites, défauts, dispersion
Le changement de régime se mesure aussi par ce qui ne monte plus. Le Russell 2000 (petites capitalisations) a nettement sous-performé le S&P 500 entre 2021 et 2024 (FTSE Russell). Les taux de défaut high yield sont nettement remontés depuis leurs niveaux très bas de 2021-2022 (Moody’s). Les faillites d’entreprises américaines ont atteint 642 en 2023 : le plus haut depuis 2010 (S&P Global Market Intelligence). Quand le capital a un coût, les entreprises qui ne couvrent pas ce coût sont éliminées. Cette sélection, suspendue pendant la décennie précédente, est de retour.
Juger la « cherté » du marché en comparant le P/E du S&P 500 à sa moyenne historique sans tenir compte ni du régime de taux, ni de la composition sectorielle (la technologie pèse plus de 30 % de l’indice, bien davantage qu’il y a trente ans), ni du niveau des marges, bien au-dessus de leurs normes passées. La cherté apparente du S&P 500 est en grande partie un artefact de concentration : le S&P 493 se traite à des multiples cohérents avec le régime de taux actuel.
Les quatre axes d’analyse des marchés actions
Au-delà de la lecture historique des régimes, l’analyse structurelle des marchés actions s’articule autour de quatre dimensions que les sous-piliers déclinent en profondeur.
Axe 1 : le régime de valorisation, taux réels, multiples, prime de risque
Les taux réels fixent le taux d’actualisation. Le taux d’actualisation fixe les multiples. Les multiples gouvernent la performance à court terme. Une hausse du taux réel à 10 ans s’accompagne historiquement d’une compression sensible du forward P/E (Goldman Sachs, 2023). La prime de risque actions (equity risk premium, ERP), l’excès de rendement attendu des actions par rapport aux obligations, s’établissait à 4,23 % fin 2025 selon l’estimation implicite d’Aswath Damodaran (NYU Stern), au niveau de sa moyenne depuis 1960 (4,25 %). Publié dans les estimations de prime de risque actions d’Aswath Damodaran (NYU Stern). À cette aune, le marché n’exigeait pas une rémunération du risque inférieure à sa norme historique, alors même que ses multiples étaient élevés. Cette transmission est suivie dans le sous-pilier Valorisations et profits.
Axe 2 : le cycle des bénéfices, marges, révisions, pricing power
À long terme, les bénéfices gouvernent tout. Leur croissance fournit la plus grande part du rendement du S&P 500 sur longue période (S&P Global, Shiller). La dynamique des révisions, le ratio de révisions à la hausse rapporté au total des révisions, anticipe les inflexions de marché de plusieurs mois (Citi Earnings Revision Index). Lorsque ce ratio passe sous 0,50, la probabilité de sous-performance à moyen terme augmente nettement (Citi Research). Les marges nettes du S&P 500, qui ont atteint un record en 2021, bien au-dessus de leur moyenne historique (FactSet), constituent un facteur de soutien structurel, mais dont la soutenabilité dépend du pricing power des entreprises en régime d’inflation plus élevée. Les sous-piliers Valorisations et profits et Cycles et anticipations développent cette mécanique.
Axe 3 : la structure des flux, passif, buybacks, concentration
Les flux déterminent la direction : les fondamentaux déterminent le point d’arrivée. Les ETF américains ont enregistré près de 1 470 milliards de dollars d’achats nets en 2025 (Federal Reserve, comptes financiers Z.1). Les rachats d’actions des entreprises du S&P 500 se chiffrent en centaines de milliards de dollars par an (Goldman Sachs). Les fonds monétaires ont absorbé des flux considérables en 2023 (ICI). Ces trois flux (entrants passifs, sortants buybacks, concurrents monétaires) constituent les forces tectoniques qui structurent la tendance. L’essor de la gestion passive a mécaniquement renforcé la concentration des indices cap-weighted : les titres les plus gros reçoivent les flux les plus importants, ce qui augmente leur poids, ce qui attire davantage de flux, une boucle auto-renforçante. Cette dynamique de concentration et de dispersion est analysée en détail dans cette analyse dédiée. Le sous-pilier La révolution passive et le sous-pilier Retour aux actionnaires analysent ces mécanismes.
Axe 4 : la composition, quand l’indice n’est pas l’économie
Le S&P 500 n’est pas l’économie américaine : c’est un portefeuille pondéré des plus grandes entreprises cotées aux États-Unis, dont les bénéfices dépendent de la demande mondiale, du cycle technologique et du coût du capital bien davantage que du PIB domestique. Les dix premières capitalisations concentrent à elles seules une part considérable de l’indice (S&P Global). Apple réalise environ 64 % de son chiffre d’affaires hors des États-Unis (10-K, exercice clos en septembre 2025). L’économie américaine est dominée par les services (78 % du PIB, BEA), les PME (47 % de l’emploi, SBA) et la consommation (68 % du PIB, BEA) : segments que les indices ne représentent pas proportionnellement. Cette divergence structurelle est la norme, pas l’exception. Le sous-pilier Cycles et anticipations en formalise les cinq mécanismes.
Les risques structurels du régime actuel
Le nouveau régime de marché concentre des risques de nature différente de ceux du régime précédent. Trois méritent une formalisation.
Le risque de concentration. La sensibilité de l’indice S&P 500 à la trajectoire bénéficiaire de sept entreprises crée une vulnérabilité systémique sans précédent. Si la croissance des bénéfices de Nvidia, Apple ou Microsoft déçoit, ou si le marché réévalue le potentiel de monétisation de l’IA, la correction de ces seuls titres peut entraîner l’ensemble de l’indice, même si les 493 autres composantes sont raisonnablement valorisées. L’indice Herfindahl-Hirschman de concentration du S&P 500 a atteint un niveau record (S&P Global, 2024).
Le risque de corrélation passive. Un ETF large ne supprime pas le risque : il le mutualise en temps normal et le synchronise en temps de stress. L’essor de la gestion passive a réduit le nombre d’acheteurs et de vendeurs fondamentaux sur chaque titre, créant une « illusion de diversification » : en période de stress, les corrélations internes de l’indice convergent vers 1 et la diversification apparente disparaît. Les retraits massifs des fonds actions en mars 2020 (ICI) ont produit des ventes indiscriminées sur l’ensemble des composantes.
Le risque de repricing sectoriel. La technologie représente plus de 30 % du S&P 500 (S&P Global). Les marges très élevées du secteur reposent sur des effets d’échelle, des positions quasi monopolistiques et une fiscalité optimisée. Toute combinaison de réglementation antitrust renforcée, de taxation des profits internationaux et de maturité du cycle d’investissement IA pourrait comprimer simultanément les marges et les multiples du segment qui pèse le plus lourd dans l’indice. L’analyse sectorielle est développée dans le sous-pilier Secteurs et thématiques et dans le sous-pilier Entreprises et dynamiques sectorielles.
De l’analyse des actions aux décisions d’allocation
Le cadre analytique formalisé dans ce pilier ne vise pas à fournir des recommandations : il vise à structurer la lecture des marchés actions dans leur contexte macroéconomique. Un régime de taux réels positifs, de concentration extrême, de marges et de multiples historiquement élevés n’implique pas les mêmes expositions qu’un régime de taux zéro, de hausse diffuse et de multiples en expansion. La compréhension du régime précède la décision d’allocation.
Les principes d’allocation, les cadres stratégiques et les implications concrètes de cette lecture sont développés dans le pilier Stratégies d’investissement, qui constitue le prolongement opérationnel de l’analyse formalisée ici et dans les piliers Politique monétaire et taux, Marchés financiers et Macroéconomie et géopolitique.
Les marchés actions ne reflètent pas l’économie : ils reflètent la valeur actualisée des bénéfices futurs dans un régime monétaire donné. La performance totale se décompose en croissance des bénéfices, variation des multiples et dividendes. À long terme, les bénéfices dominent. À court terme, les multiples dominent, et les multiples sont une fonction des taux réels et de la prime de risque. La décennie 2009-2021 a produit une performance historiquement exceptionnelle dont environ la moitié provenait de l’expansion des multiples : un effet de régime monétaire non reproductible. Le régime qui émerge depuis 2022 se caractérise par des taux réels positifs, une discrimination restaurée, une concentration extrême et un retour des défauts et des faillites. Le diagnostic pertinent n’est pas « quelles actions acheter ? » mais « dans quel régime de taux réels, de bénéfices et de concentration le marché évolue-t-il, et quelles en sont les propriétés pour la performance, la dispersion et le risque ? ». C’est la question à laquelle ce pilier et ses sous-piliers s’efforcent de répondre. Vue d’ensemble : la bibliothèque de comparatifs.
Mis à jour le 30 septembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Cycles et anticipations des marchés actions
Cadre de lecture Cette page constitue une déclinaison analytique du pilier Actions et ETF. Elle formalise le cadre…
Entreprises et secteurs : comprendre les dynamiques économiques structurelles
Cycles économiques, coût du capital, innovation et régulation : les forces structurelles qui déterminent la compétitivité, les marges et…
La révolution passive : ETF et gestion indicielle
La gestion indicielle a transformé en profondeur la structure des marchés financiers. Ce qui relevait d'une innovation marginale…