
Taux nominaux et taux réels : quand la politique se durcit sans décision
Quand l'inflation recule et que le taux directeur ne bouge pas, le taux réel monte : la politique monétaire se durcit sans nouvelle décision. Lecture des taux réels de la Fed et de la BCE depuis 2023.

Quand les taux directeurs cessent de monter, la lecture dominante parle de pause, voire de pivot. La lecture en taux réels raconte une autre histoire : à taux nominal inchangé, chaque recul de l’inflation relève le coût réel du capital. Ce durcissement sans décision a joué en 2023-2024, puis s’est inversé à partir de mi-2024.
TL;DR
À taux directeur inchangé, le recul de l'inflation relève le taux réel. Ce durcissement sans décision a joué en 2023-2024, puis s'est inversé quand les baisses de taux ont dépassé la désinflation.
- Le même taux directeur recouvre deux régimes opposés : à 4 % nominal, une inflation de 2 % donne un taux réel restrictif de +2 %, tandis qu'une inflation de 5 % le rend négatif et accommodant.
- Fin 2025, après les baisses de taux, le taux réel ex post est tombé à 0,75 % pour la Fed et à -0,30 % pour la BCE, contre 1,47 % et 0,30 % un an plus tôt. Les deux banques centrales ont relevé leurs taux en 2026.
Les banques centrales communiquent en taux nominaux. L’économie réelle paie un taux corrigé de l’inflation. Quand l’inflation recule plus vite que les taux directeurs, le taux réel monte sans aucune décision. C’est ce qui s’est produit en 2023-2024, avant que les baisses de taux n’inversent le mouvement.
Le mécanisme prolonge le cadre général exposé dans l’analyse de référence sur le fonctionnement de la politique monétaire et ses effets sur l’économie réelle. L’angle retenu ici est plus précis : montrer pourquoi la lecture en taux nominaux devient trompeuse dès que l’inflation bouge, et comment le degré effectif de restriction peut augmenter sans aucune nouvelle décision.
Le même taux directeur peut signifier deux régimes monétaires opposés
Un taux directeur à 4 % ne dit rien tant qu’on ne précise pas l’inflation observée en face. À 2 % d’inflation, c’est un taux réel de 2 % : restrictif modéré. À 5 % d’inflation, le taux réel devient négatif : accommodant. La même décision peut donc soutenir l’activité ou la freiner selon le contexte de prix. Cette distinction recoupe ce qu’Eco3min développe sur la différence entre taux directeurs, taux de marché et taux réels, et explique pourquoi un environnement monétaire stable en apparence peut continuer de produire des effets restrictifs effectifs.
Fin 2025, la configuration s’est retournée. La Fed a abaissé sa fourchette à 3,50-3,75 % entre septembre et décembre 2025, et la BCE a ramené son taux de dépôt à 2 % en juin 2025. L’inflation sous-jacente a cessé de reculer : 2,87 % pour le PCE sous-jacent américain et 2,3 % pour l’IPCH sous-jacent de la zone euro en décembre 2025. Le taux réel ex post, taux nominal moins inflation réalisée, a donc baissé sur un an, de 1,47 % à 0,75 % pour la Fed et de 0,30 % à -0,30 % pour la BCE (séries détaillées plus bas).
Côté entreprise, ce différentiel peut rendre le coût du capital plus contraignant que ne le suggère la communication officielle. Ce fut le cas en 2023-2024. Côté ménage, le crédit peut rester cher en termes réels, même quand les taux affichés cessent de progresser. Ce raisonnement prolonge celui exposé dans la garantie nominale face à l’inflation.
Le consensus lit le mouvement, l’analyse lit le niveau
La grille dominante interprète le degré de restriction monétaire à partir des variations de taux nominaux. C’est ce qui explique pourquoi les marchés peuvent monter malgré une courbe des taux inversée : ils valorisent la trajectoire anticipée plus que le niveau actuel. La stabilisation, voire l’anticipation de baisses futures, est traitée comme un signal d’assouplissement, alors qu’elle ne décrit que l’arrêt du durcissement nominal. Sur la même question : pourquoi le taux réel prime sur le nominal.
L’analyse Eco3min diverge sur ce point. Tant que l’inflation recule à taux nominal inchangé, la politique monétaire se durcit en termes réels sans aucune nouvelle hausse. Le dossier est instruit dans la cartographie Eco3min de la transmission monétaire au tissu d’entreprises. Ce qui compte est la position du taux nominal face à la dynamique des prix, plus que le sens du dernier mouvement.
Les taux directeurs réels de la Fed et de la BCE depuis 2023
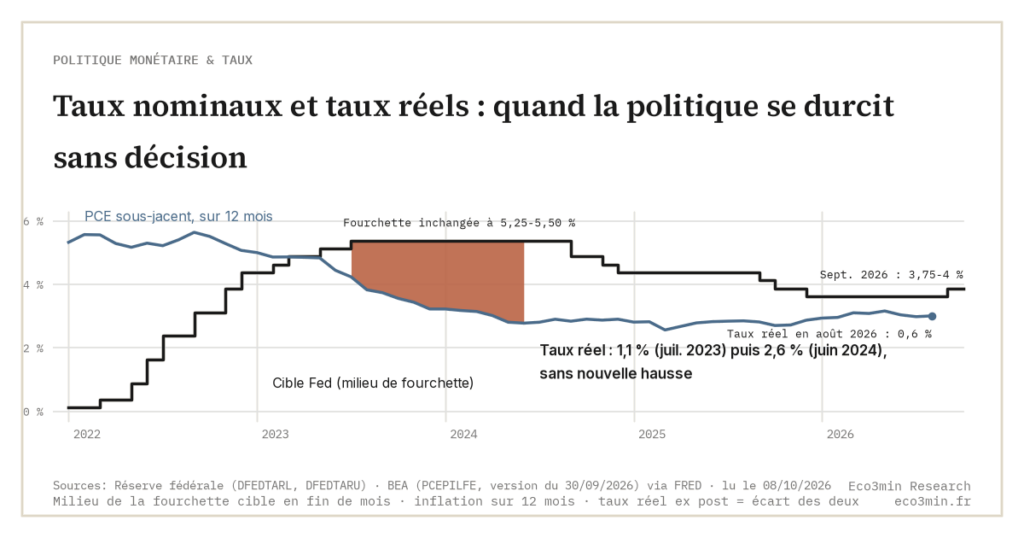
Le taux directeur réel se lit ici en mesure rétrospective : le taux directeur moins l’inflation sous-jacente observée sur les douze derniers mois, et non l’inflation anticipée. Pour la Fed, le calcul retient le milieu de la fourchette cible et l’indice des prix de la consommation (PCE) hors énergie et alimentation. Pour la BCE : taux de la facilité de dépôt et indice des prix harmonisé (IPCH) hors énergie, alimentation, alcool et tabac.
| Fin de mois | Fed, fourchette cible | PCE sous-jacent | Taux réel Fed (milieu de fourchette) | BCE, taux de dépôt | IPCH sous-jacent | Taux réel BCE |
|---|---|---|---|---|---|---|
| Juillet 2023 | 5,25-5,50 % | 4,24 % | 1,14 % | 3,50 % | 5,5 % | -2,00 % |
| Septembre 2023 | 5,25-5,50 % | 3,74 % | 1,64 % | 4,00 % | 4,5 % | -0,50 % |
| Avril 2024 | 5,25-5,50 % | 3,02 % | 2,36 % | 4,00 % | 2,7 % | 1,30 % |
| Juin 2024 | 5,25-5,50 % | 2,78 % | 2,60 % | 3,75 % | 2,9 % | 0,85 % |
| Décembre 2024 | 4,25-4,50 % | 2,90 % | 1,47 % | 3,00 % | 2,7 % | 0,30 % |
| Avril 2025 | 4,25-4,50 % | 2,68 % | 1,70 % | 2,25 % | 2,7 % | -0,45 % |
| Décembre 2025 | 3,50-3,75 % | 2,87 % | 0,75 % | 2,00 % | 2,3 % | -0,30 % |
| Mai 2026 | 3,50-3,75 % | 3,16 % | 0,46 % | 2,00 % | 2,6 % | -0,60 % |
| Juillet 2026 | 3,50-3,75 % | 2,98 % | 0,64 % | 2,25 % | 2,5 % | -0,25 % |
| Août 2026 | 3,50-3,75 % | 3,01 % | 0,62 % | 2,25 % | 2,4 % | -0,15 % |
Entre l’été 2023 et le printemps 2024, la politique monétaire s’est bien durcie sans nouvelle hausse de taux. La Fed a laissé sa fourchette à 5,25-5,50 % de juillet 2023 à septembre 2024. Par le seul recul de l’inflation, son taux réel a grimpé de 1,1 % à 2,6 % entre juillet 2023 et juin 2024. La BCE a gardé son taux de dépôt à 4 % de septembre 2023 au début de juin 2024. Son taux réel est remonté de -0,5 % à +1,3 % entre septembre 2023 et avril 2024. Dans les deux cas, le statu quo affiché à l’issue des réunions du FOMC comme de celles de la BCE n’avait rien de neutre.
Le mouvement s’est inversé au milieu de 2024. Les baisses de taux ont été plus rapides que le reflux de l’inflation sous-jacente. Le PCE sous-jacent est remonté aux États-Unis à partir du printemps 2025, et l’IPCH sous-jacent oscille entre 2,2 % et 2,6 % en zone euro depuis mai 2025. Le taux réel de la Fed tombe à 0,46 % en mai 2026, son plus bas niveau depuis le printemps 2023. Celui de la BCE est resté négatif d’avril 2025 à août 2026. Les deux banques centrales ont ensuite relevé leurs taux en 2026, la BCE en juin puis en septembre jusqu’à 2,5 %, la Fed en septembre jusqu’à 3,75-4 %. Sur la base de la dernière inflation publiée (août 2026 pour le PCE, estimation rapide de septembre pour l’IPCH), le taux réel remonte ainsi vers 0,9 % pour la Fed et 0 % pour la BCE.
Le taux neutre réel désigne le niveau de taux qui ne freine ni ne stimule l’activité. Il ne s’observe pas et doit être estimé. La dernière estimation de la Fed de New York (modèle Holston-Laubach-Williams, deuxième trimestre 2026) le situe à 1,0 % aux États-Unis et à 0,1 % en zone euro. Au printemps 2026, les deux taux directeurs réels se trouvaient sous ces niveaux. La comparaison reste indicative, car ces estimations sont révisées à chaque publication. Leur dispersion est détaillée dans l’analyse du r-star et de la cible de la Fed.
Pour l’immobilier, la contrainte est surtout venue du taux nominal. En France, le taux moyen des nouveaux crédits à l’habitat est passé de 1,11 % en décembre 2021 à 3,60 % en décembre 2023, puis à 3,20 % en août 2026 (BCE). Pour une même mensualité sur 20 ans, le montant qu’un ménage peut emprunter a baissé de 20,6 % entre fin 2021 et fin 2023. En août 2026, il reste inférieur de 17,7 % à son niveau de fin 2021. Le détail du calcul figure dans l’analyse de la capacité d’emprunt immobilière.
En 2023-2024, la baisse de l’inflation à taux inchangés a ainsi produit un durcissement réel sans décision explicite. Les arbitrages d’investissement se sont durcis, la pression sur les bilans endettés s’est accentuée, et les projets à long horizon (infrastructure, immobilier commercial, capacité industrielle) ont vu leur taux d’actualisation effectif augmenter. Ce type de glissement est rarement perçu comme un resserrement. Il en produit pourtant les effets.
Une lecture macro-financière qui s’inscrit dans le cluster taux
La distinction taux nominaux / taux réels s’inscrit dans le cadre plus large de la politique monétaire et des taux d’intérêt, dont l’impact effectif ne se mesure jamais aux seules décisions affichées. Le coût économique du capital est filtré par le régime d’inflation, par la duration moyenne de la dette des agents et par la sensibilité bilantielle des secteurs intensifs en capital.
Effets différenciés selon les agents
Pour les secteurs à cycles longs (immobilier, infrastructure, industrie lourde), une hausse des taux réels allonge le délai de rentabilité et peut reporter les décisions d’investissement.
Du côté des ménages, l’effet est plus diffus mais persistant. Le pouvoir d’achat du crédit reste contraint tant que les revenus nominaux ne progressent pas plus vite que l’inflation. L’enquête trimestrielle de la BCE sur la distribution du crédit (Bank Lending Survey) montre un retournement en 2026. La demande nette de crédit à l’habitat augmentait encore au premier trimestre (solde net de 9 %), puis a reculé au troisième (-15 %). Celle de crédit à la consommation recule depuis le début de l’année (-2 % au troisième trimestre).
Sur les marchés financiers, ce différentiel peut expliquer certaines déconnexions apparentes : des multiples qui ne se détendent pas malgré une communication monétaire moins agressive, des flux qui restent prudents sur les segments à duration longue.
Ce qui invaliderait la lecture en taux réels
La mesure ex post a trois limites. Elle rapporte le taux directeur à l’inflation passée. Les décisions d’investissement dépendent pourtant de l’inflation attendue, mesurée par les marchés (breakevens, swaps d’inflation) et par les enquêtes. Le taux neutre auquel on la compare est lui-même incertain et révisé à chaque estimation. Enfin, un choc inflationniste exogène (énergie, perturbation des chaînes d’approvisionnement, dépréciation rapide d’une devise majeure) fait baisser le taux réel ex post à politique nominale inchangée. En septembre 2026, l’inflation totale de la zone euro (3,8 % selon l’estimation rapide d’Eurostat) dépassait nettement l’inflation sous-jacente (2,5 %).
Indicateurs concrets pour suivre la contrainte réelle
- Taux réel ex post : taux directeur moins inflation observée sur 12 mois (HICP core ou core PCE selon la zone).
- Taux réel ex ante : taux pratiqués sur le crédit aux entreprises et aux ménages moins anticipations d’inflation à 1 an (enquêtes BCE Consumer Expectations Survey, Survey of Professional Forecasters de la Fed de Philadelphie).
- Investissement productif : formation brute de capital fixe en volume, qui reflète avec retard la perception du coût du capital.
- Spread crédit bancaire : écart entre taux moyens des nouveaux crédits aux entreprises et OIS de référence, mesure indirecte de la prime de risque dans la transmission.
Ce que révèle le décalage entre taux nominaux et taux réels
- Une stabilisation des taux nominaux peut masquer un durcissement réel tant que l’inflation recule, comme en 2023-2024.
- Le coût du capital pertinent pour l’économie est le taux réel, plus que le taux affiché par les banques centrales.
- Le mouvement s’est inversé à partir de mi-2024 : au printemps 2026, les taux réels de la Fed et de la BCE se trouvaient sous les estimations du taux neutre, avant les hausses de taux de 2026.
Mis à jour le 3 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
DTWEXBGS : lire le dollar broad index comme signal de force systémique
Le DTWEXBGS, indice broad publié par la Réserve fédérale, mesure le dollar contre 26 devises partenaires pondérées par…
FEDFUNDS et le taux directeur Fed : signal central de la politique monétaire et lecture du cycle 2024-2026
Le Federal Funds Rate effectif n'est ni la cible annoncée par le FOMC ni une moyenne arithmétique :…