
Bitcoin ou Nasdaq : une corrélation qui se resserre
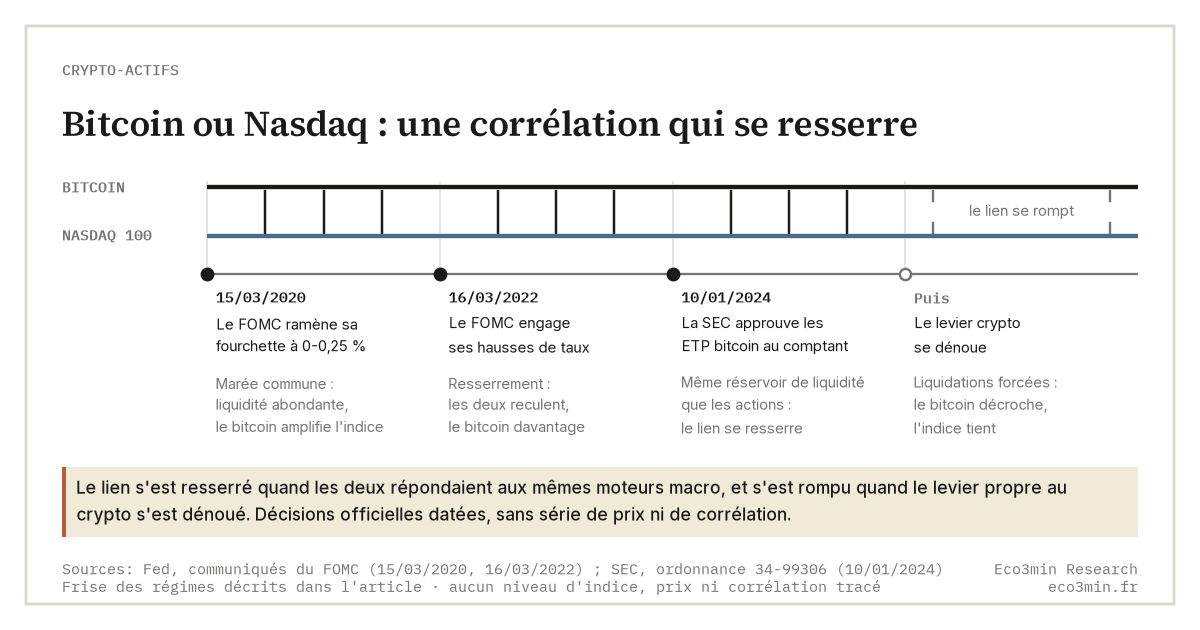
Le Nasdaq 100 est un panier de cash-flows de méga-capitalisations technologiques ; Bitcoin est un actif sans cash-flow qui se négocie sur la liquidité mondiale. En une décennie, les deux se sont rapprochés — la vraie différence n’est pas leur direction mais leur mécanisme, qui explique pourquoi Bitcoin amplifie l’indice en phase risk-on et décroche violemment quand le levier crypto se dénoue.
Dans ce comparatif
Pourquoi ce comparatif compte
Bitcoin a longtemps été présenté comme un actif suivant sa propre logique, décorrélé des actions. Les données racontent autre chose. Depuis le choc de liquidité de 2020, Bitcoin et le Nasdaq 100 évoluent dans la même orbite, et la question pour tout allocataire n’est plus de savoir s’ils sont liés, mais à quel point, et à quel moment ce lien se rompt.
Ce qu’est Bitcoin
Bitcoin est un actif numérique à offre fixe, sans bénéfice, sans dividende et sans émetteur central. Son prix résulte entièrement de l’équilibre entre acheteurs et vendeurs, ce qui le rend très sensible à la liquidité mondiale et à l’appétit pour le risque. Sa volatilité annualisée depuis 2015 avoisine 54 %, bien au-dessus de celle du S&P 500, selon des données compilées par Winthrop Wealth.
→ Décryptage complet : Comment Bitcoin corrèle-t-il avec les actifs à risque traditionnels ?
Ce qu’est le Nasdaq 100
Le Nasdaq 100 suit les 100 plus grandes entreprises non financières cotées au Nasdaq, pondérées par capitalisation. Il est très concentré : les « Sept Magnifiques » et les dix premières lignes pèsent très lourd dans l’indice, d’après les données Nasdaq et YCharts. Contrairement à Bitcoin, c’est une créance sur des bénéfices réels qui croissent ou se contractent avec l’économie.
→ Pour situer Bitcoin face à ces actifs : Comment Bitcoin corrèle-t-il avec les actifs à risque ?
Les différences essentielles
La créance sous-jacente. Le Nasdaq 100 est un portefeuille de flux de bénéfices ; sa valorisation repose sur l’actualisation de cash-flows futurs. Bitcoin n’a pas de cash-flow, donc pas d’ancrage fondamental — sa valeur est ce que l’acheteur marginal accepte de payer, mue par la liquidité plutôt que par les profits.
Corrélation et bêta. C’est là que se situe l’angle. Bitcoin et le Nasdaq ne sont pas des actifs opposés ; pendant l’essentiel de la dernière décennie, Bitcoin s’est comporté comme une version à bêta élevé de l’indice. Le FMI a mesuré que la corrélation des rendements quotidiens entre Bitcoin et le S&P 500 est passée de presque zéro en 2017-19 à 0,36 en 2020-21. Les corrélations glissantes avec le Nasdaq 100 ont culminé près de 0,87 mi-2024 après l’approbation des ETF spot, selon des travaux académiques et de S&P Global, Bitcoin amplifiant les mouvements de l’indice via un multiple de volatilité d’environ trois à quatre fois. Lecture connexe : notre panorama des voies d’accès au bitcoin.
Le comportement aux extrêmes. Ce lien étroit dépend du régime, il n’est pas permanent. Quand le levier crypto s’accumule puis se liquide, Bitcoin peut chuter alors que le Nasdaq tient : début décembre 2025, la corrélation sur 20 jours est devenue négative, Bitcoin chutant nettement depuis son pic d’octobre tandis que le Nasdaq 100 restait proche de ses records, d’après CoinDesk. En mars 2026, S&P Global situait la corrélation BTC-Nasdaq récente de nouveau en territoire positif, mais loin du pic de 2024.
Leur comportement selon les régimes
Le pivot, c’est la liquidité et le coût du capital. En conditions de liquidité abondante et risk-on — 2020-21, quand la Fed tenait ses taux près de zéro — les deux actifs ont bondi ensemble, Bitcoin prenant les devants comme expression à bêta plus élevé de la même thèse. Lors du resserrement de 2022, avec des taux réels passant de fortement négatifs à positifs, les deux ont reculé, et Bitcoin a reculé davantage. Le troisième régime est propre à la crypto : quand des liquidations forcées frappent un marché à fort levier, comme lors du dénouement d’octobre-décembre 2025, Bitcoin peut décrocher nettement d’un Nasdaq qui bronche à peine. Le lien se resserre avec les moteurs macro communs et se rompt quand le levier propre à la crypto domine. Trois décisions officielles bornent ces régimes : le FOMC a ramené sa fourchette cible à 0-0,25 % le 15 mars 2020 puis engagé ses hausses le 16 mars 2022, et la SEC a approuvé les ETP bitcoin au comptant le 10 janvier 2024. Ce basculement, quand le levier prend le pas sur les moteurs macro, illustre le rôle du levier et de la liquidité dans les cycles crypto. À rapprocher de : notre dossier sur la lecture des cycles de Bitcoin à travers la liquidité globale.
Bitcoin, c’est le Nasdaq privé de ses cash-flows : il amplifie la même marée de liquidité, jusqu’à ce que son propre levier l’entraîne par le fond. La collection élargie de comparatifs est l’endroit où ces pages sont rassemblées.
→ Cadre d’analyse : Pourquoi Bitcoin se comporte comme un actif de liquidité plutôt qu’or numérique
La confusion fréquente
La croyance répandue veut que Bitcoin soit de l’« or numérique » — une réserve de valeur décorrélée qui diversifie un portefeuille actions. Les données depuis 2020 n’ont pas validé ce cadrage. Bitcoin a davantage corrélé avec le Nasdaq qu’avec l’or, et sa corrélation avec les actifs à risque traditionnels a constamment dépassé sa corrélation avec le métal jaune. La description exacte se rapproche d’un actif à risque sensible à la liquidité plutôt que d’une valeur refuge.
→ La distinction en détail : Pourquoi Bitcoin se comporte comme un actif de liquidité plutôt qu’or numérique
Observation pratique
Ce que les données suggèrent pour cadrer votre propre analyse :
- Question à se poser : sur la période qui m’intéresse, Bitcoin se négocie-t-il sur les mêmes moteurs macro que le Nasdaq, ou sur du levier et des flux propres à la crypto ?
- Donnée à surveiller : la corrélation glissante BTC-Nasdaq sur de courtes fenêtres, les taux réels, et les données de levier et de liquidations crypto.
- Parallèle historique : le pic de corrélation de mi-2024 près de 0,87 face au relevé de début décembre 2025 près de -0,43 (CoinDesk, S&P Global).
- Ce que documente la littérature : le FMI, sur la hausse du co-mouvement crypto-actions depuis 2020 et ses limites comme outil de diversification.
Ce sont des informations descriptives destinées à cadrer votre propre analyse. Eco3min ne fournit pas de conseil en investissement.
Aller plus loin
📊 À lire aussi : ce que la recherche documente sur la gestion active ou passive
📁 Comparer encore : Bitcoin ou or · Bitcoin ou Ethereum
Comparatifs liés
Questions fréquentes
À quel point Bitcoin et le Nasdaq sont-ils corrélés ?
Cela dépend du régime. La corrélation des rendements quotidiens entre Bitcoin et les actions américaines était proche de zéro en 2017-19, puis est montée à environ 0,36 en 2020-21 quand les deux réagissaient à la liquidité abondante, selon le FMI. Les corrélations glissantes avec le Nasdaq 100 ont culminé près de 0,87 mi-2024. Elles ne sont pas figées : lors du désendettement crypto de fin 2025, la corrélation sur 20 jours est brièvement devenue négative, avant de redevenir positive début 2026. Passée d’un sommet proche de 0,87 à un niveau négatif en moins de deux ans, une relation aussi mobile porte la marque des cycles et de la volatilité de marchés crypto structurellement instables.
Pourquoi Bitcoin bouge-t-il parfois plus que le Nasdaq ?
Parce que Bitcoin n’a pas d’ancrage de cash-flow et s’est historiquement révélé trois à quatre fois plus volatil que les indices actions larges, il tend à amplifier les mouvements des actifs avec lesquels il corrèle. Quand les mêmes moteurs de liquidité et d’appétit pour le risque poussent le Nasdaq à la hausse, Bitcoin monte souvent davantage ; quand ces moteurs s’inversent, il peut chuter plus fort. La relation ressemble à une position tech à bêta élevé plutôt qu’à une classe d’actifs distincte.
Bitcoin diversifie-t-il encore un portefeuille face aux valeurs tech ?
L’historique depuis 2020 documente une diversification limitée au moment où elle serait la plus utile. Bitcoin a davantage corrélé avec le Nasdaq qu’avec l’or, et ce co-mouvement a eu tendance à s’intensifier lors des épisodes risk-off liés à des chocs macro communs. L’exception est le stress propre à la crypto, quand Bitcoin peut décrocher à la baisse indépendamment des actions — une divergence qui décrit des épisodes passés, pas un signal prospectif.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Gestion active ou passive : ce que documente la recherche
La gestion active sélectionne et pondère des titres pour battre un indice ; la gestion passive réplique cet…
Actions américaines ou internationales : comparaison statistique
Les actions américaines sont des créances sur des sociétés cotées aux États-Unis, dominées par une poignée de méga-capitalisations…
Inflation ou hausse des prix : pourquoi ce n’est pas pareil
L'inflation est une hausse durable et généralisée du niveau général des prix — un phénomène macroéconomique mesuré sur…