
Pourquoi l’emploi reste solide quand l’économie ralentit
L'emploi résiste au ralentissement parce qu'il s'ajuste après l'activité, pas avec elle — sa solidité apparente date le retournement à plusieurs trimestres en arrière.

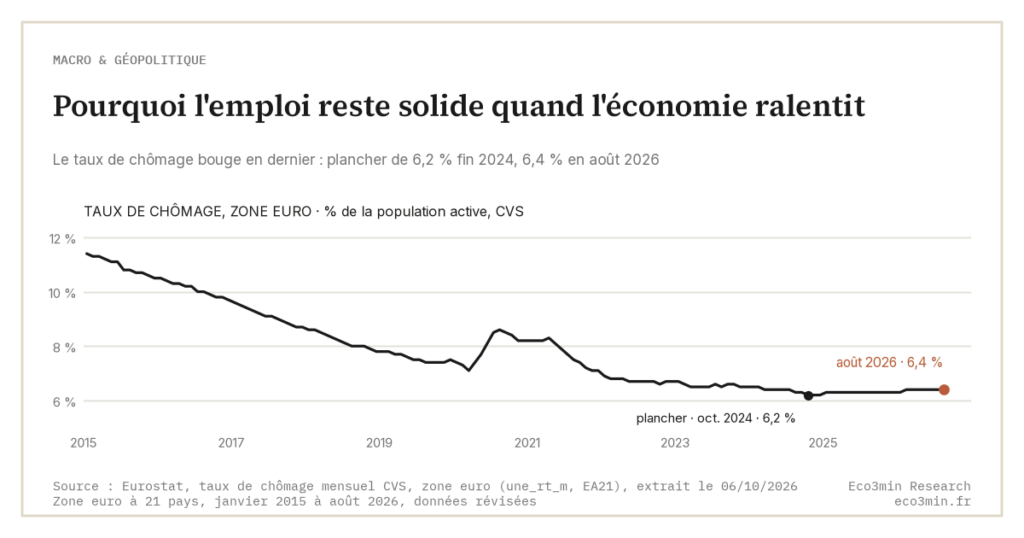
L’emploi résiste souvent au ralentissement parce qu’il s’ajuste après l’activité, pas avec elle.
TL;DR
L'emploi s'ajuste après l'activité, pas avec elle : c'est le dernier indicateur à se retourner, donc le pire pour confirmer un diagnostic de cycle.
- Eurostat mesurait un chômage en zone euro à 6,4 % en août 2026, à peine au-dessus de son plancher de 6,2 % (fin 2024), alors que les heures travaillées par salarié avaient reculé de 0,3 % sur un an au deuxième trimestre 2025.
- Avant de licencier, une entreprise épuise ses marges internes (heures supplémentaires, intérim, CDD non renouvelés, gel d'embauches) invisibles dans le taux de chômage headline ; l'ajustement par les licenciements n'arrive que trois à quatre trimestres après l'inflexion d'activité.
- Aux États-Unis, le temps partiel subi a gagné environ un million de personnes en 2025, 0,6 point de l'emploi total (BLS, décembre 2025) : la composition se dégrade avant le volume.
- Dans la santé, la construction ou les technologies, la rétention de main-d'œuvre (coûts de remplacement élevés, mémoire du choc post-Covid) peut maintenir les effectifs en activité molle et prolonger la photographie d'un marché « fort ».
Quand le chômage reste bas pendant qu’une économie décélère, l’argument du « marché du travail solide » surgit immédiatement pour démentir le diagnostic. La séquence est trompeuse. L’emploi n’est pas le thermomètre du cycle : c’est sa traîne. Les entreprises épuisent d’abord chaque marge interne (heures supplémentaires, intérim, CDD non renouvelés, embauches reportées) avant de toucher au stock de salariés permanents. Un taux de chômage à un plancher historique en pleine décélération ne contredit donc rien : il date l’inflexion à plusieurs trimestres en arrière. Données de référence : la série JOLTS (en anglais) des embauches américaines.
La configuration se rejoue en 2025-2026. La croissance ralentit dans les grandes économies avancées, les marges se compriment, les enquêtes d’investissement se replient, et l’emploi tient. Les marchés y voient un coussin de protection. Statistiquement, c’est le dernier indicateur à se retourner, donc le pire à utiliser pour confirmer un diagnostic de cycle. La question utile n’est pas si l’emploi va finir par fléchir, mais ce que sa résistance actuelle cache déjà. C’est ce niveau de résistance que fixe, trimestre après trimestre, le chômage français mesuré selon les critères du Bureau international du travail.
Ce que le taux de chômage ne montre pas
Les propriétés retardées de l’emploi dans le cycle sont documentées depuis les travaux d’Okun. Avant de licencier, une entreprise coupe les heures supplémentaires, ne renouvelle pas un CDD, gèle les recrutements, accélère le non-remplacement des départs naturels. Aucune de ces décisions n’apparaît dans le taux de chômage headline. L’ajustement par le stock, les licenciements visibles, n’arrive qu’une fois la marge horaire épuisée, parfois trois ou quatre trimestres après l’inflexion d’activité. Une version téléchargeable des données figure dans notre dataset JOLTS (en anglais) des licenciements américains.
Eurostat mesurait un taux de chômage en zone euro de 6,3 % en décembre 2025 et de 6,4 % en août 2026, tout près du plancher de 6,2 % atteint d’octobre à décembre 2024. Les heures travaillées par salarié reculaient déjà de 0,3 % en glissement annuel au T2 2025, pendant que l’emploi progressait de 0,7 % (comptes trimestriels). Cet écart entre stock stable et flux horaire qui se contracte est précisément la signature de la phase préliminaire d’ajustement. Le cycle économique réel et ses séquences d’ajustement intègre ce décalage comme une régularité, pas comme une anomalie rassurante.
La composition se dégrade avant le volume
Le volume tient ; la composition glisse. Aux États-Unis, le nombre de salariés à temps partiel pour raisons économiques a augmenté de 980 000 sur les douze mois à décembre 2025, soit 0,6 point de l’emploi total (BLS), précisément le type de glissement que le taux de chômage ne capte pas. Les nouvelles embauches se font sur des contrats plus courts, à temps réduit, à rémunérations stagnantes en termes réels. La photographie agrégée reste celle d’un marché du travail « solide » ; la dynamique sous-jacente est celle d’une précarisation marginale.
De là le décalage récurrent entre chiffres favorables et ralentissement réel. Un diagnostic de cycle calé sur une remontée nette du chômage opère mécaniquement avec retard. Historiquement, lorsque le chômage commence à grimper de manière significative, la décélération est déjà installée depuis plusieurs trimestres, et l’espace de réaction des politiques économiques s’est rétréci d’autant.
- L’emploi est un indicateur retardé par construction comptable : sa résistance en phase de ralentissement reflète une séquence d’ajustement, pas une solidité fondamentale.
- Les premières marges absorbées (heures supplémentaires, intérim, CDD, gel d’embauches) n’apparaissent jamais dans le taux de chômage headline.
- Diagnostiquer un retournement sur la base d’une hausse visible du chômage revient à intervenir avec trois à quatre trimestres de retard sur l’inflexion réelle.
Une nuance s’impose toutefois. Dans certaines configurations sectorielles (santé, construction, technologies) la résistance de l’emploi traduit une vraie contrainte d’offre : pénuries de main-d’œuvre, coûts de remplacement élevés, mémoire récente du choc post-Covid sur la disponibilité des profils qualifiés. Les entreprises gardent leurs effectifs même en activité molle, par anticipation de la difficulté à recruter au prochain rebond. Cet effet de rétention modifie le comportement d’ajustement par rapport aux cycles précédents et peut prolonger artificiellement la photographie d’un marché du travail « fort ». Les dynamiques de fond du cycle économique doivent intégrer ce changement structurel sans en faire pour autant une dispense de vigilance sur le reste des indicateurs.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12…
T10YIE vs CPI : la divergence entre anticipations à 10 ans et inflation réalisée comme signal en temps réel
T10YIE mesure ce que les marchés anticipent ; le CPI mesure ce qui s'est réalisé. L'écart entre les…
T10YIE en 2024-2026 : lecture du régime d’ancrage post-cycle inflationniste
Depuis fin 2022, T10YIE évolue dans un corridor étroit 2,2-2,4 %. Powell qualifie cette zone de well-anchored, mais…