
Intérêts composés et inflation : décoder l’illusion nominale

Pourquoi accumulation nominale et rendement réel divergent dès que l’inflation s’installe dans la durée, et comment réintégrer le pouvoir d’achat dans la lecture d’une trajectoire.
TL;DR
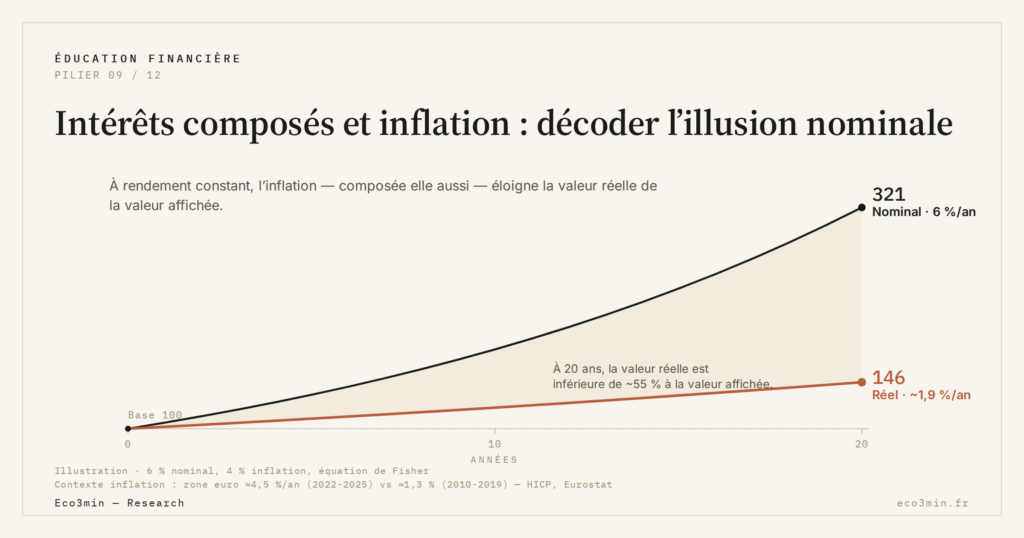
Sur vingt ans, un capital de base 100 atteint ≈321 en valeur nominale mais ≈146 en valeur réelle : l'inflation, composée elle aussi, érode plus de la moitié de l'écart affiché.
- Un rendement nominal de 6 % sous une inflation de 4 % revient à ≈1,9 % réel par an (formule de Fisher) ; l'écart, marginal sur un an, se compose année après année.
- Entre 2022 et 2025, l'inflation moyenne en zone euro (HICP, Eurostat) est ressortie à ≈4,5 % par an, contre ≈1,3 % sur 2010-2019 ; le CPI américain (BLS) a suivi une trajectoire comparable.
- La Commission européenne (prévisions d’automne 2025) voit l’inflation de la zone euro autour de 2 % en 2026 et 2027, au-dessus de la moyenne de 1,35 % de la décennie 2010.
Un mécanisme discret suffit à fausser la lecture d’une projection financière : les intérêts composés s’accumulent toujours en termes nominaux, alors que le pouvoir d’achat se dégrade sous l’effet de l’inflation. Tant que cette distinction reste abstraite, les trajectoires paraissent cohérentes. Dès qu’elle est intégrée dans le calcul, une partie des résultats change de nature. Cette confusion entre valeur affichée et valeur réelle s’inscrit dans des biais de lecture plus larges, détaillés sur la page pilier Éducation financière.
Quand la capitalisation masque l’érosion monétaire
Les calculs d’intérêts composés reposent sur une mécanique simple : chaque période capitalise sur la précédente. Dans cette logique, un capital affichant une croissance régulière semble traduire un enrichissement progressif. Cette lecture domine, car elle correspond à ce que produisent la majorité des outils de projection.
Une partie du consensus pédagogique retient implicitement l’idée que, sur longue période, la capitalisation finit par « compenser » l’inflation. Cette hypothèse suppose une inflation modérée et stable, sans interaction structurelle avec le taux nominal. Dès qu’elle s’installe au-delà de quelques pourcents pendant plusieurs années consécutives, la trajectoire réelle s’écarte nettement de la trajectoire affichée.
Entre 2022 et 2025, l’inflation moyenne en zone euro (HICP, Eurostat) est ressortie à ≈4,5 % par an, contre une moyenne d’environ 1,3 % sur la décennie 2010-2019. Aux États-Unis, le CPI (BLS) a affiché une trajectoire comparable sur la même période. Pourtant, de nombreuses projections continuaient à raisonner en rendements nominaux, sans ajustement explicite du pouvoir d’achat.
Nominal contre réel : un décalage cumulatif, pas ponctuel
L’erreur ne provient pas d’un mauvais calcul, mais d’un glissement de variable. Les intérêts composés amplifient mécaniquement les écarts, y compris ceux liés à l’inflation. Une inflation persistante agit comme un taux négatif implicite appliqué chaque année au stock accumulé. Traduire ce taux implicite en rendement effectif passe par une division et non par une soustraction, exigence qui tient à la relation de Fisher entre taux nominal, inflation et taux réel.
Un rendement nominal de 6 % dans un environnement d’inflation à 4 % correspond à un rendement réel de ≈1,9 % par an (formule de Fisher). Sur un an, l’écart paraît marginal. Sur vingt ans, un capital de base 100 atteint ≈321 en nominal contre ≈146 en réel : la valeur réelle finale est inférieure de plus de la moitié à la valeur affichée. Ce n’est pas le niveau initial qui pose problème, c’est sa répétition. Lecture complémentaire : notre page sur les simulateurs d’épargne, de crédit et d’analyse macro d’Eco3min.
Les projections dominantes lissent cette réalité en se focalisant sur le capital final nominal. L’analyse diverge ici en montrant que l’inflation ne réduit pas seulement le résultat final : elle modifie la pente réelle de la trajectoire, période après période.
Ce que les outils de projection montrent : et ce qu’ils ne montrent pas
Un calculateur d’intérêts composés remplit correctement sa fonction arithmétique : il montre la capitalisation nominale. Sans lecture critique, il peut renforcer une illusion de croissance réelle.
L’outil ne « se trompe » pas. Il répond à une question précise : comment un capital évolue à taux donné. Le problème apparaît quand le résultat est interprété comme un gain économique net, sans rebasage en pouvoir d’achat. Dans un contexte inflationniste durable, cette omission cesse d’être marginale. Toutes les poches ne subissent pas cette érosion au même rythme : la distinction entre épargne, placement et investissement recouvre trois vitesses de perte de pouvoir d’achat.
L’écart entre trajectoire nominale et trajectoire réelle n’est pas linéaire. Plus l’horizon s’allonge, plus la divergence s’accélère, parce que l’inflation, elle aussi, agit de façon composée. Lire cette trajectoire en euros courants plutôt qu’en pouvoir d’achat est l’erreur élémentaire qui soutient la persistance de l’illusion monétaire.
Pourquoi cette illusion est plus visible maintenant
La baisse des taux directeurs de 2024-2025 (taux de dépôt de la BCE ramené de 4 % à 2 % entre juin 2024 et juin 2025) n’a pas ramené l’inflation de la zone euro à son niveau d’avant-crise : 2,1 % en moyenne en 2025, contre 1,35 % sur 2010-2019 (Eurostat). La Commission européenne (European Economic Forecast d’automne 2025) la voit autour de 2 % en 2026 et 2027, et la BCE a relevé son taux de dépôt à 2,50 % le 16 septembre 2026.
Dans ce cadre, la différence entre rendement nominal affiché et rendement réel perçu devient plus lisible. Ce partage entre nominal et réel est suivi sur longue période dans la lecture régime par régime du Livret A réel. Les trajectoires qui semblaient robustes sous hypothèse de faible inflation apparaissent nettement plus fragiles une fois le facteur monétaire réintégré.
Ce que le consensus sous-pondère
Les scénarios centraux supposent souvent que l’inflation est un bruit transitoire autour d’une moyenne basse. Cette hypothèse permet de continuer à raisonner principalement en nominal. L’analyse diverge ici non sur les chiffres, mais sur la variable structurante : la durée pendant laquelle l’inflation reste significative.
Si cette durée s’allonge, même sans accélération supplémentaire, l’effet cumulatif suffit à éroder une part importante de la valeur réelle accumulée. Ce n’est pas un choc, c’est une friction permanente.
Ce qui pourrait invalider cette lecture
Une désinflation plus rapide que prévu, combinée à des gains de productivité réels, réduirait fortement l’écart entre nominal et réel. Un environnement de croissance réelle élevée permettrait d’absorber plus facilement l’érosion monétaire. À l’inverse, une inflation plus volatile ou asymétrique accentuerait encore les écarts observés.
Implications économiques observables
Pour les ménages, la lecture en nominal peut surestimer la capacité d’accumulation réelle. Pour les entreprises, elle peut fausser l’évaluation des rendements à long terme des projets financés. Pour les marchés, elle contribue à maintenir des valorisations fondées sur des flux futurs insuffisamment déflatés.
Assimiler une croissance nominale régulière à un enrichissement réel. Cette lecture ignore l’effet cumulatif de l’inflation sur le pouvoir d’achat du capital, qui agit lui aussi de façon composée.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Épargne, placement, investissement : pourquoi ces trois mots ne désignent pas la même chose
Le trilemme sécurité-liquidité-rendement : chaque fonction occupe un compromis, le centre reste vide. Épargne, placement et investissement désignent…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie annuelle
Chaque année, la Banque de France dresse la photographie de l’épargne réglementée des Français. Derrière une moyenne rassurante…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…