
Le Livret A face aux régimes macro : quand le « sans risque » protège le pouvoir d’achat, et quand il l’érode

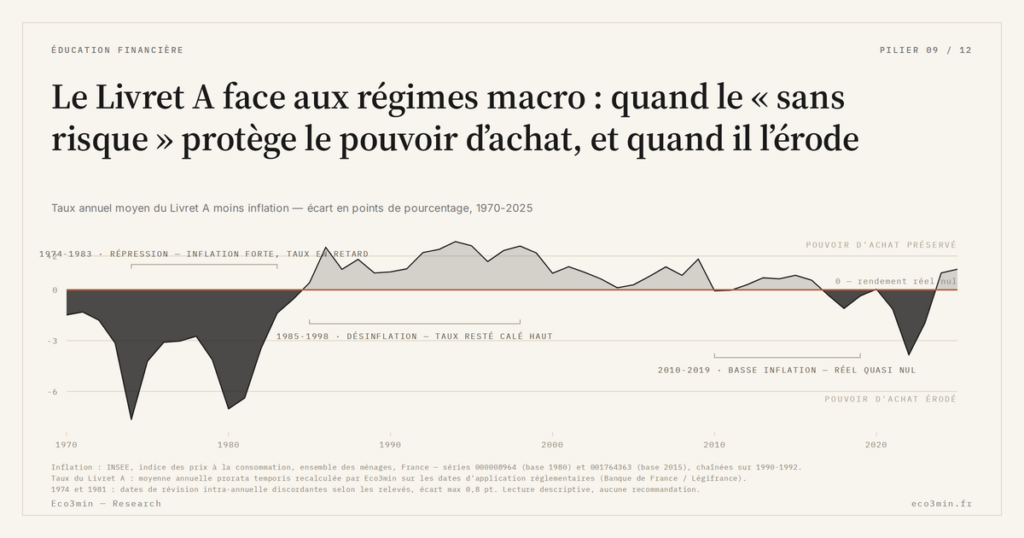
« Le Livret A protège-t-il de l’inflation ? » La question attend un oui ou un non. La série depuis 1960 répond autrement : le rendement réel dépend du régime macroéconomique. Le même instrument protège dans une configuration et érode dans une autre.
« Le Livret A protège-t-il de l’inflation ? » La réponse honnête n’est ni oui ni non : elle dépend du régime macroéconomique. Cet article mappe le rendement réel du Livret A sur les régimes macro de la grille Eco3min. Le pire cas de répression apparaît quand l’inflation est forte et que les taux administrés restent bas par décision politique : le réel devient nettement négatif et l’épargne fond en pouvoir d’achat. Le cas favorable apparaît en désinflation, lorsque le taux nominal a été calé haut et que l’inflation reflue : le réel redevient positif. Entre les deux, des configurations intermédiaires. L’artefact propre : le rendement réel du Livret A classé par régime, à partir de la série 1960–2026, qui transforme une question binaire en lecture conditionnelle. Aucune consigne d’allocation : une grille pour comprendre dans quel régime le « sans risque » tient sa promesse, et dans lequel il la rompt.
En bref. Le rendement réel du Livret A n’est pas une propriété fixe de l’instrument : il dépend du régime macro. En régime inflationniste, quand l’inflation accélère plus vite que le taux administré ne suit, le réel devient nettement négatif (le cas 1974–1983, puis 2021–2023). En régime désinflationniste, quand l’inflation reflue alors que le taux est resté calé haut, le réel redevient positif (le cas 1985–1998). En basse inflation stable, le réel oscille autour de zéro (les années 2010). Le même livret, selon le régime, protège ou érode le pouvoir d’achat.
Une question mal posée
Demander si le Livret A « protège de l’inflation » suppose une réponse stable, valable en tout temps. La série historique montre qu’une telle réponse n’existe pas. Sur soixante-six ans, le même instrument a tantôt préservé le pouvoir d’achat, tantôt l’a laissé fondre de plusieurs points par an. Ce qui change d’une période à l’autre n’est pas le produit, dont les règles sont restées stables, mais le régime macroéconomique dans lequel il s’inscrit. Reformuler la question revient à se demander : dans quel régime le rendement réel du Livret A est-il positif, et dans quel régime devient-il négatif ? Rapportée à une somme précise plutôt qu’à un taux, la même question se traite avec notre simulateur des coefficients de pouvoir d’achat de l’INSEE.
Cette reformulation découle de la nature politique du taux. Parce que le taux du Livret A est fixé par décision publique et ne s’ajuste pas instantanément, son écart à l’inflation dépend du moment du cycle où l’on se trouve. Lire un placement par régime consiste précisément à conditionner son rendement réel attendu au contexte macro, plutôt qu’à lui prêter une qualité intrinsèque.
La grille de lecture : régime d’inflation et réponse du taux
Le rendement réel du Livret A se classe selon deux dimensions croisées. La première est le régime d’inflation : inflation qui accélère, inflation qui reflue, ou inflation basse et stable. La seconde est la position du taux administré relativement à cette inflation : en retard, calé haut, ou aligné. C’est l’interaction des deux qui détermine le signe du réel. Le taux administré s’ajustant toujours avec retard, ce retard joue contre l’épargnant quand l’inflation monte, et en sa faveur quand elle descend. Réglé sur une inflation déjà publiée, ce décalage épouse les inflexions de la série longue de l’inflation française en glissement annuel.
Ce retard n’est pas accidentel : il est inscrit dans la formule. Le taux du Livret A se calcule sur les six derniers mois connus, comme la moyenne de l’inflation hors tabac et du taux interbancaire €STR, arrondie au dixième avec un plancher de 0,5 %, et n’est révisé que deux fois l’an. Il reflète donc, par construction, une inflation déjà passée. Tant que l’inflation suit une pente régulière, l’écart reste contenu ; mais dès qu’elle change brutalement de rythme, à la hausse comme à la baisse, le taux administré met plusieurs trimestres à rattraper le mouvement. Le signe du rendement réel se joue précisément dans ces phases de rupture, où l’inertie de la formule décale le taux servi de l’inflation réellement subie. Mesurer cette inertie au fil des mois est précisément ce que permet l’estimation du prochain taux du Livret A par la formule officielle.
| Régime | Inflation | Taux administré | Rendement réel | Épisodes |
|---|---|---|---|---|
| Répression inflationniste | forte, en hausse | en retard, bas | nettement négatif | 1974–1983, 2021–2023 |
| Désinflation favorable | en baisse | resté calé haut | positif | 1985–1998 |
| Basse inflation stable | faible | faible | quasi nul | 2010–2017 |
| Régime modéré | modérée | suiveur | légèrement négatif (années 1960) à légèrement positif (années 2000) | années 1960, années 2000 |
Le régime de répression : inflation forte, taux bas
C’est la configuration où le « sans risque » rompt sa promesse. Quand l’inflation accélère et que le taux administré reste bas, par inertie de la formule ou par décision politique assumée, le rendement réel devient nettement négatif. Le retard d’indexation se transforme en perte : chaque année, le taux servi reflète une inflation passée, inférieure à l’inflation courante. La période 1974–1983 en est le cas extrême, avec un rendement réel cumulé de l’ordre de −32 % : une inflation comprise entre 9 % et 13,7 % par an (INSEE) face à un taux compris entre 6,25 % et 8,5 % en moyenne annuelle. La séquence 2021–2023 reproduit la même mécanique à plus petite échelle, le plancher de 0,50 % puis un taux relevé à 1 % en février et à 2 % en août 2022, puis à 3 % en 2023, faisant face à une inflation de 5,2 % en 2022 et de 4,9 % en 2023. En 2026, la mécanique se rejoue à petite échelle : le taux, ramené à 1,5 % en février puis remonté à 1,7 % en août, passe sous une inflation de 2,4 % sur un an en août et de 3,0 % en septembre (estimation provisoire de l’INSEE).
Ce régime correspond, dans la grille Eco3min, à la combinaison d’une dynamique inflationniste et de taux réels négatifs entretenus. C’est le cœur de l’atlas du régime de répression : la liquidation silencieuse de l’épargne nominale par une inflation supérieure aux taux servis. Le Livret A n’en est pas une exception mais une illustration particulièrement nette, parce que son taux est explicitement administré.
Le régime favorable : désinflation, taux calé haut
La même inertie produit l’effet inverse lorsque l’inflation reflue. Si le taux nominal a été fixé haut pendant la phase inflationniste et que les prix ralentissent ensuite, le taux administré met du temps à redescendre et dépasse alors l’inflation courante. Le retard d’indexation, cette fois, profite à l’épargnant. La période 1985–1998 illustre le cas : le taux du Livret A est resté à 4,5 % de 1986 à 1996, tandis que l’inflation tombait de près de 6 % vers 1,5 %. Le rendement réel est devenu franchement positif, atteignant +2,8 % en 1994, son plus haut de la série. C’est cette fenêtre qui explique pourquoi, sur l’ensemble 1984–2017, le réel cumulé du Livret A ressort positif malgré le creux des années 1970. Pour un angle connexe : notre calculateur francs-euros ajusté de l’inflation.
Ce régime favorable est, par construction, transitoire : il dure le temps que le taux administré rejoigne le nouveau niveau d’inflation. Il récompense l’épargne immobilisée pendant la descente, puis s’éteint une fois l’alignement retrouvé.
Les régimes intermédiaires : inflation faible, taux faible
Entre les deux extrêmes, la configuration la plus fréquente des dernières décennies associe une inflation basse à un taux administré bas. Le rendement réel y oscille autour de zéro. Les années 2010 en sont l’exemple : un taux du Livret A descendu jusqu’à 0,75 % face à une inflation quasi nulle laisse un réel cumulé à peine positif sur la décennie. Ce n’est ni répression ni protection : le pouvoir d’achat est globalement préservé, sans gain réel notable. Le régime modéré produit un résultat voisin, de signe variable selon la décennie : dans les années 1960, un taux de 3 % à 3,25 % face à une inflation de 2,5 % à 4,8 % (6,4 % en 1969) laisse un réel cumulé de −6,1 % ; dans les années 2000, un taux de 1,9 % à 3,7 % face à une inflation de 0,1 % à 2,8 % laisse un réel positif chaque année, +9,5 % cumulé sur la décennie.
Erreur fréquente
Traiter « le Livret A protège (ou ne protège pas) de l’inflation » comme une propriété fixe de l’instrument. La série montre que la protection est conditionnelle au régime : le même livret a érodé le pouvoir d’achat de plus de 30 % en une décennie, puis l’a accru dans la suivante. La bonne question n’est pas « protège-t-il ? » mais « dans quel régime ? ».
Le LEP, une réponse au régime de répression
Le régime inflationniste, celui où le Livret A érode le plus, a une contrepartie institutionnelle ciblée. Le Livret d’épargne populaire affiche un taux historiquement supérieur à celui du Livret A et calé plus directement sur l’inflation, ce qui en fait, pour les ménages éligibles, un instrument moins exposé à la répression. Le LEP comme bouclier ciblé illustre une lecture régime appliquée : un dispositif conçu pour que la perte réelle constatée sur le Livret A en régime inflationniste soit, pour une partie de la population, atténuée. La comparaison détaillée des deux taux relève d’un autre exercice ; le point ici est qu’à chaque régime correspond une exposition différente selon l’instrument.
La lecture par régime ne dit rien d’une allocation. Elle ne compare pas non plus le Livret A aux autres supports d’épargne : confronter le cash administré au cash bancaire ou aux fonds en euros relève de la comparaison cross-produit par régime, qui croise plusieurs instruments sur les mêmes phases macro.
Les deux régimes extrêmes ne sont pas symétriques dans leur effet cumulé. Le régime de répression frappe vite et fort : une inflation qui double en deux ans creuse le réel de plusieurs points par an, comme en 1974 ou en 2022. Le régime favorable, lui, agit plus lentement, étalé sur la descente progressive de l’inflation, et son gain annuel dépasse rarement deux à trois points. Sur une période longue mêlant les deux, cette asymétrie penche du côté de l’érosion : les chocs inflationnistes laissent une empreinte que les fenêtres de désinflation ne rattrapent qu’en partie. C’est pourquoi un même instrument peut traverser des régimes favorables sans que le solde de très long terme cesse d’être négatif. Année par année, ce solde se lit dans la série du taux du Livret A et de son rendement réel depuis 1960, où chaque régime laisse sa trace en colonnes.
Lecture d’ensemble
Mapper le rendement réel sur les régimes transforme une question binaire en grille conditionnelle. Le Livret A ne « protège » pas dans l’absolu et ne « répresse » pas dans l’absolu : il fait l’un ou l’autre selon que l’inflation accélère ou reflue, et selon le retard du taux administré sur ce mouvement. Le régime inflationniste produit la perte ; le régime désinflationniste produit le gain ; la basse inflation stable produit la neutralité. Cette grille ne désigne aucun comportement à adopter. Elle indique seulement à quelle condition macroéconomique la promesse implicite du « sans risque » est tenue, et à quelle condition elle est rompue.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →Le taux du Livret A, un arbitrage politique : ce que la répression financière coûte à l’épargnant
Le taux du Livret A n’est pas un taux de marché mais le résultat d’un arbitrage politique entre…
Livret bancaire fiscalisé ou Livret A : la comparaison ne vaut qu’après impôt
Un livret bancaire fiscalisé et un Livret A ne se comparent pas sur leur taux brut affiché. Seul…
Épargne réglementée : ce que détiennent vraiment les Français, la photographie annuelle
Chaque année, la Banque de France dresse la photographie de l’épargne réglementée des Français. Derrière une moyenne rassurante…