
Gaz naturel en Europe : des stocks bas qui reportent la tension sur l’hiver suivant
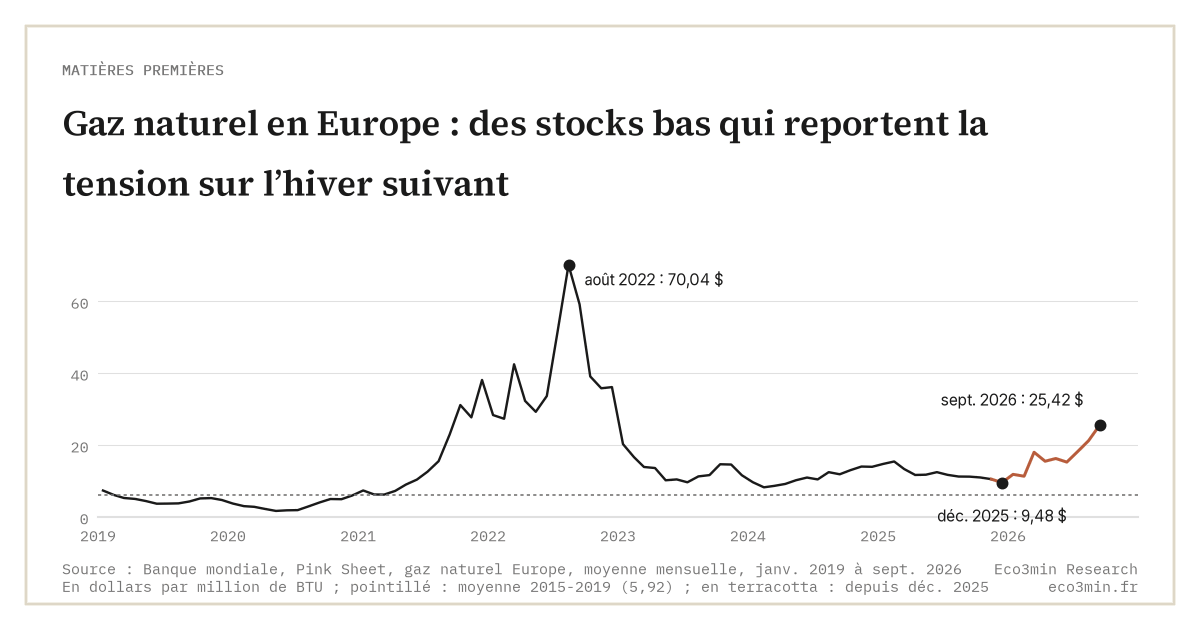
L'Europe a démarré l'hiver 2025-2026 avec des stockages remplis à 82,8 %, contre 92,3 % en moyenne : le prix de son gaz a été multiplié par 2,7 depuis.

Les stockages de gaz européens servent de tampon entre une production importée toute l’année et une consommation concentrée sur l’hiver. Quand ils sortent bas d’un hiver, les achats de l’été suivant augmentent, et le coût de cette reconstitution se reporte sur la saison d’après.
À l’automne 2025, les stocks européens étaient déjà nettement sous leur moyenne de cinq ans. Le choc de 2026 a transformé ce déficit en hausse de prix.
TL;DR
Un hiver commencé avec des stocks bas se paie l’été suivant : l’Europe a démarré 2025-2026 à 82,8 % de remplissage, et le prix de son gaz a été multiplié par 2,7 depuis.
- Les stockages de l’UE étaient remplis à 82,81 % le 1er novembre 2025, contre 92,33 % en moyenne sur 2020-2024 (GIE AGSI).
- Ils sont tombés à 27,62 % le 31 mars 2026 et n’étaient qu’à 72,97 % le 6 octobre, 17,6 points sous la moyenne à cette date.
- Le gaz en Europe valait 9,48 dollars par million de BTU en décembre 2025 et 25,42 en septembre 2026 (Banque mondiale).
Un hiver commencé sous la moyenne
Selon les données de remplissage publiées par l’association Gas Infrastructure Europe (GIE, plateforme AGSI), les stockages de gaz de l’Union européenne ont atteint leur maximum de 2025 le 12 octobre, à 83,15 % de leur capacité. Le 1er novembre, ils étaient à 82,81 %. Sur les cinq années 2020 à 2024, le taux moyen à cette date était de 92,33 % (calcul Eco3min sur les données AGSI).
La lecture dominante de l’époque y voyait un marché calme : des prix modérés et des stocks jugés suffisants. Le Pink Sheet de la Banque mondiale donnait 10,42 dollars par million de BTU pour le gaz en Europe en novembre 2025, et 9,48 en décembre, contre 15,34 en février 2025. Un stock bas et un prix bas ne sont pourtant pas contradictoires. Ils peuvent simplement refléter une demande faible et des acheteurs qui reportent leurs achats.
Le règlement européen sur le stockage a d’ailleurs été assoupli. Le règlement (UE) 2025/1733 du 18 juillet 2025 maintient l’objectif de 90 %, mais il permet de l’atteindre à tout moment entre le 1er octobre et le 1er décembre, et autorise un écart de 10 points en conditions de marché difficiles.
L’hiver qui a vidé les réserves
Le soutirage de l’hiver 2025-2026 a été profond. Le taux de remplissage était de 40,53 % le 1er février 2026, contre 60,11 % en moyenne à cette date sur 2020-2024. Il a touché 27,62 % le 31 mars, son point bas, puis 27,89 % le 1er avril, contre une moyenne de 45,32 %. L’agence européenne des régulateurs de l’énergie (ACER) note que les stockages sont sortis de l’hiver sous 30 %.
Le choc du Moyen-Orient s’y est ajouté. À la suite d’attaques contre des installations énergétiques, l’ACER relève que le prix du gaz au point d’échange néerlandais TTF a dépassé 60 euros par mégawattheure pendant l’hiver. Le prix européen du Pink Sheet est passé de 11,24 dollars en février à 17,91 dollars en mars.
Un stock vide se reconstitue au prix du moment.
Le coût de la reconstitution
Remplir les stockages pendant l’été 2026 imposait d’acheter beaucoup de gaz naturel liquéfié au moment où l’offre du Golfe était perturbée. L’ACER a estimé la facture supplémentaire de remplissage entre 10 et 15 milliards d’euros pour atteindre 80 %, et calculé qu’atteindre 90 % exigerait environ 13 % d’importations de GNL de plus qu’en 2025. La Commission européenne a invité les États membres à envisager une cible ramenée à 80 %, ce que permet la flexibilité du règlement.
Le prix a suivi. Le gaz en Europe valait 15,17 dollars par million de BTU en juin 2026, 21,11 en août et 25,42 en septembre, selon la Banque mondiale. C’est 2,7 fois le niveau de décembre 2025, et plus de quatre fois la moyenne de 2015-2019, 5,92 dollars. Le 6 octobre 2026, les stockages de l’UE étaient remplis à 72,97 % (donnée estimée par AGSI), contre 90,59 % en moyenne à cette date sur 2020-2024.
La hausse est européenne, pas mondiale. Aux États-Unis, premier producteur de gaz, le prix au comptant au point Henry Hub publié par l’EIA est resté entre 2,77 et 3,15 dollars par million de BTU en moyenne mensuelle d’avril à septembre 2026, après une pointe à 7,72 dollars en janvier. En septembre, le gaz européen coûtait ainsi 8,6 fois le gaz américain. L’Europe importe l’essentiel de son gaz et paie le prix de la dernière cargaison de GNL dont elle a besoin. Un pays producteur, lui, paie surtout son coût d’extraction.
- Le niveau des stocks à l’entrée de l’hiver conditionne le volume à racheter l’été suivant, donc le prix de la saison d’après.
- L’UE a abordé l’hiver 2025-2026 à 82,8 % et l’hiver 2026-2027 à environ 73 %, à chaque fois sous la moyenne de cinq ans.
- Le prix européen du gaz a été multiplié par 2,7 entre décembre 2025 et septembre 2026.
Ce qui ferait mentir le report de tension
Un hiver 2026-2027 doux réduirait le soutirage et la quantité à racheter en 2027. Une réouverture durable des routes du Golfe ramènerait de l’offre de GNL sur le marché mondial. Une demande industrielle européenne plus faible jouerait dans le même sens. À l’inverse, un hiver froid avec des stocks partis de 73 % pourrait les ramener sous leur point bas de mars 2026.
L’indicateur à suivre est l’écart entre le taux de remplissage et sa moyenne de cinq ans, publié chaque jour par AGSI : il mesure le volume que l’Europe devra racheter, plus que le prix du jour. Le cadre plus large de transmission des matières premières à l’économie est développé dans la transmission du régime macroéconomique par les matières premières, et le lien entre gaz cher et inflation dans le passage du gaz à l’IPC européen.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Matières premières et cycle économique : pourquoi les commodités signalent les changements de régime avant les indicateurs macro
Le glissement annuel de l'indice Banque mondiale des prix des matières premières (Total Index, base 100 en 2010)…
Raffineurs purs contre majors intégrées : l’exposition à la marge aval
Le raffineur pur ne possède que l'aval : son résultat épouse la marge de raffinage. La major intégrée…
Kérosène, la marge oubliée : le crack jet et le lien aviation
Le crack spread 3-2-1 résume la marge de raffinage à deux produits, l'essence et le gazole. Le kérosène…