
Courbe des taux : ce que le niveau dit que la pente ne dit pas
Niveau et pente de la courbe des taux véhiculent deux signaux distincts, transmis par deux canaux. Fin 2025, le régime de coût du capital se transmet par refinancement, sur 3 à 10 ans, indépendamment du débat récessionnel.

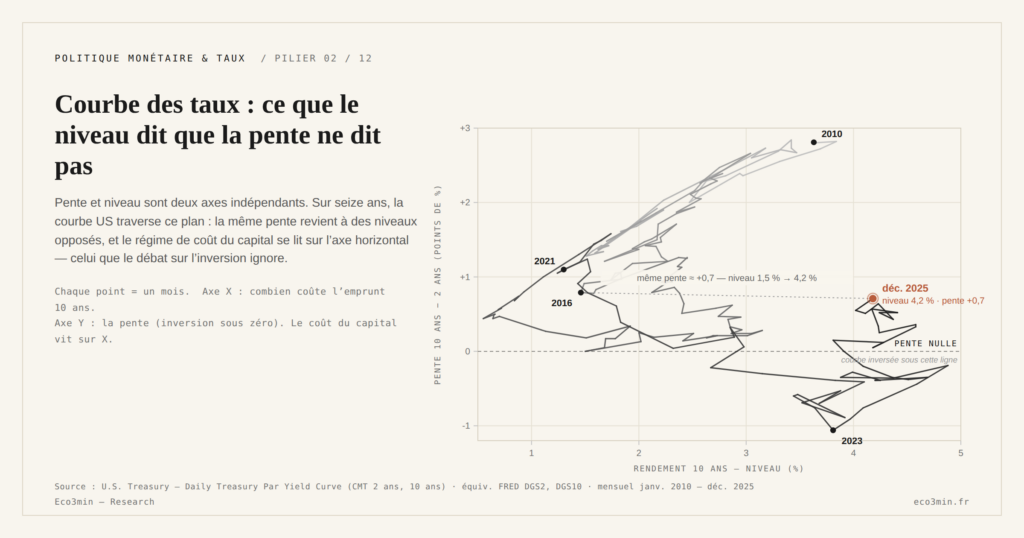
L’attention portée à la pente de la courbe des taux occulte une dimension distincte : son niveau. Deux signaux, deux canaux de transmission, et un régime de coût du capital qui structure les bilans publics et privés bien au-delà du débat récessionnel.
TL;DR
Tout le commentaire porte sur la pente de la courbe ; son niveau dit autre chose : un régime de coût du capital qui structure les bilans publics et privés au-delà du seul débat récessionniste.
- En décembre 2025, le 10 ans US s’établit à 4,14 % en moyenne, le Bund 10 ans à 2,81 %, et le taux de référence chinois à 1 an (LPR) à 3,00 %. En septembre 2026, le 10 ans US dépasse 5,2 %.
- Ces niveaux placent les coûts de financement souverains bien au-dessus de la moyenne 2010–2020 (2,27 % pour le 10 ans US, 0,92 % pour le Bund, séries FRED DGS10 et IRLTLT01DEM156N).
- Niveau et pente sont deux signaux distincts, transmis par des canaux différents : la pente parle du cycle, le niveau du coût de financement segmenté des États, entreprises et ménages.
La quasi-totalité du commentaire macro-financier sur la courbe des taux porte sur sa pente (inversion, dés-inversion). Cette page documente ce que dit le niveau nominal des rendements obligataires : un signal distinct, transmis par d’autres canaux, qui structure le coût de financement segmenté des sovereigns, des entreprises et des ménages.
En décembre 2025, le rendement Treasury à 10 ans américain s’établit à 4,14 % en moyenne, le Bund 10 ans allemand à 2,81 %, et le taux de référence chinois à 1 an (LPR) à 3,00 % selon le CFETS. Ces niveaux placent les coûts de financement souverains des grandes économies développées nettement au-dessus de la moyenne 2010–2020 (2,27 % pour le 10 ans US, 0,92 % pour le Bund selon les séries FRED DGS10 et IRLTLT01DEM156N). Le rendement réel à 10 ans américain (TIPS, série DFII10) vaut 1,90 % en décembre 2025 et reste positif sans interruption depuis le 29 avril 2022 : c’est la plus longue séquence depuis celle de 2003-2011. En zone euro, le taux de dépôt de la BCE (2,00 %) égale alors l’inflation (2,0 % en décembre 2025 selon Eurostat) : le taux réel directeur est nul.
Le débat dominant sur la courbe porte sur sa pente : inversion, dés-inversion, signal de récession. Ce cadre, documenté en détail dans le mécanisme causal de la courbe des taux vers la récession, identifie la transmission par le canal du crédit bancaire (compression des marges d’intermédiation, durcissement des standards de prêt). Mais ce mécanisme n’épuise pas le contenu informationnel de la courbe. Le niveau absolu des rendements transmet un signal distinct, par des canaux distincts, et ce signal structure les arbitrages de financement bien au-delà du timing récessionnel. Explication liée : la mécanique du yield curve control.
Pente vs niveau : deux signaux, deux canaux
La pente mesure l’écart entre rendements à maturité courte et longue (T10Y2Y, T10Y3M, 10Y vs Fed Funds). Notre comparaison des ETF obligataires courts et longs par maturité retrace ce mécanisme sur longue période. Elle informe sur la cohérence intertemporelle des anticipations : un spread négatif signale que le marché obligataire price soit une croissance future inférieure à la situation présente, soit une détente monétaire à venir. Le canal de transmission de cette pente à l’économie réelle est principalement bancaire : compression des marges, durcissement endogène du crédit, ralentissement par le canal du crédit. Les délais de transmission au compte de résultat éclairent les ressorts structurels de ce point.
Le niveau de la courbe, ses ordonnées plutôt que sa forme, mesure le coût nominal d’accès au capital pour les emprunteurs de référence. Il informe sur le régime de financement : combien coûte aujourd’hui l’emprunt à 10 ans pour un État, pour une entreprise investment grade, pour un emprunteur high yield, pour un ménage hypothécaire. Le canal de transmission du niveau est principalement direct : tranche par tranche, chaque morceau de dette arrivant à échéance se réajuste au taux courant, modifiant progressivement le coût moyen pondéré du capital des bilans privés et publics. Détail complémentaire : Notre étude sur la courbe des taux inversée.
Pente et niveau peuvent évoluer indépendamment. La courbe peut être plate à un niveau élevé (2025 : 10 ans à 4,29 % en moyenne, écart 10 ans / 3 mois de 0,09 point en moyenne après la désinversion). Elle peut être pentue à un niveau bas (2010–2020 : 10 ans à 2,27 % en moyenne). Elle peut être inversée à un niveau élevé (juillet 2022 – août 2024 : 10 ans à 3,93 % en moyenne, 2 ans au-dessus). En fin de mois, l’écart 10 ans / 2 ans valait +0,79 point en juillet 2016 avec un 10 ans à 1,46 %, et +0,71 point en décembre 2025 avec un 10 ans à 4,18 % : même pente, niveau presque triplé. Entre les deux, la courbe est passée par −1,06 point en juin 2023 (Trésor américain, taux CMT). Chaque combinaison signale un environnement macro-financier distinct. Une lecture par la seule pente passe à côté de la moitié de l’information. À lire aussi : pourquoi les marchés peuvent monter malgré une courbe des taux inversée.
La transmission par le niveau : un mécanisme par refinancement
Le canal par lequel le niveau des taux modifie les bilans est mécanique et largement déterministe une fois le niveau fixé. Chaque émetteur de dette a un calendrier de maturités qui détermine la fraction de son stock qui doit être refinancée sur une période donnée. À mesure que les tranches arrivent à échéance, leur coût se réajuste au niveau de marché actuel.
L’ordre de grandeur se raisonne simplement. Une dette d’entreprise investment grade dont la maturité moyenne est de l’ordre de dix ans voit environ un dixième de son stock arriver à échéance chaque année ; une dette high yield, plus courte, en renouvelle une part sensiblement plus élevée. La dette fédérale américaine se réajuste plus vite encore que sa maturité moyenne ne le laisse penser : les bons du Trésor à moins d’un an représentaient 21,2 % de la dette négociable au 30 avril 2025 (Trésor américain, présentation au TBAC du deuxième trimestre 2025), et ils se renouvellent plusieurs fois par an.
Sur les bilans des ménages américains, la situation est plus extrême en sens inverse. Selon la National Mortgage Database de la Federal Housing Finance Agency, 95,9 % des prêts hypothécaires américains en cours sont à taux fixe au quatrième trimestre 2025, dont 82,8 % à 30 ans. La fraction du stock hypothécaire qui se réajuste au taux courant chaque année est donc principalement limitée aux nouveaux acquéreurs et aux quelques opérations de refinancement volontaire. Sur les ménages européens, où la part des taux variables est plus élevée (notamment en Espagne, en Italie, dans les pays nordiques), la transmission du niveau est plus rapide, typiquement avec un décalage de 3 à 12 mois selon les pays.
Cette transmission par refinancement est lente, inertielle, et déterministe une fois le niveau de marché fixé. Elle ne dépend pas de la décision de la banque centrale au-delà du fait que celle-ci ancre le niveau du taux court qui se propage à travers la courbe. C’est ce mécanisme, distinct du canal bancaire qui transmet la pente, qui structure le coût du capital effectif des bilans privés et publics sur les horizons de 3 à 10 ans suivant un changement de régime de taux.
- La pente et le niveau sont deux signaux distincts. La pente informe sur la cohérence des anticipations et se transmet par le canal bancaire. Le niveau informe sur le régime de coût du capital et se transmet par refinancement.
- La transmission par le niveau est lente et déterministe. Sur une dette d’entreprise investment grade d’une maturité moyenne de l’ordre de dix ans, environ un dixième du stock se réajuste chaque année au taux courant. Le coût effectif du capital met plusieurs années à converger vers le nouveau régime.
- Pente plate ou positive ne signifie pas niveau bas. Le régime de coût du capital fin 2025 est durablement supérieur à la moyenne 2010–2020, indépendamment de la dynamique d’inversion-désinversion.
Différenciation par segment : le coût du capital n’est pas uniforme
Le niveau des rendements obligataires souverains n’est qu’une référence. Le coût effectif du capital pour chaque catégorie d’emprunteur ajoute une prime au-dessus de cette référence, dont l’amplitude varie significativement selon le segment.
Sovereign. Le rendement Treasury à 10 ans constitue la référence sans risque pour les emprunteurs en dollar. En décembre 2025, son niveau de 4,14 % se décompose en un taux réel de 1,90 % (TIPS à 10 ans, DFII10) et un point mort d’inflation de 2,24 % (T10YIE), et une prime de terme partiellement reconstituée depuis ses planchers de 2020 (modèle Adrian-Crump-Moench de la NY Fed). La charge d’intérêts de la dette fédérale américaine en proportion du PIB a doublé entre les exercices 2021 et 2025, passant de 1,49 % à 3,15 % selon l’OMB (série FRED FYOIGDA188S), non parce que le stock de dette aurait doublé, mais parce que le taux moyen pondéré refinancé a remonté. Réponse liée : Notre analyse de la prime de terme.
Investment grade corporate. L’écart de rendement de l’indice ICE BofA US Corporate sur les Treasuries vaut 80 points de base en moyenne en décembre 2025, pour un rendement effectif de 4,83 %. Cet écart est inférieur à sa moyenne 2015–2019 (133 points de base) et très loin des pics de stress (401 points de base le 23 mars 2020, 656 le 5 décembre 2008). Le marché obligataire IG ne price donc aucun stress systémique fin 2025 : le surcoût par rapport à la décennie 2010 vient entièrement du niveau des Treasuries, pas de la prime de crédit. C’est précisément la thèse de cet article.
High yield corporate. Le rendement effectif de l’indice ICE BofA US High Yield s’établit à 6,59 % en moyenne en décembre 2025, pour un écart de 289 points de base sur les Treasuries. Là encore, c’est le niveau de la référence souveraine plus que la prime de défaut qui fixe le coût. Il pèse sur les émetteurs HY arrivant à échéance, en particulier les véhicules de private equity des millésimes 2018–2021 dont les plans de financement reposaient sur les conditions de taux de l’époque.
Mortgage. Le taux fixe 30 ans américain (Freddie Mac, série FRED MORTGAGE30US) est passé de 7,04 % à 6,15 % au cours de 2025 et vaut 6,19 % en moyenne en décembre, contre 3,99 % en moyenne 2015–2019. Son écart avec le Treasury à 10 ans, de 172 points de base en moyenne en 2015–2019, a culminé à 285 points de base en moyenne en 2023 après le retrait de la Fed du marché des MBS, avant de revenir à 205 en décembre 2025. Ce facteur structurel amplifie l’effet du niveau Treasury sur le coût effectif pour l’emprunteur final. La répercussion sur les transactions immobilières est documentée : selon la National Association of Realtors, les ventes de logements anciens sont tombées à 4,06 millions en 2024, leur plus bas niveau depuis 1995.
PME et crédit bancaire. Pour les emprunteurs sans accès aux marchés obligataires, le coût du crédit dépend du taux de référence bancaire et des conditions d’octroi. Le taux préférentiel des banques américaines (prime rate, série DPRIME de la Réserve fédérale) vaut 6,75 % fin 2025, contre 5,29 % en moyenne en 2019. Selon l’enquête NFIB de décembre 2025, le taux moyen payé par les petites entreprises sur leurs prêts courts atteint 8,4 %, mais seuls 3 % des dirigeants citent le financement et les taux comme leur premier problème.
Comparaison transrégionale : trois régimes distincts en 2025
Le niveau des courbes de taux des trois principaux blocs économiques traduit fin 2025 trois régimes monétaires distincts.
États-Unis. Niveau à 10 ans de 4,14 % et taux réel de 1,90 % en décembre 2025. Le régime est celui d’une politique monétaire restrictive en termes réels, malgré l’amorce du cycle de baisses Fed depuis septembre 2024. La transmission par refinancement est largement amortie sur les ménages (taux fixe 30 ans verrouillé), mais s’opère plus rapidement sur les corporates IG et HY ainsi que sur les sovereigns. Un angle complémentaire : de la politique monétaire au compte de résultat : comprendre les délais de transmission.
Zone euro. Niveau Bund à 10 ans de 2,81 % en décembre 2025. La BCE maintient alors son taux de dépôt à 2,00 % depuis le 11 juin 2025, au niveau de l’inflation de la zone euro (2,0 % en décembre 2025 selon Eurostat), soit un taux réel directeur nul. La transmission par refinancement est plus rapide qu’aux États-Unis sur les segments hypothécaires (part des taux variables plus élevée dans plusieurs pays), et le crédit bancaire aux entreprises a nettement renchéri : son coût composite atteint 3,57 % en décembre 2025 contre 1,46 % en moyenne en 2021 selon la BCE.
Chine. Le rendement souverain chinois à 10 ans reste sous 2 % (1,68 % au 30 septembre 2026 sur la courbe des obligations d’État du CFETS), dans un environnement de prix très faible. Le taux de référence à 1 an (LPR), à 3,00 % d’octobre 2025 à septembre 2026, traduit une politique monétaire qui cherche à soutenir l’investissement sans déclencher de dérive inflationniste : la configuration est inversée par rapport à l’environnement américain et européen. Le coût du capital effectif pour les corporates chinois reste contraint par les politiques de pilotage du crédit plus que par les conditions de marché. Lecture complémentaire : La transmission monétaire aux entreprises.
Cette désynchronisation des régimes de niveau a des conséquences structurelles sur les flux de capitaux internationaux. Les écarts de rendement réel entre zone dollar (positif à 1,5–2 %) et zone euro (proche de zéro) soutiennent une demande structurelle pour les Treasuries qui contribue à amortir leur niveau nominal, malgré l’expansion budgétaire américaine et le ratio dette/PIB qui dépasse 120 %. Inversement, les pays émergents endettés en dollar font face à un coût de service de la dette en hausse mécanique, sans bénéficier d’amortissement par leurs propres conditions monétaires.
Ce que le niveau dit que la pente ne dit pas
La lecture exclusivement par la pente conduit à plusieurs angles morts qu’une lecture par le niveau permet de combler. Le décryptage fondamental de ce que mesure exactement le spread T10Y3M, au-delà des seules lectures dérivées, est exposé dans la définition opérationnelle du spread 10 ans / 3 mois pour lire un cycle.
D’abord, la pente positive ne signale pas la fin du régime contraignant. Une courbe pentue à un niveau de 4 % traduit un régime de coût du capital très différent d’une courbe pentue à un niveau de 1,5 %, même si la pente est identique. Le niveau structure le coût de refinancement segmenté indépendamment de la forme de la courbe, et ce coût continue de se transmettre par refinancement même quand la pente recouvre sa configuration historique.
Ensuite, la transmission par le niveau opère sur des horizons distincts de la transmission par la pente. Le canal bancaire (transmission de la pente) opère sur un horizon plus court : entre la première inversion de l’écart 10 ans / 2 ans et le pic de cycle daté par le NBER, il s’est écoulé 17, 19, 13, 24 puis 6 mois avant les récessions de 1980, 1990, 2001, 2008 et 2020. Le canal du refinancement (transmission du niveau) opère sur des horizons de 3 à 10 ans, soit la maturité moyenne des stocks de dette à refinancer. Un changement de régime de niveau ne produit pas ses pleins effets dans les mêmes fenêtres temporelles qu’un changement de pente.
Enfin, le niveau modifie la hiérarchie de vulnérabilité entre segments d’emprunteurs. Pendant l’inversion 2022–2024, les segments les plus rapidement affectés ont été ceux à maturité courte (mortgage à taux variable, refinancements corporate HY 2018–2021) et non ceux à maturité longue (mortgage 30 ans US, IG corporate à émissions pré-2022). Cette hiérarchie n’apparaît pas dans la lecture par la pente. Elle se lit dans le croisement entre niveau des taux et structure de maturité des bilans.
Conclure que la dés-inversion de la courbe ramènera les conditions de financement à leur état pré-inversion. L’histoire ne tranche pas dans ce sens. Mesuré par le rendement des obligations Baa de Moody’s, le coût du financement des entreprises est repassé sous son niveau d’avant inversion dans les 24 mois suivant la sortie d’inversion après 1990, 1998, 2000 et 2019, mais pas après 1982, 2007 ni 2024. Il est revenu quand le niveau des taux a baissé, jamais du seul fait de la pente. Niveau et pente sont deux objets distincts qui ne reviennent pas en synchronisation.
Conclusion
La courbe des taux véhicule deux signaux qui se transmettent à l’économie réelle par deux canaux distincts. La pente, le spread entre maturités, informe sur la cohérence des anticipations et se transmet par le canal du crédit bancaire avec un horizon de quelques trimestres à deux ans. Le niveau, l’ordonnée moyenne de la courbe, informe sur le régime de coût du capital et se transmet par refinancement avec un horizon de 3 à 10 ans selon la structure de maturité des emprunteurs. Sur le même thème : le cadre Eco3min sur les marchés haussiers en courbe des taux inversée.
Le débat dominant sur la courbe en 2025–2026 porte presque exclusivement sur la pente : inversion, dés-inversion, signal de récession. Cette focalisation occulte ce que le niveau dit du régime sous-jacent. Fin 2025, le niveau structurellement plus élevé qu’au cours de la décennie 2010 (autour de 4 % pour le Treasury à 10 ans, des taux réels positifs durables) modifie en profondeur le coût de refinancement des bilans publics et privés, indépendamment de la dynamique de pente. Cette transmission par refinancement est en cours, lente, et largement déterministe : chaque tranche de dette arrivant à échéance ramène son coût vers le niveau de marché, érodant progressivement les conditions de financement héritées de la décennie précédente.
Depuis, le niveau a continué de monter alors que la pente se resserrait. Le 2 octobre 2026, le 10 ans américain cote 5,28 % et le 2 ans 4,83 %, soit un écart de 0,45 point contre 0,64 en moyenne en décembre 2025. Le taux réel à 10 ans atteint 2,92 %, le taux fixe hypothécaire à 30 ans 7,28 % (1er octobre), et le rendement de l’indice ICE BofA US High Yield 8,13 %. En zone euro, la BCE a relevé son taux de dépôt à 2,25 % le 17 juin 2026 puis à 2,50 % le 16 septembre, et le Bund à 10 ans atteint 3,18 % en moyenne en août 2026. Une lecture par la seule pente n’aurait rien vu de ce durcissement.
L’observation qui en découle est analytiquement utile : la question pertinente sur l’horizon 2025–2028 n’est plus seulement « la pente va-t-elle s’inverser à nouveau ? », mais aussi « quels bilans absorberont la convergence du coût moyen pondéré du capital vers le niveau de marché actuel ? ». Les deux questions sont distinctes, traduisent des canaux différents, et leurs réponses ne se déduisent pas l’une de l’autre.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Pourquoi les marchés peuvent monter malgré une courbe des taux inversée
Entre le 6 juillet 2022 et le 26 août 2024, le spread Treasury 10 ans–2 ans est resté…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…