
Nouveau cycle économique : un régime de croissance lente et sélective
Nouveau cycle économique 2025–2028 : un régime de croissance lente, tiré par la productivité sélective plutôt que par le crédit bon marché.

Le ralentissement actuel ressemble moins à une fin de cycle classique qu’à l’entrée dans un régime de croissance plus lent, plus discriminant et tiré par la productivité plutôt que par le crédit.
TL;DR
Le ralentissement 2025-2028 ne reproduit pas la mécanique surchauffe-récession des cycles passés : taux réels durablement positifs, croissance tirée par la productivité plus que par le crédit, tri sévère entre acteurs.
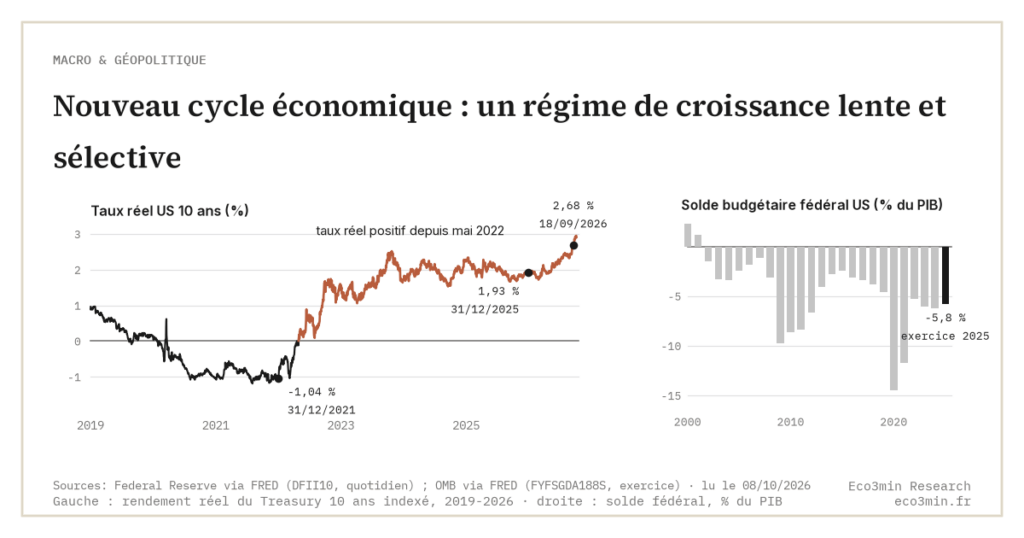
- Le moteur change : taux réels redevenus positifs (1,93 % sur le 10 ans américain indexé sur l’inflation au 31 décembre 2025, 2,68 % au 18 septembre 2026, série DFII10 de la Fed de Saint-Louis), si bien que la croissance ne peut plus s'appuyer sur le crédit bon marché et dépend de gains de productivité mesurables.
- L'investissement productif se concentre : le ratio CAPEX/revenus des Big Tech américaines a atteint des niveaux inédits en 2024-2025 (SEC EDGAR), pendant que les acteurs moins capitalisés peinent à suivre, d'où un cycle très discriminant.
- La contrainte budgétaire est inédite : déficits à 5,8 % du PIB aux États-Unis sur l’exercice budgétaire 2025 et 5,1 % en France en 2025 (Trésor américain, Eurostat), ce qui rend peu probable un soutien public massif comparable aux plans post-2020 (plus de 10 % du PIB cumulés sur 2020-2022).
Depuis mi-2024, une question revient en boucle : assistons-nous à une fin de cycle classique ou à l’émergence d’un nouveau cycle économique ? Les chiffres de croissance ralentissent (PIB mondial projeté à 3,1 % en 2026 par le FMI, World Economic Outlook d’avril 2026), l’inflation reflue sans disparaître, et les banques centrales avancent prudemment. Plusieurs indicateurs suggèrent que le cycle 2025–2028 ne suit plus la mécanique observée entre 2010 et 2019.
Pour comprendre ce basculement, il faut regarder au-delà du PIB trimestriel : productivité, investissement en intelligence artificielle, fragmentation du marché du travail, contraintes budgétaires. Pour l’arrière-plan macro, voir crédit et économie hors phase. C’est précisément ce décalage entre indicateurs apparents et moteurs profonds qui rend ce nouveau cycle difficile à lire avec les grilles habituelles.
Ce basculement doit être replacé dans le cadre macroéconomique global, où politique monétaire, contraintes budgétaires et transformations structurelles redéfinissent les trajectoires de croissance : un cadre analysé dans la page consacrée à la macroéconomie et à la géopolitique.
Pourquoi ce ralentissement ne ressemble pas à une fin de cycle classique
Dans une fin de cycle traditionnelle, on observe une séquence : surchauffe, inflation persistante au-dessus de la cible, durcissement monétaire brutal, puis récession franche. Le contexte 2025–2026 ne suit pas cette mécanique.
- la croissance ralentit sans s’effondrer (PIB zone euro attendu à 1,1 % et États-Unis à 2,3 % en 2026, World Economic Outlook d’avril 2026),
- l’inflation reste modérée mais persistante au-dessus de la cible de 2 %,
- l’emploi officiel résiste malgré des fragilités sous-jacentes.
Ce dernier point rejoint l’analyse développée dans le chômage caché et la face B du marché de l’emploi, où la solidité apparente des taux de chômage masque la progression du temps partiel subi et du multi-emploi.
Le moteur change : moins de crédit, plus de productivité sélective
Le changement majeur de ce cycle tient au coût du capital. Contrairement aux années 2010, les taux d’intérêt réels sont redevenus durablement positifs : le rendement du 10 ans américain indexé sur l’inflation, série DFII10 de la Fed de Saint-Louis, est passé de −1,04 % le 31 décembre 2021 à 1,93 % quatre ans plus tard, puis 2,68 % au 18 septembre 2026 ; côté européen, le Bund 10 ans nominal (Bundesbank) est remonté de 2,87 % en moyenne en décembre 2025 à 3,47 % au 22 septembre 2026. La croissance ne peut plus être artificiellement soutenue par un crédit bon marché. Elle dépend désormais d’une amélioration mesurable de la productivité.
L’investissement en intelligence artificielle et en automatisation joue ici un rôle central, mais inégal. Les grandes entreprises capitalisées réallouent leurs CAPEX vers les technologies productives : le ratio CAPEX/revenus des Big Tech américaines a atteint des niveaux inédits en 2024–2025, lisibles dans leurs dépôts trimestriels à la SEC. Les acteurs moins capitalisés peinent à suivre. Cette dynamique crée un cycle lent, mais fortement discriminant entre acteurs et secteurs.
Cette logique explique pourquoi certains secteurs surperforment alors que d’autres stagnent, un phénomène observable dans la polarisation croissante des flux ETF documentée par les données EPFR et BlackRock.
Marché du travail : la stabilité apparente cache un ajustement silencieux
Le taux de chômage reste historiquement bas dans la plupart des économies développées (4,4 % aux États-Unis en décembre 2025 selon le BLS, 6,3 % en zone euro selon Eurostat ; 4,1 % et 6,4 % à l’été 2026). Cette stabilité est partiellement illusoire. La multiplication des contrats courts, de l’auto-entrepreneuriat contraint et du cumul d’emplois maintient la consommation sans refléter une réelle expansion du marché du travail.
Ce mécanisme limite le risque de récession immédiate mais rend le cycle plus vulnérable à un choc externe : un retournement de la demande, un durcissement réglementaire ou une rupture sectorielle peut propager rapidement des effets sur l’emploi caché. Le contexte se rapproche d’une stagflation douce, où la croissance est faible mais où les tensions sur certains prix persistent.
Contraintes budgétaires : un frein structurel rare dans les cycles précédents
Différence majeure avec les cycles passés : la situation des finances publiques. Les déficits restent élevés (États-Unis à 5,8 % du PIB sur l’exercice budgétaire 2025 contre 6,2 % un an plus tôt, France à 5,1 % en 2025 contre 5,8 % en 2024, selon le Trésor américain et Eurostat), et la dette publique limite la capacité des États à soutenir l’économie en cas de ralentissement marqué.
Le soutien budgétaire massif observé après 2020 (plans de relance dépassant 10 % du PIB cumulés sur 2020–2022 dans la plupart des grandes économies) est peu probable dans les prochaines récessions cycliques. Cette contrainte renforce l’hypothèse d’un cycle plus lent et plus discipliné, où les ajustements se font davantage par le marché que par l’intervention publique.
Implications pour les décisions économiques et financières
Dans un cycle de ce type, plusieurs lignes de force se dessinent :
- pour les investisseurs, un coût du capital plus élevé pèse mécaniquement plus lourd sur les sociétés dont la valorisation repose sur des flux lointains, effet d’actualisation dont l’ampleur varie d’un épisode à l’autre ;
- pour les entreprises, l’investissement en productivité devient un déterminant central de la capacité à préserver les marges sous contrainte de coût du capital ;
- pour les particuliers, la stabilité apparente des indicateurs macro peut masquer des ajustements lents mais durables sur le pouvoir d’achat réel et la composition de l’épargne.
Dans ce contexte, des approches combinant sécurité et exposition ciblée aux gagnants structurels, de type stratégie barbell, retrouvent une logique fondamentale.
Un cycle lent, mais pas une impasse
Le cycle économique 2025–2028 ne correspond ni à une expansion classique ni à une récession franche. Les données sous-jacentes sont compilées dans le sub-pilier sur le cycle économique, ses phases et son cadre, et la difficulté à le lire avec les indicateurs habituels est précisément le sujet du cadre Eco3min sur le cycle économique réel au-delà des chiffres conjoncturels. Il s’apparente à un régime de croissance lente marqué par des gains de productivité inégaux et une forte sélection entre acteurs.
Lire ce cycle avec les grilles du passé exposerait à des erreurs d’interprétation symétriques : attendre une récession qui ne vient pas, ou anticiper un rebond cyclique qui ne se matérialise pas dans les marges. La distinction entre acteurs capables d’absorber un coût du capital plus élevé et acteurs structurellement dépendants du crédit bon marché devient l’axe central d’analyse, en macro comme en allocation de portefeuille.
Mis à jour le 8 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Qu’est-ce que le cycle économique réel, au-delà des chiffres conjoncturels ?
Avant chacune des six récessions américaines depuis 1980, le rythme de l'investissement a culminé de 4 à 12…
T10YIE et anticipations d’inflation à 10 ans : comment les marchés pricent l’inflation future
Le T10YIE est devenu la mesure de référence des anticipations d'inflation à long terme implicites dans les prix…
Pourquoi les marchés financiers et l’économie réelle ne bougent jamais en même temps
La bourse anticipe, l'économie confirme. Trois mécanismes (crédit, liquidité, anticipations) expliquent pourquoi marchés et économie réelle ne bougent…