
Le déficit fédéral américain à chaque creux de chômage du cycle
The U.S. federal deficit at each full-employment low
Federal surplus or deficit as a share of GDP, in the year unemployment reached each business-cycle low. Toggle the views below.
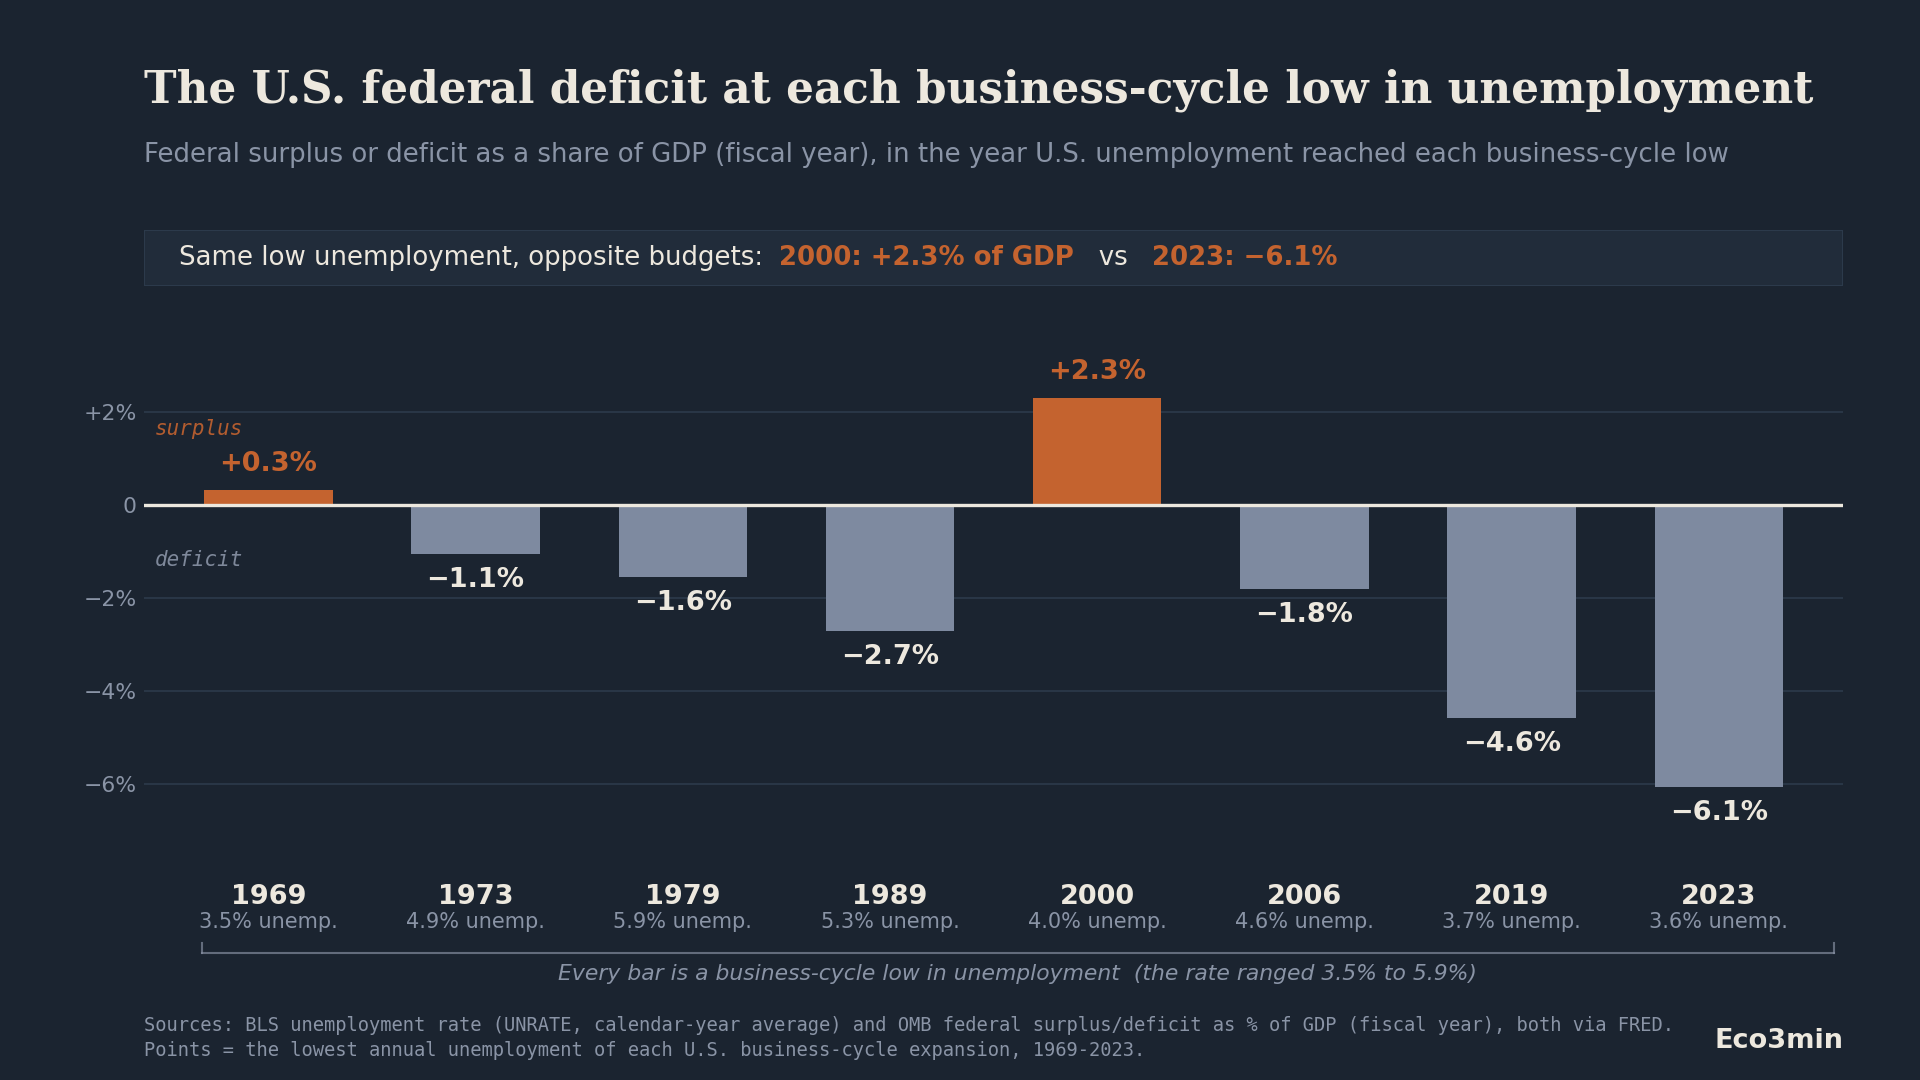
TL;DR. Les deux dernières fois que le chômage américain est tombé au creux d’un cycle avec un budget en excédent, c’était en 1969 et en 2000. Au creux de chômage du cycle actuel, en 2023, le chômage était tout aussi bas (3,6%), mais le budget fédéral affichait un déficit d’environ 6% du PIB. Le lien entre le cycle du marché du travail et le solde budgétaire s’est distendu ; le graphique documente le constat sans en affirmer la cause.
L’année où le chômage américain atteignait le point bas de chaque expansion depuis les années 1960, le budget fédéral était proche de l’équilibre, et deux fois franchement excédentaire. Ce lien s’est affaibli. En 2023, quand le taux de chômage a touché 3,4% (son plus bas mensuel de l’expansion en cours) et affichait 3,6% en moyenne annuelle, l’État fédéral affichait un déficit d’environ 6% du PIB — un niveau qui, lors des cycles précédents, n’apparaissait qu’en période de guerre ou dans les années qui suivent une crise.
Cette page documente le déficit fédéral en part du PIB, mesuré à chaque creux de chômage de 1969 à 2023, selon une règle mécanique de sélection des années, et présente deux lectures concurrentes de ce que le motif signifie. Elle ne prend pas position sur laquelle est la bonne.
Points clés en un coup d’œil
Mesure représentée : excédent ou déficit fédéral en part du PIB (année fiscale), OMB via FRED
Règle de sélection : l’année du plus bas taux de chômage annuel moyen de chaque expansion du cycle américain, 1969–2023
1969 (chômage 3,5%) : excédent de +0,3% du PIB
2000 (chômage 4,0%) : excédent de +2,3% du PIB
2019 (chômage 3,7%) : déficit de 4,6% du PIB
2023 (chômage 3,6%) : déficit de 6,1% du PIB
Après 2023 : alors que le chômage remontait de son creux (4,0% en 2024, 4,3% en 2025), le déficit est resté proche de 6% du PIB (6,2% en 2024, 5,8% en 2025)
Un budget qui bougeait avec le cycle
En comptabilité budgétaire standard, le déficit fédéral a deux composantes : une part cyclique qui se creuse automatiquement quand le chômage monte (les recettes fiscales baissent, les dépenses sociales augmentent) et se résorbe quand le marché du travail se tend, et une part structurelle qui reflète le niveau des dépenses et des prélèvements indépendamment du cycle. Le Congressional Budget Office (CBO) publie cette décomposition. Une conséquence : au plein-emploi — quand la composante cyclique est proche de zéro — le déficit observé est proche du déficit structurel.
Pendant l’essentiel de l’après-guerre, ce déficit structurel était faible. En 1969, avec un chômage moyen de 3,5%, le budget affichait un excédent d’environ 0,3% du PIB — le dernier excédent de la longue expansion des années 1960. Durant les années 1970 et 1980, le déficit au creux de chômage de chaque expansion est resté modéré : environ 1,0% du PIB en 1973, 1,6% en 1979, 2,7% en 1989. En 2000, au sommet de l’expansion de la fin des années 1990 et avec un chômage à 4,0%, le budget affichait un excédent d’environ 2,3% du PIB. À lire également : notre analyse « Les déficits fédéraux américains supérieurs à 5 % du PIB en plein emploi (1929–2025) ».
Les deux creux d’expansion les plus récents rompent avec ce motif. En 2019, dernière année pleine avant la pandémie, le chômage moyen était de 3,7% — plus bas qu’en 1979, 1989 ou 2000 — et pourtant le déficit atteignait 4,6% du PIB. En 2023, au creux de chômage de l’expansion actuelle (3,6%), le déficit était de 6,1% du PIB. À chômage comparable, ou inférieur, à celui des années d’excédent, le solde budgétaire est aujourd’hui six à huit points de PIB plus creusé.
Deux façons de lire le découplage
Les données ne sont pas contestées ; leur interprétation l’est. Deux lectures sont couramment avancées, et elles pointent dans des directions différentes.
La première y voit une rupture structurelle. Selon cette lecture, un déficit proche de 6% du PIB au plein-emploi signale que le budget ne se corrige plus de lui-même. Quand la composante cyclique est proche de zéro et que le déficit reste aussi large, l’écart est structurel — porté par les dépenses obligatoires, la démographie et la charge d’intérêts plutôt que par le cycle. Si le déficit est déjà aussi élevé au sommet du cycle, poursuit l’argument, la prochaine récession démarrera d’une position budgétaire nettement plus faible qu’en 2000 ou même 2006.
La seconde y voit un problème de comparaison. Selon cette lecture, comparer des ratios déficit/PIB bruts sur six décennies mélange des régimes très différents. La part des dépenses fédérales engagée dans la Sécurité sociale, Medicare et la charge d’intérêts nette est bien plus élevée aujourd’hui qu’en 1969 ou 2000, et ces postes sont largement non discrétionnaires. La démographie — une population vieillissante qui perçoit des prestations — et le niveau des taux d’intérêt changent l’arithmétique d’une manière qui n’a rien à voir avec la tension du marché du travail. Selon cette lecture, l’étalon « le plein-emploi devrait rimer avec équilibre » est lui-même un vestige d’une autre structure budgétaire.
Le graphique est compatible avec les deux lectures. Il montre un motif temporel — le déficit à chaque creux de chômage — sans affirmer ce qui l’a produit.
Ce que le graphique ne dit pas
Plusieurs limites méritent d’être énoncées clairement, car elles bornent ce qu’on peut inférer.
Il n’attribue le changement à aucune administration ni politique. Les deux années d’excédent couvrent une fin de mandat républicaine (1969) et une administration démocrate (2000) ; les deux déficits de plein-emploi les plus larges couvrent une administration républicaine (2019) et une démocrate (2023). Le motif ne se superpose pas aux partis.
Il n’isole pas précisément le déficit structurel. Utiliser le déficit observé au creux de chômage est une approximation du déficit structurel, pas la mesure ajustée du cycle du CBO. Un reliquat de mou cyclique, des dépenses ponctuelles et le calage exact du creux dans l’année fiscale introduisent du bruit. L’ampleur du changement d’un cycle à l’autre est suffisante pour survivre à ce bruit ; le niveau exact d’une année donnée reste une approximation.
Il s’arrête à 2023 délibérément. 2023 est le creux de chômage de l’expansion actuelle (3,4% en mensuel, 3,6% en annuel) ; depuis, le chômage est remonté à environ 4,2%, donc 2024 et 2025 ne sont plus des « creux de plein-emploi » et ne figurent qu’en contexte. Étendre le label « plein-emploi » à 2026 serait inexact : le marché du travail s’est détendu.
Erreurs d’interprétation fréquentes
Lire le déficit comme une donnée cyclique. Un déficit de 6% n’a rien de remarquable en récession, quand la composante cyclique est large. Tout l’intérêt du graphique est que ce déficit survient à un creux de cycle, quand la composante cyclique devrait être faible — ce qui le rend comparable aux excédents de 1969 et 2000, pas aux déficits des années de récession.
Prendre les deux excédents pour la norme. Les excédents au plein-emploi sont historiquement l’exception, pas la règle : seuls 1969 et 2000 apparaissent ici. Les creux des années 1970 et 1980 affichaient déjà des déficits modérés (1,0% à 2,7% du PIB). Le changement documenté ici est un changement de degré — de petits déficits et d’excédents occasionnels vers des déficits plusieurs fois plus larges — pas un passage d’un équilibre permanent au déficit.
Assimiler « déficit au plein-emploi » à une crise imminente. Le graphique est une comparaison descriptive entre creux de cycle, pas une prévision. Un déficit structurel plus large modifie le point de départ budgétaire de la prochaine récession ; il ne date ni ne dimensionne cette récession en lui-même. Le point de départ compte d’autant plus que la part conjoncturelle se creuse ensuite sans vote, mouvement propre à la réponse automatique du budget à un retournement.
Méthodologie et sources
Règle de sélection. Chaque point est l’année civile où le taux de chômage annuel moyen a atteint le creux d’une expansion du cycle, de l’expansion des années 1960 à l’actuelle : 1969, 1973, 1979, 1989, 2000, 2006, 2019 et 2023. Utiliser chaque creux d’expansion (plutôt qu’un sous-ensemble choisi) est ce qui empêche la sélection biaisée ; les creux des années 1970 et 1980, à déficits modérés, sont inclus.
Chômage. Taux de chômage du Bureau of Labor Statistics (série UNRATE), moyenne annuelle, via FRED. Le creux mensuel de 2023 était de 3,4% (avril 2023) ; la moyenne annuelle de 3,6%.
Déficit. Excédent ou déficit fédéral en pourcentage du PIB (série FYFSGDA188S, issue des tables historiques de l’OMB), année fiscale, via FRED. Valeurs : 1969 +0,3%, 1973 −1,0%, 1979 −1,6%, 1989 −2,7%, 2000 +2,3%, 2006 −1,8%, 2019 −4,6%, 2023 −6,1%. Années de contexte : 2024 −6,2%, 2025 −5,8%.
Convention d’appariement. Le chômage est une moyenne annuelle ; le déficit une année fiscale (octobre–septembre). Les deux sont alignés par année. Le décalage est au plus de quelques mois et n’affecte pas le motif pluri-décennal.
Cyclique vs structurel. Le déficit observé à un creux de chômage sert d’approximation du déficit structurel, au motif standard que la composante cyclique est proche de zéro au plein-emploi. Un déficit qui ne se referme plus même au plein-emploi entre directement dans le champ de la dette et des fragilités systémiques. Le CBO publie des estimations formelles de déficit ajusté du cycle (structurel) ; elles diffèrent du chiffre observé par le reliquat cyclique et constituent la mesure la plus précise pour une année donnée.
Reproductibilité. Le jeu de données complet, incluant chaque valeur représentée, le taux de chômage à chaque point, les deux années de contexte et les identifiants de séries FRED, est disponible ci-dessous en CSV. Le graphique est produit avec Python (matplotlib).
Questions fréquentes
Pourquoi mesurer le déficit au creux de chômage plutôt que chaque année ?
Parce que la question porte sur le déficit structurel — la part qui n’est pas expliquée par le cycle. À un creux de cycle, la composante cyclique est proche de zéro, donc le déficit observé est l’approximation simple la plus proche du déficit structurel. Tracer toutes les années y mélangerait les grands déficits cycliques des années de récession et brouillerait la comparaison.
Pourquoi la série s’arrête-t-elle en 2023 et non en 2025 ou 2026 ?
2023 est le creux de chômage de l’expansion actuelle (3,4% en avril 2023). Le chômage est depuis remonté à environ 4,2%, donc 2024 à 2026 ne sont plus des creux de plein-emploi. Leurs déficits (6,2% du PIB en 2024, 5,8% en 2025) figurent en contexte, pas comme points comparables.
N’est-ce pas simplement dû aux taux d’intérêt ou au vieillissement ?
Ce sont parmi les explications candidates principales, et c’est exactement ce que souligne la lecture « régime différent » : une plus grande part des dépenses est désormais obligatoire (Sécurité sociale, Medicare) ou non discrétionnaire (charge d’intérêts), et la démographie augmente les prestations indépendamment du marché du travail. Le graphique est compatible avec cette explication. Il ne quantifie pas, à lui seul, la part attribuable à chaque facteur.
Est-ce que cela favorise un parti ?
Non. Les deux excédents de plein-emploi (1969, 2000) et les deux déficits de plein-emploi les plus larges (2019, 2023) couvrent chacun les deux partis. Le motif est bipartisan, au sens où aucune administration ni aucun parti n’en est seul responsable.
Télécharger le jeu de données complet
Chaque valeur représentée, le taux de chômage à chaque creux, les deux années de contexte et les identifiants de séries FRED.
Source : eco3min.fr — chômage BLS (UNRATE), déficit/PIB OMB via FRED. Libre d’usage avec attribution.
Conclusion
Au creux de chômage de chaque expansion américaine depuis les années 1960, le budget fédéral était proche de l’équilibre et deux fois excédentaire — jusqu’aux deux cycles les plus récents. En 2019 et 2023, à des taux de chômage aussi bas ou plus bas que dans les années d’excédent, le déficit oscillait entre 4,6% et 6,1% du PIB, et il s’y est maintenu à mesure que le marché du travail se détendait. Que cela reflète une rupture structurelle dans la façon dont le budget répond au cycle, ou simplement une structure budgétaire différente qui rend trompeuses les comparaisons de déficit entre époques, reste la question ouverte — et les données présentées ici sont compatibles avec les deux.
Les données et l’analyse de cette page sont fournies à titre informatif et pédagogique uniquement. Elles ne constituent pas un conseil en investissement ni une recommandation d’action.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.