
Politique monétaire en retard : illusion d’optique ou contrainte structurelle ?
La politique monétaire paraît toujours en retard. Trois délais s'empilent — reconnaissance, décision, transmission — et créent une chaîne de rétroaction de deux ans entre le diagnostic et l'effet maximal. Distinguer contrainte structurelle et calibrage discutable.

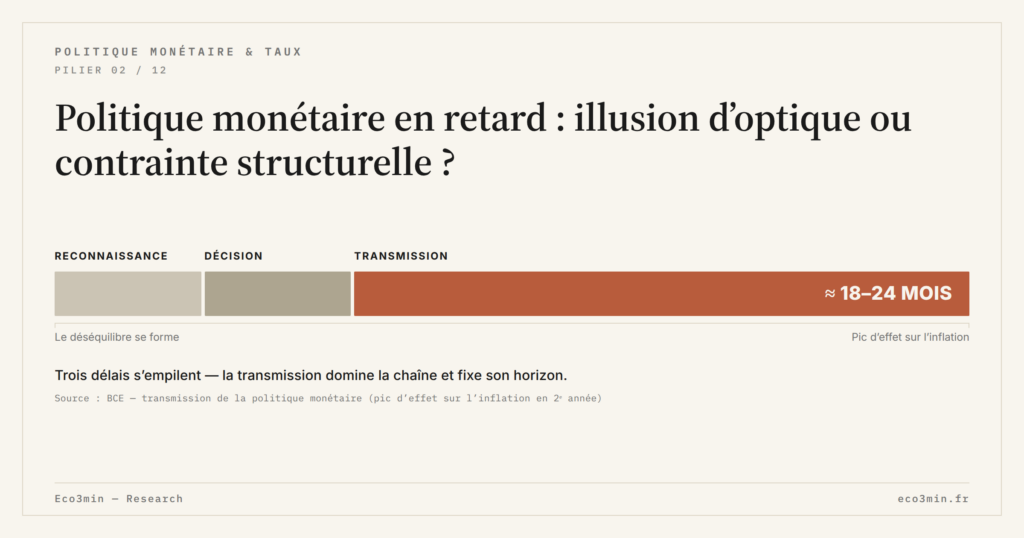
La politique monétaire paraît en retard parce que diagnostic, décision et transmission empilent leurs propres temporalités, sur un horizon que les données conjoncturelles n’éclairent jamais en temps réel.
TL;DR
L'effet maximal d'une décision de taux sur l'inflation tombe dans la deuxième année (BCE, Bulletin économique 3/2023) ; diagnostic et décision compris, le cycle dépasse deux ans, hors de portée d'un pilotage en temps réel.
- Trois délais s'empilent : reconnaissance (l'inflation en flash le lendemain du mois, en définitif deux semaines et demie plus tard ; le PIB trente jours après le trimestre, révisé ensuite : T2 2026 de +0,4 % à +0,6 %), décision (réunions toutes les six à huit semaines, incréments de 25, 50 ou 75 pb), puis transmission.
- Le resserrement engagé en décembre 2021 devait atteindre son effet maximal sur la croissance en 2023 et sur l'inflation en 2024 (BCE, Bulletin économique 3/2023) : un pic dans la deuxième année, de l'ordre de dix-huit à vingt-quatre mois.
- Biais du rétroviseur : en décembre 2021, les projections BCE attendaient l'inflation sous 2 % dès 2023 ; la persistance du choc n'est devenue lisible qu'au printemps 2022, avec la guerre en Ukraine.
Le reproche revient à chaque inflexion du cycle : la banque centrale a agi trop tard. La critique est presque devenue un réflexe analytique, mobilisé pour expliquer aussi bien le pic d’inflation post-COVID que la lenteur perçue des baisses de taux de 2024-2025. Elle suppose pourtant qu’un timing parfait serait possible — hypothèse que la mécanique même de la politique monétaire rend intenable. Comprendre la nature des délais permet de distinguer ce qui relève d’un calibrage discutable de ce qui relève d’une contrainte non négociable.
Trois délais qui s’empilent, pas un
Le retard apparent n’est jamais un délai unique : c’est une chaîne. La lecture Eco3min de la transmission monétaire décompose cette chaîne en trois maillons distincts, dont aucun ne peut être supprimé.
Le premier est le délai de reconnaissance. Les indicateurs macro arrivent avec retard, et bougent après leur publication : l’inflation de la zone euro sort en estimation flash dès le lendemain du mois mesuré, en chiffre définitif deux semaines et demie plus tard (août 2026 : 3,3 % en flash le 1er septembre, 3,2 % en définitif le 17, Eurostat) ; le PIB paraît trente jours après la fin du trimestre puis se révise (T2 2026 : +0,4 % le 30 juillet, +0,6 % le 7 septembre). Identifier un retournement de cycle exige plusieurs observations successives, le temps que le bruit statistique se dissipe.
Le deuxième est le délai de décision. Les banques centrales se réunissent toutes les six à huit semaines. La recherche de consensus au sein du conseil des gouverneurs ajoute une friction : un virage radical en une seule réunion fragilise la communication et l’ancrage des anticipations. Le calibrage est donc séquencé, par incréments de 25, 50, voire 75 points de base (BCE, septembre et octobre 2022).
Le troisième est le délai de transmission. L’encadré de la BCE consacré au resserrement engagé en décembre 2021 (Bulletin économique 3/2023) situe l’effet maximal sur la croissance en 2023 et sur l’inflation en 2024, avec un impact désinflationniste moyen d’environ 2 points sur 2023-2025. Soit un pic d’effet dans la deuxième année, de l’ordre de dix-huit à vingt-quatre mois après la décision.
Cumulés, ces trois délais bouclent une boucle de rétroaction qui s’étend sur plus de deux ans. Quand la banque centrale observe un déséquilibre, agit, et que l’action commence à produire ses effets, la conjoncture qu’elle voulait corriger a déjà mué.
Le mythe du pilotage en temps réel
L’accusation de retard repose implicitement sur l’idée qu’un timing parfait serait accessible. Cette hypothèse ignore une contrainte fondamentale : les banques centrales décident sur des données passées et des projections incertaines, sans indicateur en temps réel de l’état exact de l’économie.
L’épisode 2021-2022 sert souvent de pièce à conviction. La BCE a maintenu des taux négatifs alors que l’inflation accélérait, un choix rétrospectivement présenté comme tardif. Mais au moment des décisions, les projections internes (publications BCE, décembre 2021) anticipaient un retour de l’inflation sous 2 % dès 2023 (1,8 % en 2023 comme en 2024), fondées sur l’hypothèse d’un choc d’offre transitoire. La persistance du choc n’est devenue lisible qu’au printemps 2022, quand la guerre en Ukraine a redéfini le diagnostic. Le reproche de retard n’est valide qu’avec l’information disponible aujourd’hui, pas avec celle disponible au moment de la décision.
Les rigidités qui ralentissent la réponse de l’économie aux mouvements de taux ajoutent une seconde couche : même si la BCE avait agi six mois plus tôt, l’effet sur les prix n’aurait pas été immédiat. Le reproche confond deux temporalités qui ne s’additionnent pas : celle du diagnostic et celle de la propagation.
Le biais du rétroviseur
Le jugement sur le timing souffre d’un biais rétrospectif systématique. Avec le recul, la bonne décision paraît évidente. Au moment où elle doit être prise, les signaux sont ambigus, les données contradictoires, les modèles divergents.
L’asymétrie des effets monétaires selon la phase du cycle complique encore le calibrage. Relever les taux trop tôt face à une inflation qui s’avère transitoire provoque un ralentissement inutile et un coût politique élevé. Agir trop tard face à une inflation persistante coûte en crédibilité et impose ensuite un resserrement plus brutal pour rattraper la courbe. Les banques centrales naviguent en permanence entre ces deux erreurs symétriques, avec des instruments dont les effets sont décalés et l’horizon brouillé.
Le cycle monétaire 2024-2026 offre un cas d’étude en temps réel. Les baisses de taux engagées par la BCE en juin 2024 (taux de dépôt de 4,00 % à 2,00 % en huit étapes, jusqu’en juin 2025) ont été contestées par certains observateurs comme trop lentes. Le mapping Eco3min de la transmission politique monétaire-entreprises retrace la séquence de propagation par maillon. L’analyse des délais structurels de transmission monétaire situe le plein effet de ces baisses sur l’activité en 2026, deux ans après les premières décisions.
Au 22 septembre 2026, le cas d’étude a changé de sens : le choc énergétique lié au conflit au Moyen-Orient a ramené l’inflation de la zone euro à 3,2 % en août 2026 (Eurostat) et la BCE a relevé son taux de dépôt à 2,25 % le 17 juin puis à 2,50 % le 16 septembre. La même mécanique s’applique aux hausses : elle place leur effet maximal sur les prix en 2027-2028, alors que les baisses de 2024-2025 produisent encore le leur.
Le retard perçu de la politique monétaire n’est pas une anomalie corrigible. Il reflète la nature même d’un instrument qui agit par canaux indirects, avec des délais incompressibles, sur la base d’informations incomplètes. Le dispositif opérationnel des autorités monétaires est conçu pour gérer cette incertitude temporelle, en privilégiant la cohérence de trajectoire sur la réactivité ponctuelle. Une banque centrale qui chercherait à corriger en temps réel chaque écart conjoncturel produirait davantage de bruit que de signal. Le pilotage monétaire est, par construction, une affaire de cap, pas de gouvernail.
Mis à jour le 6 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur. Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier. Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
À lire ensuite
Tout le pilier →Transmission de la politique monétaire : mécanismes, délais et hétérogénéités
La politique monétaire ne produit ses effets ni immédiatement ni uniformément. Les décisions des banques centrales modifient d'abord…
NFCI compressé en 2024-2026 : anomalie post-GFC ou nouveau régime ?
Mai 2026 : NFCI à −0,50, niveau de compression accommodante rarement observé après une phase de durcissement monétaire.…
NFCI 1971-2026 : les épisodes de stress qui ont marqué la finance américaine
Le NFCI couvre 55 ans de données hebdomadaires depuis 1971. C'est l'un des rares indicateurs financiers américains qui…