Pyramide de Ponzi : le mécanisme, et ce que l’affaire Madoff a chiffré
Une pyramide de Ponzi paie les retraits de ses clients avec les dépôts des suivants, sans activité capable de produire le rendement promis. Elle est donc insolvable dès le premier dépôt, et l’écart entre retraits et dépôts décide du jour où cela se voit.
Deux dossiers datent cette chute : l’arrêt de 1924 sur Charles Ponzi et les pièces de l’affaire Madoff. Un simulateur refait le calcul, et un relevé de la SEC dit ce que le mot recouvre et comment ces montages finissent.
Une pyramide de Ponzi est insolvable dès le premier billet, mais sa caisse ne cède que lorsque les retraits ont assez longtemps dépassé les dépôts : argent neuf tari et run creusent le même écart.
- Ponzi, 1920 : 9 582 000 $ reçus en huit mois, 14 374 000 $ de billets émis et aucun placement, d’après l’arrêt Cunningham v. Brown (1924).
- Madoff, 2008 : environ 7 Md$ de demandes de retrait évoquées début décembre, des pertes qu’il estimait lui-même à au moins 50 Md$, et environ 19,6 Md$ de principal perdu d’après le liquidateur, cité par le GAO américain en 2012.
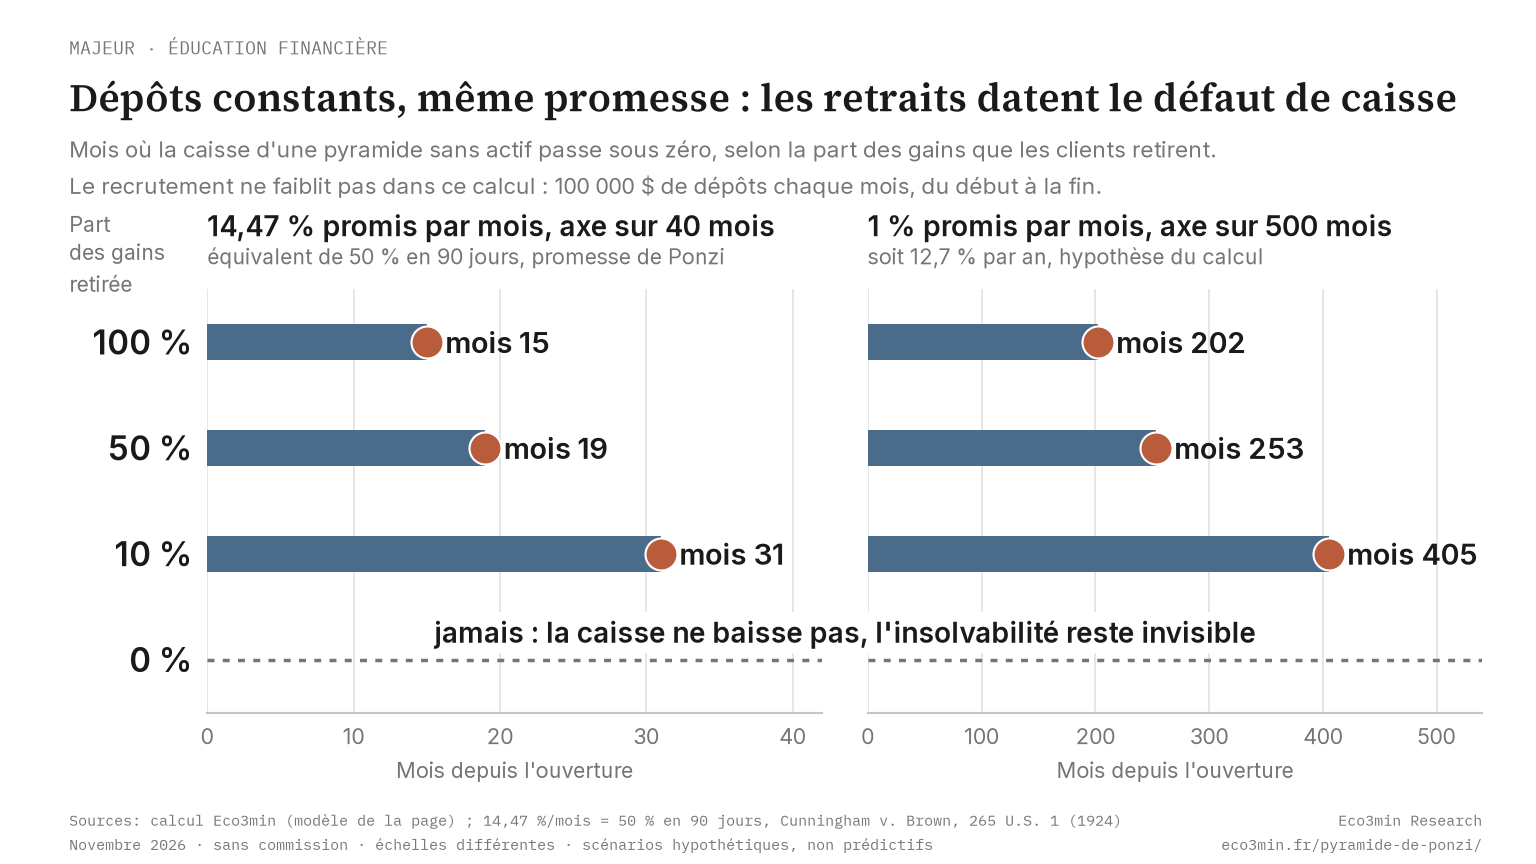
- Calcul Eco3min, mêmes dépôts de 100 000 $ par mois : à 1 % promis par mois, la caisse passe sous zéro entre le mois 202 et le mois 405 selon les retraits ; à 14,47 %, entre les mois 15 et 31.
- SEC, 12 001 communiqués de poursuites lus : 42 par an citent le mot sur 1996-2008, 43 sur 2009-2025, mais « Ponzi-like » passe de 10,5 % d’entre eux à 49,6 % sur 2017-2025 ; sur 19 dossiers où l’agence nomme une cause de chute, 8 citent l’argent neuf qui manque, 4 les retraits.
En décembre 1919, Charles Ponzi se lance avec un capital de 150 $. Huit mois plus tard, il a encaissé 9 582 000 $, émis 14 374 000 $ de billets et n’a rien placé. La Cour suprême des États-Unis résume sa situation en 1924 : « He was always insolvent, and became daily more so, the more his business succeeded » (toujours insolvable, et chaque jour davantage à mesure que l’affaire réussissait).
La lecture courante tient en une idée, que l’Autorité des marchés financiers, sur son site amf-france.org, reprend dans sa mise en garde du 12 mars 2014 : le montage dure tant qu’il recrute. La SEC lui donne raison le plus souvent, et elle laisse pourtant deux faits de côté. Le trou existe dès le premier billet, bien avant la chute. Et à dépôts identiques, la date de la chute varie du simple au double selon la part des gains retirée.
Une pyramide est insolvable dès le premier dépôt ; à dépôts égaux, les retraits choisissent la date du défaut de caisse. Ponzi et Madoff, les deux cas d’école, finissent sur des retraits massifs. Deux cas ne font pas une règle : le simulateur isole le mécanisme, et le relevé de 12 001 communiqués de la SEC dit ce que le mot recouvre et, dans 19 dossiers codés à la main, comment ces montages finissent.
Définition : ce qui sépare une pyramide de Ponzi d’une vente pyramidale et de la finance Ponzi
Une pyramide de Ponzi, ou système de Ponzi, est une fraude dans laquelle un opérateur promet un rendement sans activité capable de le produire et paie les retraits avec les dépôts des clients suivants. Les clients voient un solde, l’opérateur tient la caisse. Le cas de 1920 fixe l’ordre de grandeur : 150 $ promis pour 100 $ prêtés, à 90 jours, payés en réalité à 45 jours.
La vente pyramidale recrute en chaîne. Ses participants gagnent sur les personnes qu’ils font entrer, plutôt que sur la vente d’un bien ou d’un service, et c’est ce que vise l’article L121-15 du code de la consommation sous le nom de « boule de neige ». Le client d’une pyramide de Ponzi, lui, n’a personne à recruter.
Le troisième sens ne désigne aucune fraude. Dans l’hypothèse d’instabilité financière de Minsky, la finance Ponzi qualifie un emprunteur dont les flux d’exploitation ne couvrent ni le capital ni les intérêts de sa dette, et qui doit vendre des actifs ou emprunter, d’après son texte de 1992 pour le Levy Institute.
Reste ce que la fraude promet. Décomposer le rendement d’un véhicule d’épargne revient à chercher d’où vient chaque point : revenus, plus-values, frais. Ici, l’exercice s’arrête au premier poste, puisque la seule source est le dépôt du client suivant. La différence entre épargne, placement et investissement suppose un actif détenu quelque part. Ponzi, d’après la Cour suprême, n’en détenait aucun.
Le simulateur : la caisse, les soldes et la date de la chute
Deux comptes suffisent. Les soldes affichés sont ce que l’opérateur doit, la caisse ce qu’il détient. Chaque mois, les soldes gagnent le rendement promis, la caisse reçoit les dépôts et paie les retraits. L’écart entre les deux vaut les gains crédités depuis l’ouverture, plus les commissions : il se creuse dès le premier mois.
À 1 % par mois, soit 12,7 % par an, et 100 000 $ de dépôts constants, la caisse passe sous zéro au mois 253 si la moitié des gains est retirée, au mois 202 si tout l’est, au mois 405 pour 10 %. À 14,47 % par mois, l’équivalent des 50 % en 90 jours de Ponzi, ces dates deviennent 19, 15 et 31 mois. À retrait nul, la caisse ne baisse jamais. Le trou existe, rien ne le montre.
Une condition tranche, hors commissions : la caisse reste positive si les dépôts croissent au moins aussi vite que le rendement promis, et passe sous zéro à une date finie dans le cas contraire. Le prix de cette condition se chiffre. À 81,3 % par mois, le rythme recalé sur 1920, les dépôts mensuels dépassent un million de fois ceux du premier mois dès le mois 25. Le taux se saisit en nominal, et l’écart entre rendement nominal et rendement réel n’y change rien : la caisse paie en dollars courants.
Le bouton de run pose une autre question. Il coupe les dépôts et fait réclamer 41 % des soldes d’un coup, proportion reprise de Madoff (7 sur 17 Md$, calcul Eco3min sur deux chiffres SEC). Au mois 60 du scénario à 1 % par mois, la caisse couvre 175 % de la demande. Au mois 240, 9 %, avec 17,2 M$ de manque. Rapportées aux 50 Md$ de pertes plutôt qu’aux encours déclarés, les mêmes demandes feraient 14 % des soldes : la couverture passe à 364 % et 20 %, sans changer le sens. Une pyramide jeune survit donc à un premier appel, sans survivre à des dépôts coupés durablement : au mois 60, il reste 2,15 M$ en caisse pour 4,10 M$ de soldes encore dus.
Ponzi, 1920 : payer à 45 jours ce qui était promis à 90
L’arrêt Cunningham v. Brown détaille les termes. 150 $ pour 100 $ à 90 jours, billets honorés à 45 jours, prêt rendu à 100 % pour tout billet présenté plus tôt, 10 % de commission aux agents. « Every loan paid in full with the profit would cost him 60 per cent », note la Cour, qui ajoute : « He made no investments of any kind ». L’histoire racontée aux prêteurs, des coupons-réponse internationaux revendus à 100 % de profit, était fausse. Chaque dollar reçu créait 1,50 $ de billets.
| Date (1920) | Ce que dit l’arrêt |
|---|---|
| 1er juillet | Environ 1 M$ encaissé par semaine |
| 19 juillet | 334 000 $ au compte de la Hanover Trust Company à l’ouverture |
| 24 juillet | 871 000 $ à la clôture |
| 26 juillet | Enquête officielle : fin des ventes de billets, paiements maintenus ; 572 000 $ retirés |
| 27 et 28 juillet | 228 000 $, puis 905 000 $ retirés |
| 2 août | Un journal de Boston le dit « hopelessly insolvent » |
| 9 août | Découvert de 331 000 $, puis demande de mise en faillite |
Rien dans l’arrêt n’indique un tarissement des entrées avant cette date. La Cour écrit même qu’aucune tentative générale de se faire rembourser des billets non échus n’a précédé le run. La fin du recrutement et les retraits arrivent ensemble, et ils ont la même cause, l’enquête.
6 692 000 $ sortent de ce seul compte du 19 juillet au 10 août, soit 70 % des sommes reçues (calcul Eco3min). Ponzi paie donc pendant deux semaines après l’arrêt des ventes. Le premier appel n’a pas suffi à le faire tomber.
Le scénario « Ponzi 1920 » recale le simulateur sur ces chiffres. Huit mois de dépôts croissant de 81,3 % par mois redonnent 9 581 959 $ cumulés, pour 9 582 000 $ dans l’arrêt, et 4,33 M$ le dernier mois, soit environ 1 M$ par semaine (calculs Eco3min). La part retirée, 50 %, reste une hypothèse que l’arrêt ne permet pas de vérifier. Le modèle affiche alors 10,45 M$ de soldes pour 7,76 M$ en caisse. Un run de 41 % reste payable à 180 %, et la caisse cède à partir de 74 % des soldes demandés. Au taux effectif de 31 % par mois, celui du paiement à 45 jours, la couverture tombe à 138 %.
Ces 7,76 M$ restent un calcul, car la caisse réelle de 1920 ne figure pas dans l’arrêt, et le modèle ne rembourse le principal qu’au run, là où les billets arrivaient à échéance en continu. Dernier détail du dossier : les créances déposées à la faillite portent sur l’argent prêté, jamais sur les 150 % promis.
Madoff, 2008 : des chiffres qui ne mesurent pas la même chose
Le 11 décembre 2008, la SEC annonce ses poursuites contre Bernard Madoff et rapporte son estimation des pertes : « at least $50 billion ». Sa plainte du même jour (§ 18) rapporte que Madoff évoque, vers la première semaine de décembre, environ 7 Md$ de demandes de retrait. Cette déclaration tombe en pleine bascule de régime de 2008. Ni la plainte ni le communiqué ne donnent le motif de ces demandes.
| Montant | Ce qu’il mesure | Source |
|---|---|---|
| Au moins 50 Md$ | Pertes, selon l’estimation de Madoff | SEC, 11/12/2008 |
| Plus de 17 Md$ | Encours déclarés début 2008 | SEC, 11/12/2008 |
| Environ 7 Md$ | Demandes de retrait évoquées par Madoff, début décembre 2008 | Plainte SEC, § 18 |
| Environ 17,3 Md$ | Principal perdu, clients ayant déposé une demande | GAO-12-991, septembre 2012, d’après le liquidateur |
| Environ 19,6 Md$ | Principal perdu, ensemble des clients | GAO-12-991, d’après le liquidateur |
| 170,799 Md$ | Confiscation prononcée contre Madoff | Procureur fédéral de New York (SDNY), 28/09/2022 |
Le simulateur sépare les soldes de la caisse, et la liquidation a dû faire le même tri. D’après le GAO, le liquidateur a jugé fictives les positions des relevés et a écarté leur montant : la créance de chaque client vaut l’argent déposé moins l’argent retiré, la « net investment method ». Les clients se partagent alors entre « net winners », sortis avec plus que leur mise, et « net losers ». L’écart entre 50 Md$ et 19,6 Md$ va dans ce sens, sans preuve : les pièces consultées ne ventilent pas le premier chiffre. La plainte ne donne pas non plus de taux de rendement, d’où l’absence de scénario Madoff.
La liquidation court encore dix-huit ans après. Le liquidateur, le Trustee Irving Picard, affichait 14,799 Md$ versés par son fonds des clients au 23 octobre 2026. Le ministère américain de la Justice déclarait, le 30 décembre 2024, plus de 4,3 Md$ payés sur fonds confisqués à 40 930 victimes dans 127 pays, qui auront récupéré 93,71 % de leurs pertes. Les deux canaux sont séparés, et aucune des deux sources ne publie leur total.
Ce que 12 001 communiqués de la SEC disent du mot Ponzi et de la fin des montages
Les litigation releases sont les communiqués par lesquels la SEC, le régulateur boursier américain, annonce ses poursuites et leurs suites. Un relevé Eco3min porte sur le texte de 12 001 d’entre elles, sur 12 002 listées, du 20 septembre 1995 au 3 novembre 2026, et y cherche le mot : 1 316 le contiennent. La part passe de 9,0 % sur 1996-2008 à 13,1 % sur 2009-2025, et cette hausse tient surtout au dénominateur. En nombre, 42 communiqués par an citent le mot sur la première période et 43 sur la seconde, 41 hors 2009 et 37 sur 2013-2025. Le total de l’agence passe en moyenne de 466 à 329 par an : au volume d’avant 2009, ces 43 feraient 9,3 % (calculs Eco3min). L’année 2009 se détache, record du relevé avec 86 communiqués contre 37 en 2008, mais 8 seulement nomment Madoff.
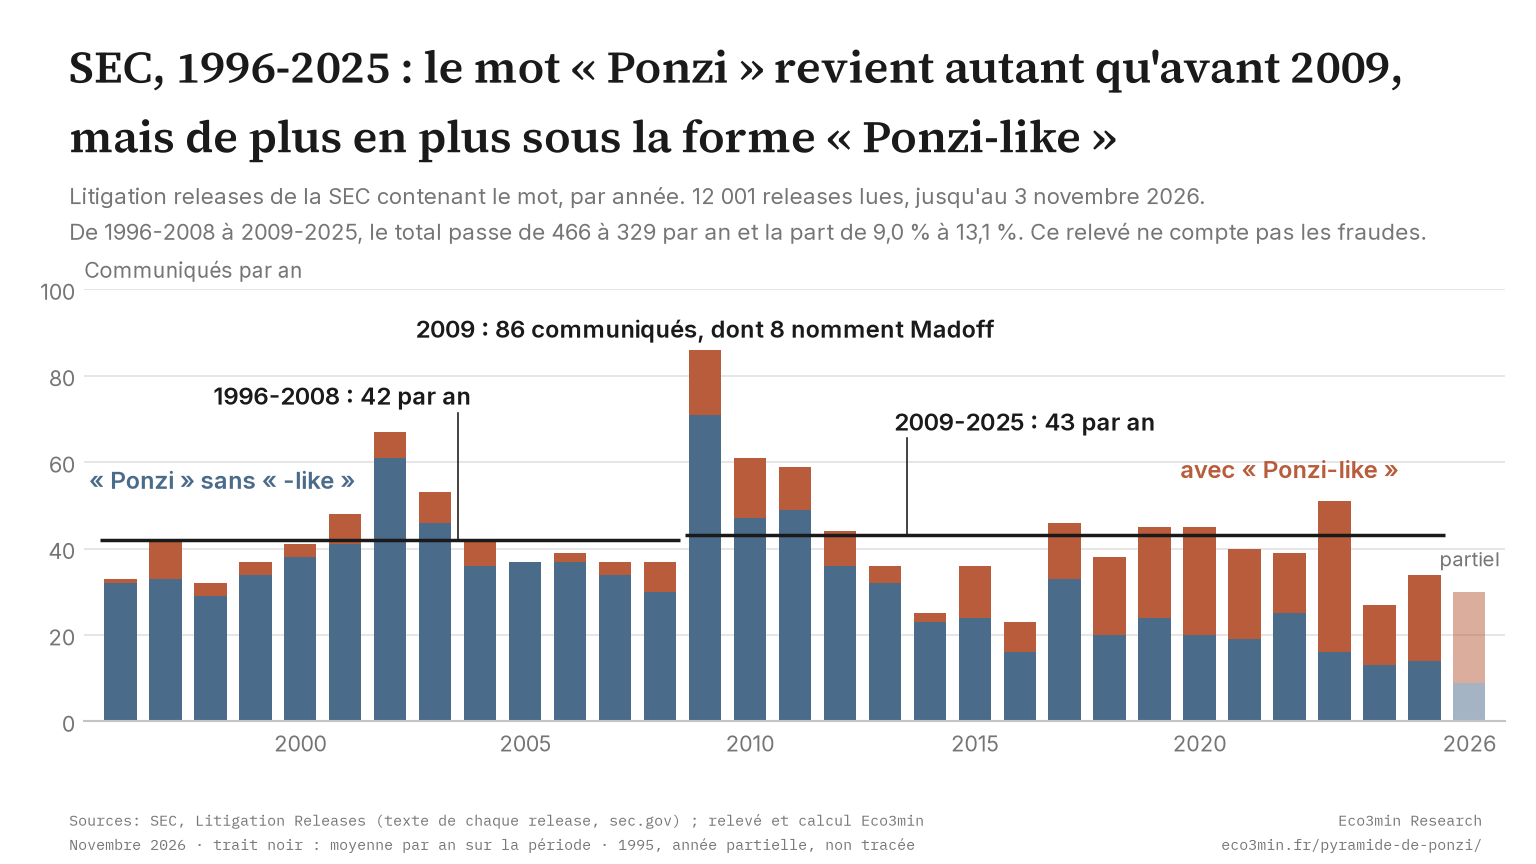
Ces comptes mesurent le vocabulaire de l’agence et son activité contentieuse, et non le nombre de fraudes : une même affaire produit plusieurs releases, et leur volume annuel varie, de 619 en 2003 à 249 en 2025. L’emploi du mot change davantage que sa fréquence. « Ponzi-like » figure dans 10,5 % des releases citantes sur 1996-2008, 19,5 % sur 2009-2016 et 49,6 % sur 2017-2025 (calculs Eco3min). Une lecture possible : le terme qualifie de plus en plus des paiements au sein d’une fraude plus large, comme dans une release de mai 2017, où des défendeurs règlent l’accusation d’avoir remboursé d’anciens investisseurs avec l’argent des nouveaux « in Ponzi-like fashion ».
Reste la fin. Dans 19 dossiers du relevé, une release attribue la chute du montage, ou son début, à une cause. Le repérage passe par des filtres de mots, puis la lecture de 144 phrases et un codage à la main. L’effectif reste faible, il s’agit le plus souvent d’allégations de la SEC, et le filtre en manque forcément : 19 est un minimum.
| Cause nommée par la SEC | Dossiers | Exemple |
|---|---|---|
| L’argent neuf ne suffit plus | 8 | Vaughan, LR-22621 : « The scheme collapsed when Vaughan’s obligations to pay returns to investors became greater than his ability to raise new funds » |
| Les demandes de retrait ne sont plus honorées | 4 | Madoff, LR-22407 : « He told Peter Madoff that he could not pay billions of dollars of investor redemption requests » |
| Pertes de trading ou d’actifs | 4 | Goldinger, LR-16347 : « Goldinger’s scheme eventually collapsed when he began to suffer overall trading losses » |
| Autre (fuite, plaintes de clients, presse) | 3 | CNC Trading, LR-15085 : « the fraudulent scheme collapsed in February 1995 when Cugliari fled to the Cayman Islands » |
Le dossier Vaughan pose la condition même du simulateur : les paiements dus dépassent ce que l’opérateur peut lever. Argent neuf tari et retraits agissent donc sur le même écart. Le premier revient le plus souvent, et les demandes massives sont la fin des deux cas d’école. La série annuelle et les 19 dossiers codés, avec leur phrase et leur URL, se téléchargent en CSV.
Le droit français ne nomme pas la pyramide de Ponzi
Aucun des textes lus pour cet article n’emploie le mot. Le code de la consommation interdit la vente « boule de neige » (L121-15) et la sanctionne de 2 ans d’emprisonnement et 300 000 € d’amende (L132-19). L’article 313-1 du code pénal punit l’escroquerie de 5 ans et 375 000 €. Rapprocher une pyramide de l’un ou l’autre reste une interprétation, et la qualification d’un dossier appartient au juge.
Le rapport qui résume la chute : paiements et dépôts du même mois
Deux fins échappent au run. Une pyramide peut s’éteindre sans événement visible : quand les recrutements plafonnent, les retraits grossissent avec les soldes jusqu’à dépasser ce qui entre. C’est la fin que vise la mise en garde de l’AMF, et celle que la SEC nomme le plus souvent. Une fraude adossée à une activité réelle sort aussi du modèle pur, puisqu’une part du rendement vient alors de revenus, ce qui repousse la date sans fermer l’écart.
Un rapport résume ce mécanisme : les paiements aux clients d’un mois, divisés par les dépôts du même mois. À 100 %, la caisse cesse de se remplir ; au-dessus, elle se vide. Dans le scénario à 1 % par mois et 50 % retirés, il franchit 100 % au mois 140, et la caisse tient encore 113 mois. Il n’apparaît que dans les comptes, donc presque toujours après coup, quand une autorité les ouvre. Dans sa release d’août 2012 sur ZeekRewards, la SEC donne environ 160 M$ de paiements pour 162 M$ entrés le mois précédent, soit 99 % (calcul Eco3min), et écrit que les sorties auraient vite dépassé les revenus si les clients avaient continué à préférer le cash au réinvestissement.
Une pyramide de Ponzi est insolvable dès le premier jour ; elle ne tombe qu’au jour où les sorties ont vidé la caisse.
Questions fréquentes
Quelle différence entre une pyramide de Ponzi et une vente pyramidale ?
Dans une pyramide de Ponzi, un opérateur reçoit les fonds et paie les retraits, sans que le client recrute. Dans une vente pyramidale, les participants recrutent et gagnent sur leurs recrues. Le droit français vise la seconde à l’article L121-15 du code de la consommation.
Comment une pyramide de Ponzi s’effondre-t-elle ?
Quand les sorties ont dépassé les entrées assez longtemps pour vider la caisse. Ponzi tombe sur des retraits après une enquête officielle, Madoff sur environ 7 Md$ de demandes. Dans les 19 dossiers où la SEC nomme une cause, relevés par Eco3min, l’argent neuf qui manque revient 8 fois, les retraits non honorés 4 fois et les pertes 4 fois.
Qui était Charles Ponzi ?
L’homme qui a donné son nom au montage. D’après la Cour suprême américaine, il commence en décembre 1919 avec 150 $, emprunte contre des billets en prétendant revendre des coupons-réponse internationaux, encaisse 9 582 000 $ en huit mois et finit en faillite en août 1920.
Combien les victimes de Madoff ont-elles récupéré ?
Le fonds des clients du liquidateur avait versé 14,799 Md$ au 23 octobre 2026. Le ministère américain de la Justice déclarait, le 30 décembre 2024, plus de 4,3 Md$ payés sur fonds confisqués à 40 930 victimes, qui auront récupéré 93,71 % de leurs pertes. Les deux canaux sont séparés.
La même méthode, un document ouvert et un calcul refait, sert les études de cas économiques du site.
Mis à jour le 6 novembre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier.
Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.