Rendement réel vs rendement nominal : la distinction que tout investisseur doit comprendre
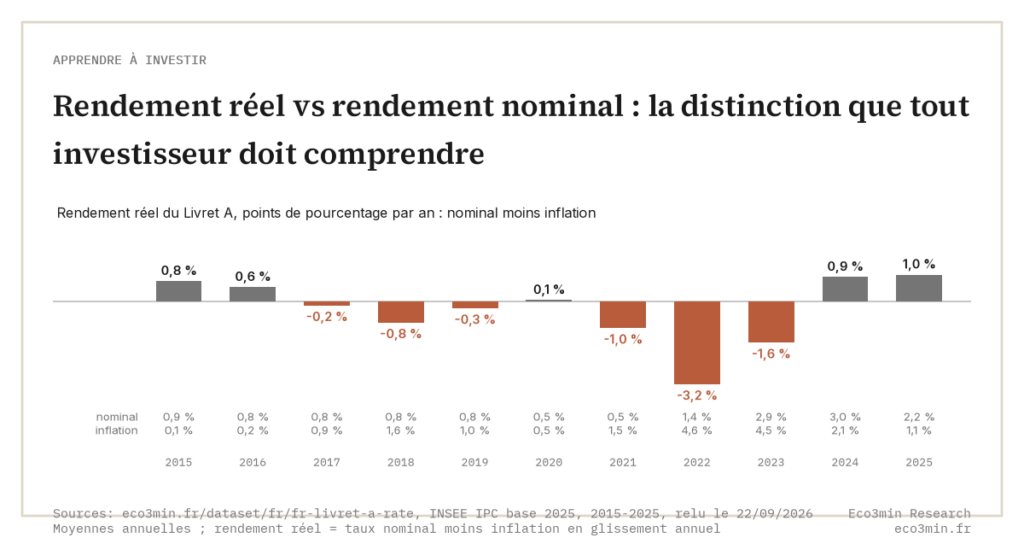
Un fonds euros qui affiche 2 % de rendement en 2022 semble positif. Avec une inflation à 5,2 % (INSEE), le pouvoir d’achat a diminué de 3,2 %. Le chiffre sur le relevé monte ; ce qu’il permet d’acheter baisse. C’est la distinction la plus importante de toute la finance personnelle.
Votre relevé affiche le rendement nominal ; votre caddie subit le rendement réel. L’écart entre les deux, c’est l’inflation, et il décide si votre épargne construit ou détruit du patrimoine.
- En 2022, l’inflation française a atteint 5,2 % (INSEE) quand les fonds euros rapportaient 1,9 % (ACPR) : un rendement réel de −3,3 % sur près de 2 000 milliards d’euros d’encours.
- Le fisc taxe le nominal : la part du gain qui ne fait que compenser l’inflation est imposée comme un profit.
- Un rendement brut de 7 % devient typiquement 3 à 3,5 % après frais, inflation et fiscalité selon l’enveloppe.
Le calcul en 10 secondes
Rendement réel ≈ Rendement nominal − Inflation
Un placement à 6 % quand l’inflation est à 2 % produit ~4 % de rendement réel.
Un placement à 3 % quand l’inflation est à 5 % produit ~−2 % de rendement réel.
C’est une approximation (la formule exacte est (1+r)/(1+i)−1, soit la formule de Fisher), mais elle suffit pour saisir l’essentiel : le rendement nominal est ce que votre relevé affiche ; le rendement réel est ce que votre argent peut acheter. La différence entre les deux, c’est l’inflation, et cette différence change tout. Pour comprendre pourquoi cette différence varie selon le régime macroéconomique, voir le guide complet sur l’inflation.
Pourquoi cette distinction change la lecture de toute votre épargne
Prenons cinq placements courants et comparons ce qu’ils affichent (nominal) et ce qu’ils produisent réellement (réel) dans deux régimes d’inflation différents :
| Placement | Rendement nominal | Réel (infl. 2 %) | Réel (infl. 5 %) |
|---|---|---|---|
| Livret A | 1,5 % | −0,5 % | −3,5 % |
| Fonds euros (moy.) | 2,5 % | +0,5 % | −2,5 % |
| ETF Monde (moy. hist.) | ~8–10 % | +6 à 8 % | +3 à 5 % |
| Immobilier locatif (brut) | ~5 % | +3 % | ~0 % |
| Compte courant | 0 % | −2 % | −5 % |
Rendements indicatifs à titre pédagogique. Taux du Livret A au 1ᵉʳ juillet 2026 : 1,5 % (Banque de France, révisé semestriellement). L’immobilier locatif est brut avant charges, fiscalité et vacance locative. Les rendements effectifs varient selon les périodes, les supports et les conditions individuelles.
Trois constats ressortent de ce tableau. Le Livret A, souvent perçu comme « sûr », détruit du pouvoir d’achat dans les deux régimes à son taux actuel. Le compte courant est toujours une perte certaine. Et un ETF Monde reste positif en réel dans les deux régimes, mais passe de 6-8 % à 3-5 % : une différence considérable sur 20 ans de composition. Passer du nominal au réel suppose ici une division par l’inflation plutôt qu’une soustraction, méthode exacte que fixe le calcul du rendement réel dans la capitalisation.
Le même placement peut enrichir dans un régime et appauvrir dans un autre. C’est la raison pour laquelle aucune règle d’investissement n’est universelle : chaque règle est conditionnelle au régime d’inflation et de taux dans lequel elle s’applique.
Calculez votre rendement réel
Entrez le rendement affiché de votre placement et l’inflation estimée : l’outil calcule le rendement réel et projette l’impact sur 10 ans.
Calcul simplifié (nominal − inflation). Projection sur 10 000 € à 10 ans. À titre pédagogique uniquement.
L’illusion nominale à l’échelle nationale
En 2022, l’inflation française a atteint 5,2 % (INSEE). La même année, les fonds euros d’assurance-vie ont rapporté en moyenne 1,9 % (ACPR). Le rendement réel moyen : −3,3 %.
Les ménages français détiennent près de 2 000 milliards d’euros en assurance-vie (France Assureurs, fin 2024). Sur cette masse, la perte collective de pouvoir d’achat en 2022 se chiffre en dizaines de milliards d’euros : invisible sur les relevés, qui affichaient tous un « rendement positif ». La même situation s’est reproduite en 2023, avec une inflation de 4,9 % (INSEE) et des fonds euros à 2,6 % en moyenne (ACPR).
Ce n’est pas un bug. C’est le fonctionnement normal de l’illusion nominale : tant que le chiffre monte, le cerveau enregistre un gain. Le calcul en termes réels, le seul qui mesure ce que l’argent permet d’acheter, raconte une autre histoire. Le marché applique la même logique au rendement du Treasury à 10 ans, qu’il sépare en taux réel et anticipations d’inflation ; voir la décomposition du rendement à 10 ans entre taux réel et inflation anticipée.
Les trois couches d’érosion
L’inflation n’est pas la seule force qui sépare le rendement affiché du rendement effectif. Trois couches d’érosion s’empilent :
L’inflation réduit le pouvoir d’achat de chaque euro gagné. C’est la couche la plus importante et la moins visible : elle n’apparaît sur aucun relevé.
Les frais (gestion, courtage, tracking error) réduisent le rendement brut avant même que l’investisseur ne perçoive quoi que ce soit. Un ETF indiciel à 0,25 % de frais préserve bien plus de rendement qu’un fonds bancaire à 1,5 %.
La fiscalité prélève une part des gains nominaux, y compris la part qui ne fait que compenser l’inflation. C’est un point rarement souligné : le fisc taxe le rendement nominal, pas le rendement réel. Un gain de 5 % avec 5 % d’inflation est un gain réel de 0 %, mais le PFU prélève quand même 30 % sur ces 5 % nominaux. L’enveloppe fiscale détermine l’ampleur de cette ponction.
Pour illustrer l’effet cumulé : un rendement brut de 7 % se transforme approximativement en :
| Couche | Impact | Rendement restant |
|---|---|---|
| Rendement brut nominal | 7,0 % | |
| − Frais (ETF + courtage) | ~0,3 % | 6,7 % |
| − Inflation | ~2,5 % | 4,2 % |
| − Fiscalité (PEA, 17,2 %) | ~0,7 % | ~3,5 % |
| − Fiscalité (CTO, 30 %) | ~1,2 % | ~3,0 % |
Ordres de grandeur indicatifs. La fiscalité s’applique au moment du retrait pour le PEA, annuellement pour les dividendes en CTO. L’hypothèse d’inflation de 2,5 % se situe légèrement au-dessus de la cible de 2 % de la BCE.
Le rendement de 7 % que tous les calculateurs promettent devient, en réalité nette pour l’investisseur, un rendement de 3 à 3,5 %. C’est toujours positif, et largement supérieur au cash ou aux fonds euros. Mais c’est la moitié de ce que les projections naïves affichent. Le sous-pilier Anatomie des placements déconstruit ce processus d’érosion pour chaque classe d’actifs : livrets, assurance-vie, immobilier, actions, obligations, crypto-actifs.
Le réel hors des placements : cash dormant, inflation personnelle, dette
Composée sur dix ans, la perte du compte courant à 0 % change d’échelle. Pour 10 000 € laissés dix ans, le pouvoir d’achat restant tombe à environ 8 200 € avec 2 % d’inflation annuelle, 7 400 € avec 3 % et 6 100 € avec 5 %, soit une perte proche de 40 % dans le dernier cas.
L’inflation qui entre dans le calcul n’est pas non plus celle de chaque foyer. L’indice publié chaque mois par l’INSEE est une moyenne nationale, calculée sur un panier de biens. Un ménage locataire dont le logement représente 35 % du budget, et dont le loyer augmente de 7 %, subit une inflation personnelle bien supérieure aux 5,2 % officiels de 2022. L’écart pèse plus sur les ménages modestes, dont le budget se concentre sur les postes qui augmentent le plus vite : alimentation, énergie, logement.
La même grille s’applique à la dette, en sens inverse. L’inflation réduit la valeur réelle d’un emprunt à taux fixe : un crédit à 1 % contracté en 2021, suivi d’une inflation autour de 5 % en 2022-2023, s’est remboursé en monnaie dépréciée, un gain réel pour l’emprunteur. À l’inverse, un crédit à 4 % contracté quand l’inflation redescend à 2 % coûte 2 % en réel. L’inflation redistribue ainsi en silence : les emprunteurs à taux fixe, États compris, voient le poids réel de leur dette s’éroder, quand les détenteurs de cash et d’obligations à taux fixe perdent du pouvoir d’achat. Le sous-pilier Taux et capacité d’achat développe ce mécanisme.
Ces écarts s’inscrivent dans des régimes longs. Selon l’INSEE, la France a connu une inflation élevée entre 1970 et 1985, jusqu’à 13,7 % en 1974, puis un régime d’inflation basse entre 1995 et 2021, autour de 1 à 2 % par an. Ces régimes durent des années, parfois des décennies.
Quand le régime change tout
La distinction entre nominal et réel est statique : elle compare deux chiffres à un instant donné. Pour traduire une somme ancienne en valeur d’aujourd’hui, voir un montant nominal converti d’une année à l’autre. Mais le vrai pouvoir de cette grille de lecture apparaît quand on l’applique dynamiquement, en observant comment les rendements réels changent selon le régime macroéconomique.
Régime 2009–2021 : Inflation basse (~1-2 %), taux proches de zéro, liquidité abondante. Le rendement nominal et le rendement réel étaient proches. Un ETF Monde à 10 % nominal produisait 8-9 % réel. Le cash ne rapportait rien mais ne coûtait presque rien non plus. Les obligations généraient des plus-values à mesure que les taux baissaient. Dans ce régime, presque toutes les stratégies fonctionnaient.
Régime 2022–2024 : inflation élevée (5,2 % en France en 2022, INSEE), taux directeurs remontés brutalement (+525 points de base pour la Fed, +450 pour la BCE), liquidité en contraction. L’écart entre nominal et réel s’est brutalement rouvert. Les fonds euros ont affiché des « rendements positifs » tout en détruisant du pouvoir d’achat, et les obligations longues ont perdu 31 % sur la seule année 2022 (ICE BofA). Puis, pour la première fois en 15 ans, le cash a retrouvé un rendement réel positif aux États-Unis : T-bills au-dessus de 5 % fin 2023, TIPS 10 ans autour de 2,4 % réel.
Le même investisseur, avec la même stratégie et le même montant mensuel, obtient des résultats radicalement différents dans les deux régimes. Ce n’est pas une défaillance de la stratégie ; c’est la nature même de l’investissement : les règles sont conditionnelles au contexte. Comprendre ce contexte, c’est précisément ce que permet la grille de lecture Eco3min. La question pratique est donc : dans quel régime vos décisions vont-elles produire leurs effets aujourd’hui ? Voici où en est la classification, calculée à partir de données institutionnelles publiques :
Régime en cours
Transition / signaux mixtes
Croissance et inflation sous-jacente restent classées neutres : aucun des sept régimes cycliques ne s'applique, d'où ce libellé de transition.
Croissance
Dans la tendance
Inflation sous-jacente
Stable
Conditions financières
Neutres
À noterInflation sous-jacente stable (2,3 %), mais choc énergétique en cours : Brent +92 % sur un an (oct. 2026). L'inflation ressentie (headline) dépasse l'inflation persistante que mesure la classification.
Questions fréquentes
Pourquoi la fiscalité aggrave-t-elle l’effet de l’inflation sur l’épargne ?
Parce que le droit fiscal est écrit en termes nominaux. Le PFU de 30 % s’applique au gain affiché, y compris la part qui n’a fait que suivre l’inflation. Une année à 5 % d’inflation, un gain nominal de 5 % est un gain réel de 0 %, mais il est imposé comme s’il s’agissait intégralement d’un profit. Plus l’inflation est élevée, plus la part de « gains fantômes » taxés augmente.
Le cash a-t-il déjà offert un rendement réel positif ?
Oui, dans des régimes spécifiques. Au début des années 1980, les taux courts américains dépassaient largement une inflation en repli, produisant des rendements réels fortement positifs sur le monétaire. L’épisode s’est répété en 2023-2024, quand des T-bills au-dessus de 5 % dépassaient une inflation en décrue. Entre les deux, de 2009 à 2021, les taux proches de zéro ont fait perdre du pouvoir d’achat au cash presque chaque année. Que le cash enrichisse ou appauvrisse est une propriété du régime, pas du cash.
Comment le marché mesure-t-il directement les rendements réels ?
Par les obligations indexées sur l’inflation (TIPS américains, OATi françaises), dont le rendement est coté directement en termes réels, et par le « breakeven » : l’écart entre une obligation nominale et son équivalent indexé, qui mesure l’inflation anticipée par le marché. Comparer le rendement nominal à 10 ans à son équivalent TIPS décompose chaque taux nominal en ses deux composantes, un taux réel et une compensation d’inflation.
Les taux réels dans l’histoire
Les taux d’intérêt réels, la différence entre les taux nominaux et l’inflation, sont le signal le plus puissant pour comprendre si l’environnement favorise ou pénalise l’épargnant. Ils déterminent si le cash enrichit ou appauvrit, si les obligations protègent ou détruisent, si le crédit est bon marché ou coûteux ; leurs écarts entre pays pilotent aussi une partie de l’impact du dollar sur votre portefeuille.
Le sous-pilier Inflation : au-delà des chiffres mensuels analyse les régimes d’inflation et leurs implications. L’article majeur Taux nominaux vs taux réels développe le mécanisme complet.
Aller plus loin
La distinction nominal/réel est le premier filtre de toute décision financière. Le sous-pilier Méthode et principes financiers formalise les quatre autres filtres qui permettent de lire une décision dans son contexte : cycle de taux, contrainte de liquidité, asymétrie des risques, marge de sécurité.
Le sous-pilier Banques centrales et actions explique comment les décisions de politique monétaire déterminent les taux réels, et leur impact sur votre patrimoine, et par conséquent le rendement réel de chaque classe d’actifs.
La dernière étape du parcours
Vous maîtrisez maintenant les fondations : méthode, support, enveloppe, montant, rendement réel, inflation. La dernière page de ce parcours rassemble les erreurs structurelles que ces connaissances permettent d’éviter : pas les erreurs « classiques » (paniquer, ne pas diversifier), mais les erreurs de lecture du contexte.
Les erreurs qui coûtent le plus cher →Mis à jour le 27 octobre 2026
Avertissement – Informations financières et juridiques : Les analyses, commentaires et contenus publiés sur eco3min.fr sont fournis à titre purement informatif et éducatif. Ils ne constituent pas un conseil en investissement ni une sollicitation d’achat ou de vente d’instruments financiers. Les performances passées ne préjugent pas des résultats futurs. Toute décision d’investissement comporte des risques et relève de la seule responsabilité du lecteur.
Les données, graphiques et séries calculées sont fournis en l’état et peuvent comporter des erreurs ou un décalage avec leur source : vérifiez tout chiffre auprès de la source primaire citée avant de vous y fier.
Les contenus qui décrivent des textes de loi, des règlements ou des contrats reflètent le droit à leur date de publication et ne constituent pas un conseil juridique ou fiscal ; leur application à une situation particulière relève d’un professionnel du droit ou de la fiscalité.
Valeurs réglementaires et fiscales : les taux, indices, plafonds et barèmes à portée juridique cités sur cette page sont fixés par décision officielle, changent dans le temps et s’appliquent selon la situation de chacun. Seule la publication officielle en vigueur à la date concernée fait foi (Journal officiel, INSEE, Banque de France, administration fiscale). Pour réviser un loyer, conclure ou contester un contrat, ou remplir une déclaration, vérifiez la valeur à la source ou auprès d’un professionnel.
À lire ensuite
Tout le pilier →PEA vs CTO : quelle enveloppe choisir pour investir (guide 2026)
Transparence : Contenu pédagogique indépendant. La fiscalité décrite ici est celle en vigueur en France métropolitaine au moment…
Pourquoi les marchés montent et baissent : les cinq forces derrière les prix
Contenu pédagogique expliquant des mécanismes de marché. Ceci ne constitue pas un conseil en investissement personnalisé. Le 19…
Comment investir quand on débute
Transparence : Contenu pédagogique indépendant. Eco3min ne fournit aucun conseil en investissement personnalisé. L'investissement comporte des risques de…